
Solutions for improving capital utilization efficiency in listed cement companies in Vietnam in the new context
ThS. Đoàn Nhất Quang
Học viện Tài chính
Email: nhatquangdoan111@gmail.com
TS. Lương Tuấn Anh
Đại học Kinh tế Quốc dân
Email: anhlt@neu.edu.vn
(Quanlynhanuoc.vn) – Trên cơ sở kết quả nghiên cứu thực trạng cho thấy hiệu quả sử dụng vốn của các doanh nghiệp xi măng niêm yết tại Việt Nam suy giảm nghiêm trọng trong giai đoạn 2019–2024, bài viết này phân tích bối cảnh thị trường mới trong giai đoạn 2025–2026 và đề xuất hệ thống giải pháp nhằm nâng cao hiệu quả sử dụng vốn. Bối cảnh mới được đặc trưng bởi bốn nhóm nhân tố: biến động trái chiều của giá nguyên nhiên vật liệu (giá than hạ nhiệt trong khi giá điện tăng bốn đợt liên tiếp), áp lực chuyển đổi xanh trở thành ràng buộc pháp lý và chi phí bắt buộc từ năm 2026, tình trạng dư cung cấu trúc khoảng 30% công suất và sự phục hồi chưa vững chắc của nhu cầu tiêu thụ. Luận điểm trung tâm của bài viết là: chừng nào tỷ suất sinh lời trên vốn sử dụng (ROCE) hiện ở mức 2,5–2,8% còn thấp hơn chi phí sử dụng vốn bình quân (WACC) ước tính 10–13%, toàn ngành vẫn đang trong trạng thái hủy hoại giá trị, với giá trị kinh tế gia tăng (EVA) âm. Từ đó, bài viết đề xuất 5 nhóm giải pháp: tái cấu trúc nợ vay; tối ưu hóa chu kỳ luân chuyển vốn lưu động; quản trị chi phí vốn gắn với EVA; ứng dụng công nghệ nâng cao năng suất sử dụng vốn cố định; và tái cơ cấu ngành theo kinh nghiệm quốc tế, kèm lộ trình triển khai 3 giai đoạn đến năm 2030.
Từ khóa: Hiệu quả sử dụng vốn; WACC; EVA; chu kỳ luân chuyển vốn lưu động; CBAM; doanh nghiệp xi măng niêm yết.
Abstract: Building on evidence of a severe deterioration in capital use efficiency among Vietnam’s listed cement companies over 2019–2024, this paper analyses the new market context of 2025–2026 and proposes a system of solutions to improve capital use efficiency. The new context is characterized by four factors: divergent input cost movements (falling coal prices against four consecutive electricity tariff increases), the green transition becoming a binding legal and cost constraint from 2026, structural overcapacity of around 30%, and a fragile recovery in demand. The paper’s central argument is that as long as the return on capital employed (ROCE, currently 2.5–2.8%) remains below the weighted average cost of capital (WACC, estimated at 10–13%), the industry continues to destroy value with negative economic value added (EVA). Accordingly, the paper proposes five groups of solutions: debt restructuring; optimization of the cash conversion cycle; cost-of-capital management linked to EVA; technology adoption to raise fixed capital productivity; and industry restructuring drawing on international experience, together with a three-phase implementation roadmap to 2030.
Keywords: Capital use efficiency, WACC, EVA, cash conversion cycle, CBAM, listed cement companies.
1. Đặt vấn đề
Nghiên cứu thực trạng hiệu quả sử dụng vốn của các doanh nghiệp xi măng niêm yết trên thị trường chứng khoán Việt Nam giai đoạn 2019-2024 đã cho thấy, một bức tranh đáng lo ngại: tỷ suất sinh lời trên vốn chủ sở hữu của doanh nghiệp đầu ngành giảm từ khoảng 14,5% năm 2019 xuống chỉ còn khoảng 0,3% năm 2023; tỷ suất sinh lời trên vốn sử dụng (ROCE) toàn ngành chỉ đạt 2,5–2,8%; tổng 17 doanh nghiệp xi măng niêm yết lỗ ròng 353 tỷ đồng trong năm 2023; nhiều doanh nghiệp lớn như BCC, BTS, HOM, HVX thua lỗ kéo dài; vốn lưu động ròng âm ở mức lớn và đòn bẩy nợ duy trì ở mức cao.
Tuy nhiên, đánh giá thực trạng chỉ là bước đầu. Vấn đề đặt ra là các doanh nghiệp cần làm gì để khôi phục hiệu quả sử dụng vốn, đặc biệt trong bối cảnh hoạt động đã thay đổi căn bản so với giai đoạn trước. Từ năm 2025, ngành xi măng Việt Nam vận hành trong một môi trường mới với 4 đặc trưng: giá nguyên nhiên vật liệu biến động trái chiều; áp lực chuyển đổi xanh chuyển từ khuyến khích sang bắt buộc; dư cung cấu trúc vẫn hiện hữu dù nhu cầu đã phục hồi và tiến trình tái cơ cấu ngành được đẩy mạnh.
2. Bối cảnh thị trường mới của ngành xi măng Việt Nam
2.1. Biến động giá nguyên nhiên vật liệu đầu vào
Than là chi phí lớn nhất, chiếm khoảng 50% chi phí sản xuất clinker. Sau giai đoạn 2022–2023 khi giá than trong nước tăng 3 lần liên tiếp (khoảng 40–45% so với tháng 12/2021), từ cuối năm 2024, giá than nhập khẩu bình quân đã hạ nhiệt rõ rệt, từ 105 USD/tấn (tháng 10/2024) xuống 98,6 USD/tấn (tháng 4/2025), giảm 22,6% so với cùng kỳ. Đây là nhân tố chính giúp biên lợi nhuận gộp của các doanh nghiệp phục hồi trong năm 2025: HT1 đạt biên gộp 11,3% trong sáu tháng đầu năm 2025, tăng 3,3 điểm phần trăm, đưa lợi nhuận sau thuế lên 103,1 tỷ đồng, gấp gần 4 lần so với cùng kỳ.
Ngược chiều với than, giá điện – cấu phần chi phí lớn thứ hai của ngành thâm dụng năng lượng – tăng liên tục trong 4 đợt giai đoạn 2023-2025 (Bảng 1). Theo cơ chế điều chỉnh giá bán lẻ điện bình quân 3 tháng một lần quy định tại Nghị định số 72/2025/NĐ-CP, áp lực chi phí điện vẫn sẽ tiếp tục.
Bảng 1. Các đợt điều chỉnh giá bán lẻ điện bình quân, 2023–2025
| Thời điểm điều chỉnh | Mức tăng | Giá bình quân sau điều chỉnh (chưa VAT) |
| Tháng 5/2023 | +3,0% | Khoảng 1.920 đồng/kWh |
| Tháng 11/2023 | +4,5% | 2.006,79 đồng/kWh |
| Ngày 11/10/2024 | +4,8% | 2.103,12 đồng/kWh |
| Ngày 10/5/2025 | +4,8% | 2.204,07 đồng/kWh |
Một biến động chính sách quan trọng khác là việc giảm thuế xuất khẩu clinker từ 10% xuống 5% theo Nghị định số 108/2025/NĐ-CP, có hiệu lực từ ngày 19/5/2025 và duy trì đến hết năm 2026, dự kiến trở lại mức 10% từ ngày 01/01/2027. Đây là cửa sổ chính sách có thời hạn, tạo dư địa quan trọng để các doanh nghiệp giải phóng hàng tồn kho và thu hồi vốn lưu động.
Tuy nhiên, giá bán xuất khẩu suy giảm mạnh làm hạn chế hiệu quả của cửa sổ này. Giá FOB clinker giảm từ 46–48 USD/tấn (2022) xuống 31–32 USD/tấn (tháng 5/2024); giá FOB xi măng giảm từ 51–53 USD/tấn xuống 38–48 USD/tấn; bình quân giá xuất khẩu trong 4 tháng đầu năm 2025 chỉ đạt khoảng 36,7 USD/tấn, giảm 3,1% so với cùng kỳ (Bảng 2).
Bảng 2. Giá than nhập khẩu và giá FOB xuất khẩu clinker, xi măng, 2022–2025
(Đơn vị: USD/tấn)
| Chỉ tiêu | 2022 | 5/2024 | 10/2024 | 4/2025 |
| Giá than nhập khẩu bình quân | Rất cao | – | 105,0 | 98,6 |
| Giá FOB clinker | 46–48 | 31–32 | – | – |
| Giá FOB xi măng | 51–53 | 38–48 | – | ~36,7* |
2.2. Áp lực chuyển đổi xanh trở thành ràng buộc bắt buộc
Từ năm 2026, chuyển đổi xanh không còn là lựa chọn chiến lược mà đã trở thành ràng buộc pháp lý và chi phí trực tiếp đối với các doanh nghiệp xi măng, thể hiện qua 3 khía cạnh.
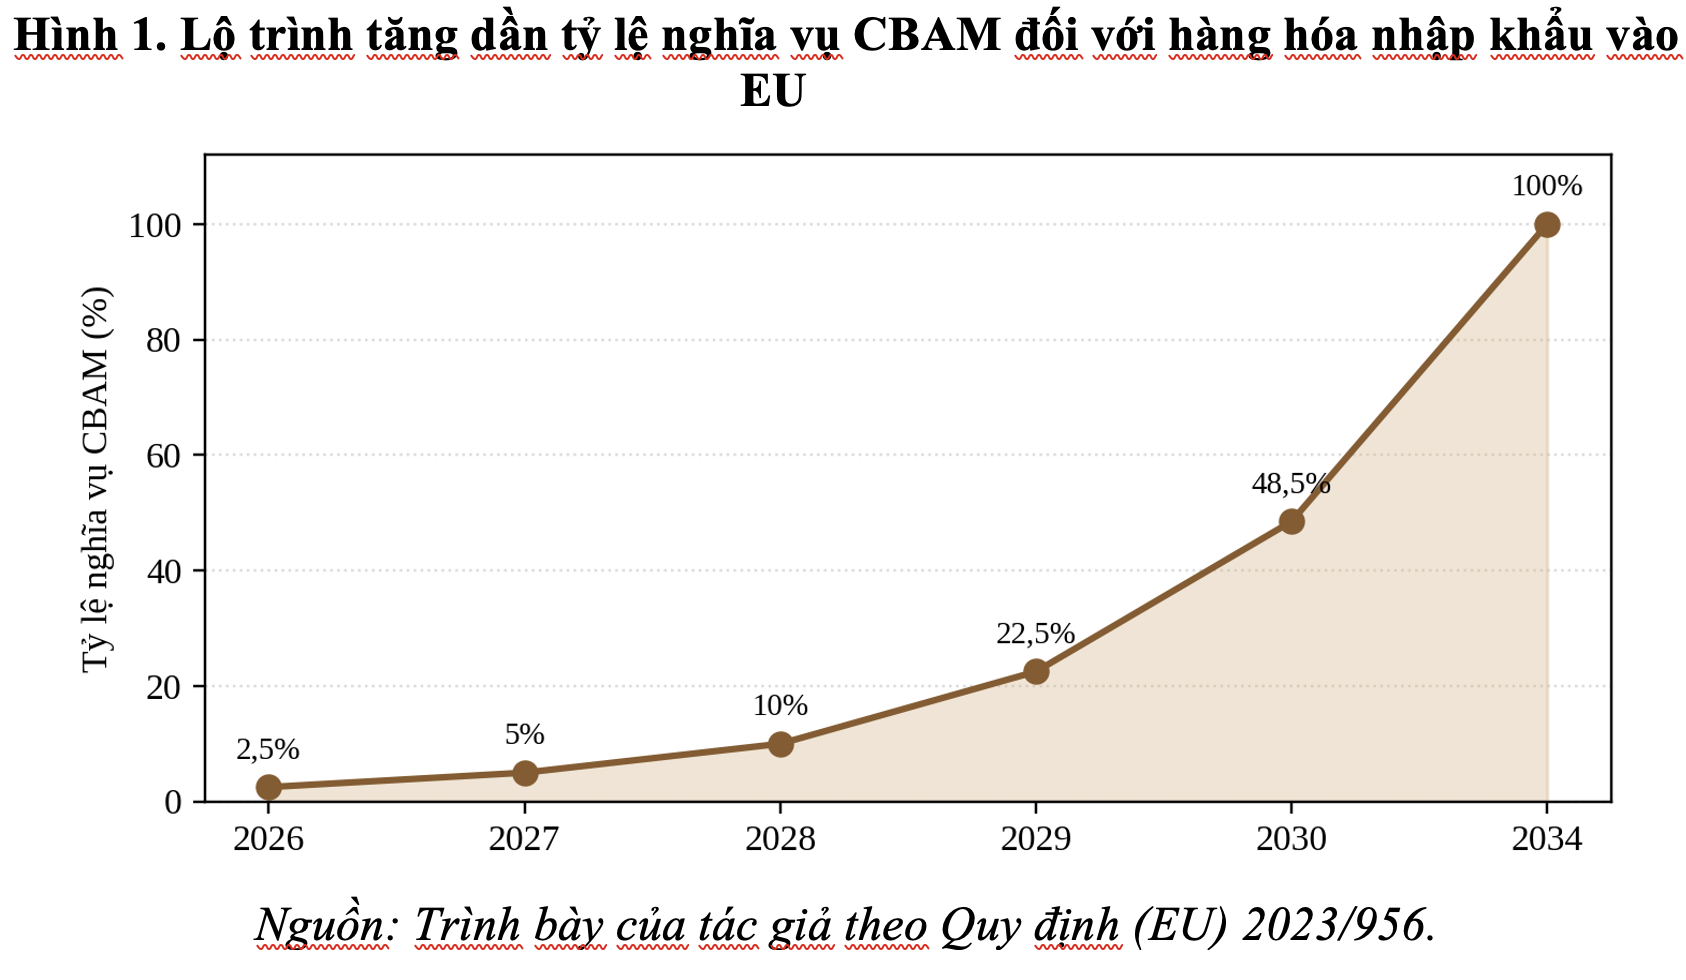
Thứ nhất, cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu. Theo quy định (EU) 2023/956, giai đoạn chuyển tiếp chỉ yêu cầu báo cáo kết thúc ngày 31/12/2025; nghĩa vụ chi phí carbon phát sinh đối với hàng hóa nhập khẩu từ ngày 01/01/2026. Tỷ lệ nghĩa vụ CBAM tăng dần theo lộ trình cắt giảm phân bổ miễn phí: 2,5% (2026), 5% (2027), 10% (2028), 22,5% (2029), 48,5% (2030) và 100% từ ngày 01/01/2034 (Hình 1).
Với cường độ phát thải khoảng 725–750 kg CO₂ trên mỗi tấn xi măng và giá carbon tại thị trường châu Âu dao động 80–100 EUR/tấn, mỗi tấn xi măng xuất khẩu sang EU có thể phải gánh thêm 50–70 EUR chi phí carbon khi lộ trình đạt mức đầy đủ. Theo ước tính của giới phân tích, tổng chi phí CBAM đối với ngành xi măng Việt Nam có thể lên tới 300–400 tỷ đồng mỗi năm nếu duy trì quy mô xuất khẩu hiện tại.
Thứ hai, thị trường carbon trong nước.Quyết định số 232/QĐ-TTg ngày 24/01/2025 phê duyệt Đề án thành lập và phát triển thị trường carbon tại Việt Nam, với lộ trình thí điểm sàn giao dịch từ tháng 6/2025 đến năm 2028 và vận hành chính thức từ năm 2029. Quyết định số 13/2024/QĐ-TTg đưa 2.166 cơ sở vào danh mục phải kiểm kê khí nhà kính, trong đó ngành xây dựng có 229 cơ sở. Đáng chú ý, trong phân bổ hạn ngạch phát thải thí điểm giai đoạn 2025–2026, ngành xi măng có 51 doanh nghiệp trên tổng số 61 doanh nghiệp thuộc phạm vi áp dụng, chiếm khoảng 28,8% tổng hạn ngạch quốc gia năm 2025 và 28,1% năm 2026 (Bảng 3). Điều này cho thấy áp lực carbon đối với ngành là trực tiếp, quy mô lớn và cận kề.
Bảng 3. Phân bổ hạn ngạch phát thải khí nhà kính thí điểm giai đoạn 2025–2026
| Chỉ tiêu | Năm 2025 | Năm 2026 |
| Số cơ sở được phân bổ hạn ngạch | 110 cơ sở | 110 cơ sở |
| Tổng hạn ngạch (tấn CO₂ tương đương) | 243.082.392 | 268.391.454 |
| Tỷ trọng của ngành xi măng | ~28,8% | ~28,1% |
| Số doanh nghiệp xi măng thuộc phạm vi | 51/61 doanh nghiệp | 51/61 doanh nghiệp |
Thứ ba, hiệu quả năng lượng và cường độ phát thải của ngành còn thấp so với các tiêu chuẩn quốc tế.Quyết định số 1266/QĐ-TTg yêu cầu đến hết năm 2025, 100% dây chuyền có công suất từ 2.500 tấn clinker/ngày trở lên phải lắp đặt và vận hành hệ thống phát điện tận dụng nhiệt khí thải (WHR). Tuy nhiên, đến đầu năm 2025 mới có 35/63 dây chuyền hoàn thành lắp đặt, với tổng công suất khoảng 255 MW; còn 28 dây chuyền chưa hoàn thành lắp đặt. Hệ số phát thải đặc trưng quốc gia, theo nghiên cứu trên 71 dây chuyền thuộc 48 nhà máy (chiếm 90,87% sản lượng), là 718 kg CO₂ tương đương trên mỗi tấn xi măng và 897 kg trên mỗi tấn clinker – cao hơn đáng kể so với mức trung bình thế giới (tương ứng 580 kg và 834 kg theo GCCA). Nguyên nhân chủ yếu là tỷ lệ clinker trong xi măng của Việt Nam ở mức 0,75-0,82 (trung bình 0,77), so với 0,71 của thế giới, cùng với hệ số phát thải của lưới điện quốc gia cao (0,6766 tấn CO₂/MWh năm 2022). Tỷ lệ sử dụng nhiên liệu thay thế của toàn ngành mới đạt khoảng 3-4%, trong khi mục tiêu quốc gia là 15% vào năm 2025.
2.3. Dư cung cấu trúc và diễn biến nhu cầu tiêu thụ
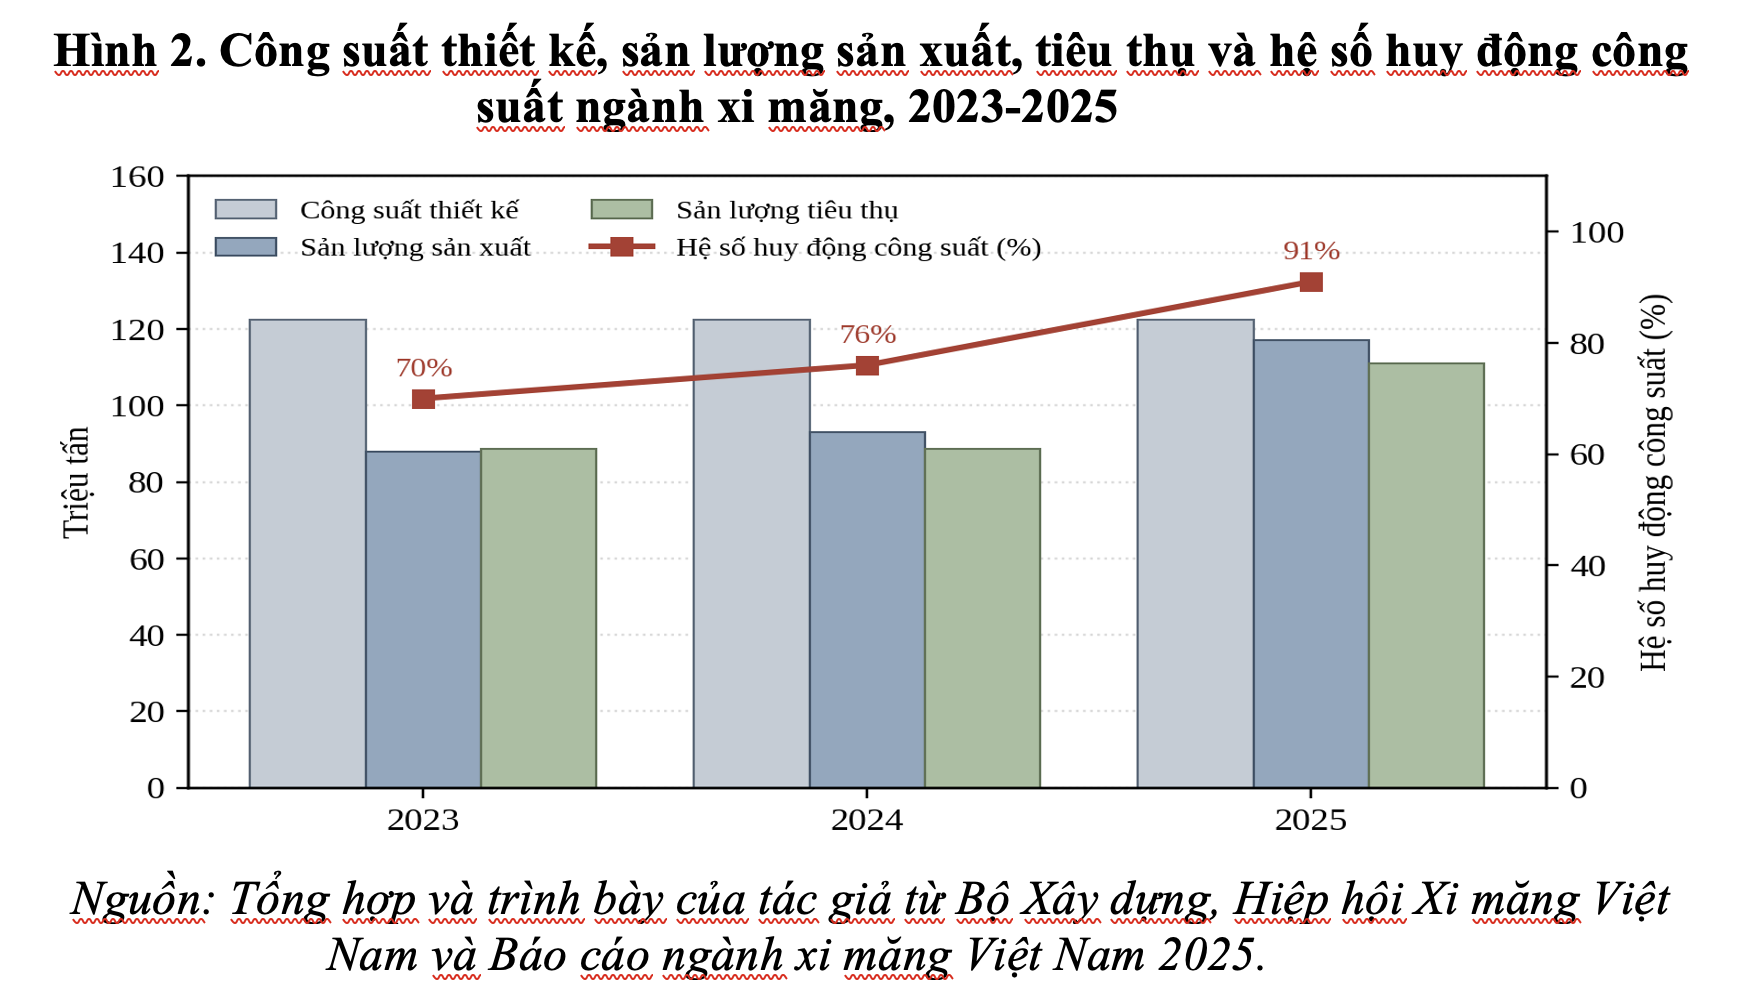
Cả nước hiện có 92 dây chuyền với tổng công suất thiết kế khoảng 122,34 triệu tấn/năm, theo số liệu của Bộ Xây dựng và Hiệp hội Xi măng Việt Nam (một số nguồn phân tích ghi nhận mức 125,64 triệu tấn/năm vào cuối năm 2024). Trong khi đó, tổng cầu năm 2024 chỉ khoảng 88,7 triệu tấn – dư khoảng 30% công suất. Tình trạng mất cân đối còn nghiêm trọng hơn ở cấp vùng: miền Bắc và Bắc Trung Bộ chiếm khoảng 60,6% tổng công suất, với cung gấp 2,3 lần cầu của vùng.
Năm 2025 ghi nhận sự phục hồi rõ rệt. Tổng sản lượng sản xuất vượt 117 triệu tấn, tiêu thụ đạt trên 111 triệu tấn, đưa hệ số huy động công suất lên khoảng 91% so với mức khoảng 70-77% trong các năm trước; xuất khẩu xi măng và clinker đạt trên 37 triệu tấn. Riêng nửa đầu năm 2025, tiêu thụ nội địa đạt 54,56 triệu tấn, tăng 27% so với cùng kỳ. Đà phục hồi tiếp diễn sang năm 2026 với sản lượng xuất khẩu tháng 1/2026 đạt 3,66 triệu tấn, tăng 67,6% so với cùng kỳ, và quý I/2026 tiệm cận 10 triệu tấn (Hình 2).
Động lực chính của cầu nội địa đến từ đầu tư công với các dự án hạ tầng quy mô lớn: đường sắt tốc độ cao Bắc – Nam, sân bay Long Thành và mạng lưới đường cao tốc. Tuy nhiên, ở kênh xuất khẩu, rào cản phòng vệ thương mại đang gia tăng. Philippines duy trì thuế chống bán phá giá đối với xi măng Việt Nam ở biên độ 2%-23,33% (NCL Trading 2% tương đương 0,82 USD/tấn; Vissai Ninh Bình 10,16% tương đương 4,03 USD/tấn) và ngày 23/7/2026 tiếp tục bác đơn kháng nghị, duy trì thuế đến năm 2028.
Như vậy, sự phục hồi của năm 2025–2026 là thực chất nhưng chưa vững chắc: hệ số huy động công suất tăng mạnh chủ yếu nhờ cầu nội địa và xuất khẩu tăng về khối lượng, trong khi giá bán vẫn ở mức thấp. Nhiều doanh nghiệp lựa chọn chiến lược giảm giá bán và tăng chiết khấu để đẩy sản lượng – một chiến lược giúp cải thiện doanh thu nhưng không nhất thiết cải thiện hiệu quả sử dụng vốn.
2.4. Tiến trình tái cơ cấu ngành: trường hợp VICEM
Tổng công ty Xi măng Việt Nam (VICEM) là tâm điểm của tiến trình tái cơ cấu ngành xi măng. Năm 2024, VICEM lỗ hợp nhất khoảng 1.400 tỷ đồng, lỗ lũy kế cuối năm vượt 2.600 tỷ đồng. Năm 2025, theo báo cáo tài chính hợp nhất đã kiểm toán, doanh thu thuần đạt 24.631 tỷ đồng (tăng 8%), lãi gộp 2.751 tỷ đồng (tăng 62%), nhưng vẫn lỗ sau thuế hơn 158 tỷ đồng – năm thua lỗ thứ ba liên tiếp; lỗ lũy kế đến ngày 31/12/2025 tăng lên hơn 3.408 tỷ đồng.
Nghiêm trọng hơn, ba công ty con (Vicem Tam Điệp, Vicem Sông Thao và Xi măng Hạ Long) có tổng lỗ lũy kế 8.054 tỷ đồng vào cuối năm 2025, tăng từ mức 7.188 tỷ đồng vào cuối năm 2024; nợ ngắn hạn vượt tài sản ngắn hạn 7.465 tỷ đồng; Xi măng Miền Trung và Xi măng Hạ Long có vốn chủ sở hữu âm. VICEM đang triển khai Đề án cơ cấu lại giai đoạn 2021-2025 theo Quyết định số 528/QĐ-BXD ngày 11/6/2024, với lộ trình thoái vốn tại 15 đơn vị theo định hướng tập trung vào ngành nghề cốt lõi.
3. Khung phân tích ROCE – WACC – EVA: cơ sở luận chứng cho giải pháp
Điểm xuất phát của mọi giải pháp phải là việc nhận diện đúng bản chất của vấn đề. Kết quả nghiên cứu thực trạng cho thấy vấn đề của ngành xi măng không nằm ở doanh thu mà ở hiệu quả sử dụng vốn. Điều này được thể hiện rõ nhất qua khung phân tích giá trị kinh tế gia tăng (Economic Value Added – EVA):
EVA = (ROCE – WACC) × Vốn sử dụng
Trong đó, chi phí sử dụng vốn bình quân được xác định theo công thức WACC = wₑ × rₑ + w_d × r_d × (1 – t), với chi phí vốn chủ sở hữu rₑ được ước lượng theo mô hình định giá tài sản vốn (CAPM): rₑ = R_f + β × ERP, cộng phần bù rủi ro quốc gia.
Các tham số cho thị trường Việt Nam giai đoạn 2025 như sau: lãi suất phi rủi ro (lợi suất trái phiếu chính phủ kỳ hạn 10 năm) ở mức 2,77%/năm tại phiên đấu thầu đầu năm 2025 và tăng lên trên 3% vào giữa năm, vượt đỉnh 3,22% của tháng 10/2023 do áp lực từ kế hoạch phát hành 500.000 tỷ đồng trái phiếu chính phủ; phần bù rủi ro thị trường trưởng thành khoảng 4-5% cộng phần bù rủi ro quốc gia của Việt Nam theo dữ liệu Damodaran; hệ số beta lấy theo ngành vật liệu xây dựng, điều chỉnh theo đòn bẩy thực tế của doanh nghiệp Việt Nam. Kết quả ước tính cho thấy WACC của ngành ở mức khoảng 10-13% (Bảng 4).
Bảng 4. Khung so sánh ROCE – WACC và giá trị kinh tế gia tăng của ngành xi măng Việt Nam
| Chỉ tiêu | Giá trị tham chiếu | Diễn giải |
| ROCE ngành (2023–2024) | 2,5–2,8% | Sinh lời trên vốn sử dụng rất thấp |
| Lãi suất phi rủi ro (TPCP 10 năm) | 2,77% → trên 3% | Nền tảng ước lượng chi phí vốn |
| Phần bù rủi ro thị trường | 4–5% (+ rủi ro quốc gia) | Theo dữ liệu Damodaran |
| WACC ước tính | 10–13% | Chi phí sử dụng vốn bình quân |
| Chênh lệch ROCE – WACC | –7 đến –10 điểm % | EVA âm, hủy hoại giá trị cổ đông |
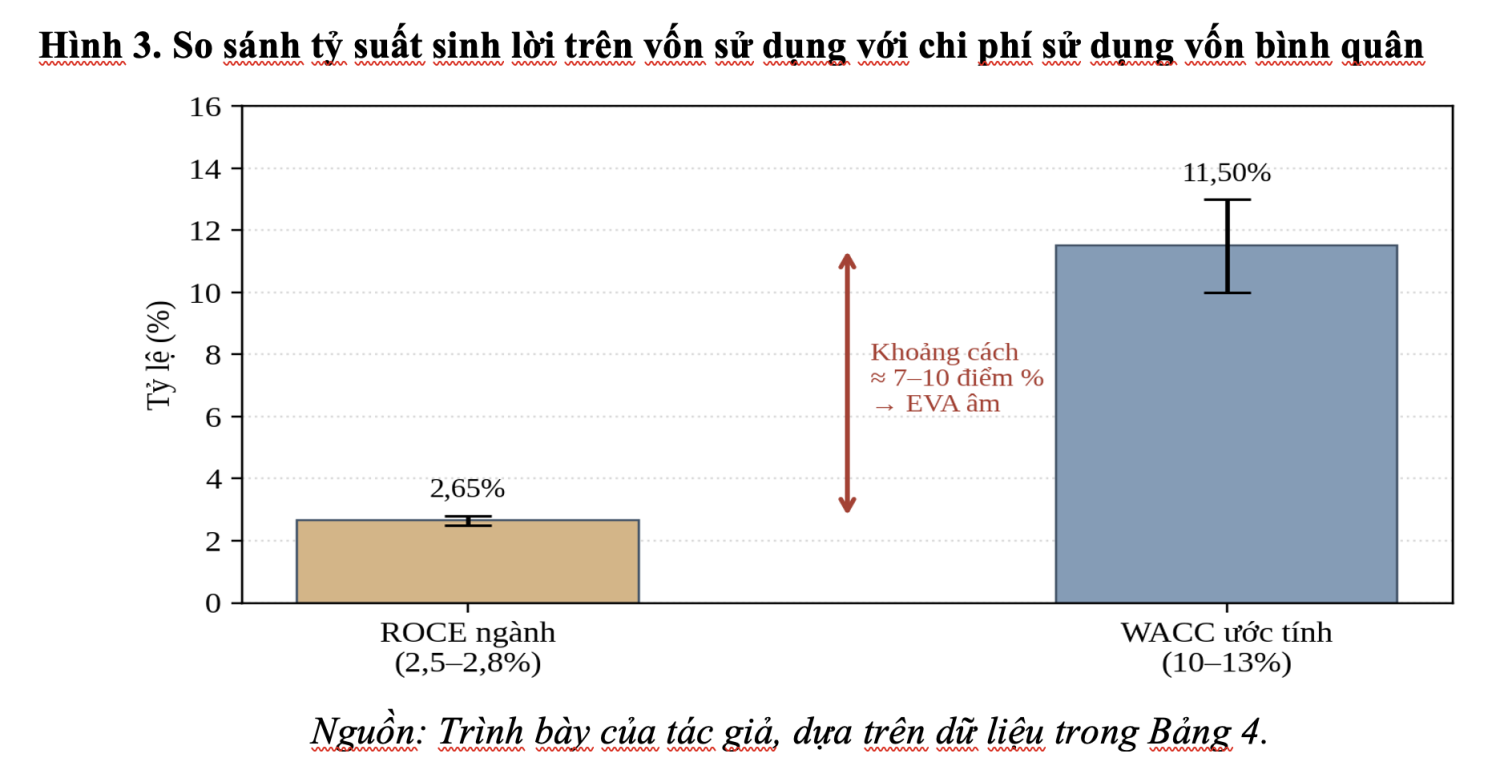
Hình 3 truyền tải thông điệp trung tâm của bài viết: với ROCE chỉ 2,5–2,8%, trong khi WACC ước tính 10–13%, khoảng cách âm khoảng 7–10 điểm phần trăm cho thấy, toàn ngành đang hủy hoại giá trị chứ không đơn thuần là sinh lời thấp. Mỗi đồng vốn đầu tư vào ngành hiện đang tạo ra ít giá trị hơn so với chi phí huy động chính xác của đồng vốn đó.
Hệ quả về mặt chiến lược rất quan trọng: chiến lược giảm giá bán và tăng chiết khấu để đẩy sản lượng, giữ thị phần – vốn đang được nhiều doanh nghiệp áp dụng – không giải quyết được gốc rễ của vấn đề. Doanh thu có thể tăng, nhưng nếu ROCE vẫn dưới WACC thì doanh nghiệp càng mở rộng quy mô thì giá trị bị hủy hoại càng lớn. Giải pháp đúng phải tác động đồng thời vào hai vế của khung EVA: nâng tử số (lợi nhuận trên vốn sử dụng) và hạ mẫu số (giảm vốn tồn đọng và chi phí vốn). Năm nhóm giải pháp trình bày dưới đây được thiết kế theo logic này.
4. Các nhóm giải pháp nâng cao hiệu quả sử dụng vốn
4.1. Nhóm giải pháp tái cấu trúc nợ vay
Chỉ thị số 28/CT-TTg ngày 26/8/2024 đã tạo cơ sở pháp lý quan trọng khi yêu cầu cơ cấu lại thời hạn trả nợ và điều chỉnh giảm mặt bằng lãi suất cho vay đối với doanh nghiệp xi măng, sắt thép và vật liệu xây dựng. Trên nền tảng đó, ba công cụ được khuyến nghị.
Cơ cấu lại kỳ hạn nợ.Đối với các doanh nghiệp có dòng tiền yếu, cần chủ động đàm phán giãn nợ và điều chỉnh cơ cấu từ nợ vay ngắn hạn sang nợ vay dài hạn nhằm khắc phục tình trạng vốn lưu động ròng âm, đồng thời tránh nguy cơ bị chuyển sang nhóm nợ xấu. Hiệu quả của biện pháp này đã được kiểm chứng: chi phí lãi vay của HT1 năm 2024 giảm 42% nhờ giảm dư nợ vay kết hợp với mặt bằng lãi suất hạ, góp phần quyết định đưa lợi nhuận sau thuế tăng gấp 3,3 lần.
Hoán đổi nợ thành vốn cổ phần.Đối với các đơn vị có vốn chủ sở hữu âm như Xi măng Miền Trung và Xi măng Hạ Long, việc hoán đổi nợ thành vốn cổ phần với chủ nợ hoặc công ty mẹ là giải pháp căn cơ để đưa vốn chủ sở hữu về dương, giảm gánh nặng lãi vay và khôi phục điều kiện tiếp cận tín dụng. Đây cũng là hướng phù hợp với Đề án cơ cấu lại VICEM giai đoạn 2021–2025.
Phát hành trái phiếu xanh và tiếp cận tín dụng xanh.Khung pháp lý cho trái phiếu xanh đã được xác lập tại Điều 150 Luật Bảo vệ môi trường năm 2020 và tại Nghị định số 08/2022/NĐ-CP. Thực tiễn đã có thương vụ thành công: Vietcombank phát hành 2.000 tỷ đồng trái phiếu xanh ngày 14/11/2024 theo Bộ nguyên tắc trái phiếu xanh của ICMA. Tuy nhiên, theo FiinRatings, trái phiếu xanh mới chiếm dưới 2% tổng giá trị phát hành trái phiếu doanh nghiệp năm 2024 – vừa phản ánh khoảng trống vừa cho thấy cơ hội. Doanh nghiệp xi măng cần xây dựng khung trái phiếu xanh chuẩn hóa để tài trợ các dự án phát điện tận dụng nhiệt khí thải và đồng xử lý chất thải với chi phí vốn ưu đãi. Song song đó, Ngân hàng Nhà nước đã ban hành khung quản lý rủi ro môi trường – xã hội trong hoạt động cấp tín dụng (hiệu lực từ ngày 01/6/2023) và Đề án ngân hàng xanh theo Quyết định số 1604/QĐ-NHNN.
4.2. Nhóm giải pháp tối ưu hóa chu kỳ luân chuyển vốn lưu động
Cơ sở học thuật của nhóm giải pháp này là phát hiện của Baños-Caballero, García-Teruel và Martínez-Solano (2014) về quan hệ phi tuyến hình chữ U ngược giữa mức đầu tư vào vốn lưu động và hiệu quả doanh nghiệp: tồn tại một mức vốn lưu động tối ưu cân bằng giữa chi phí và lợi ích. Deloof (2003) chứng minh quan hệ ngược chiều giữa chu kỳ chuyển hóa tiền mặt và khả năng sinh lời; Enqvist, Graham và Nikkinen (2014) nhấn mạnh vai trò của quản trị vốn lưu động gia tăng đáng kể trong giai đoạn suy thoái, khi chi phí tài trợ ngoại sinh tăng cao – đúng bối cảnh của ngành xi măng Việt Nam.
Hàm ý quan trọng là mục tiêu không phải cắt giảm vốn lưu động tới mức thấp nhất mà là đưa chu kỳ chuyển hóa tiền mặt về vùng tối ưu: quá thấp gây gián đoạn sản xuất và mất chiết khấu thanh toán, quá cao gây chôn vốn và tăng chi phí tài trợ. Bảng 5 cung cấp các mốc tham chiếu quốc tế.
Bảng 5. Chu kỳ chuyển hóa tiền mặt của một số doanh nghiệp xi măng lớn trên thế giới
(Đơn vị: ngày)
| Doanh nghiệp | Kỳ báo cáo | DSO | DIO | DPO | CCC |
| UltraTech Cement (Ấn Độ) | FY 3/2026 | 25,79 | 169,46 | 171,92 | 23,33 |
| UltraTech Cement (Ấn Độ) | Quý 6/2026 | 22,83 | 192,39 | 203,15 | 12,07 |
| Heidelberg Materials (Đức) | 6T/2024 | 42,22 | 130,14 | 147,34 | 25,02 |
| Trung vị ngành vật liệu xây dựng | – | – | – | – | 75,35 |
Số liệu tại Bảng 5 cho thấy, các doanh nghiệp dẫn đầu ngành đạt chu kỳ chuyển hóa tiền mặt chỉ 12-25 ngày, thấp hơn nhiều so với trung vị ngành vật liệu xây dựng là 75,35 ngày. Điều đáng chú ý là họ đạt được kết quả này không phải bằng cách giảm tồn kho (số ngày tồn kho của UltraTech lên tới 169–192 ngày) mà bằng năng lực đàm phán kéo dài kỳ trả tiền cho nhà cung cấp lên mức tương đương hoặc cao hơn số ngày tồn kho. Đây là bài học trực tiếp dành cho doanh nghiệp Việt Nam.
Các công cụ triển khai cụ thể bao gồm: áp dụng mô hình quản trị tồn kho đúng thời điểm (JIT) và tồn kho do nhà cung cấp quản lý (VMI) đối với nguyên liệu đầu vào; sử dụng tài trợ chuỗi cung ứng, bao thanh toán và chiết khấu hóa đơn để rút ngắn kỳ thu tiền mà không siết chặt điều kiện bán hàng với khách hàng; thiết lập hạn mức tín dụng thương mại theo xếp hạng rủi ro từng đại lý thay vì áp dụng chính sách bán chịu đồng loạt; và tận dụng cửa sổ thuế xuất khẩu clinker 5% đến hết năm 2026 để giải phóng hàng tồn kho, thu hồi vốn.
4.3. Nhóm giải pháp quản trị chi phí sử dụng vốn gắn với EVA
Nếu hai nhóm giải pháp trên tác động chủ yếu vào lượng vốn sử dụng, thì nhóm giải pháp này tác động vào giá vốn. Bốn hướng được đề xuất.
Chuyển đổi cơ cấu vốn theo hướng giảm tỷ trọng nợ vay lãi suất cao, tận dụng mặt bằng lãi suất đang thuận lợi để tái tài trợ các khoản vay cũ; đối với doanh nghiệp có ROCE thấp hơn WACC, ưu tiên sử dụng dòng tiền để trả nợ thay vì mở rộng đầu tư.
Nâng cao chất lượng quản trị công ty và minh bạch trong công bố thông tin, bao gồm công bố thông tin môi trường – xã hội – quản trị (ESG) và xây dựng xếp hạng tín nhiệm độc lập, nhằm giảm phần bù rủi ro trong chi phí vốn chủ sở hữu và chi phí vay. Đây đồng thời là điều kiện tiên quyết để tiếp cận trái phiếu xanh và tín dụng xanh nêu tại mục 4.1.
Đưa EVA vào hệ thống chỉ tiêu đánh giá kết quả hoạt động và cơ chế lương thưởng của ban điều hành, thay vì chỉ sử dụng các chỉ tiêu về doanh thu, sản lượng hoặc lợi nhuận tuyệt đối. Đây là thay đổi mang tính nền tảng, buộc quyết định đầu tư phải vượt ngưỡng chi phí vốn.
Rà soát danh mục tài sản, thanh lý tài sản không sinh lời và các khoản đầu tư ngoài ngành nhằm giảm quy mô vốn sử dụng (mẫu số) trong công thức EVA. Định hướng “làm xi măng phải tập trung cho xi măng” của VICEM là một ví dụ điển hình.
4.4. Nhóm giải pháp ứng dụng công nghệ nâng cao năng suất sử dụng vốn cố định
Do đặc thù tài sản cố định chiếm tỷ trọng chi phối trong tổng tài sản, việc nâng cao hiệu suất khai thác tài sản cố định là con đường trực tiếp nhất để cải thiện tử số của ROCE.
Kinh nghiệm quốc tế.Chương trình “Plants of Tomorrow” của Holcim, triển khai từ năm 2019 tại hơn 100 nhà máy ở khoảng 40-50 quốc gia, cho thấy các nhà máy đạt chứng nhận có hiệu quả vận hành cao hơn 15-20% so với các nhà máy truyền thống. Công cụ bảo trì dự đoán ứng dụng trí tuệ nhân tạo (M-PREDICT phối hợp với C3 AI, mở rộng ra 45 nhà máy và giám sát 3.000 cảm biến từ tháng 5/2023) mang lại kết quả cụ thể: giảm 6% chi phí bảo trì đặc thù, tăng 40% thời gian trung bình giữa các sự cố và tăng 1,2 điểm phần trăm mức độ khả dụng của thiết bị. Holcim đã triển khai khoảng 2.300 ứng dụng số tại hơn 100 nhà máy, bao gồm bản sao số (digital twin), tối ưu hóa lò nung bằng trí tuệ nhân tạo và thị giác máy tính.
Ứng dụng tại Việt Nam.Ba hướng ưu tiên. Thứ nhất, hoàn tất lắp đặt hệ thống phát điện tận dụng nhiệt khí thải cho 28 dây chuyền còn lại theo yêu cầu bắt buộc của Quyết định số 1266/QĐ-TTg, giải pháp vừa giảm chi phí điện tự dùng vừa giảm phát thải (hệ thống tại Vicem Tam Điệp giảm khoảng 26.000 tấn CO₂ mỗi năm). Thứ hai, đẩy mạnh đồng xử lý chất thải làm nhiên liệu thay thế: INSEE Việt Nam đã đầu tư khoảng 12 triệu USD tại nhà máy Hòn Chông, đạt tỷ lệ thay thế nhiệt gần 50% – cao nhất ngành – với tỷ lệ clinker chỉ 53,5%; trong khi toàn ngành mới có 15/61 nhà máy sử dụng nhiên liệu thay thế, với tỷ lệ bình quân 3–4%. Thứ ba, số hóa vận hành thông qua hệ thống điều khiển tiên tiến, bảo trì dự đoán và tối ưu hóa lò nung.
Điểm cần nhấn mạnh là các giải pháp này mang lại lợi ích kép trong bối cảnh mới: vừa hạ giá thành thông qua việc tiết kiệm nhiên liệu và điện năng, vừa giảm cường độ phát thải, qua đó giảm nghĩa vụ tài chính phát sinh từ CBAM và hạn ngạch phát thải trong nước. Giảm tỷ lệ clinker trong xi măng bằng cách tăng sử dụng phụ gia như tro bay và xỉ lò cao là đòn bẩy có chi phí thấp nhất và cần được ưu tiên triển khai ngay.
4.5. Nhóm giải pháp tái cơ cấu ngành theo kinh nghiệm quốc tế
Nhóm giải pháp này vượt khỏi phạm vi của từng doanh nghiệp riêng lẻ, đòi hỏi sự phối hợp giữa doanh nghiệp và cơ quan quản lý nhà nước, nhưng lại có ý nghĩa quyết định vì dư cung cấu trúc là nguyên nhân gốc rễ khiến ROCE thấp hơn WACC.
Bảng 6. Kinh nghiệm quốc tế về tái cơ cấu ngành xi măng và bài học cho Việt Nam
| Quốc gia | Chính sách và kết quả | Bài học cho Việt Nam |
| Trung Quốc | Cải cách trọng cung từ 2016: cắt công suất lạc hậu, dừng lò luân phiên mùa đông (peak-shifting), cấm phê duyệt dự án mới. Sản lượng giảm từ đỉnh 2.492 triệu tấn (2014) xuống 1.825 triệu tấn (2024), giảm 26,8%. NDRC đặt trần công suất clinker 1,8 tỷ tấn/năm, dùng hiệu suất năng lượng làm tiêu chí đóng/mở dây chuyền | Xây dựng cơ chế cắt hoặc hoán đổi công suất; lấy hiệu suất năng lượng làm điều kiện vận hành; áp dụng dừng lò luân phiên để cân đối cung cầu, bảo vệ giá bán |
| Ấn Độ | Hợp nhất thông qua mua bán sáp nhập: UltraTech đạt công suất khoảng 192 triệu tấn/năm (mục tiêu 240,76 triệu tấn vào FY2028); Adani/Ambuja vượt 100 triệu tấn/năm. ROCE của UltraTech duy trì 9,7–12%, cao hơn trung bình ngành | Khuyến khích mua bán sáp nhập, hợp nhất các dây chuyền nhỏ, công nghệ lạc hậu để nâng năng lực định giá và tối ưu chi phí logistics |
| Nhật Bản, Hàn Quốc | Mô hình đồng xử lý chất thải làm nhiên liệu ở tỷ lệ cao; chính sách hỗ trợ tiết kiệm năng lượng | Hoàn thiện hành lang pháp lý cho đồng xử lý chất thải, coi đây là dịch vụ môi trường có thu |
Đối chiếu với Việt Nam, ba khuyến nghị chính sách được rút ra: cần cơ chế kiểm soát công suất gắn với tiêu chí hiệu suất năng lượng, coi đây là điều kiện tồn tại của dây chuyền thay vì để thị trường tự điều chỉnh qua thua lỗ kéo dài; khuyến khích hợp nhất các dây chuyền quy mô nhỏ, công nghệ cũ thông qua mua bán sáp nhập – hướng đi phù hợp với chủ trương tái cơ cấu VICEM; nghiên cứu áp dụng cơ chế dừng lò luân phiên có điều phối để cân đối cung cầu, giữ ổn định giá bán thay vì để các doanh nghiệp cạnh tranh giảm giá làm xói mòn biên lợi nhuận toàn ngành.
5. Kết luận
Bài viết đã phân tích bối cảnh thị trường mới của ngành xi măng Việt Nam trong giai đoạn 2025-2026 và đề xuất hệ thống giải pháp nhằm nâng cao hiệu quả sử dụng vốn. Ba kết luận chính được rút ra.
Thứ nhất, bối cảnh mới vừa mang lại cơ hội vừa đặt ra những thách thức chưa từng có. Cơ hội đến từ giá than hạ nhiệt, cầu nội địa phục hồi mạnh với hệ số huy động công suất tăng lên khoảng 91% và cửa sổ chính sách thuế xuất khẩu clinker ở mức 5% đến hết năm 2026. Thách thức đến từ giá điện tăng liên tục, dư cung cấu trúc khoảng 30% công suất vẫn hiện hữu, rào cản phòng vệ thương mại gia tăng, và đặc biệt là áp lực chuyển đổi xanh trở thành ràng buộc pháp lý và chi phí bắt buộc từ năm 2026 với CBAM và cơ chế hạn ngạch phát thải trong nước, trong đó ngành xi măng chiếm gần 29% tổng hạn ngạch quốc gia.
Thứ hai, bản chất của vấn đề trong ngành không nằm ở doanh thu mà ở hiệu quả sử dụng vốn. Với ROCE 2,5-2,8% thấp hơn WACC ước tính 10-13%, toàn ngành đang trong trạng thái hủy hoại giá trị. Điều này hàm ý rằng chiến lược giảm giá để đẩy sản lượng, giữ thị phần không giải quyết được gốc rễ; giải pháp phải đồng thời nâng lợi nhuận trên vốn và giảm vốn tồn đọng cũng như chi phí vốn.
Thứ ba, năm nhóm giải pháp đề xuất – tái cấu trúc nợ vay, tối ưu hóa chu kỳ luân chuyển vốn lưu động, quản trị chi phí vốn gắn với EVA, ứng dụng công nghệ nâng cao năng suất vốn cố định, và tái cơ cấu ngành – có mối liên hệ hữu cơ. Đáng chú ý, các giải pháp công nghệ xanh mang lại lợi ích kép trong bối cảnh mới: vừa hạ giá thành vừa giảm nghĩa vụ carbon, biến áp lực chuyển đổi xanh từ gánh nặng chi phí thành cơ hội cải thiện hiệu quả sử dụng vốn.
Tài liệu tham khảo:
Baños-Caballero, S., García-Teruel, P. J., & Martínez-Solano, P. (2012). How does working capital management affect the profitability of Spanish SMEs? Small Business Economics, 39(2), 517–529.
Baños-Caballero, S., García-Teruel, P. J., & Martínez-Solano, P. (2014). Working capital management, corporate performance, and financial constraints. Journal of Business Research, 67(3), 332–338.
Bộ Nông nghiệp và Môi trường (2026). Quyết định số 699/QĐ-BNNMT ngày 27/02/2026 về việc phân bổ hạn ngạch phát thải khí nhà kính thí điểm giai đoạn 2025–2026.
Bộ Xây dựng (2024). Quyết định số 528/QĐ-BXD ngày 11/6/2024 phê duyệt Đề án cơ cấu lại Tổng công ty Xi măng Việt Nam giai đoạn 2021–2025.
Chính phủ (2022). Nghị định số 06/2022/NĐ-CP ngày 07/01/2022 về giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ozone.
Chính phủ (2022). Nghị định số 08/2022/NĐ-CP ngày 10/01/2022 quy định chi tiết một số điều của Luật Bảo vệ môi trường.
Chính phủ (2025). Nghị định số 72/2025/NĐ-CP ngày 28/3/2025 quy định về cơ chế và thời hạn điều chỉnh giá bán lẻ điện bình quân.
Chính phủ (2025). Nghị định số 108/2025/NĐ-CP ngày 19/5/2025 về biểu thuế xuất khẩu và biểu thuế nhập khẩu ưu đãi.
Damodaran, A. (2025). Country risk premiums and cost of capital by industry (Building Materials): New York University, Stern School of Business.
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3–4), 573–588.
Enqvist, J., Graham, M., & Nikkinen, J. (2014). The impact of working capital management on firm profitability in different business cycles: Evidence from Finland. Research in International Business and Finance, 32, 36–49.
European Union (2023). Regulation (EU) 2023/956 establishing a carbon border adjustment mechanism—Official Journal of the European Union.
Global Cement Association – GCCA (2024). Global cement and concrete industry statistics.
Hiệp hội Xi măng Việt Nam – VNCA (2025). Báo cáo ngành xi măng Việt Nam năm 2025. Hà Nội.
Holcim (2024). Plants of Tomorrow: Digital transformation results. Zurich.
Quốc hội (2020). Luật Bảo vệ môi trường năm 2020.
Thủ tướng Chính phủ (2020). Quyết định số 1266/QĐ-TTg ngày 18/8/2020 phê duyệt Chiến lược phát triển vật liệu xây dựng Việt Nam thời kỳ 2021–2030, định hướng đến năm 2050.
Thủ tướng Chính phủ (2024). Chỉ thị số 28/CT-TTg ngày 26/8/2024 về một số giải pháp tháo gỡ khó khăn, thúc đẩy sản xuất, tiêu thụ xi măng, sắt thép và vật liệu xây dựng.
Thủ tướng Chính phủ (2024). Quyết định số 13/2024/QĐ-TTg ngày 13/8/2024 ban hành danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính.
Thủ tướng Chính phủ (2025). Quyết định số 232/QĐ-TTg ngày 24/01/2025 phê duyệt Đề án thành lập và phát triển thị trường carbon tại Việt Nam.