
Policy implementation capacity of tax authorities in the context of abolishing presumptive taxation for household businesses in Vietnam
ThS. Trần Thị Kim Ánh
Phân hiệu Học viện Hành chính và Quản trị công tại TP. Hồ Chí Minh
Email: anhttk@apag.edu.vn
(Quanlynhanuoc.vn) – Việc xóa bỏ phương pháp thuế khoán đối với hộ kinh doanh từ ngày 01/01/2026 là một bước đổi mới quan trọng trong quản lý nhà nước về thuế, chuyển từ cơ chế ấn định sang tự khai, tự nộp và quản lý dựa trên dữ liệu, tuân thủ và rủi ro. Thay đổi này đặt ra yêu cầu đối với năng lực thực thi của cơ quan thuế trên sáu phương diện: thể chế hóa, quản trị dữ liệu, quản lý rủi ro, hỗ trợ tuân thủ, phối hợp liên cơ quan và phản hồi chính sách. Kết quả thực thi phụ thuộc vào khả năng chuyển quy định thành quy trình thống nhất và dữ liệu tin cậy. Trên cơ sở đó, bài viết đề xuất một số hàm ý chính sách nhằm nâng cao năng lực thực thi của cơ quan thuế và năng lực tuân thủ của hộ kinh doanh.
Từ khóa: Thuế khoán; hộ kinh doanh; năng lực thực thi; quản lý thuế; tuân thủ thuế.
Abstract: The abolition of presumptive taxation for household businesses from 1 January 2026 marks a significant reform in state administration of taxation, shifting from assessed liability to self-declaration, self-payment, and management based on data, compliance, and risk. This shift places new demands on the implementation capacity of tax authorities across six dimensions: institutionalisation, data governance, risk management, compliance support, inter-agency coordination, and policy feedback. Implementation outcomes depend on the ability to translate rules into consistent procedures and reliable data. The article proposes some policy implications aimed at strengthening both the implementation capacity of tax authorities and the compliance capacity of household businesses.
Keywords: Presumptive taxation; household businesses; implementation capacity; tax administration; tax compliance.
1. Đặt vấn đề
Hộ kinh doanh là một bộ phận của khu vực kinh tế tư nhân; đồng thời, là nhóm đối tượng có quy mô lớn và đặc thù trong quản lý thuế. Trong thời gian dài, phương pháp thuế khoán được áp dụng như một giải pháp quản lý phù hợp với điều kiện thông tin, năng lực kế toán và mức độ tuân thủ của hộ kinh doanh. Tuy nhiên, sự phát triển nhanh của kinh tế số, thương mại điện tử, thanh toán không dùng tiền mặt, hóa đơn điện tử và quản trị nhà nước dựa trên dữ liệu đang làm thay đổi căn bản điều kiện vận hành của quản lý thuế. Trong bối cảnh đó, những giới hạn của thuế khoán về tính minh bạch, khả năng kiểm chứng doanh thu, công bằng giữa các chủ thể và hiệu quả quản lý ngày càng trở nên rõ nét.
Nghị quyết số 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân xác định nhiệm vụ xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026; đồng thời, nhấn mạnh yêu cầu số hóa, minh bạch hóa và đơn giản hóa chế độ kế toán, thuế đối với khu vực này. Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội tiếp tục cụ thể hóa chủ trương này, tạo cơ sở cho việc chuyển đổi phương thức quản lý thuế đối với hộ kinh doanh. Trên cơ sở đó, Chính phủ ban hành Nghị định số 68/2026/NĐ-CP ngày 05/3/2026 quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; văn bản này quy định các nội dung về khai thuế, tính thuế, nộp thuế, sử dụng hóa đơn điện tử, quản lý hoạt động kinh doanh trên nền tảng thương mại điện tử và trách nhiệm của cơ quan thuế. Nghị định số 141/2026/NĐ-CP của Chính phủ về sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp và có hiệu lực từ ngày 01/01/2026.
Về bản chất, việc xóa bỏ thuế khoán không chỉ là thay đổi phương thức xác định nghĩa vụ thuế mà còn kéo theo sự thay đổi trong phương thức quản lý của cơ quan thuế. Từ chỗ dựa nhiều hơn vào mức doanh thu và số thuế được xác định theo phương pháp khoán, quản lý thuế đối với hộ kinh doanh chuyển mạnh sang khai thác thông tin, dữ liệu, hóa đơn điện tử, tự khai, tự nộp, quản lý tuân thủ và quản lý rủi ro. Luật Quản lý thuế hiện hành cũng quy định cơ quan thuế hỗ trợ hộ kinh doanh, cá nhân kinh doanh thực hiện khai thuế trên cơ sở dữ liệu quản lý thuế và thông tin do người nộp thuế cung cấp. Do đó, vấn đề đặt ra không chỉ là khả năng thích ứng của hộ kinh doanh mà còn là năng lực của cơ quan thuế trong việc chuyển hóa các quy định mới thành quy trình quản lý thống nhất, dữ liệu có chất lượng và các biện pháp hỗ trợ, giám sát phù hợp với từng nhóm người nộp thuế.
Từ góc độ quản lý công, sự thay đổi này đặt ra ba vấn đề cần được xem xét. Thứ nhất, năng lực thực thi của cơ quan thuế cần bao gồm những thành tố nào trong điều kiện quản lý thuế ngày càng dựa nhiều hơn vào dữ liệu và công nghệ? Thứ hai, cơ quan thuế cần tổ chức hỗ trợ và quản lý tuân thủ như thế nào để vừa tạo điều kiện cho hộ kinh doanh thực hiện đúng nghĩa vụ, vừa nhận diện và xử lý các trường hợp có rủi ro? Thứ ba, khoảng cách giữa yêu cầu của chính sách và năng lực thực thi trên thực tế có thể phát sinh ở những khâu nào và cần được thu hẹp bằng những giải pháp nào?
Từ đó, khoảng trống nghiên cứu không chỉ nằm ở việc xem xét tác động của việc xóa bỏ thuế khoán đối với hộ kinh doanh mà còn ở việc nhận diện những yêu cầu mới đối với năng lực thực thi chính sách của cơ quan thuế trong quá trình chuyển đổi phương thức quản lý. Hiệu quả của cải cách vì vậy cần được xem xét không chỉ qua kết quả thu ngân sách mà còn qua khả năng bảo đảm tuân thủ, tính minh bạch, sự nhất quán trong thực thi, mức độ thuận lợi của người nộp thuế và chi phí tuân thủ. Trên cơ sở đó, bài viết tập trung phân tích những yêu cầu đặt ra đối với năng lực thực thi của cơ quan thuế khi xóa bỏ thuế khoán đối với hộ kinh doanh; từ đó, đề xuất một số hàm ý nhằm nâng cao năng lực tổ chức thực hiện và hỗ trợ hộ kinh doanh thích ứng với phương thức quản lý thuế mới.
Bài viết sử dụng phương pháp phân tích chính sách, phân tích tài liệu và xử lý số liệu thứ cấp. Nguồn tư liệu gồm ba nhóm: các văn bản của Đảng, Quốc hội và Chính phủ liên quan đến phát triển kinh tế tư nhân và đổi mới quản lý thuế đối với hộ kinh doanh; các nghiên cứu về thực thi chính sách, quản lý tuân thủ và quản lý thuế; cùng các số liệu, báo cáo về quá trình triển khai chính sách và những vấn đề đặt ra đối với hộ kinh doanh. Bài viết không nhằm đo lường định lượng mức độ năng lực hiện có của cơ quan thuế mà tập trung nhận diện những yêu cầu mới và các khoảng cách về năng lực thực thi phát sinh từ sự thay đổi phương thức quản lý thuế.
2. Nhận diện năng lực thực thi chính sách của cơ quan thuế đối với hộ kinh doanh
Năng lực thực thi chính sách của cơ quan thuế đối với hộ kinh doanh cần được tiếp cận như một năng lực quản trị công, thay vì chỉ được hiểu là khả năng thực hiện các nghiệp vụ thu, khai, nộp, kiểm tra và xử lý vi phạm về thuế. Về bản chất, đây là khả năng của cơ quan thuế trong việc chuyển hóa mục tiêu, quy định và công cụ của chính sách thành các hoạt động quản lý cụ thể; đồng thời, tạo ra những thay đổi thực tế về hành vi tuân thủ của người nộp thuế. Cách tiếp cận này gắn với bối cảnh Việt Nam chuyển từ quản lý hộ kinh doanh bằng phương pháp thuế khoán sang cơ chế tự khai, tự tính, tự nộp. Nghị quyết số 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị xác định khu vực kinh tế tư nhân có hơn 5 triệu hộ kinh doanh và nhấn mạnh yêu cầu xóa bỏ hình thức thuế khoán, đẩy mạnh số hóa và đơn giản hóa chế độ kế toán, thuế đối với hộ kinh doanh.
Sự thay đổi này đặt ra một vấn đề lý luận: năng lực thực thi chính sách của cơ quan thuế không thể giữ nguyên khi bản thân phương thức quản lý thuế đã thay đổi về chất. Trong mô hình thuế khoán, trọng tâm năng lực quản lý tương đối thiên về xác định doanh thu, mức thuế khoán, lập bộ, tổ chức thu và kiểm tra. Trong mô hình tự khai, tự nộp, trọng tâm chuyển sang quản trị thông tin, quản trị tuân thủ và quản trị rủi ro. Nghị quyết số 198/2025/QH15 của Quốc hội quy định chấm dứt phương pháp khoán thuế đối với hộ kinh doanh, cá nhân kinh doanh từ ngày 01/01/2026, qua đó, tạo ra sự chuyển dịch trong phương thức quan hệ giữa Nhà nước và người nộp thuế. Cùng với đó, vai trò của Nhà nước chuyển từ xác định nghĩa vụ thuế sang thiết lập thể chế, cung cấp công cụ, giám sát và bảo đảm tuân thủ.
Từ góc độ lý thuyết thực thi chính sách, chính sách chỉ tạo ra kết quả khi cơ quan thực thi có đủ năng lực chuyển hóa quyết định chính sách thành hành động cụ thể. Pressman & Wildavsky (1984) chỉ ra rằng, khoảng cách giữa quyết định chính sách và kết quả thực tế có thể phát sinh ngay trong quá trình tổ chức thực hiện. Winter (2003), cũng nhấn mạnh vai trò của năng lực tổ chức, hành vi của cơ quan thực thi và điều kiện thực hiện đối với kết quả chính sách. Vì vậy, đối với chính sách xóa bỏ thuế khoán, câu hỏi không chỉ là “chính sách quy định điều gì?” mà quan trọng hơn là “cơ quan thuế có năng lực gì để biến quy định đó thành một cơ chế quản lý vận hành hiệu quả trên thực tế?”. Năng lực thực thi chính sách của cơ quan thuế đối với hộ kinh doanh được nhận diện trong sáu nhóm dưới đây.
Thứ nhất, năng lực thể chế hóa và tổ chức thực hiện chính sách. Năng lực này thể hiện ở khả năng của cơ quan thuế trong việc diễn giải quy định pháp luật, xây dựng quy trình nghiệp vụ, phân công trách nhiệm, tổ chức nhân lực và xử lý những tình huống phát sinh trong quá trình chuyển đổi. Đối với hộ kinh doanh, sự đa dạng về ngành nghề, quy mô, địa bàn, phương thức giao dịch và mức độ ứng dụng công nghệ khiến việc áp dụng một quy trình quản lý đồng nhất có thể không đạt kết quả ở mọi nhóm đối tượng. Năng lực thực thi phải bao hàm khả năng thiết kế và điều chỉnh phương thức quản lý phù hợp với tính đa dạng của đối tượng chính sách.
Thứ hai, năng lực quản trị dữ liệu và chuyển đổi số. Khi không còn dựa chủ yếu vào doanh thu khoán, cơ quan thuế cần khai thác nhiều nguồn thông tin hơn, bao gồm: dữ liệu kê khai, hóa đơn điện tử, thanh toán, đăng ký kinh doanh và lịch sử tuân thủ. Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 01/7/2026, tiếp tục tạo cơ sở pháp lý cho việc hiện đại hóa quản lý thuế, tăng cường ứng dụng công nghệ, dữ liệu và quản lý rủi ro. Vấn đề vì vậy không dừng ở việc có dữ liệu mà nằm ở khả năng biến dữ liệu thành thông tin có giá trị quản lý.
Thứ ba, năng lực quản lý tuân thủ và quản trị rủi ro. Khi chuyển sang tự khai, tự tính, tự nộp, trách nhiệm của hộ kinh doanh được nâng lên, nhưng đồng thời trách nhiệm quản lý của cơ quan thuế cũng thay đổi. Cơ quan thuế không thể chỉ dựa vào kiểm tra sau khi sai phạm xảy ra mà phải có khả năng nhận diện sớm các dấu hiệu rủi ro, phân loại người nộp thuế và lựa chọn mức độ can thiệp tương ứng với rủi ro. OECD (2009, 2021) cho rằng, quản lý tuân thủ hiện đại cần chuyển từ cách tiếp cận kiểm soát đồng loạt sang quản lý dựa trên rủi ro, kết hợp giữa hỗ trợ người nộp thuế và các biện pháp bảo đảm tuân thủ. Điều này đặt ra yêu cầu mới đối với công chức thuế, không chỉ nắm pháp luật và nghiệp vụ mà còn phải có năng lực phân tích dữ liệu, nhận diện mô hình kinh doanh, đánh giá rủi ro và ra quyết định dựa trên bằng chứng.
Thứ tư, năng lực hỗ trợ và kiến tạo tuân thủ. Một chính sách có thể đúng về mặt pháp lý nhưng vẫn gặp khó khăn trong thực thi nếu chi phí tuân thủ quá cao hoặc đối tượng chính sách không đủ năng lực tiếp cận. Đối với hộ kinh doanh, chuyển đổi từ thuế khoán sang tự khai có thể kéo theo yêu cầu mới về hóa đơn, chứng từ, sổ sách, kê khai và sử dụng công nghệ. Do đó, năng lực thực thi của cơ quan thuế phải bao gồm khả năng giải thích chính sách một cách dễ hiểu, cung cấp công cụ hỗ trợ, hướng dẫn theo từng nhóm đối tượng và giảm thiểu chi phí tuân thủ. Đây là sự chuyển dịch từ tư duy “quản lý để thu thuế” sang tư duy “quản lý để hình thành và duy trì tuân thủ”.
Thứ năm, năng lực phối hợp liên cơ quan. Hoạt động kinh doanh ngày càng vượt ra khỏi phạm vi thông tin mà riêng cơ quan thuế có thể nắm giữ. Hiệu quả quản lý phụ thuộc vào khả năng kết nối, chia sẻ và sử dụng thông tin giữa cơ quan thuế với chính quyền địa phương, cơ quan đăng ký kinh doanh, ngân hàng, tổ chức trung gian thanh toán và các chủ thể trong môi trường kinh doanh số. Nghị quyết số 68-NQ/TW cũng đặt ra yêu cầu tăng cường kết nối, chia sẻ thông tin và đẩy mạnh số hóa trong quản lý khu vực kinh tế tư nhân.
Thứ sáu, năng lực phản hồi và thích ứng với chính sách. Thực thi chính sách không phải là quá trình một chiều từ trung ương xuống cơ sở mà là quá trình tương tác liên tục giữa thiết kế chính sách và thực tiễn thực hiện. Lipsky (2010) cho rằng, công chức tuyến đầu tham gia trực tiếp vào việc chuyển hóa chính sách thành thực tiễn thông qua các quyết định và cách thức xử lý tình huống cụ thể. Trong quản lý hộ kinh doanh, phản ứng của người nộp thuế, khó khăn trong kê khai, những khoảng trống dữ liệu hoặc những mô hình kinh doanh mới có thể tạo ra những vấn đề mà văn bản chính sách ban đầu chưa dự liệu. Cơ quan thuế cần có năng lực thu thập phản hồi, nhận diện bất cập, điều chỉnh phương thức thực thi và kiến nghị hoàn thiện chính sách.
Như vậy, sáu phương diện trên có mối quan hệ bổ trợ, tạo thành một cấu trúc năng lực thực thi thống nhất. Thể chế và tổ chức thực hiện tạo khuôn khổ cho hoạt động quản lý; dữ liệu và chuyển đổi số cung cấp cơ sở thông tin; quản lý tuân thủ và rủi ro định hướng cách thức can thiệp; hỗ trợ tuân thủ tạo điều kiện để người nộp thuế thực hiện nghĩa vụ; phối hợp liên cơ quan mở rộng năng lực tiếp cận và kết nối thông tin; còn phản hồi và thích ứng tạo cơ chế học hỏi, điều chỉnh trong quá trình thực thi. Do đó, năng lực thực thi chính sách không nên được đánh giá chỉ bằng kết quả thu ngân sách mà cần xem xét cả khả năng chuyển hóa quy định thành quy trình vận hành, cung cấp dịch vụ hỗ trợ, sử dụng dữ liệu, quản lý rủi ro và duy trì tuân thủ trong thực tiễn.
3. Những vấn đề đặt ra đối với năng lực thực thi khi xóa bỏ thuế khoán
Việc xóa bỏ thuế khoán không chỉ thay đổi phương thức tính và thu thuế mà còn làm thay đổi căn bản cách thức cơ quan thuế thực thi chính sách. Từ quản lý dựa trên doanh thu khoán, cơ quan thuế phải chuyển sang cơ chế tự khai, tự tính, tự nộp, quản lý bằng dữ liệu và dựa trên rủi ro.
Thứ nhất, vấn đề về quy mô và năng lực tổ chức thực thi. Theo số liệu của Cục Thuế, đến cuối năm 2025, cơ quan thuế quản lý khoảng 4,1 triệu hộ kinh doanh, tăng khoảng 400.000 hộ so với năm 2024 (Hoàng Anh, 2025); ước tính sơ bộ cả nước có khoảng 6,1 triệu hộ kinh doanh đang hoạt động (Liên đoàn Thương mại và Công nghiệp Việt Nam, 2026). Trong khi đó, từ ngày 01/7/2025, hệ thống thuế được tổ chức thành 350 đơn vị thuế cơ sở (Cục Thuế, 2025). Quy mô này cho thấy, không thể duy trì cách thức quản lý dựa chủ yếu vào tiếp xúc và kiểm soát trực tiếp. Vấn đề cốt lõi là làm thế nào để chuyển một chính sách thống nhất thành năng lực thực thi thống nhất trên một hệ thống quản lý quy mô lớn và có điều kiện cơ sở không đồng đều. Do đó, cơ quan thuế phải nâng cao năng lực thể chế hóa, chuẩn hóa quy trình, phân cấp trách nhiệm và phản hồi chính sách từ cơ sở.
Thứ hai, vấn đề về dữ liệu và năng lực quản trị dữ liệu. Khi thuế khoán được xóa bỏ, dữ liệu về doanh thu, hóa đơn, thanh toán và các nguồn thông tin liên quan trở thành nền tảng của quản lý thuế. Tuy nhiên, số hóa thủ tục chưa đồng nghĩa với quản lý bằng dữ liệu. Trong sáu tháng đầu năm 2026, tỷ lệ khai thuế điện tử đạt 99,6%, tỷ lệ nộp hồ sơ đúng hạn đạt 98,1% (Hương Quỳnh, 2026). Những con số này phản ánh mức độ hoàn thành thủ tục rất cao nhưng chưa đủ để chứng minh chất lượng và độ chính xác của thông tin kê khai. Yêu cầu đặt ra không chỉ là có dữ liệu, mà còn phải hình thành năng lực biến dữ liệu thành thông tin quản lý, từ đó phục vụ phân tích, nhận diện rủi ro và ra quyết định. Năng lực thực thi phải vận hành được chuỗi “dữ liệu – phân tích – quyết định – hành động – kết quả tuân thủ”.
Thứ ba, vấn đề về khoảng cách giữa nghĩa vụ pháp lý và năng lực tuân thủ của hộ kinh doanh. Cơ chế tự khai, tự nộp làm tăng trách nhiệm của người kinh doanh trong việc xác định, kê khai và thực hiện nghĩa vụ thuế; đồng thời, đặt ra yêu cầu cao hơn về kiến thức kế toán, sử dụng hóa đơn điện tử và năng lực ứng dụng công nghệ. Khảo sát 1.001 hộ kinh doanh tại 34 tỉnh, thành phố do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) thực hiện từ tháng 02 -4/2026 cho thấy, 71,2% số hộ được khảo sát gặp khó khăn hoặc rất khó khăn trong việc thu thập thông tin khách hàng để lập hóa đơn điện tử; 66,8% gặp khó khăn trong cập nhật chính sách và 62,3% gặp khó khăn trong kê khai, nộp thuế. Chỉ 13,6% số hộ cho biết không gặp khó khăn khi thực hiện các yêu cầu liên quan đến hóa đơn điện tử (Liên đoàn Thương mại và Công nghiệp Việt Nam, 2026). Đáng chú ý, 87,3% số hộ có doanh thu từ 3 tỷ đồng trở lên đánh giá thời gian dành cho việc tuân thủ là lớn hoặc rất lớn, trong khi tỷ lệ này ở nhóm có doanh thu dưới 500 triệu đồng là 61,5% (Liên đoàn Thương mại và Công nghiệp Việt Nam, 2026).
Điều này cho thấy, không thể đồng nhất “đã thực hiện thủ tục” với “có năng lực tuân thủ”. Yêu cầu đặt ra là cơ quan thuế phải chuyển từ tuyên truyền đơn thuần sang kiến tạo năng lực tuân thủ; đồng thời, phân hóa phương thức hỗ trợ theo quy mô, ngành nghề và năng lực số của từng nhóm hộ (xem Hình 1).
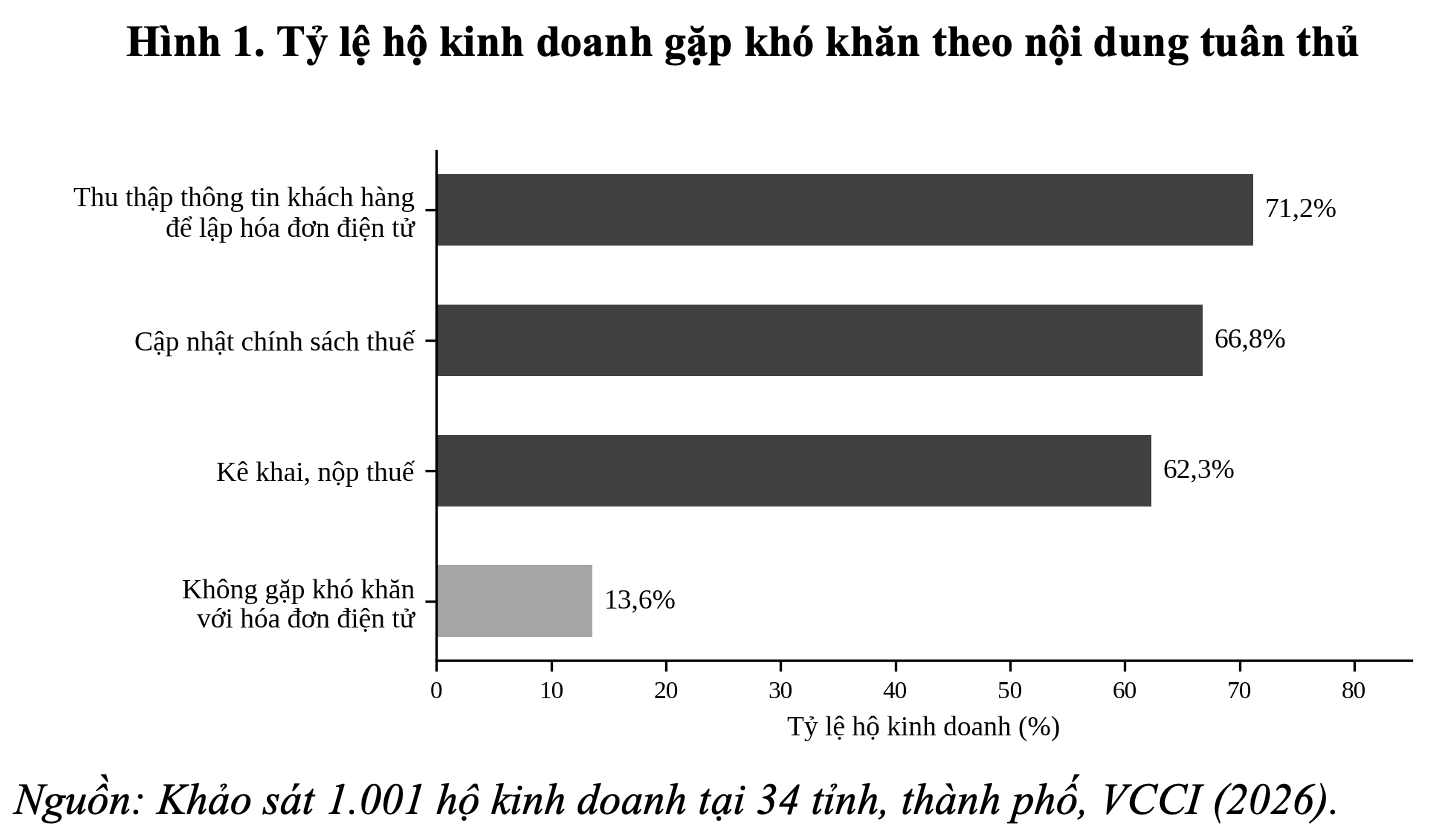
Nguồn: Khảo sát 1.001 hộ kinh doanh tại 34 tỉnh, thành phố, VCCI (2026), tr. 88-89.
Thứ tư, vấn đề về kiểm soát rủi ro và phân bổ nguồn lực. Với số lượng lớn hộ kinh doanh và sự khác biệt đáng kể về quy mô, ngành nghề, phương thức kinh doanh và mức độ tuân thủ, cơ quan thuế không thể áp dụng cùng một mức độ kiểm tra, giám sát đối với mọi đối tượng. Nguồn lực quản lý vì vậy cần được phân bổ trên cơ sở mức độ rủi ro, lựa chọn đúng đối tượng, đúng thời điểm và phù hợp với tính chất của từng trường hợp. Điều này đặt ra yêu cầu chuyển từ phương thức quản lý mang tính diện rộng sang quản lý dựa trên rủi ro, trong đó dữ liệu được sử dụng để nhận diện, phân loại và xác định biện pháp can thiệp phù hợp.
Tuy nhiên, quản lý rủi ro không đồng nghĩa với việc coi mọi sai lệch giữa các nguồn dữ liệu là hành vi vi phạm. Chênh lệch dữ liệu chỉ là dấu hiệu cần được phân tích và xác minh; việc xác định hành vi không tuân thủ phải dựa trên thông tin đầy đủ và quy định pháp luật có liên quan. Do đó, cơ quan thuế cần có khả năng phân biệt giữa những hạn chế về kiến thức, kỹ năng và điều kiện thực hiện nghĩa vụ thuế với các trường hợp có dấu hiệu cố ý không tuân thủ. Trên cơ sở đó, biện pháp can thiệp có thể được lựa chọn theo mức độ phù hợp, từ hướng dẫn, nhắc nhở, hỗ trợ khắc phục đến kiểm tra, thanh tra khi có căn cứ về rủi ro. Năng lực phân tích dữ liệu, phân tầng đối tượng và lựa chọn biện pháp can thiệp vì vậy trở thành một thành tố quan trọng của năng lực thực thi chính sách trong điều kiện quản lý thuế dựa trên dữ liệu.
Nhìn tổng thể, yêu cầu đối với năng lực thực thi chính sách của cơ quan thuế không còn dừng ở khả năng triển khai và kiểm soát việc thực hiện quy định, mà chuyển mạnh sang kiến tạo tuân thủ và quản trị dựa trên dữ liệu, mức độ tuân thủ và rủi ro. Vì vậy, hiệu quả của việc xóa bỏ thuế khoán không nên chỉ được đánh giá qua số hộ chuyển sang phương thức kê khai hoặc tỷ lệ hồ sơ nộp đúng hạn. Các tiêu chí đánh giá cần được mở rộng đến mức độ tuân thủ thực chất, tính nhất quán và công bằng trong quản lý, chi phí tuân thủ của hộ kinh doanh và hiệu quả phân bổ, sử dụng nguồn lực công.
4. Hàm ý chính sách
Thứ nhất, chuyển trọng tâm cải cách từ thay đổi phương thức thu thuế sang nâng cao năng lực thực thi chính sách của cơ quan thuế.
Việc xóa bỏ thuế khoán không chỉ làm thay đổi phương thức xác định và thực hiện nghĩa vụ thuế của hộ kinh doanh, mà còn làm thay đổi đáng kể yêu cầu đối với cơ quan thuế. Trong mô hình quản lý mới, cơ quan thuế không chỉ tiếp nhận hồ sơ, xác định và thu thuế, mà phải đồng thời thực hiện các chức năng hướng dẫn tuân thủ, quản trị dữ liệu, phân tích và nhận diện rủi ro, kiểm tra có trọng điểm, hỗ trợ người nộp thuế và tiếp nhận phản hồi từ thực tiễn. Nghị định số 68/2026/NĐ-CP đã quy định riêng về trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, bao gồm: các nội dung liên quan đến khai thuế, sử dụng hóa đơn điện tử và tổ chức thực hiện chính sách. Do đó, trọng tâm của cải cách cần chuyển từ việc xem xét chính sách đã được ban hành và thủ tục đã được triển khai hay chưa sang đánh giá khả năng chuyển hóa chính sách thành kết quả thực thi thực chất. Năng lực thực thi của cơ quan thuế cần được tiếp cận như một cấu phần của năng lực quản trị nhà nước, bao gồm: năng lực thể chế hóa và tổ chức thực hiện, năng lực chuyên môn của công chức, năng lực công nghệ và quản trị dữ liệu, năng lực quản lý tuân thủ và rủi ro, cũng như năng lực phối hợp và phản hồi. Theo cách tiếp cận này, cải cách chỉ thực sự có ý nghĩa khi sự thay đổi về quy định đi kèm với sự thay đổi tương ứng về quy trình, công cụ, phương thức phục vụ và năng lực của đội ngũ thực thi.
Thứ hai, tái cấu trúc năng lực quản lý thuế theo hướng quản trị dựa trên dữ liệu, thay vì chỉ số hóa thủ tục hành chính.
Việc số hóa các khâu khai, nộp thuế và sử dụng hóa đơn điện tử là điều kiện cần, nhưng chưa đủ để hình thành phương thức quản lý thuế dựa trên dữ liệu. Thực tế triển khai cho thấy hộ kinh doanh vẫn gặp khó khăn trong việc sử dụng hóa đơn điện tử, cập nhật chính sách và thực hiện kê khai, nộp thuế; VCCI cũng khuyến nghị giảm độ phức tạp của các quy định về thuế, kế toán và hóa đơn điện tử, nhất là đối với nhóm hộ siêu nhỏ và nhóm có hạn chế về khả năng tiếp cận công nghệ. Vì vậy, chuyển đổi số trong quản lý thuế cần chuyển từ số hóa quy trình sang quản trị dữ liệu. Cơ quan thuế cần từng bước chuẩn hóa, kết nối, tích hợp và đối chiếu các nguồn dữ liệu liên quan đến người nộp thuế, doanh thu, hóa đơn điện tử, đăng ký kinh doanh và các hoạt động kinh doanh thuộc phạm vi quản lý theo quy định pháp luật. Nghị định số 68/2026/NĐ-CP đã đặt quản lý thuế đối với hộ kinh doanh trong mối liên hệ với khai thuế, hóa đơn điện tử và hoạt động kinh doanh trên nền tảng thương mại điện tử, tạo cơ sở cho việc tăng cường quản trị dựa trên thông tin và dữ liệu.
Quan trọng hơn, dữ liệu cần được chuyển hóa thành thông tin phục vụ quyết định quản lý theo chuỗi “dữ liệu – phân tích – nhận diện rủi ro – quyết định – can thiệp – đánh giá kết quả”. Như vậy, năng lực dữ liệu của cơ quan thuế không chỉ được đo bằng số lượng hồ sơ điện tử hoặc mức độ tích hợp hệ thống, mà còn bằng khả năng sử dụng dữ liệu để hỗ trợ người nộp thuế, phân loại rủi ro và phân bổ nguồn lực. Việc khai thác dữ liệu đồng thời phải tuân thủ yêu cầu về mục đích, thẩm quyền, an toàn thông tin và bảo vệ quyền, lợi ích hợp pháp của người nộp thuế theo quy định pháp luật.
Thứ ba, chuyển từ tuyên truyền, phổ biến chính sách sang kiến tạo năng lực tuân thủ của hộ kinh doanh.
Trong phương thức quản lý mới, tuân thủ thuế không thể chỉ được xem là kết quả của việc người nộp thuế được cung cấp thông tin pháp luật. Khoảng cách giữa “biết quy định” và “có khả năng thực hiện đúng quy định” cần được coi là một nội dung của quản lý thuế. Kết quả khảo sát VCCI năm 2026 cho thấy, một bộ phận đáng kể hộ kinh doanh gặp khó khăn trong cập nhật chính sách và thực hiện các yêu cầu liên quan đến hóa đơn điện tử, kê khai, nộp thuế. Điều này cho thấy, truyền thông chính sách nếu chỉ dừng ở việc phổ biến văn bản thì chưa đủ để hình thành năng lực tuân thủ.
Cơ quan thuế cần thiết kế hệ thống hỗ trợ theo hướng phân tầng người nộp thuế trên cơ sở quy mô, ngành nghề, mức độ phức tạp của hoạt động kinh doanh và khả năng tiếp cận công nghệ. Đối với nhóm còn hạn chế về năng lực kế toán và công nghệ, cần ưu tiên hướng dẫn trực quan, quy trình dễ thực hiện, công cụ hỗ trợ số và tư vấn theo tình huống kinh doanh cụ thể. Đối với nhóm có năng lực tuân thủ và khả năng sử dụng công nghệ tốt, có thể tăng cường các phương thức tự phục vụ, hỗ trợ trực tuyến và quản lý điện tử. Cách tiếp cận phân tầng giúp giảm chi phí tuân thủ cho người nộp thuế; đồng thời, cho phép cơ quan thuế tập trung nguồn lực vào những trường hợp cần hỗ trợ hoặc có mức độ rủi ro cao hơn. Như vậy, vai trò của cơ quan thuế cần được mở rộng từ cung cấp thông tin sang tạo điều kiện để người nộp thuế có khả năng thực hiện đúng nghĩa vụ. Đây cũng là cơ sở để thúc đẩy tuân thủ tự nguyện và giảm sự phụ thuộc vào các biện pháp kiểm tra, xử lý sau vi phạm.
Thứ tư, đổi mới quản lý rủi ro theo hướng lựa chọn đối tượng can thiệp dựa trên bằng chứng dữ liệu.
Với số lượng lớn hộ kinh doanh và sự khác biệt về quy mô, ngành nghề, phương thức kinh doanh và mức độ tuân thủ, cơ quan thuế không thể áp dụng cùng một mức độ kiểm tra, giám sát đối với mọi đối tượng. Vì vậy, quản lý thuế cần chuyển từ kiểm soát diện rộng sang quản lý rủi ro có trọng điểm, trong đó nguồn lực được phân bổ theo mức độ rủi ro và tính chất của từng trường hợp.
Hiệu quả của quản lý rủi ro không nên được đánh giá chủ yếu bằng số lượng cuộc kiểm tra hoặc số lượng hồ sơ được xử lý mà bằng khả năng nhận diện đúng rủi ro, lựa chọn đúng đối tượng và áp dụng biện pháp can thiệp tương xứng. Trước hết, cần phân biệt giữa không có khả năng tuân thủ, chưa hiểu quy định và cố ý không tuân thủ, bởi mỗi trạng thái đòi hỏi một phương thức can thiệp khác nhau. Trường hợp hạn chế về năng lực cần được hỗ trợ; trường hợp chưa hiểu quy định cần được hướng dẫn; trường hợp có dấu hiệu vi phạm cần được xác minh và xử lý theo quy định pháp luật. Đặc biệt, sự chênh lệch giữa thông tin kê khai và dữ liệu từ các nguồn khác cần được xem là tín hiệu để phân tích và xác minh, không mặc nhiên được coi là bằng chứng của hành vi vi phạm. Cách tiếp cận này vừa nâng cao hiệu quả sử dụng nguồn lực, vừa hạn chế việc áp dụng biện pháp quản lý một cách cơ học, góp phần bảo đảm tính khách quan, minh bạch và công bằng trong thực thi chính sách.
Thứ năm, xây dựng năng lực học hỏi và thích ứng của cơ quan thuế thông qua cơ chế phản hồi chính sách từ cơ sở.
Xóa bỏ thuế khoán là một quá trình chuyển đổi phương thức quản lý có phạm vi tác động rộng, trong đó các vấn đề phát sinh trên thực tế không thể được dự báo đầy đủ ngay từ thời điểm thiết kế chính sách. Sự khác biệt về quy mô, ngành nghề, phương thức kinh doanh, trình độ công nghệ và khả năng tiếp cận dịch vụ kế toán khiến cùng một quy định có thể tạo ra những khó khăn khác nhau đối với từng nhóm hộ kinh doanh. Vì vậy, năng lực thực thi chính sách không chỉ là khả năng thực hiện đúng quy định mà còn bao gồm khả năng phát hiện những khoảng cách giữa thiết kế chính sách và thực tiễn, tiếp nhận phản hồi và điều chỉnh phương thức thực hiện.
Cơ quan thuế ở cơ sở cần trở thành một kênh phản hồi thường xuyên về những khó khăn của người nộp thuế, điểm nghẽn trong quy trình, các dạng rủi ro mới và hiệu quả của các biện pháp hỗ trợ. Những thông tin này cần được tổng hợp và phân tích theo hệ thống, qua đó làm căn cứ hoàn thiện hướng dẫn, quy trình nghiệp vụ và đề xuất điều chỉnh chính sách khi cần thiết. Cách tiếp cận này tạo ra vòng phản hồi “thực thi – thu thập thông tin – phân tích – điều chỉnh – thực thi”, giúp chính sách thích ứng tốt hơn với sự thay đổi của môi trường kinh doanh
Từ các hàm ý trên có thể thấy, xóa bỏ thuế khoán không chỉ đòi hỏi cơ quan thuế thay đổi phương thức quản lý mà còn đòi hỏi đồng thời nâng cao năng lực thực thi của cơ quan thuế và năng lực tuân thủ của hộ kinh doanh. Hai năng lực này có quan hệ tương hỗ: cơ quan thuế có năng lực thực thi tốt sẽ góp phần giảm chi phí tuân thủ, tăng tính minh bạch và khả năng dự đoán của chính sách; trong khi hộ kinh doanh có năng lực tuân thủ tốt sẽ góp phần giảm chi phí kiểm tra, xử lý và nâng cao hiệu quả quản lý. Do đó, mục tiêu cuối cùng của cải cách không chỉ là thay thế một phương thức tính thuế, mà là hình thành phương thức quản lý thuế minh bạch, dựa trên dữ liệu và rủi ro, đồng thời lấy tuân thủ thực chất làm kết quả đầu ra của quá trình thực thi chính sách.
5. Kết luận
Xóa bỏ thuế khoán đối với hộ kinh doanh không chỉ là thay đổi phương thức xác định nghĩa vụ thuế mà còn là một bước chuyển đổi mô hình quản trị thuế trong nền kinh tế số. Từ cơ chế quản lý dựa nhiều vào ước tính doanh thu, cơ quan thuế phải chuyển sang quản lý dựa trên dữ liệu, mức độ tuân thủ và rủi ro. Vì vậy, hiệu quả cải cách không chỉ phụ thuộc vào tính đầy đủ của thể chế, mà trước hết phụ thuộc vào năng lực thực thi của cơ quan thuế trong việc chuyển hóa chính sách thành hành vi tuân thủ và kết quả quản lý thực chất. Phân tích cho thấy thách thức nổi bật hiện nay là khoảng cách giữa yêu cầu của chính sách và năng lực thực thi. Với hàng triệu hộ kinh doanh có sự khác biệt lớn về quy mô, ngành nghề, trình độ kế toán và năng lực số, cơ quan thuế không thể tiếp tục dựa chủ yếu vào phương thức quản lý đồng nhất. Ở cấp độ tổ chức, năng lực thực thi chính sách cần được nhìn nhận như một năng lực quản trị tích hợp. Năng lực đó bao gồm thể chế hóa và tổ chức thực hiện, quản trị dữ liệu và chuyển đổi số, quản lý tuân thủ và quản trị rủi ro, hỗ trợ và kiến tạo tuân thủ, phối hợp liên cơ quan và phản hồi, thích ứng chính sách. Do đó, thước đo thành công của cải cách không nên chỉ dừng ở số hồ sơ được xử lý hay tỷ lệ khai điện tử, mà phải hướng tới minh bạch doanh thu, công bằng nghĩa vụ thuế, chi phí tuân thủ hợp lý, kiểm soát rủi ro hiệu quả và gia tăng tuân thủ tự nguyện. Như vậy, xóa bỏ thuế khoán chỉ thực sự có ý nghĩa khi tạo lập được một phương thức quản trị thuế minh bạch hơn về dữ liệu, chính xác hơn trong xác định nghĩa vụ, công bằng hơn trong thực thi và thông minh hơn trong quản lý rủi ro. Đây không chỉ là yêu cầu của cải cách thuế mà còn là phép thử đối với năng lực quản trị nhà nước trong quá trình chuyển đổi số.
Tài liệu tham khảo:
Bộ Chính trị (2025). Nghị quyết số 68-NQ/TW ngày 04/5/2025 về phát triển kinh tế tư nhân.
Cục Thuế (2025). Quyết định số 1378/QĐ-CT ngày 30/6/2025 về tên gọi, trụ sở và địa bàn quản lý của Thuế cơ sở.
Hoàng Anh (25/12/2025). Hơn 18.000 hộ khoán tự nguyện chuyển sang nộp thuế theo phương pháp kê khai. Tạp chí Kinh tế – Tài chính. https://thuehaiquan.tapchikinhtetaichinh.vn/hon-18000-ho-khoan-tu-nguyen-chuyen-sang-nop-thue-theo-phuong-phap-ke-khai-135820.html
Hương Quỳnh (31/7/2026). Tỷ lệ nộp hồ sơ khai thuế đúng hạn của hộ kinh doanh đạt 98,1%. Tạp chí Kinh tế – Tài chính. https://thuehaiquan.tapchikinhtetaichinh.vn/ty-le-nop-ho-so-khai-thue-dung-han-cua-ho-kinh-doanh-dat-98-1-163311.html
Liên đoàn Thương mại và Công nghiệp Việt Nam (2026). Báo cáo Kinh tế tư nhân Việt Nam 2025.
Lipsky, M (2010). Street-level bureaucracy: Dilemmas of the individual in public services (30th anniversary expanded ed.). Russell Sage Foundation.
OECD (2009). Managing and improving compliance: Recent developments in compliance risk treatments. Forum on Tax Administration, Compliance Sub-group. OECD.
OECD (2021). Tax administration 2021: Comparative information on OECD and other advanced and emerging economies. OECD Publishing.
Pressman, J. L., & Wildavsky, A (1984). Implementation: How great expectations in Washington are dashed in Oakland (3rd ed.). University of California Press.
Quốc hội (2025). Luật Quản lý thuế năm 2025
Quốc hội (2025). Nghị quyết số 198/2025/QH15 ngày 17/5/2025 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
Winter, S. C (2003). Implementation perspectives: Status and reconsideration. In B. G. Peters & J. Pierre (Eds.), Handbook of public administration (pp. 212 – 222). Sage.