
The impact of digital transformation capability on the effectiveness of accounting practices in small and medium-sized enterprises in Dong Nai City
ThS. Cao Nguyễn Quốc Nhã
Trường Đại học Đồng Nai
ThS. Phạm Thị Minh Trang
Trường Cao đẳng Kỹ thuật – Công nghệ Đồng Nai
Email liên hệ: nhacao79@gmail.com
(Quanlynhanuoc.vn) – Bài viết đánh giá tác động của năng lực chuyển đổi số đến hiệu quả công tác kế toán tại các doanh nghiệp nhỏ và vừa; đồng thời, xem xét vai trò trung gian của ứng dụng AI và chất lượng thông tin kế toán. Dữ liệu được thu thập từ 225 nhà quản lý và nhân viên kế toán tại các doanh nghiệp nhỏ và vừa tại thành phố Đồng Nai. Phương pháp PLS-SEM được sử dụng để kiểm định mô hình nghiên cứu bằng phần mềm SmartPLS 4.0. Kết quả cho thấy, năng lực chuyển đổi số tác động tích cực đến ứng dụng AI, chất lượng thông tin kế toán và hiệu quả công tác kế toán. Bài viết cung cấp bằng chứng thực nghiệm và hàm ý quản trị nhằm nâng cao hiệu quả công tác kế toán trong bối cảnh chuyển đổi số.
Từ khóa: Chất lượng thông tin kế toán; doanh nghiệp nhỏ và vừa; hiệu quả công tác kế toán; năng lực chuyển đổi số; AI.
Abstract: This study evaluates the impact of digital transformation capability on accounting performance in small and medium-sized enterprises (SMEs), while examining the mediating roles of artificial intelligence (AI) application and accounting information quality. Data were collected from 225 managers and accounting staff working in SMEs in Dong Nai City. The research model was tested using the partial least squares structural equation modeling (PLS-SEM) approach with SmartPLS 4.0 software. The results indicate that digital transformation capability positively influences AI application, accounting information quality, and accounting performance. The study provides empirical evidence and managerial implications for improving accounting performance in the context of digital transformation.
Keywords: Accounting information quality; small and medium-sized enterprises; accounting performance; digital transformation capability; artificial intelligence.
1. Đặt vấn đề
Trong bối cảnh cách mạng công nghiệp 4.0, chuyển đổi số đang trở thành động lực quan trọng thúc đẩy đổi mới mô hình quản trị và nâng cao hiệu quả hoạt động của doanh nghiệp. Sự phát triển nhanh chóng của công nghệ số, như: dữ liệu lớn (Big Data), điện toán đám mây (Cloud Computing) và AI đã tạo ra những thay đổi đáng kể trong lĩnh vực kế toán, từ xử lý dữ liệu, lập báo cáo đến hỗ trợ ra quyết định quản trị (Vial, 2019). Theo Verhoef & cộng sự (2021), chuyển đổi số không chỉ là quá trình ứng dụng công nghệ mà còn là sự thay đổi toàn diện về nguồn lực, quy trình và năng lực tổ chức nhằm tạo ra giá trị mới cho doanh nghiệp.
Đối với các doanh nghiệp nhỏ và vừa, chuyển đổi số được xem là giải pháp quan trọng giúp nâng cao năng lực cạnh tranh trong bối cảnh thị trường ngày càng biến động. Tại Việt Nam, khu vực doanh nghiệp nhỏ và vừa chiếm hơn 97% tổng số doanh nghiệp đang hoạt động và đóng vai trò quan trọng đối với tăng trưởng kinh tế (OECD, 2021). Tuy nhiên, nhiều doanh nghiệp vẫn gặp khó khăn trong việc ứng dụng công nghệ số vào hoạt động kế toán do hạn chế về nguồn lực tài chính, hạ tầng công nghệ và chất lượng nhân lực. Trong khi đó, sự xuất hiện của các công nghệ AI đang mở ra cơ hội nâng cao chất lượng thông tin kế toán và hiệu quả xử lý nghiệp vụ thông qua tự động hóa và phân tích dữ liệu thông minh (Kokina & Davenport, 2017; Moll & Yigitbasioglu, 2019).
Mặc dù đã có nhiều nghiên cứu xem xét tác động của chuyển đổi số hoặc ứng dụng AI đến hiệu quả hoạt động doanh nghiệp, các bằng chứng thực nghiệm về cơ chế tác động của năng lực chuyển đổi số đến hiệu quả công tác kế toán vẫn còn hạn chế, đặc biệt trong bối cảnh doanh nghiệp nhỏ và vừa tại thành phố Đồng Nai. Bên cạnh đó, vai trò trung gian của ứng dụng AI và chất lượng thông tin kế toán trong mối quan hệ này chưa được làm rõ trong các nghiên cứu trước đây. Xuất phát từ khoảng trống nghiên cứu đó, bài viết đánh giá tác động của năng lực chuyển đổi số đến hiệu quả công tác kế toán tại các doanh nghiệp nhỏ và vừa; đồng thời, xem xét vai trò trung gian của ứng dụng AI và chất lượng thông tin kế toán. Kết quả nghiên cứu được kỳ vọng sẽ bổ sung bằng chứng thực nghiệm cho lĩnh vực kế toán trong bối cảnh chuyển đổi số; đồng thời, cung cấp các hàm ý quản trị hữu ích cho doanh nghiệp.
2.1. Lý thuyết nguồn lực (Barney, 1991)
Lý thuyết nguồn lực (Resource-Based View – RBV) cho rằng, hiệu quả hoạt động và lợi thế cạnh tranh của doanh nghiệp được quyết định bởi các nguồn lực và năng lực nội tại mà doanh nghiệp sở hữu và khai thác (Wernerfelt, 1984; Barney, 1991). Theo Barney (1991), những nguồn lực có giá trị, hiếm có, khó bắt chước và khó thay thế sẽ giúp doanh nghiệp tạo ra hiệu quả vượt trội và duy trì lợi thế cạnh tranh bền vững. Trong đó, các nguồn lực vô hình, như: tri thức, công nghệ, dữ liệu và năng lực tổ chức ngày càng đóng vai trò quan trọng trong môi trường kinh doanh số hóa.
Vận dụng vào nghiên cứu này, năng lực chuyển đổi số được xem là một nguồn lực chiến lược của doanh nghiệp nhỏ và vừa. Nguồn lực này không chỉ hỗ trợ doanh nghiệp triển khai các công nghệ mới như AI mà còn nâng cao khả năng thu thập, xử lý và khai thác dữ liệu kế toán. Theo quan điểm RBV, doanh nghiệp có năng lực chuyển đổi số cao sẽ khai thác hiệu quả hơn các nguồn lực công nghệ, từ đó, thúc đẩy ứng dụng AI trong công tác kế toán, nâng cao chất lượng thông tin kế toán và cải thiện hiệu quả công tác kế toán. Do đó, lý thuyết nguồn lực cung cấp cơ sở lý luận quan trọng để giải thích mối quan hệ giữa năng lực chuyển đổi số, ứng dụng AI, chất lượng thông tin kế toán và hiệu quả công tác kế toán trong mô hình nghiên cứu.
2.2. Lý thuyết năng lực động (Teece, Pisano & Shuen, 1997)
Lý thuyết năng lực động (Dynamic Capabilities Theory – DCT) được phát triển bởi Teece & cộng sự (1997) cho rằng, trong môi trường kinh doanh biến động, lợi thế cạnh tranh không chỉ phụ thuộc vào việc sở hữu nguồn lực mà còn nằm ở khả năng tích hợp, tái cấu trúc và đổi mới các nguồn lực nhằm thích ứng với sự thay đổi của môi trường. Theo Teece & cộng sự (1997), năng lực động phản ánh khả năng của doanh nghiệp trong việc nhận diện cơ hội, nắm bắt cơ hội và chuyển đổi các nguồn lực hiện có để tạo ra giá trị mới. Bổ sung cho quan điểm này, Eisenhardt & Martin (2000) cho rằng, năng lực động là các quy trình tổ chức giúp doanh nghiệp tái cấu hình nguồn lực, tích hợp tri thức và đổi mới hoạt động nhằm đáp ứng những thay đổi nhanh chóng của môi trường cạnh tranh.
Trong bối cảnh chuyển đổi số, năng lực chuyển đổi số được xem là một dạng năng lực động quan trọng, giúp doanh nghiệp thích ứng với những thay đổi nhanh chóng của công nghệ và môi trường kinh doanh. Các doanh nghiệp có năng lực chuyển đổi số cao thường có khả năng triển khai hiệu quả các công nghệ mới, như: AI, tái cấu trúc quy trình kế toán và nâng cao chất lượng thông tin phục vụ quản trị. Theo quan điểm của DCT, việc ứng dụng AI và cải thiện chất lượng thông tin kế toán chính là kết quả của quá trình doanh nghiệp liên tục đổi mới và tái cấu trúc các nguồn lực nhằm nâng cao hiệu quả hoạt động. Do đó, lý thuyết này cung cấp cơ sở để giải thích tác động của năng lực chuyển đổi số đến ứng dụng AI, chất lượng thông tin kế toán và hiệu quả công tác kế toán trong các doanh nghiệp nhỏ và vừa.
2.3. Năng lực chuyển đổi số
Theo lý thuyết nguồn lực và lý thuyết năng lực động, năng lực chuyển đổi số là nguồn lực chiến lược giúp doanh nghiệp khai thác hiệu quả công nghệ số; đồng thời, nâng cao khả năng thích ứng và đổi mới trong môi trường kinh doanh biến động (Barney, 1991; Teece & cộng sự, 1997; Eisenhardt & Martin, 2000). Doanh nghiệp có năng lực chuyển đổi số cao thường sở hữu nền tảng công nghệ, dữ liệu và nguồn nhân lực số tốt hơn, tạo điều kiện thuận lợi cho việc triển khai các công nghệ tiên tiến như AI trong hoạt động kế toán (Verhoef & cộng sự, 2021). Bên cạnh đó, năng lực chuyển đổi số góp phần nâng cao chất lượng thông tin kế toán thông qua việc cải thiện khả năng thu thập, xử lý và kiểm soát dữ liệu (Bharadwaj, 2000). Việc ứng dụng công nghệ số giúp gia tăng tính chính xác, kịp thời và hữu ích của thông tin kế toán, từ đó, nâng cao hiệu quả hỗ trợ ra quyết định (Al-Hiyari & cộng sự, 2013). Đồng thời, chuyển đổi số còn giúp tối ưu hóa quy trình kế toán, giảm sai sót và nâng cao hiệu quả hoạt động thông qua tự động hóa và khai thác dữ liệu thông minh (Vial, 2019). Do đó nghiên cứu đưa ra giả thuyết:
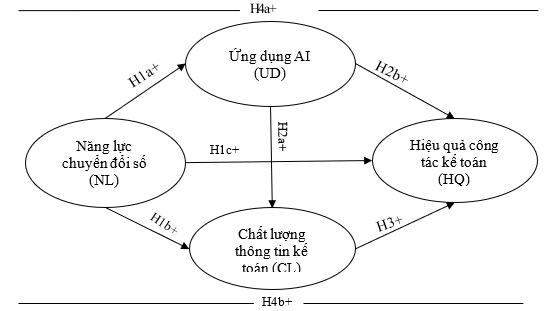
H1a: Năng lực chuyển đổi số tác động cùng chiều đến ứng dụng AI trong công tác kế toán.
H1b: Năng lực chuyển đổi số tác động cùng chiều đến chất lượng thông tin kế toán.
H1c: Năng lực chuyển đổi số tác động cùng chiều đến hiệu quả công tác kế toán.
2.4. Ứng dụng AI trong công tác kế toán (UD)
AI đang trở thành một trong những công nghệ cốt lõi của quá trình chuyển đổi số, cho phép doanh nghiệp tự động hóa các nghiệp vụ kế toán, xử lý khối lượng lớn dữ liệu và hỗ trợ ra quyết định hiệu quả hơn. Trong lĩnh vực kế toán, AI có khả năng nâng cao độ chính xác của dữ liệu, phát hiện sai sót, giảm thiểu các tác động chủ quan trong quá trình xử lý thông tin và cung cấp thông tin kịp thời cho nhà quản trị (Moll & Yigitbasioglu, 2019). Theo nghiên cứu của Kokina & Davenport (2017), việc ứng dụng AI và các công nghệ phân tích dữ liệu giúp nâng cao chất lượng thông tin kế toán thông qua việc cải thiện tính chính xác, độ tin cậy và khả năng dự báo của dữ liệu. Đồng thời, AI còn góp phần tối ưu hóa quy trình kế toán, giảm thời gian xử lý nghiệp vụ, nâng cao năng suất làm việc và hiệu quả quản lý tài chính của doanh nghiệp (Mhlanga, 2023). Do đó, việc ứng dụng AI được kỳ vọng sẽ cải thiện chất lượng thông tin kế toán và nâng cao hiệu quả công tác kế toán trong doanh nghiệp. Từ những lập luận trên, nghiên cứu đề xuất các giả thuyết sau:
H2a: Ứng dụng AI trong công tác kế toán tác động cùng chiều đến chất lượng thông tin kế toán.
H2b: Ứng dụng AI trong công tác kế toán tác động cùng chiều đến hiệu quả công tác kế toán.
2.5. Chất lượng thông tin kế toán
Chất lượng thông tin kế toán được xem là yếu tố cốt lõi quyết định hiệu quả của hệ thống kế toán và giá trị thông tin cung cấp cho nhà quản trị. Theo Gelinas & cộng sự (2018), thông tin kế toán có chất lượng cao cần bảo đảm các đặc tính như tính chính xác, độ tin cậy, tính kịp thời và khả năng hỗ trợ ra quyết định. Khi chất lượng thông tin được nâng cao, doanh nghiệp có thể giảm thiểu rủi ro trong quá trình ra quyết định, nâng cao hiệu quả kiểm soát nội bộ và sử dụng nguồn lực hiệu quả hơn.
Các nghiên cứu trước đây cho thấy, chất lượng thông tin kế toán có mối liên hệ chặt chẽ với hiệu quả hoạt động của hệ thống kế toán. Theo Soudani (2012), chất lượng thông tin kế toán giúp cải thiện chất lượng quyết định quản trị, từ đó, nâng cao hiệu quả hoạt động của doanh nghiệp. Tương tự, Romney & Steinbart (2021) cho rằng, thông tin kế toán đáng tin cậy và kịp thời là cơ sở quan trọng để nâng cao hiệu quả thực hiện các chức năng ghi nhận, kiểm soát và báo cáo tài chính. Do đó, khi doanh nghiệp tạo ra thông tin kế toán có chất lượng cao, hiệu quả công tác kế toán được kỳ vọng sẽ được cải thiện. Từ những lập luận trên, nghiên cứu đề xuất giả thuyết:
H3: Chất lượng thông tin kế toán tác động cùng chiều đến hiệu quả công tác kế toán.
2.6. Vai trò trung gian của ứng dụng AI và chất lượng thông tin kế toán
Theo lý thuyết nguồn lực và lý thuyết năng lực động, các nguồn lực số chỉ thực sự tạo ra giá trị khi được chuyển hóa thành các năng lực và kết quả hoạt động cụ thể (Barney, 1991; Teece & cộng sự 1997). Trong bối cảnh kế toán, năng lực chuyển đổi số giúp doanh nghiệp xây dựng nền tảng công nghệ, dữ liệu và năng lực tổ chức cần thiết để triển khai các ứng dụng AI. Thông qua khả năng tự động hóa quy trình, xử lý dữ liệu và hỗ trợ ra quyết định, AI góp phần nâng cao hiệu quả công tác kế toán (Kokina & Davenport, 2017; Mhlanga, 2023). Do đó, ứng dụng AI được kỳ vọng đóng vai trò trung gian trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán.
Bên cạnh đó, các nghiên cứu cho thấy, chuyển đổi số không trực tiếp tạo ra hiệu quả hoạt động mà thường thông qua việc nâng cao chất lượng thông tin và năng lực quản trị của doanh nghiệp (Bharadwaj, 2000; Vial, 2019). Trong lĩnh vực kế toán, doanh nghiệp có năng lực chuyển đổi số cao thường cải thiện được khả năng thu thập, xử lý và kiểm soát dữ liệu, từ đó, nâng cao tính chính xác, kịp thời và độ tin cậy của thông tin kế toán. Khi chất lượng thông tin kế toán được cải thiện, hiệu quả công tác kế toán cũng được nâng cao nhờ hỗ trợ tốt hơn cho hoạt động kiểm soát và ra quyết định quản trị (Soudani, 2012; Romney & Steinbart, 2021). Vì vậy, chất lượng thông tin kế toán được kỳ vọng đóng vai trò trung gian trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán.
Từ những lập luận trên, nghiên cứu đề xuất các giả thuyết:
H4a: Ứng dụng AI trong công tác kế toán đóng vai trò trung gian trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán.
H4b: Chất lượng thông tin kế toán đóng vai trò trung gian trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán.
2.7. Mô hình nghiên cứu đề xuất
Hình 1. Mô hình nghiên cứu
Nguồn: Nhóm tác giả đề xuất, 2026.
3. Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng nhằm kiểm định các mối quan hệ giữa năng lực chuyển đổi số, ứng dụng AI, chất lượng thông tin kế toán và hiệu quả công tác kế toán. Dữ liệu được thu thập thông qua khảo sát các nhà quản lý và nhân viên kế toán tại các doanh nghiệp nhỏ và vừa trên địa bàn thành phố Đồng Nai trong giai đoạn từ tháng 01/2026 – 3/2026. Tổng cộng 300 bảng câu hỏi được phát ra, thu về 225 bảng hợp lệ, đạt tỷ lệ phản hồi 75%.
Các biến nghiên cứu được đo lường bằng thang đo Likert 5 mức độ và được kế thừa, điều chỉnh từ các nghiên cứu trước. Dữ liệu được phân tích bằng phần mềm SmartPLS 4.0 theo phương pháp PLS-SEM. Quy trình phân tích bao gồm: đánh giá sai lệch phương pháp chung, độ tin cậy và giá trị của thang đo, kiểm định mô hình cấu trúc và các giả thuyết nghiên cứu thông qua kỹ thuật Bootstrapping 5.000 mẫu lặp theo khuyến nghị của Hair & cộng sự (2019).
4. Kết quả nghiên cứu
4.1. Kiểm tra sai lệch phương sai phương pháp chung (CMB)
Nghiên cứu tiến hành kiểm tra sai lệch phương pháp chung (CMB) thông qua hệ số lạm phát phương sai nội bộ (Inner VIF) theo khuyến nghị của Kock (2015). Kết quả tại Bảng 1 cho thấy, các giá trị VIF dao động từ 1,550 – 1,838, thấp hơn đáng kể so với ngưỡng khuyến nghị là 5. Điều này cho thấy, nguy cơ xảy ra sai lệch phương pháp chung trong mô hình nghiên cứu là không đáng kể; đồng thời, khẳng định dữ liệu phù hợp để tiếp tục thực hiện các phân tích PLS-SEM tiếp theo.
Bảng 1. Giá trị Inner VIF
| CL | HQ | NL | UD | |
| CL | 1.550 | |||
| HQ | ||||
| NL | 1.669 | 1.838 | 1.000 | |
| UD | 1.669 | 1.837 | ||
| Ghi chú: Năng lực chuyển đổi số (NL); ứng dụng AI (UD); chất lượng thông tin kế toán (CL); hiệu quả công tác kế toán (HQ) | ||||
4.2. Đo lường độ tin cậy
Bảng 2. Các chỉ báo đo lường và độ tin cậy của mô hình đo lường
| Yếu tố | Biến quan sát | Outer Loadings | VIF |
| Chất lượng thông tin kế toán (CL) | CL | 0.876 | 1.934 |
| CL | 0.875 | 1.940 | |
| CL | 0.821 | 1.698 | |
| Hiệu quả công tác kế toán (HQ) | HQ | 0.820 | 1.971 |
| HQ | 0.792 | 1.849 | |
| HQ | 0.855 | 2.168 | |
| HQ | 0.869 | 2.305 | |
| Năng lực chuyển đổi số (NL) | NL | 0.918 | 2.736 |
| NL | 0.876 | 2.339 | |
| NL | 0.776 | 1.510 | |
| Ứng dụng AI (UD) | UD | 0.873 | 1.710 |
| UD | 0.740 | 1.418 | |
| UD | 0.813 | 1.443 |
Kết quả đánh giá mô hình đo lường cho thấy, các biến quan sát đều đạt độ tin cậy và giá trị hội tụ theo các ngưỡng được khuyến nghị trong nghiên cứu PLS-SEM. Cụ thể, hệ số tải ngoài (Outer Loadings) của các biến quan sát dao động từ 0,740 – 0,918, đều vượt ngưỡng tối thiểu 0,70 do Hair & cộng sự (2019) đề xuất, cho thấy, các biến quan sát phản ánh tốt các khái niệm tiềm ẩn. Trong đó, các biến thuộc thang đo năng lực chuyển đổi số có hệ số tải ngoài cao nhất (0,776 – 0,918), tiếp đến là chất lượng thông tin kế toán (0,821 – 0,876), hiệu quả công tác kế toán (0,792 – 0,869) và ứng dụng AI (0,740 – 0,873).
Bên cạnh đó, các giá trị VIF dao động từ 1,418 – 2,736 đều thấp hơn đáng kể so với ngưỡng 5,0, cho thấy hiện tượng đa cộng tuyến giữa các biến quan sát không phải là vấn đề đáng lo ngại trong mô hình nghiên cứu (Hair & cộng sự, 2019). Nhìn chung, kết quả này khẳng định các thang đo đạt độ tin cậy và phù hợp để tiếp tục đánh giá giá trị hội tụ, giá trị phân biệt và mô hình cấu trúc ở các bước phân tích tiếp theo.
Bảng 3. Giá trị và độ tin cậy
| CA | CR | AVE | CL | HQ | NL | UD | |
| CL | 0.812 | 0.893 | 0.736 | 0,858 | |||
| HQ | 0.855 | 0.902 | 0.696 | 0,847 | 0,834 | ||
| NL | 0.819 | 0.893 | 0.737 | 0,647 | 0,757 | 0,858 | |
| UD | 0.739 | 0.851 | 0.656 | 0,677 | 0,738 | 0,803 | 0,810 |
| Ghi chú: CA = alpha của Cronbach; CR = Độ tin cậy tổng hợp; AVE = Phương sai trung bình được trích xuất | |||||||
Bảng 3 trình bày kết quả đánh giá độ tin cậy, giá trị hội tụ và giá trị phân biệt của các thang đo trong mô hình nghiên cứu. Kết quả cho thấy, hệ số Cronbach’s Alpha (CA) dao động từ 0,739 – 0,855 và độ tin cậy tổng hợp (CR) dao động từ 0,851 – 0,902, đều vượt ngưỡng khuyến nghị 0,70, khẳng định các thang đo đạt độ tin cậy tốt (Hair & cộng sự, 2019). Đồng thời, giá trị phương sai trích trung bình (AVE) của các biến tiềm ẩn nằm trong khoảng từ 0,656 – 0,737, đều lớn hơn ngưỡng 0,50, cho thấy các thang đo đạt giá trị hội tụ (Fornell & Larcker, 1981). Kết quả kiểm định giá trị phân biệt theo tiêu chí Fornell-Larcker cũng được bảo đảm khi căn bậc hai của AVE của từng biến tiềm ẩn (CL = 0,858; HQ = 0,834; NL = 0,858; UD = 0,810) đều lớn hơn các hệ số tương quan với các biến còn lại trong mô hình. Điều này chứng tỏ các khái niệm nghiên cứu có sự khác biệt rõ ràng và đo lường các nội dung riêng biệt. Như vậy, mô hình đo lường đáp ứng đầy đủ các yêu cầu về độ tin cậy, giá trị hội tụ và giá trị phân biệt, tạo cơ sở vững chắc cho việc đánh giá mô hình cấu trúc ở các bước tiếp theo.
Bảng 4. Kiểm định độ phù hợp của mô hình
| Saturated model | Estimated model | |
| SRMR | 0.074 | 0.074 |
| d_ULS | 0.500 | 0.500 |
| d_G | 0.236 | 0.236 |
| Chi-Square | 301.180 | 301.180 |
| NFI | 0.807 | 0.807 |
Kết quả kiểm định độ phù hợp của mô hình cho thấy, mô hình nghiên cứu đạt mức độ phù hợp chấp nhận được với dữ liệu khảo sát. Cụ thể, giá trị SRMR của cả Saturated model và Estimated model đều bằng 0,074, thấp hơn ngưỡng khuyến nghị 0,08 cho thấy, sai số giữa ma trận tương quan quan sát và ma trận tương quan ước lượng ở mức thấp (Hair & cộng sự, 2019). Bên cạnh đó, chỉ số NFI đạt 0,807, vượt ngưỡng tối thiểu 0,80, phản ánh mô hình có mức độ phù hợp tương đối tốt với dữ liệu nghiên cứu. Nhìn chung, các chỉ tiêu đánh giá cho thấy, mô hình nghiên cứu đáp ứng yêu cầu về độ phù hợp tổng thể và đủ điều kiện để tiếp tục đánh giá mô hình cấu trúc và kiểm định các giả thuyết nghiên cứu.
Bảng 5. Kết quả giá trị R-squared hiệu chỉnh
| R-square | R-square adjusted | |
| CL | 0.355 | 0.349 |
| HQ | 0.619 | 0.613 |
| UD | 0.401 | 0.398 |
Kết quả tại Bảng 5 cho thấy, các biến phụ thuộc trong mô hình đều có giá trị R² hiệu chỉnh ở mức khá. Cụ thể, năng lực chuyển đổi số giải thích được 39,8% sự biến thiên của ứng dụng AI (R²adj = 0,398) và 34,9% sự biến thiên của chất lượng thông tin kế toán (R²adj = 0,349). Đối với hiệu quả công tác kế toán, các biến năng lực chuyển đổi số, ứng dụng AI và chất lượng thông tin kế toán giải thích được 61,3% sự biến thiên của biến này (R²adj = 0,613). Theo Hair & cộng sự (2019), giá trị R² từ 0,25; 0,50 và 0,75 lần lượt phản ánh mức độ giải thích yếu, trung bình và cao. Do đó, mô hình nghiên cứu có khả năng giải thích ở mức trung bình đối với ứng dụng AI và chất lượng thông tin kế toán; đồng thời, đạt mức khá cao đối với hiệu quả công tác kế toán. Kết quả này cho thấy, các biến trong mô hình có năng lực dự báo tốt và phù hợp để tiếp tục kiểm định các mối quan hệ giả thuyết.
4.3. Mô hình cấu trúc
Bảng 6. Kiểm định giả thuyết và kiểm tra phương sai được giải thích (VAF)
| Giả thuyết nghiên cứu | Mối quan hệ | Giá trị ước lượng gốc (O) | Độ lệch chuẩn (STDEV) | t-value | p-Value | Ủng hộ giả thuyết |
| Hệ số đường dẫn | ||||||
| H1a | NL → UD | 0,633 | 0,050 | 12,568 | 0,003 | Có |
| H1b | NL → CL | 0,330 | 0,083 | 3,994 | 0,000 | Có |
| H1c | NL → HQ | 0,277 | 0,063 | 4,421 | 0,000 | Có |
| H2a | UD → CL | 0,329 | 0,084 | 3,934 | 0,000 | Có |
| H2b | UD → HQ | 0,177 | 0,060 | 2,942 | 0,000 | Có |
| H3 | CL → HQ | 0,469 | 0,060 | 7,819 | 0,000 | Có |
| Hiệu ứng gián tiếp riêng biệt (trung gian) | ||||||
| H4a | NL → UD → HQ | 0,112 | 0,038 | 3,945 | 0,003 | Có |
| H4b | NL → CL → HQ | 0,208 | 0,053 | 2,973 | 0,000 | Có |
| Tỷ lệ phương sai được giải thích (VAF) của các biến trung gian | ||||||
| Biến độc lập | Biến phụ thuộc | Biến trung gian | Tác động gián tiếp | Tác động trực tiếp | Tổng tác động | VAF% |
| NL | HQ | UD | 0,112 | 0,277 | 0,389 | 28,8% |
| NL | HQ | CL | 0,208 | 0,277 | 0,485 | 42,9% |
Kết quả kiểm định mô hình cấu trúc cho thấy, tất cả các giả thuyết nghiên cứu đều được chấp nhận khi các hệ số đường dẫn đều mang dấu dương và có ý nghĩa thống kê (p < 0,01). Trong đó, năng lực chuyển đổi số tác động mạnh nhất đến ứng dụng AI (β = 0,633; p = 0,003), tiếp đến là chất lượng thông tin kế toán (β = 0,330; p < 0,001) và hiệu quả công tác kế toán (β = 0,277; p < 0,001). Kết quả cũng cho thấy, ứng dụng AI có tác động tích cực đến chất lượng thông tin kế toán (β = 0,329; p < 0,001) và hiệu quả công tác kế toán (β = 0,177; p < 0,001). Đáng chú ý, chất lượng thông tin kế toán là yếu tố tác động mạnh nhất đến hiệu quả công tác kế toán (β = 0,469; p < 0,001).
Đối với các tác động trung gian, kết quả cho thấy ứng dụng AI đóng vai trò trung gian trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán (β = 0,112; p = 0,003), với tỷ lệ phương sai được giải thích VAF đạt 28,8%. Tương tự, chất lượng thông tin kế toán cũng đóng vai trò trung gian giữa năng lực chuyển đổi số và hiệu quả công tác kế toán (β = 0,208; p < 0,001), với VAF đạt 42,9%. Theo Hair & cộng sự (2019), các giá trị VAF nằm trong khoảng từ 20 – 80% cho thấy, sự tồn tại của cơ chế trung gian một phần. Như vậy, năng lực chuyển đổi số không chỉ tác động trực tiếp đến hiệu quả công tác kế toán mà còn tác động gián tiếp thông qua việc thúc đẩy ứng dụng AI và nâng cao chất lượng thông tin kế toán.
5. Thảo luận
Kết quả nghiên cứu khẳng định năng lực chuyển đổi số có tác động tích cực đến ứng dụng AI, chất lượng thông tin kế toán và hiệu quả công tác kế toán. Trong đó, tác động của năng lực chuyển đổi số đến ứng dụng AI là mạnh nhất (β = 0,633), cho thấy doanh nghiệp chỉ có thể khai thác hiệu quả các công nghệ thông minh khi đã xây dựng được nền tảng số phù hợp về hạ tầng công nghệ, dữ liệu và nguồn nhân lực. Kết quả này phù hợp với quan điểm của lý thuyết nguồn lực và lý thuyết năng lực động, đồng thời tương đồng với nghiên cứu của Verhoef & cộng sự (2021) khi cho rằng, năng lực số là điều kiện tiên quyết để doanh nghiệp tiếp nhận và triển khai thành công các công nghệ mới.
Nghiên cứu cũng cho thấy, ứng dụng AI có tác động tích cực đến chất lượng thông tin kế toán và hiệu quả công tác kế toán. Kết quả này củng cố lập luận của Kokina & Davenport (2017); Moll & Yigitbasioglu (2019) cho rằng, AI không chỉ hỗ trợ tự động hóa quy trình kế toán mà còn cải thiện độ chính xác, tính kịp thời và độ tin cậy của thông tin. Trong bối cảnh doanh nghiệp nhỏ và vừa tại Việt Nam đang đối mặt với áp lực nâng cao hiệu quả quản trị trong điều kiện nguồn lực hạn chế, việc ứng dụng AI có thể trở thành công cụ quan trọng giúp nâng cao năng suất và chất lượng hoạt động kế toán.
Đáng chú ý, chất lượng thông tin kế toán là yếu tố có tác động mạnh nhất đến hiệu quả công tác kế toán (β = 0,469). Kết quả này cho thấy, hiệu quả của công tác kế toán không chỉ phụ thuộc vào việc ứng dụng công nghệ mà còn phụ thuộc vào khả năng tạo ra thông tin chính xác, kịp thời và hữu ích cho quá trình ra quyết định. Phát hiện này phù hợp với nghiên cứu của Soudani (2012); Romney & Steinbart (2021), trong đó nhấn mạnh rằng chất lượng thông tin là đầu ra quan trọng nhất của hệ thống kế toán và là cơ sở để nâng cao hiệu quả quản trị doanh nghiệp.
Bên cạnh các tác động trực tiếp, kết quả nghiên cứu còn xác nhận vai trò trung gian của ứng dụng AI và chất lượng thông tin kế toán trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán. Giá trị VAF lần lượt đạt 28,8% và 42,9% cho thấy, cả hai biến đều đóng vai trò trung gian một phần. Điều này hàm ý rằng năng lực chuyển đổi số không tự động tạo ra hiệu quả kế toán mà cần được chuyển hóa thông qua các cơ chế cụ thể như ứng dụng công nghệ thông minh và nâng cao chất lượng thông tin kế toán. Kết quả này góp phần mở rộng các nghiên cứu trước đây về chuyển đổi số bằng cách làm rõ cơ chế tác động của năng lực chuyển đổi số đến hiệu quả công tác kế toán trong bối cảnh doanh nghiệp nhỏ và vừa tại Việt Nam.
Tổng thể, nghiên cứu cung cấp bằng chứng thực nghiệm cho thấy, năng lực chuyển đổi số là nền tảng thúc đẩy ứng dụng AI và nâng cao chất lượng thông tin kế toán, từ đó cải thiện hiệu quả công tác kế toán. Trong số các yếu tố được xem xét, chất lượng thông tin kế toán nổi lên như cơ chế quan trọng nhất kết nối chuyển đổi số với hiệu quả hoạt động kế toán của doanh nghiệp.
6. Kết luận và hàm ý quản trị
Kết quả nghiên cứu đã cung cấp bằng chứng thực nghiệm về tác động của năng lực chuyển đổi số đến hiệu quả công tác kế toán tại các doanh nghiệp nhỏ và vừa ở Việt Nam. Kết quả phân tích PLS-SEM cho thấy, tất cả các giả thuyết nghiên cứu đều được chấp nhận. Năng lực chuyển đổi số không chỉ tác động trực tiếp đến hiệu quả công tác kế toán mà còn thúc đẩy ứng dụng AI và nâng cao chất lượng thông tin kế toán. Đồng thời, ứng dụng AI có tác động tích cực đến chất lượng thông tin kế toán và hiệu quả công tác kế toán. Đáng chú ý, chất lượng thông tin kế toán là yếu tố có ảnh hưởng mạnh nhất đến hiệu quả công tác kế toán, đồng thời đóng vai trò trung gian quan trọng trong mối quan hệ giữa năng lực chuyển đổi số và hiệu quả công tác kế toán.
Về mặt lý luận, nghiên cứu góp phần mở rộng việc vận dụng lý thuyết nguồn lực và lý thuyết năng lực động trong bối cảnh chuyển đổi số của doanh nghiệp. Kết quả không chỉ khẳng định vai trò của năng lực chuyển đổi số như một nguồn lực chiến lược mà còn làm rõ cơ chế tác động thông qua ứng dụng AI và chất lượng thông tin kế toán. Từ kết quả nghiên cứu, một số hàm ý quản trị được đề xuất, như sau:
Thứ nhất, các doanh nghiệp cần ưu tiên đầu tư phát triển năng lực chuyển đổi số thông qua nâng cấp hạ tầng công nghệ, xây dựng cơ sở dữ liệu tập trung và nâng cao năng lực số cho đội ngũ nhân sự kế toán. Đây là nền tảng quan trọng để thúc đẩy ứng dụng các công nghệ mới và nâng cao hiệu quả hoạt động kế toán.
Thứ hai, doanh nghiệp cần đẩy mạnh ứng dụng AI trong các nghiệp vụ kế toán như xử lý chứng từ, đối chiếu dữ liệu, lập báo cáo và hỗ trợ phân tích tài chính. Việc ứng dụng AI không chỉ giúp giảm thời gian xử lý công việc mà còn góp phần nâng cao độ chính xác, hạn chế sai sót và tăng hiệu quả khai thác dữ liệu kế toán.
Thứ ba, các nhà quản trị cần chú trọng nâng cao chất lượng thông tin kế toán thông qua việc chuẩn hóa quy trình thu thập, xử lý và kiểm soát dữ liệu. Kết quả nghiên cứu cho thấy, chất lượng thông tin kế toán là yếu tố tác động mạnh nhất đến hiệu quả công tác kế toán, do đó, việc bảo đảm tính chính xác, kịp thời và tin cậy của thông tin được xem là mục tiêu trọng tâm trong quá trình chuyển đổi số.
Tài liệu tham khảo:
Al-Hiyari, A., Al-Mashregy, M. H. H., Mat, N. K., & Alekam, J. E. (2013). Factors that affect accounting information system implementation and accounting information quality: A survey in University Utara Malaysia. American Journal of Economics, 3(1), 27-31. DOI: 10.5923/j.economics.20130301.06
Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of management, 17(1), 99-120.
Bharadwaj, A. S. (2000). A Resource-Based Perspective on Information Technology Capability and Firm Performance: An Empirical Investigation. MIS quarterly, 24(1), 169-196. https://doi.org/10.2307/3250983
Eisenhardt, K. M., & Martin, J. A. (2017). Dynamic capabilities: what are they?. The SMS Blackwell handbook of organizational capabilities, 341-363. https://doi.org/10.1002/9781405164054.ch21
Fornell, C., & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39-50. https://doi.org/10.1177/002224378101800104
Gelinas, U. J., Dull, R. B., & Wheeler, P. (2018). Accounting information systems. Cengage AU.
Hair, J. F., Risher, J. J., Sarstedt, M., & Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European Business Review, 31(1), 2-24. https://doi.org/10.1108/EBR-11-2018-0203
Kock, N. (2015). Common method bias in PLS-SEM: A full collinearity assessment approach. International Journal of e-Collaboration, 11(4), 1-10. https://doi.org/10.4018/ijec.2015100101
Kokina, J., & Davenport, T. H. (2017). The emergence of artificial intelligence: How automation is changing auditing. Journal of emerging technologies in accounting, 14(1), 115-122. https://doi.org/10.2308/jeta-51730
Mhlanga, D. (2023). The role of artificial intelligence in accounting and auditing. FinTech, 2(1), 63-77. https://doi.org/10.3390/fintech2010005
Moll, J., & Yigitbasioglu, O. (2019). The role of internet-related technologies in shaping the work of accountants: New directions for accounting research. The British accounting review, 51(6), 100833. https://doi.org/10.1016/j.bar.2019.04.002
Organisation for Economic Co-operation and Development (OECD) (2021). The Digital Transformation of SMEs. OECD Publishing. https://doi.org/10.1787/bdb9256a-en
Romney, M., Steinbart, P., Mula, J., McNamara, R., & Tonkin, T. (2012). Accounting information systems Australasian edition. Pearson Higher Education AU.
Soudani, S. N. (2012). The usefulness of an accounting information system for effective organizational performance. International Journal of economics and Finance, 4(5), 136-145. https://doi.org/10.5539/ijef.v4n5p136
Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic management journal, 18(7), 509-533. https://doi.org/10.1002/(SICI)1097-0266(199708)18:7<509::AID-SMJ882>3.0.CO;2-ZDigital Object Identifier (DOI)
Verhoef, P. C., Broekhuizen, T., Bart, Y., Bhattacharya, A., Dong, J. Q., Fabian, N., & Haenlein, M. (2021). Digital transformation: A multidisciplinary reflection and research agenda. Journal of business research, 122, 889-901. https://doi.org/10.1016/j.jbusres.2019.09.022
Vial, G. (2021). Understanding digital transformation: A review and a research agenda. Managing digital transformation, 13-66. https://doi.org/10.1016/j.jsis.2019.01.003
Wernerfelt, B. (1984). A resource‐based view of the firm. Strategic management journal, 5(2), 171-180. https://doi.org/10.1002/smj.4250050207