
Factors influencing the decision to register as an individual business household in Dong Nai City
ThS. Nguyễn Thị Hồng Ngọc
Trường Đại học Công nghệ Đồng Nai
Email: nguyenthihongngoc@dntu.edu.vn
(Quanlynhanuoc.vn) – Bài viết phân tích các yếu tố ảnh hưởng đến quyết định đăng ký hộ kinh doanh cá thể tại thành phố Đồng Nai. Dựa trên dữ liệu khảo sát 438 cá nhân đang kinh doanh hoặc có ý định đăng ký, bài viết sử dụng SPSS 27 để kiểm định độ tin cậy Cronbach’s Alpha, phân tích yếu tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính bội. Kết quả cho thấy, mô hình giải thích 51,3% sự biến thiên của biến phụ thuộc. Trong 8 yếu tố, nhận thức rủi ro khi không đăng ký có tác động mạnh nhất, tiếp theo là nhận thức lợi ích, sự hỗ trợ của chính quyền địa phương, hiểu biết pháp lý, sự tinh gọn của thủ tục hành chính, ảnh hưởng xã hội và năng lực tiếp cận dịch vụ công trực tuyến. Chi phí đăng ký và chi phí tuân thủ thuế đóng vai trò cản trở. Kết quả cung cấp cơ sở thực tiễn cho các giải pháp cải cách hành chính, tuyên truyền pháp luật và tối ưu hóa chính sách hỗ trợ kinh doanh tại địa phương.
Từ khóa: Hộ kinh doanh cá thể, đăng ký kinh doanh, quyết định đăng ký, tuân thủ thuế, dịch vụ công trực tuyến, thành phố Đồng Nai.
Abstract: This article analyzes the factors influencing individuals’ decisions to register household businesses in Đồng Nai City. Based on survey data from 438 individuals who are currently operating or intending to register a household business, the study employs SPSS 27 to conduct Cronbach’s Alpha reliability testing, exploratory factor analysis (EFA), Pearson correlation analysis, and multiple linear regression. The results indicate that the model explains 51.3% of the variance in the dependent variable. Among the eight factors examined, risk perception associated with non-registration exerts the strongest influence, followed by perceived benefits, local government support, legal knowledge, streamlining of administrative procedures, social influence, and capacity to access online public services. Registration costs and tax compliance costs act as barriers. The findings provide an empirical foundation for administrative reform measures, legal awareness campaigns, and the optimization of business support policies at the local level.
Keywords: Household business; business registration; registration decision; tax compliance; online public services; Đồng Nai City.
1. Đặt vấn đề
Hộ kinh doanh cá thể là một bộ phận quan trọng trong nền kinh tế Việt Nam, đặc biệt ở các địa phương có hoạt động thương mại, dịch vụ và sản xuất nhỏ phát triển như thành phố Đồng Nai. Loại hình này góp phần tạo việc làm, tăng thu nhập cho người dân và đáp ứng nhu cầu tiêu dùng hằng ngày của cộng đồng. Tuy nhiên, trên thực tế, không phải tất cả các hộ kinh doanh đều thực hiện đăng ký theo quy định. Một số hộ vẫn còn tâm lý e ngại thủ tục, lo lắng về nghĩa vụ thuế, chi phí tuân thủ hoặc chưa thấy rõ lợi ích của việc đăng ký kinh doanh. Các yếu tố này đã được nhiều nghiên cứu ghi nhận là có liên quan đến hành vi đăng ký và tuân thủ thuế của cá nhân, hộ kinh doanh và doanh nghiệp nhỏ (Le & cộng sự, 2020; Nam & cộng sự, 2021).
Những năm gần đây, cùng với quá trình cải cách thủ tục hành chính và chuyển đổi số trong khu vực công, việc đăng ký và quản lý hộ kinh doanh đã có nhiều thay đổi theo hướng thuận tiện hơn cho người dân. Các nghiên cứu trước cho thấy, hành vi tuân thủ và chấp nhận các thủ tục hành chính điện tử chịu ảnh hưởng bởi hiểu biết pháp luật, nhận thức về thuế, thái độ đối với hệ thống thuế điện tử, sự thuận tiện của dịch vụ công trực tuyến và mức độ tin tưởng của người sử dụng (Do & cộng sự, 2022; Hung & cộng sự, 2024; Nguyen & Tran, 2022). Bên cạnh đó, theo lý thuyết hành vi có kế hoạch, quyết định của cá nhân thường chịu tác động bởi thái độ và nhận thức kiểm soát hành vi (Ajzen, 1991). Trong bối cảnh ứng dụng công nghệ, mô hình chấp nhận công nghệ cũng cho rằng, khả năng sử dụng, sự hữu ích cảm nhận và ảnh hưởng xã hội có thể tác động đến ý định sử dụng dịch vụ công trực tuyến (Venkatesh & cộng sự, 2003).
Mặc dù đã có nhiều nghiên cứu về tuân thủ thuế, dịch vụ công điện tử và hành vi đăng ký thuế, các nghiên cứu đi sâu vào quyết định đăng ký hộ kinh doanh cá thể của người dân tại từng địa phương chưa nhiều. Với thành phố Đồng Nai, đây là vấn đề đáng quan tâm vì địa phương có tốc độ đô thị hóa nhanh, hoạt động kinh doanh nhỏ lẻ phát triển đa dạng, từ bán lẻ, ăn uống, dịch vụ cá nhân đến bán hàng trực tuyến. Do đó, việc tìm hiểu vì sao người dân quyết định hoặc chưa quyết định đăng ký hộ kinh doanh có ý nghĩa thiết thực đối với công tác quản lý và hỗ trợ khu vực kinh tế hộ.
Xuất phát từ bối cảnh trên, bài viết xác định các yếu tố ảnh hưởng đến quyết định đăng ký hộ kinh doanh cá thể của người dân tại thành phố Đồng Nai, gồm tám yếu tố: nhận thức pháp lý; sự thuận tiện của thủ tục hành chính; chi phí đăng ký và chi phí tuân thủ thuế; nhận thức về lợi ích khi đăng ký; nhận thức rủi ro khi không đăng ký; ảnh hưởng xã hội; sự hỗ trợ của chính quyền địa phương và khả năng sử dụng dịch vụ công trực tuyến. Các yếu tố này được kế thừa và điều chỉnh từ các nghiên cứu trước về hành vi tuân thủ thuế, đăng ký kinh doanh, dịch vụ công trực tuyến và chấp nhận công nghệ (Eriksen & Fallan, 1996; Le & cộng sự, 2020; Nam & cộng sự, 2021; Do & cộng sự, 2022; Nguyen & Tran, 2022; Nguyen & cộng sự, 2024). Kết quả nghiên cứu kỳ vọng sẽ cung cấp thêm bằng chứng thực nghiệm, qua đó, đề xuất một số hàm ý giúp cơ quan quản lý nâng cao hiệu quả tuyên truyền, cải cách thủ tục và khuyến khích người dân đăng ký kinh doanh theo quy định.
2. Cơ sở lý thuyết
Hộ kinh doanh cá thể là mô hình kinh doanh do một cá nhân hoặc các thành viên trong hộ gia đình đăng ký thành lập, chịu trách nhiệm bằng toàn bộ tài sản của mình đối với các nghĩa vụ phát sinh từ hoạt động kinh doanh. Hộ kinh doanh có tư cách pháp lý độc lập trong hoạt động kinh doanh theo quy định của pháp luật, được phép thực hiện các hoạt động sản xuất, thương mại và dịch vụ sau khi hoàn thành thủ tục đăng ký theo quy định (Chính phủ, 2025).
Quyết định đăng ký hộ kinh doanh được hiểu là việc cá nhân hoặc hộ gia đình lựa chọn thực hiện thủ tục đăng ký với cơ quan nhà nước có thẩm quyền để được công nhận hợp pháp về hoạt động kinh doanh. Quyết định này chịu ảnh hưởng bởi nhiều yếu tố như nhận thức pháp lý, lợi ích và chi phí tuân thủ, mức độ thuận tiện của thủ tục hành chính, sự hỗ trợ của cơ quan quản lý và khả năng tiếp cận dịch vụ công trực tuyến (Ajzen, 1991; Le & cộng sự, 2020; Do & cộng sự, 2022).
Đăng ký hộ kinh doanh là cơ sở pháp lý để hoạt động kinh doanh được Nhà nước công nhận và quản lý. Việc đăng ký không chỉ giúp hộ kinh doanh thực hiện đúng quy định của pháp luật mà còn nâng cao uy tín, tạo điều kiện tiếp cận vốn, mở rộng thị trường và hưởng các chính sách hỗ trợ của Nhà nước. Đồng thời, đăng ký hộ kinh doanh giúp cơ quan quản lý nâng cao hiệu quả quản lý thuế, thống kê và giám sát hoạt động kinh doanh, góp phần xây dựng môi trường kinh doanh minh bạch và thúc đẩy phát triển kinh tế địa phương (Le & cộng sự, 2020; Nam & cộng sự, 2021; Chính phủ, 2025).
Bài viết dựa trên lý thuyết hành vi có kế hoạch của Ajzen (1991) và mô hình chấp nhận, sử dụng công nghệ của Venkatesh & cộng sự (2003). Theo đó, quyết định đăng ký hộ kinh doanh cá thể của người dân chịu ảnh hưởng bởi nhận thức, thái độ, ảnh hưởng xã hội, điều kiện hỗ trợ và khả năng sử dụng công nghệ. Trong bối cảnh cải cách hành chính và chuyển đổi số, các yếu tố, như: nhận thức pháp lý, sự thuận tiện của thủ tục, chi phí đăng ký và tuân thủ thuế, nhận thức lợi ích, nhận thức rủi ro, sự hỗ trợ của chính quyền địa phương và khả năng sử dụng dịch vụ công trực tuyến được xem là những yếu tố quan trọng tác động đến quyết định đăng ký hộ kinh doanh. Các nghiên cứu của Do & cộng sự (2022); Nguyen & Tran (2022) cũng cho thấy, dịch vụ công trực tuyến và hệ thống điện tử có vai trò tích cực trong việc thúc đẩy hành vi tuân thủ và sử dụng dịch vụ công.
3. Mô hình và phương pháp nghiên cứu
3.1. Mô hình nghiên cứu
Hình 1. Mô hình nghiên cứu
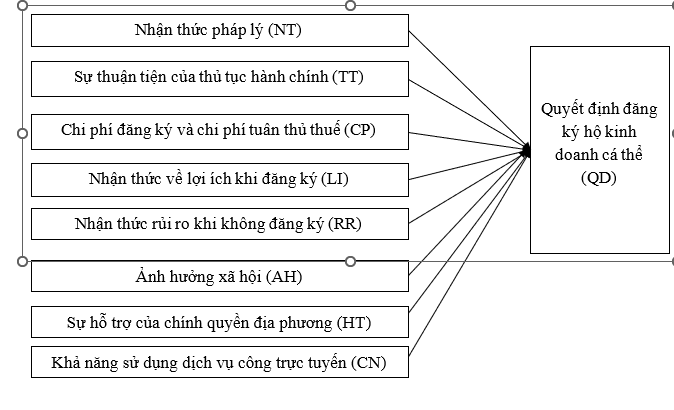
Nguồn: Tác giả đề xuất, 2026.
Giả thuyết:
H1: Nhận thức pháp lý tác động tích cực đến quyết định đăng ký hộ kinh doanh cá thể.
H2: Thủ tục hành chính thuận tiện tác động tích cực đến quyết định đăng ký.
H3: Chi phí đăng ký và chi phí tuân thủ thuế tác động tiêu cực đến quyết định đăng ký.
H4: Nhận thức lợi ích khi đăng ký tác động tích cực đến quyết định đăng ký.
H5: Nhận thức rủi ro khi không đăng ký tác động tích cực đến quyết định đăng ký.
H6: Ảnh hưởng xã hội tác động tích cực đến quyết định đăng ký.
H7: Sự hỗ trợ của chính quyền địa phương tác động tích cực đến quyết định đăng ký.
H8: Khả năng sử dụng dịch vụ công trực tuyến tác động tích cực đến quyết định đăng ký.
3.2. Phương pháp nghiên cứu
Để kiểm định mô hình lý thuyết và các giả thuyết nghiên cứu, bài viết thực hiện phương pháp nghiên cứu định lượng. Thông qua hình thức khảo sát trực tiếp lẫn trực tuyến, dữ liệu được thu thập từ những cá nhân đang hoặc có ý định đăng ký kinh doanh hộ cá thể trên địa bàn thành phố Đồng Nai theo phương pháp lấy mẫu thuận tiện phối hợp với lấy mẫu mục đích. Hệ thống thang đo được điều chỉnh từ các nghiên cứu đi trước sao cho tương thích với bối cảnh hiện tại, được đo lường bằng dạng thức Likert 5 điểm (quy ước từ 1 – Hoàn toàn không đồng ý đến 5 – Hoàn toàn đồng ý). Quy trình sàng lọc dữ liệu ghi nhận 438 bảng câu hỏi đạt yêu cầu để đưa vào phân tích. Cuối cùng, số liệu được xử lý trên phần mềm SPSS 27 với các bước kiểm định tuần tự: thống kê mô tả, kiểm định Cronbach’s Alpha, phân tích EFA, phân tích hệ số tương quan Pearson và phân tích hồi quy bội.
3.3. Thang đo
Bảng 1: Bảng thang đo
| STT | Ký hiệu | Biến | Nguồn |
| 1 | Nhận thức pháp lý (NT) | Le et al. (2020); Nam et al. (2021); Eriksen et Fallan (1996) | |
| 1.1 | NT1 | Tôi hiểu rõ các quy định pháp luật về đăng ký hộ kinh doanh | |
| 1.2 | NT2 | Tôi biết quyền và nghĩa vụ của hộ kinh doanh sau khi đăng ký | |
| 1.3 | NT3 | Tôi nhận thức được các quy định về thuế đối với hộ kinh doanh | |
| 1.4 | NT4 | Việc hiểu biết pháp luật giúp tôi yên tâm khi đăng ký kinh doanh | |
| 2 | Sự thuận tiện của thủ tục hành chính (TT) | Nguyen và Tran (2022); Khanh (2025). | |
| 2.1 | TT1 | Thủ tục đăng ký hộ kinh doanh khá đơn giản | |
| 2.2 | TT2 | Thời gian giải quyết hồ sơ nhanh chóng | |
| 2.3 | TT3 | Thông tin hướng dẫn đăng ký được cung cấp đầy đủ | |
| 2.4 | TT4 | Quy trình đăng ký dễ thực hiện | |
| 3 | Chi phí đăng ký và chi phí tuân thủ thuế (CP) | Le et al. (2020); Nam et al. (2021); Do et al. (2022); Hung et al. (2024). | |
| 3.1 | CP1 | Chi phí đăng ký hộ kinh doanh là hợp lý | |
| 3.2 | CP2 | Chi phí thực hiện nghĩa vụ thuế không quá cao | |
| 3.3 | CP3 | Việc kê khai và nộp thuế không làm tăng nhiều chi phí | |
| 3.4 | CP4 | Chi phí duy trì hoạt động sau đăng ký có thể chấp nhận được | |
| 4 | Nhận thức về lợi ích khi đăng ký (LI) | Le et al. (2020); Nam et al. (2021). | |
| 4.1 | LI1 | Đăng ký hộ kinh doanh giúp hoạt động kinh doanh ổn định hơn | |
| 4.2 | LI2 | Đăng ký giúp tạo uy tín với khách hàng | |
| 4.3 | LI3 | Đăng ký giúp dễ tiếp cận vốn vay và các chương trình hỗ trợ của Nhà nước | |
| 4.4 | LI4 | Đăng ký giúp mở rộng hoạt động kinh doanh | |
| 5 | Nhận thức rủi ro khi không đăng ký (RR) | Le et al. (2020); Nam et al. (2021). | |
| 5.1 | RR1 | Không đăng ký có thể bị xử phạt theo quy định | |
| 5.2 | RR2 | Không đăng ký dễ phát sinh rủi ro pháp lý | |
| 5.3 | RR3 | Không đăng ký làm giảm uy tín với khách hàng | |
| 5.4 | RR4 | Không đăng ký gây khó khăn khi mở rộng kinh doanh | |
| 6 | Ảnh hưởng xã hội (AH) | Ajzen (1991); Venkatesh et al. (2003). | |
| 6.1 | AH1 | Gia đình khuyến khích tôi đăng ký hộ kinh doanh | |
| 6.2 | AH2 | Bạn bè khuyến khích tôi đăng ký | |
| 6.3 | AH3 | Người quen đã đăng ký tạo động lực cho tôi | |
| 6.4 | AH4 | Ý kiến của cộng đồng ảnh hưởng đến quyết định đăng ký của tôi | |
| 7 | Sự hỗ trợ của chính quyền địa phương (HT) | Nguyen và Tran (2022); Khanh (2025). | |
| 7.1 | HT1 | Chính quyền địa phương hỗ trợ người dân khi đăng ký hộ kinh doanh | |
| 7.2 | HT2 | Cán bộ hướng dẫn tận tình và dễ hiểu | |
| 7.3 | HT3 | Thông tin về thủ tục đăng ký luôn được cập nhật đầy đủ | |
| 7.4 | HT4 | Tôi dễ dàng nhận được sự hỗ trợ khi cần | |
| 8 | Khả năng sử dụng dịch vụ công trực tuyến (CN) | Nguyen và Tran (2022); Do et al. (2022); Venkatesh et al. (2003). | |
| 8.1 | CN1 | Tôi có thể đăng ký hộ kinh doanh trực tuyến một cách dễ dàng | |
| 8.2 | CN2 | Tôi dễ dàng sử dụng Cổng Dịch vụ công | |
| 8.3 | CN3 | Tôi tin tưởng vào hệ thống đăng ký trực tuyến | |
| 8.4 | CN4 | Đăng ký trực tuyến giúp tiết kiệm thời gian và chi phí | |
| 9 | Quyết định đăng ký hộ kinh doanh cá thể (QD) | Ajzen (1991); Le et al. (2020); Venkatesh et al. (2003). | |
| 9.1 | QD1 | Tôi có ý định đăng ký hộ kinh doanh trong thời gian tới | |
| 9.2 | QD2 | Tôi sẽ hoàn thành thủ tục đăng ký khi đủ điều kiện | |
| 9.3 | QD3 | Tôi sẵn sàng giới thiệu người khác đăng ký hộ kinh doanh | |
| 9.4 | QD4 | Tôi ưu tiên hoạt động kinh doanh hợp pháp thông qua đăng ký hộ kinh doanh | |
4. Kết quả và thảo luận
4.1. Thống kê mô tả
Bảng 2. Thống kê dữ liệu (n = 438)
| Đặc điểm mẫu | Nhóm | Tần số | Tỷ lệ (%) |
| Giới tính | Nam | 207 | 47,3 |
| Nữ | 231 | 52,7 | |
| Độ tuổi | Dưới 25 tuổi | 58 | 13,2 |
| 25 – 34 tuổi | 146 | 33,3 | |
| 35 – 44 tuổi | 128 | 29,2 | |
| 45 tuổi trở lên | 106 | 24,2 | |
| Trình độ học vấn | Trung học phổ thông trở xuống | 96 | 21,9 |
| Trung cấp/cao đẳng | 141 | 32,2 | |
| Đại học | 167 | 38,1 | |
| Sau đại học | 34 | 7,8 | |
| Khu vực cư trú/kinh doanh | Biên Hòa | 126 | 28,8 |
| Long Khánh | 64 | 14,6 | |
| Nhơn Trạch | 58 | 13,2 | |
| Trảng Bom | 71 | 16,2 | |
| Long Thành | 63 | 14,4 | |
| Khu vực khác | 56 | 12,8 | |
| Lĩnh vực kinh doanh | Ăn uống/giải khát | 91 | 20,8 |
| Bán lẻ/tạp hóa | 103 | 23,5 | |
| Dịch vụ cá nhân | 82 | 18,7 | |
| Bán hàng online | 74 | 16,9 | |
| Sửa chữa/dịch vụ kỹ thuật | 48 | 11,0 | |
| Khác | 40 | 9,1 | |
| Tình trạng đăng ký hộ kinh doanh | Đã đăng ký | 247 | 56,4 |
| Chưa đăng ký nhưng có ý định | 139 | 31,7 | |
| Chưa có ý định đăng ký | 52 | 11,9 |
Theo Bảng 2, mẫu nghiên cứu gồm 438 người dân tại thành phố Đồng Nai có cơ cấu giới tính khá đồng đều (52,7% nữ, 47,3% nam). Độ tuổi tập trung nhiều nhất ở nhóm 25 – 34 tuổi (33,3%) và 35 – 44 tuổi (29,2%). Đây cũng là độ tuổi kinh doanh năng động. Về học vấn, trình độ đại học chiếm đa số (38,1%), theo sau là trung cấp/cao đẳng (32,2%). Người tham gia khảo sát chủ yếu cư trú tại Biên Hòa (28,8%), Trảng Bom, Long Khánh và hoạt động phần lớn trong các ngành bán lẻ (23,5%), ăn uống (20,8%), dịch vụ cá nhân (18,7%). Sự kết hợp giữa nhóm đã đăng ký hộ kinh doanh (56,4%) và nhóm có ý định đăng ký trong tương lai (31,7%) chứng minh tập mẫu hoàn toàn đáp ứng tiêu chí chọn mẫu và mục tiêu đề ra của đề tài.
4.2. Phân tích độ tin cậy
Bảng 3. Độ tin cậy (n = 438)
| Thang đo | Scale mean if item deleted | Scale Variance if item deleted | Corrected item – Total Correlation | Cronbach’s alpha if item deleted |
| Nhận thức pháp lý (NT): α = 0,918 | ||||
| NT1 | 8,99 | 11,069 | 0,810 | 0,894 |
| NT2 | 9,01 | 11,249 | 0,790 | 0,901 |
| NT3 | 8,99 | 11,082 | 0,822 | 0,890 |
| NT4 | 8,99 | 11,124 | 0,823 | 0,889 |
| Sự thuận tiện của thủ tục hành chính (TT): α =0,915 | ||||
| TT1 | 8,97 | 11,104 | 0,800 | 0,892 |
| TT2 | 8,99 | 11,151 | 0,805 | 0,890 |
| TT3 | 8,97 | 11,024 | 0,824 | 0,884 |
| TT4 | 9,00 | 11,108 | 0,795 | 0,894 |
| Chi phí đăng ký và chi phí tuân thủ thuế (CP): α =0,908 | ||||
| CP1 | 9,04 | 11,006 | 0,781 | 0,884 |
| CP2 | 9,03 | 10,862 | 0,805 | 0,876 |
| CP3 | 9,05 | 10,941 | 0,802 | 0,877 |
| CP4 | 9,03 | 11,102 | 0,778 | 0,885 |
| Nhận thức về lợi ích khi đăng ký (LI): α =0,913 | ||||
| LI1 | 8,95 | 10,865 | 0,785 | 0,893 |
| LI2 | 8,97 | 10,756 | 0,792 | 0,890 |
| LI3 | 8,95 | 10,683 | 0,812 | 0,883 |
| LI4 | 8,93 | 10,574 | 0,816 | 0,882 |
| Nhận thức rủi ro khi không đăng ký (RR): α =0,917 | ||||
| RR1 | 9,03 | 11,239 | 0,810 | 0,893 |
| RR2 | 9,03 | 11,461 | 0,790 | 0,900 |
| RR3 | 9,03 | 10,948 | 0,821 | 0,889 |
| RR4 | 9,01 | 11,085 | 0,820 | 0,889 |
| Ảnh hưởng xã hội (AH): α =0,913 | ||||
| AH1 | 9,02 | 10,670 | 0,805 | 0,885 |
| AH2 | 9,00 | 10,645 | 0,804 | 0,886 |
| AH3 | 8,99 | 10,851 | 0,800 | 0,887 |
| AH4 | 8,96 | 10,710 | 0,795 | 0,889 |
| Sự hỗ trợ của chính quyền địa phương (HT): α =0,904 | ||||
| HT1 | 9,04 | 10,545 | 0,781 | 0,878 |
| HT2 | 9,04 | 10,792 | 0,777 | 0,880 |
| HT3 | 9,06 | 10,609 | 0,787 | 0,876 |
| HT4 | 9,07 | 10,506 | 0,796 | 0,873 |
| Khả năng sử dụng dịch vụ công trực tuyến (CN): α =0,910 | ||||
| CN1 | 8,96 | 10,477 | 0,805 | 0,881 |
| CN2 | 8,95 | 10,513 | 0,787 | 0,887 |
| CN3 | 8,95 | 10,613 | 0,805 | 0,881 |
| CN4 | 8,98 | 10,739 | 0,788 | 0,887 |
| Quyết định đăng ký hộ kinh doanh cá thể (QD): α =0,936 | ||||
| QD1 | 8,99 | 11,153 | 0,859 | 0,913 |
| QD2 | 9,01 | 11,407 | 0,851 | 0,916 |
| QD3 | 9,00 | 11,382 | 0,854 | 0,915 |
| QD4 | 9,01 | 11,490 | 0,832 | 0,922 |
Thống kê tại Bảng 3 phản ánh kết quả đánh giá độ tin cậy của các thang đo thông qua hệ số Cronbach’s Alpha. Nhìn chung, tất cả các thang đo đều vận hành ổn định và đạt độ tin cậy rất tốt khi hệ số Alpha dao động trong khoảng từ 0,904 – 0,936 (vượt xa ngưỡng tiêu chuẩn 0,7). Trong đó, biến phụ thuộc “quyết định đăng ký hộ kinh doanh cá thể” (QD) ghi nhận độ nhất quán nội tại cao nhất với α = 0,936. Theo sau lần lượt là các nhóm nhân tố: nhận thức pháp lý (NT) (α = 0,918), nhận thức rủi ro khi không đăng ký (RR) (α = 0,917) và sự thuận tiện của thủ tục hành chính (TT) (α = 0,915). Bên cạnh đó, chỉ số tương quan biến – tổng hiệu chỉnh của toàn bộ các biến thành phần đều duy trì trên mức 0,3, chứng minh tính liên kết chặt chẽ nội tại giữa các biến quan sát và cấu trúc thang đo tương ứng. Kết quả này cho phép bảo lưu trọn vẹn các biến quan sát để chuẩn bị cho bước phân tích nhân tố khám phá (EFA).
4.3. Kiểm định nhân tố khám phá EFA
Bảng 4. Ma trận xoay các nhân tố (KMO = 0,909; Sig. < 0.001)
| STT | Biến quan sát | Hệ số tải | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||
| 1 | NT1 | 0,864 | ||||||||
| NT2 | 0,860 | |||||||||
| NT3 | 0,858 | |||||||||
| NT4 | 0,833 | |||||||||
| 2 | TT1 | 0,855 | ||||||||
| TT2 | 0,854 | |||||||||
| TT3 | 0,848 | |||||||||
| TT4 | 0,827 | |||||||||
| 3 | CP1 | 0,882 | ||||||||
| CP2 | 0,874 | |||||||||
| CP3 | 0,864 | |||||||||
| CP4 | 0,858 | |||||||||
| 4 | LI1 | 0,859 | ||||||||
| LI2 | 0,856 | |||||||||
| LI3 | 0,850 | |||||||||
| LI4 | 0,848 | |||||||||
| 5 | RR1 | 0,845 | ||||||||
| RR2 | 0,837 | |||||||||
| RR3 | 0,832 | |||||||||
| RR4 | 0,803 | |||||||||
| 6 | AH1 | 0,852 | ||||||||
| AH2 | 0,851 | |||||||||
| AH3 | 0,850 | |||||||||
| AH4 | 0,850 | |||||||||
| 7 | HT1 | 0,856 | ||||||||
| HT2 | 0,845 | |||||||||
| HT3 | 0,833 | |||||||||
| HT4 | 0,826 | |||||||||
| 8 | CN1 | 0,862 | ||||||||
| CN2 | 0,860 | |||||||||
| CN3 | 0,850 | |||||||||
| CN4 | 0,834 | |||||||||
Kết quả phân tích nhân tố khám phá (EFA) được tổng hợp tại Bảng 4 cho thấy, tính thích hợp của dữ liệu khi hệ số KMO đạt 0,909 và mức ý nghĩa Sig. < 0,001. Tất cả các biến quan sát đều bảo đảm ý nghĩa thiết thực với hệ số tải nhân tố (Factor Loading) duy trì ở mức cao, dao động trong khoảng từ 0,803 – 0,882 (đều vượt ngưỡng tiêu chuẩn 0,5). Điều này minh chứng cho độ hội tụ tối ưu của các biến thành phần cấu thành nên từng nhân tố. Cụ thể, các nhóm thang đo bao gồm NT, TT, CP, LI, RR, AH, HT và CN được gom cấu trúc thành các cấu trúc nhân tố riêng biệt và hoàn toàn trùng khớp với mô hình lý thuyết đề xuất. Kết quả này xác nhận thang đo đạt cả giá trị hội tụ lẫn giá trị phân biệt. Do đó, toàn bộ các biến quan sát được bảo lưu để đưa vào các bước phân tích tương quan và hồi quy tiếp theo.
4.4. Kiểm định sự tương quan
Bảng 5. Ma trận tương quan
| Correlations | |||||||||||
| QD | NT | TT | CP | LI | RR | AH | HT | CN | |||
| QD | Pearson Correlation | 1 | 0,438** | 0,313** | 0,142** | 0,453** | 0,517** | 0,356** | 0,459** | 0,346** | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,003 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| NT | Pearson Correlation | 0,438** | 1 | 0,212** | 0,218** | 0,294** | 0,368** | 0,156** | 0,216** | 0,276** | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,001 | 0,000 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| TT | Pearson Correlation | 0,313** | 0,212** | 1 | 0,283** | 0,099* | 0,199** | 0,141** | 0,105* | 0,229** | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,000 | 0,037 | 0,000 | 0,003 | 0,029 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| CP | Pearson Correlation | 0,142** | 0,218** | 0,283** | 1 | 0,231** | 0,204** | 0,330** | 0,102* | 0,240** | |
| Sig. (2-tailed) | 0,003 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,033 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| LI | Pearson Correlation | 0,453** | 0,294** | 0,099* | 0,231** | 1 | 0,394** | 0,180** | 0,279** | 0,202** | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,037 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| RR | Pearson Correlation | 0,517** | 0,368** | 0,199** | 0,204** | 0,394** | 1 | 0,245** | 0,256** | 0,365** | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| AH | Pearson Correlation | 0,356** | 0,156** | 0,141** | 0,330** | 0,180** | 0,245** | 1 | 0,349** | 0,123* | |
| Sig. (2-tailed) | 0,000 | 0,001 | 0,003 | 0,000 | 0,000 | 0,000 | 0,000 | 0,010 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| HT | Pearson Correlation | 0,459** | 0,216** | 0,105* | 0,102* | 0,279** | 0,256** | 0,349** | 1 | 0,258** | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,029 | 0,033 | 0,000 | 0,000 | 0,000 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| CN | Pearson Correlation | 0,346** | 0,276** | 0,229** | 0,240** | 0,202** | 0,365** | 0,123* | 0,258** | 1 | |
| Sig. (2-tailed) | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,010 | 0,000 | |||
| N | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | 438 | ||
| **. Correlation is significant at the 0.01 level (2-tailed). | |||||||||||
| *. Correlation is significant at the 0.05 level (2-tailed). | |||||||||||
Ghi chú: “Ký hiệu **: Cho biết rằng cặp biến này có sự tương quan tuyến tính ở mức tin cậy đến 99% (tương ứng với mức ý nghĩa 1% = 0.01)”.
Ma trận tương quan Pearson giữa các biến được thể hiện chi tiết tại Bảng 5. Kết quả thực nghiệm chỉ ra rằng, tất cả các biến độc lập đều có mối liên hệ tuyến tính với quyết định đăng ký hộ kinh doanh cá thể (QD) ở mức ý nghĩa thống kê cao (Sig. < 0,01). Xét về độ mạnh của mối quan hệ, nhân tố nhận thức rủi ro khi không đăng ký (RR) có mối tương quan chặt chẽ nhất với biến phụ thuộc (r = 0,517). Theo sau lần lượt là các biến: sự hỗ trợ của chính quyền địa phương (HT) (r = 0,459), nhận thức về lợi ích khi đăng ký (LI) (r = 0,453) và nhận thức pháp lý (NT) (r = 0,438). Các nhân tố còn lại bao gồm: ảnh hưởng xã hội (AH), khả năng sử dụng dịch vụ công trực tuyến (CN), sự thuận tiện của thủ tục hành chính (TT) và chi phí đăng ký/chi phí tuân thủ thuế (CP) cũng ghi nhận mối tương quan thuận chiều đáng kể với QD. Thêm vào đó, do hệ số tương quan giữa các cặp biến độc lập đều duy trì dưới ngưỡng 0,8, mô hình loại trừ được nguy cơ đa cộng tuyến nghiêm trọng, tạo cơ sở vững chắc để triển khai bước phân tích hồi quy tuyến tính tiếp theo.
4.5. Kiểm định phương trình hồi quy
Bảng 6. Kết quả phân tích hồi quy
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | |||
| B | Sai số chuẩn | Beta | Hệ số phóng đại phương sai | VIF | ||||
| 1 | Hằng số | -0,495 | 0,185 | -2,681 | 0,008 | 0,794 | 1,259 | |
| NT | 0,190 | 0,038 | 0,187 | 4,998 | 0,000 | 0,872 | 1,146 | |
| TT | 0,184 | 0,036 | 0,181 | 5,071 | 0,000 | 0,780 | 1,283 | |
| CP | -0,147 | 0,039 | -0,144 | -3,810 | 0,000 | 0,775 | 1,290 | |
| LI | 0,223 | 0,039 | 0,216 | 5,702 | 0,000 | 0,697 | 1,435 | |
| RR | 0,232 | 0,040 | 0,229 | 5,732 | 0,000 | 0,774 | 1,292 | |
| AH | 0,174 | 0,039 | 0,168 | 4,441 | 0,000 | 0,782 | 1,279 | |
| HT | 0,223 | 0,039 | 0,214 | 5,675 | 0,000 | 0,785 | 1,274 | |
| CN | 0,087 | 0,039 | 0,084 | 2,228 | 0,026 | 0,794 | 1,259 | |
| R2 hiệu chỉnh: 0,513 Thống kê Durbin-Watson: 2,024 Thống kê F(ANOVA): 58,536 Mức ý nghĩa (Sig. của ANOVA): <0,001 | ||||||||
Theo Bảng 6, mô hình hồi quy đạt độ thích hợp cao với Sig. < 0,001 và hệ số R2 hiệu chỉnh bằng 0,513 cho thấy, các biến độc lập giải thích được 51,3% sự biến thiên của quyết định đăng ký hộ kinh doanh. Các chỉ số Durbin-Watson (2,024) và VIF (1,146 – 1,435) đều nằm trong giới hạn cho phép, chứng minh mô hình không bị tự tương quan và đa cộng tuyến. Về hệ số tác động chuẩn hóa (β), “nhận thức rủi ro khi không đăng ký” (RR) có ảnh hưởng lớn nhất (β = 0,229), kế đến là các nhân tố tác động thuận chiều: LI, HT, NT, TT, AH, CN. Riêng “chi phí đăng ký và chi phí tuân thủ thuế” (CP) có tác động tỷ lệ nghịch (β = -0,144). Kết quả này đồng nghĩa với việc các giả thuyết nghiên cứu từ H1 đến H8 đều đạt ý nghĩa thống kê và được chấp nhận.
Phương trình hồi quy chuẩn hóa của mô hình được xác định như sau:
Y = 0.229*RR + 0.216*LI + 0.214*HT + 0.187*NT + 0.181*TT+ 0.168*AH + 0.084*CN – 0.144*CP
Biểu thức trên cho thấy, nhận thức rủi ro khi không đăng ký (RR) là nhân tố có lực tác động dương mạnh nhất đến quyết định thành lập hộ kinh doanh cá thể (β = 0,229). Theo sau lần lượt là các biến có tác động tích cực bao gồm: nhận thức lợi ích (LI), sự hỗ trợ từ chính quyền địa phương (HT), hiểu biết pháp lý (NT), sự thuận tiện của thủ tục hành chính (TT), ảnh hưởng xã hội (AH) và năng lực sử dụng dịch vụ công trực tuyến (CN). Ở chiều ngược lại, chi phí đăng ký và chi phí tuân thủ thuế (CP) mang hệ số âm (β = -0,144), minh chứng cho việc gánh nặng chi phí tỷ lệ nghịch với ý định đăng ký của người dân. Thực tế này nhấn mạnh rằng, để thúc đẩy khu vực kinh tế cá thể phát triển chính thức, chính quyền cần đồng bộ các giải pháp: từ truyền thông nâng cao nhận thức, đơn giản hóa thủ tục hành chính cho đến việc gia tăng chính sách hỗ trợ thiết thực.
6. Kết luận và kiến nghị
Bài viết đã kiểm định tám giả thuyết về các yếu tố ảnh hưởng đến quyết định đăng ký hộ kinh doanh cá thể của người dân tại thành phố Đồng Nai. Kết quả hồi quy cho thấy, mô hình có ý nghĩa thống kê, với R² hiệu chỉnh = 0,513, tức là các biến độc lập giải thích được 51,3% sự biến thiên của quyết định đăng ký hộ kinh doanh. Cụ thể, các giả thuyết H1, H2, H4, H5, H6, H7 và H8 đều được chấp nhận với tác động cùng chiều, trong đó nhận thức rủi ro khi không đăng ký (H5) có tác động mạnh nhất, tiếp theo là nhận thức lợi ích khi đăng ký (H4), sự hỗ trợ của chính quyền địa phương (H7), nhận thức pháp lý (H1), sự thuận tiện của thủ tục hành chính (H2), ảnh hưởng xã hội (H6) và khả năng sử dụng dịch vụ công trực tuyến (H8). Riêng chi phí đăng ký và chi phí tuân thủ thuế (H3) có tác động ngược chiều đến quyết định đăng ký, phù hợp với giả thuyết đề xuất.
Kết quả này tương đồng với Le & cộng sự (2020); Nam & cộng sự (2021) khi cho rằng, nhận thức pháp lý, chi phí tuân thủ, rủi ro bị xử phạt và hiểu biết về thuế có ảnh hưởng đến hành vi đăng ký, tuân thủ của hộ kinh doanh. Đồng thời, kết quả cũng phù hợp với Do & cộng sự (2022); Nguyen & Tran (2022); Hung & cộng sự (2024) khi nhấn mạnh vai trò của dịch vụ công trực tuyến, hệ thống điện tử và sự thuận tiện trong việc thúc đẩy hành vi tuân thủ. Bên cạnh đó, ảnh hưởng xã hội và điều kiện hỗ trợ cũng phù hợp với lý thuyết hành vi có kế hoạch của Ajzen (1991) và mô hình chấp nhận công nghệ của Venkatesh & cộng sự (2003). Nhìn chung, nghiên cứu bổ sung bằng chứng thực nghiệm cho bối cảnh thành phố Đồng Nai cho thấy, muốn khuyến khích người dân đăng ký hộ kinh doanh, cần nâng cao nhận thức pháp lý, làm rõ lợi ích, giảm chi phí tuân thủ và tăng cường hỗ trợ từ chính quyền địa phương.
Từ kết quả nghiên cứu, một số kiến nghị được đề xuất nhằm nâng cao tỷ lệ đăng ký hộ kinh doanh cá thể tại thành phố Đồng Nai. Trước hết, cơ quan quản lý cần tăng cường tuyên truyền, phổ biến các quy định pháp luật, nghĩa vụ thuế cũng như lợi ích của việc đăng ký hộ kinh doanh để nâng cao nhận thức của người dân. Đồng thời, cần tiếp tục đơn giản hóa thủ tục hành chính, rút ngắn thời gian xử lý hồ sơ, mở rộng và nâng cao chất lượng dịch vụ công trực tuyến nhằm tạo thuận lợi cho quá trình đăng ký. Bên cạnh đó, chính quyền địa phương cần tăng cường hoạt động tư vấn, hướng dẫn và hỗ trợ người dân trong quá trình đăng ký; đồng thời, xem xét các chính sách giảm chi phí tuân thủ, tạo điều kiện tiếp cận nguồn vốn và các chương trình hỗ trợ dành cho hộ kinh doanh mới thành lập. Ngoài ra, cần đẩy mạnh công tác truyền thông về những rủi ro pháp lý và kinh tế khi hoạt động kinh doanh không đăng ký nhằm khuyến khích người dân tham gia khu vực kinh tế chính thức.
Tài liệu tham khảo:
Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
Amin, S. N. A. M., Buhari, P., Yaacob, A. S., & Mohd Noor, A. M. (2022). Exploring the influence of tax knowledge in increasing tax compliance by introducing tax education at tertiary level institutions. Open Journal of Accounting, 11(2), 57-70. https://doi.org/10.4236/ojacct.2022.112004
Chính phủ (2025). Nghị định số 168/2025/NĐ-CP ngày 30/6/2025 về đăng ký doanh nghiệp.
Do, H. T. H., Mac, Y. T. H., Tran, H. T. V., & Nguyen, T. T. L. (2022). The impact of attitude towards an e-tax system on tax compliance of Vietnamese enterprises: Adoption of an e-tax system as a mediator. Journal of Entrepreneurship, Management and Innovation, 18(1), 35-64. https://doi.org/10.7341/20221812
Eriksen, K., & Fallan, L. (1996). Tax knowledge and attitudes towards taxation: A report on a quasi-experiment. Journal of Economic Psychology, 17(3), 387-402. https://doi.org/10.1016/0167-4870(96)00015-3
Hung, D. T., Ha, L. T. T., Giang, N. T. H., Yen, N. K., Linh, N. K., & Le, H. N. L. (2024). Factors influencing electronic tax compliance of small and medium-sized enterprises in Northern Vietnam. Journal of Ecohumanism, 3(3), 738-757. https://doi.org/10.62754/joe.v3i3.3364
Le, D. T., Malesky, E., & Pham, A. (2020). The impact of local corruption on business tax registration and compliance: Evidence from Vietnam. Journal of Economic Behavior & Organization, 177, 762–786. https://doi.org/10.1016/j.jebo.2020.07.022
Nam, K. D., Minh, N. B., & Nga, N. T. V. (2021). Determinants affecting tax compliance: A case of business households in Ho Chi Minh City, Vietnam. Ho Chi Minh City Open University Journal of Science: Economics and Business Administration, 11(1), 136-152. https://doi.org/10.46223/HCMCOUJS.econ.en.11.1.984.2021
Nguyen, H. N., & Tran, M. D. (2022). Stimuli to adopt e-government services during Covid-19: Evidence from Vietnam. Innovative Marketing, 18(1), 12-22. https://doi.org/10.21511/im.18(1).2022.02
Nguyen, T. L. T., Mac, T. H. Y., Cuong, T. T., & Nguyen, T. H. M. (2024). The impact of tax awareness on tax compliance: Evidence from Vietnam. Journal of Tax Reform, 10(2), 214-227. https://doi.org/10.15826/jtr.2024.10.2.165
Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540