
An integrated theoretical framework of sme tax compliance: from microeconomic deterrence to behavioral insights
ThS. Đinh Thị Hiếu
Phân hiệu Học viện Hành chính và Quản trị công tại TP. Hồ Chí Minh
Email: hieudt@apag.edu.vn
(Quanlynhanuoc.vn) – Nghiên cứu hành vi tuân thủ thuế của khối doanh nghiệp nhỏ và vừa (SMEs) là cơ sở khoa học quan trọng góp phần hoàn thiện chính sách và nâng cao hiệu quả quản lý thu ngân sách bền vững. Khảo cứu hệ thống 20 công trình tiêu biểu, bài viết làm rõ bước chuyển dịch tất yếu từ cách tiếp cận răn đe vi mô sang kinh tế học hành vi và thể chế xã hội (điển hình là mô hình khung sườn dốc trơn trượt, công bằng thủ tục và đạo đức thuế). Kết quả nghiên cứu cung cấp luận cứ khoa học và hàm ý chính sách quan trọng, nhằm gợi mở phương thức quản lý nhà nước về thuế tại Việt Nam theo hướng chuyển từ tư duy kiểm soát – trừng phạt sang tư duy đối tác – phục vụ, qua đó, giảm thiểu gánh nặng hành chính và nuôi dưỡng đạo đức thuế lâu dài.
Từ khóa: Tuân thủ thuế; doanh nghiệp nhỏ và vừa; kinh tế học vi mô; tâm lý học hành vi; mô hình khung sườn dốc trơn trượt; quản lý nhà nước về thuế; đạo đức thuế; công bằng thủ tục.
Abstract: Research on tax compliance behavior among small and medium-sized enterprises (SMEs) provides an important scientific foundation for refining policies and enhancing the effectiveness of sustainable budget revenue management. By reviewing a corpus of 20 representative studies, this article clarifies the inevitable shift from a micro-level deterrence approach to behavioral economics and social institutions (notably the slippery slope framework, procedural fairness, and tax ethics). The findings provide scientific evidence and important policy implications, suggesting a new approach to state tax administration in Vietnam shifting from a control-and-punishment mindset to a partnership-and-service mindset to reduce administrative burden and foster long-term tax ethics.
Keywords: Tax compliance; Small and medium enterprises (SMEs); Microeconomic deterrence; Behavioral psychology; Slippery Slope Framework; State tax administration; Tax morale; Procedural justice.
1. Đặt vấn đề
Tại Việt Nam, khu vực doanh nghiệp nhỏ và vừa (SMEs) chiếm hơn 97% tổng số doanh nghiệp và đóng góp khoảng 45% GDP, song mức đóng góp vào ngân sách nhà nước chưa tương xứng với quy mô thực tế. Đây cũng là khối tiềm ẩn nhiều rủi ro quản lý: che giấu doanh thu tiền mặt, lập hai hệ thống sổ kế toán và vi phạm về hóa đơn (Lê Xuân Trường, 2016; Nguyễn Thị Lệ Thúy, 2009).
Thực tiễn đặt cơ quan quản lý trước bài toán kép: vừa giữ nghiêm kỷ cương tài chính công, vừa giảm chi phí giao dịch để nuôi dưỡng nguồn thu. Suốt nửa thế kỷ qua, công tác quản trị thuế chịu sự chi phối của lý thuyết răn đe kinh tế vi mô cổ điển (Allingham & Sandmo, 1972; Becker, 1968), vốn quy kết trốn thuế là một phép tính duy lý vụ lợi và sử dụng thanh tra thường xuyên cùng chế tài tài chính nghiêm khắc làm công cụ điều chỉnh chủ đạo.
Tuy nhiên, nghịch lý tuân thủ thuế đã chỉ ra sự chưa phù hợp giữa lý thuyết và thực nghiệm: dù xác suất kiểm tra chỉ 1%-3%, người nộp thuế vẫn tuân thủ cao hơn nhiều so với dự báo của mô hình kinh tế lượng (Alm, 2019; Slemrod, 2007). Hạn chế này càng rõ rệt ở SMEs, khu vực không phải là bản sao thu nhỏ của doanh nghiệp lớn mà có sự hòa lẫn tương đối giữa tài chính pháp nhân và tâm lý chủ sở hữu (Kamleitner et al., 2012), kèm theo chi phí tuân thủ thủ tục mang tính lũy thoái ngược (Eichfelder & Schorn, 2012). Tại Việt Nam, các nghiên cứu tiếp cận từ góc độ tâm lý – thể chế đã bước đầu xuất hiện nhưng vẫn còn phân mảnh (Đỗ Thị Hải Hà & Mạc Thị Hải Yến, 2021; Nguyễn Thị Ngọc Điệp & Nguyễn Huy Hoàng, 2021; Phạm Minh Tiến et al., 2016).
Khảo cứu 20 công trình tiêu biểu, bài viết phân tích bước chuyển dịch từ răn đe vi mô sang tâm lý học hành vi; qua đó xác lập khung lý thuyết tích hợp về tuân thủ thuế của SMEs, tạo luận cứ khoa học để chuyển đổi tư duy quản lý thuế tại Việt Nam từ kiểm soát trừng phạt sang mô hình đối tác phục vụ.
2. Tiếp cận kinh tế học vi mô và mô hình răn đe cổ điển
2.1. Nền tảng của Lý thuyết răn đe kinh tế
Cách tiếp cận kinh tế học lượng hóa đầu tiên về hành vi vi phạm pháp luật bắt nguồn từ công trình nền tảng của Gary Becker (1968) mang tên Crime and Punishment: An Economic Approach. Becker giả định người phạm tội là những tác nhân kinh tế duy lý, tiến hành so sánh giữa lợi ích kỳ vọng thu được từ hành vi bất hợp pháp và chi phí dự tính, bao gồm xác suất bị phát hiện và mức độ trừng phạt. Hành vi phạm tội xuất hiện khi và chỉ khi giá trị hữu dụng kỳ vọng từ việc vi phạm vượt trội hơn giá trị hữu dụng từ việc tuân thủ pháp luật.
Kế thừa trực tiếp khung phân tích của Becker và kết hợp với lý thuyết hữu dụng kỳ vọng, Michael G. Allingham & Agnar Sandmo (1972) đã phát triển mô hình giải tích chuẩn tắc để giải thích hành vi trốn thuế thu nhập (mô hình A-S). Người nộp thuế có mức thu nhập thực tế W, chịu mức thuế suất tỷ lệ cố định t (0 < t < 1) và lựa chọn mức thu nhập khai báo X. Nếu khai báo trung thực (X = W), nghĩa vụ thuế là tW. Nếu che giấu một phần thu nhập (X < W), người nộp thuế giữ lại số tiền thuế trốn là t (W – X).
Hành vi trốn thuế đối mặt với rủi ro bị thanh tra với xác suất cố định p (0 < p < 1). Khi bị thanh tra, toàn bộ thu nhập thực tế bị phát hiện và người nộp thuế phải nộp đủ số thuế thiếu, cùng tiền phạt với mức phạt f tính trên mỗi đồng thu nhập bị che giấu. Người nộp thuế lựa chọn X nhằm tối đa hóa hàm hữu dụng kỳ vọng:
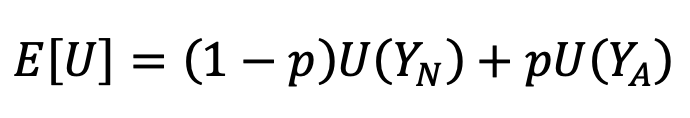
Trong đó:
YN = W – tX là thu nhập ròng khi không bị thanh tra;
YA = W – tX – (W – X) là thu nhập ròng khi bị thanh tra và xử phạt;
U (.) Là hàm hữu dụng biểu thị mức độ ngại rủi ro (U’ > 0, U’’ < 0).
Từ điều kiện tối ưu bậc một, Allingham & Sandmo (1972) chỉ ra rằng: Mức thu nhập khai báo X đồng biến với xác suất thanh tra p và mức phạt f. Hành vi trốn thuế phát sinh khi giá trị kỳ vọng của việc trốn một đồng thu nhập là số dương, tức là p . f < t.
Cùng thời điểm đó, T. N. Srinivasan (1973) độc lập phát triển một mô hình toán học tương tự, mở rộng cấu trúc xử phạt: tiền phạt được tính trực tiếp trên số tiền thuế trốn thay vì tính trên thu nhập che giấu. Srinivasan (1973) khẳng định tỷ lệ tuân thủ chỉ gia tăng khi xác suất bị kiểm tra tăng hoặc khi mức độ nghiêm trọng của hình phạt tài chính tăng lên. Cả hai công trình đều xác lập nguyên lý cơ bản của trường phái kinh tế vi mô: Tuân thủ thuế là sự tuân thủ bắt buộc, được bảo đảm bằng nỗi sợ hình phạt và quyền lực cưỡng chế của nhà nước.
2.2. Sự chuyển tiếp sang khu vực doanh nghiệp
Mặc dù mô hình A-S và Srinivasan được xây dựng dựa trên hành vi cá nhân, tư duy quản lý nhà nước trong nhiều thập kỷ đã ngoại suy logic này sang khu vực doanh nghiệp. Joel Slemrod (2007), trong bài viết Cheating Ourselves: The Economics of Tax Evasion trên Journal of Economic Perspectives, đã phân tích sự chuyển tiếp từ cá nhân sang các tổ chức kinh doanh. Slemrod chỉ ra rằng doanh nghiệp không vận hành như một cá nhân độc lập mà chịu sự chi phối của lý thuyết đại diện (Agency Theory): sự bất đồng lợi ích và bất đối xứng thông tin giữa cổ đông, ban điều hành và bộ phận kế toán. Để trốn thuế quy mô lớn, doanh nghiệp buộc phải che giấu thông tin khỏi nhân viên nội bộ, kiểm toán viên và các đối tác tín dụng. Việc duy trì hệ thống kế toán kép làm gia tăng chi phí giao dịch nội bộ và đẩy doanh nghiệp vào rủi ro bị tố cáo hoặc mất kiểm soát quản trị. Slemrod (2007) khẳng định hành vi tuân thủ của doanh nghiệp không đơn thuần là bài toán số học giữa p và f mà còn phụ thuộc vào cấu trúc quản trị công ty, mức độ minh bạch của hệ thống thông tin tài chính và trách nhiệm pháp lý của người đại diện theo pháp luật.
2.3. Những giới hạn căn bản của mô hình răn đe kinh tế
Mô hình kinh tế học vi mô thuần túy bộc lộ ba giới hạn:
Nghịch lý tuân thủ thuế: James Alm (2019) chứng minh rằng nếu đưa các tham số thực tế vào mô hình A-S, hệ thống thuế đáng lẽ đã sụp đổ. Tại hầu hết các quốc gia, xác suất một doanh nghiệp bị thanh tra hàng năm thường dưới 3%, và mức phạt trung bình chỉ từ 1 đến 3 lần số thuế trốn (p . f < t). Theo dự báo của Allingham & Sandmo, người nộp thuế duy lý sẽ khai báo thu nhập bằng 0. Thế nhưng trên thực tế, đại đa số doanh nghiệp vẫn nộp thuế đều đặn. Mô hình răn đe đã bỏ sót các động lực hành vi nội tại.
Giới hạn chi phí hành chính công quyền: Việc gia tăng xác suất thanh tra đòi hỏi một lượng ngân sách khổng lồ để duy trì bộ máy giám sát. Pope & Abdul-Jabbar (2008) chỉ ra rằng chi phí biên của bộ máy hành chính sẽ nhanh chóng vượt qua số thuế biên thu được khi cơ quan thuế cố gắng kiểm soát toàn bộ khu vực doanh nghiệp. Sự lạm dụng quyền lực thanh tra còn tạo ra môi trường nhũng nhiễu, phát sinh chi phí không chính thức.
Sự triệt tiêu động lực nội tại: Khi cơ quan quản lý áp đặt cơ chế kiểm soát quá hà khắc và nghi kỵ, điều này sẽ triệt tiêu động lực tự giác của người nộp thuế trung thực, kích hoạt tâm lý bất bình và đẩy doanh nghiệp vào các phản ứng đối phó tiêu cực (Kirchler et al., 2008).
3. Tiếp cận tâm lý học hành vi và thể chế xã hội
3.1. Thuyết hành vi có kế hoạch
Thuyết hành vi có kế hoạch (Theory of Planned Behavior – TPB) của Icek Ajzen (1991) cho rằng hành vi thực tế chịu sự dẫn dắt trực tiếp bởi ý định hành vi. Ý định này lại được định hình bởi ba nhân tố nhận thức:
Thái độ đối với hành vi: Mức độ đánh giá tích cực hoặc tiêu cực về việc nộp thuế, chịu ảnh hưởng bởi nhận thức về tính công bằng của chính sách và niềm tin vào mục đích sử dụng ngân sách.
Chuẩn mực chủ quan: Áp lực xã hội từ các nhóm tham chiếu (đối tác thương mại, hiệp hội ngành nghề). Nếu môi trường kinh doanh coi việc trốn thuế là hành vi bình thường, chuẩn mực chủ quan sẽ thúc đẩy ý định không tuân thủ.
Nhận thức kiểm soát hành vi: Nhận thức về mức độ dễ dàng hoặc khó khăn khi thực hiện nghĩa vụ, phản ánh mức độ am hiểu pháp luật và tính đơn giản của thủ tục hành chính về thuế (Saad, 2014). Khi nhận thức kiểm soát hành vi phản ánh đúng năng lực thực tế, nó có thể tác động trực tiếp đến hành vi mà không cần thông qua ý định.
3.2. Mô hình Khung sườn dốc trơn trượt
Đóng góp mang tính bước ngoặt, định hình tư duy quản lý thuế hiện đại, là Mô hình Khung sườn dốc trơn trượt (Slippery Slope) của Erich Kirchler, Erik Hoelzl & Ingrid Wahl (2008) trên Journal of Economic Psychology. Mô hình khẳng định mức độ tuân thủ thuế là kết quả tương tác hai chiều giữa quyền lực của cơ quan thuế và niềm tin vào cơ quan thuế:
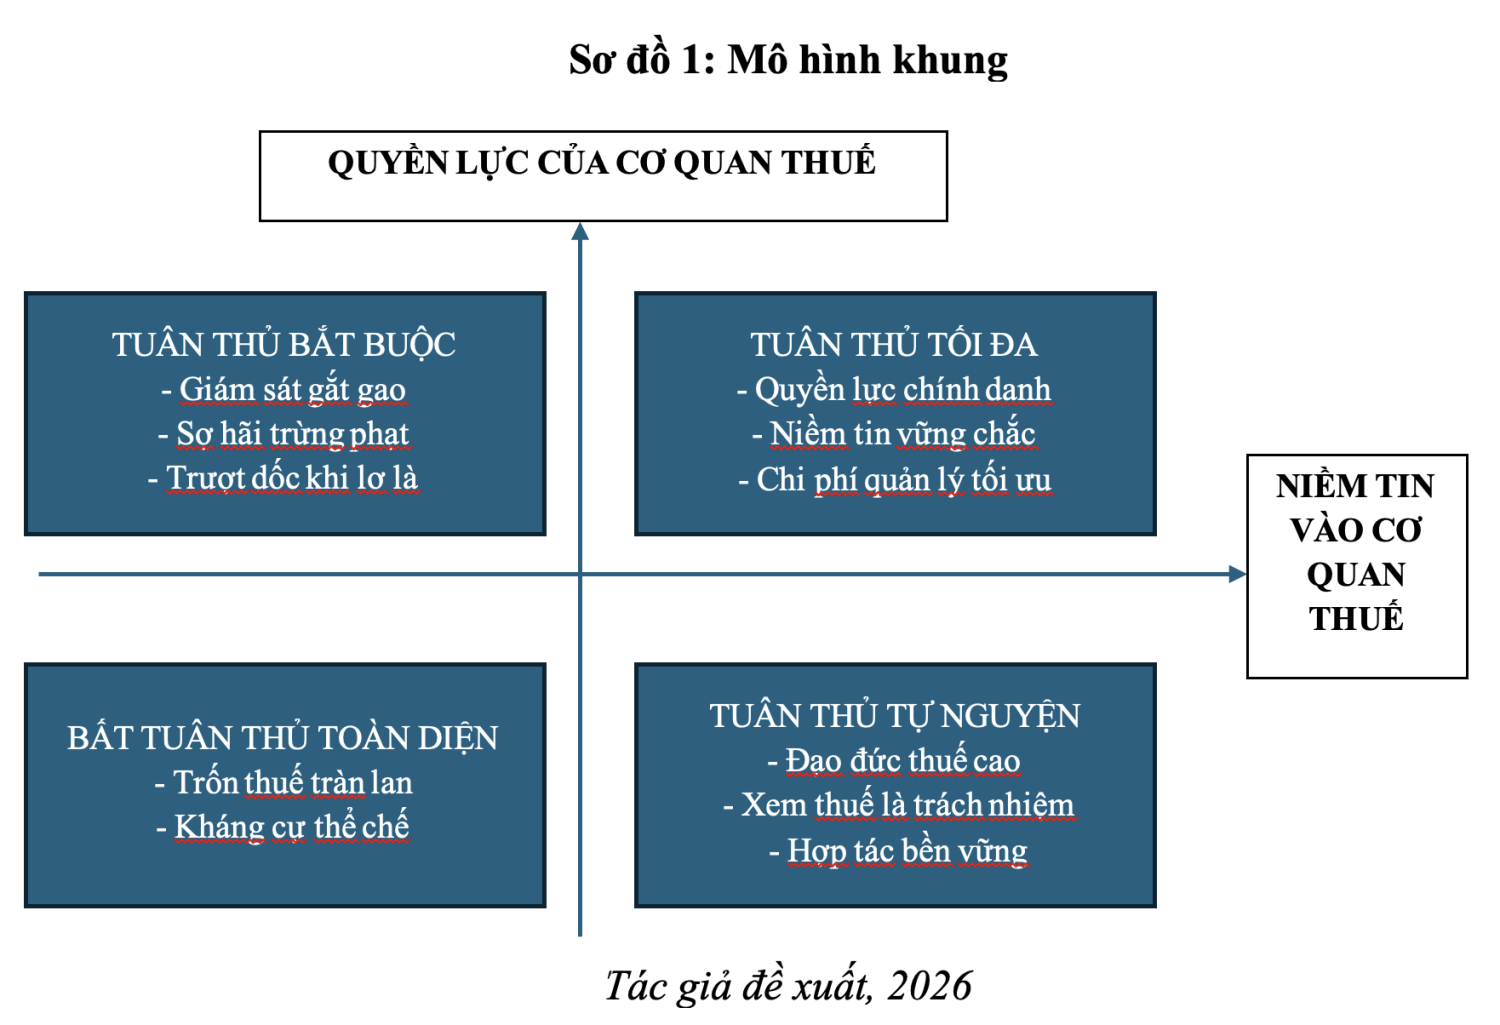
Tuân thủ bắt buộc: xuất hiện khi quyền lực cao nhưng niềm tin thấp. Doanh nghiệp chấp hành nghĩa vụ chỉ vì sợ bị phát hiện và bị xử phạt. Bản chất của sự tuân thủ này là sự phục tùng thụ động; khi năng lực thanh tra suy giảm hoặc xuất hiện kẽ hở pháp lý, doanh nghiệp sẽ lập tức chuyển sang trốn thuế (hiện tượng trượt dốc).
Tuân thủ tự nguyện: xuất hiện khi niềm tin cao. Mối quan hệ chuyển sang mô hình phục vụ. Doanh nghiệp nộp thuế vì tin tưởng vào tính chính danh của nhà nước, tin rằng tiền thuế được chi tiêu hiệu quả cho các hàng hóa công cộng. Cơ chế này giúp cắt giảm tối đa chi phí quản lý hành chính và duy trì nguồn thu ổn định (Kirchler et al., 2008).
3.3. Đạo đức thuế, Công bằng thủ tục và Mô hình tư thế động lực
Đạo đức thuế: Benno Torgler (2007) & James Alm (2019) chứng minh rằng đạo đức thuế, động lực nội tại phi tài chính thúc đẩy việc nộp thuế là một biến số nền tảng trong hệ thống tài chính công. Đạo đức thuế được nuôi dưỡng bởi sự minh bạch ngân sách, mức độ tham nhũng thấp và ý thức trách nhiệm của công dân.
Công bằng thủ tục: Tom R. Tyler (2006), trong tác phẩm Why People Obey the Law, chỉ ra rằng sự tuân thủ lâu dài bắt nguồn từ nhận thức rằng quy trình hành chính diễn ra công bằng. Công bằng thủ tục trong quản lý thuế gồm 4 yếu tố: Tiếng nói (được giải trình); Tính trung lập (áp dụng luật một cách nhất quán); Sự tôn trọng (cán bộ lịch sự); và Động cơ đáng tin cậy (phục vụ lợi ích công).
Mô hình Tư thế động lực: Valerie Braithwaite (2003) phân loại phản ứng của người nộp thuế thành 5 trạng thái: cam kết, nhượng bộ, kháng cự, thoái thác và trò chơi luật pháp. Braithwaite đề xuất chiến lược điều tiết phản ứng: Cơ quan thuế hỗ trợ nhóm có tư thế cam kết và chỉ gia tăng trừng phạt nghiêm khắc đối với nhóm cố tình thoái thác, trốn thuế có tổ chức.
4. Đặc thù hành vi tuân thủ thuế của khu vực SMEs
Việc đánh giá hành vi thuế của SMEs đòi hỏi nhận diện ba đặc trưng cấu trúc cơ bản:
4.1. Sự đan xen giữa quyết định cá nhân và tài chính doanh nghiệp
Kamleitner, Korunka & Kirchler (2012) chỉ ra rằng tại các SMEs, chủ doanh nghiệp thường đồng thời là giám đốc điều hành và là người thụ hưởng lợi ích cuối cùng. Sự hòa lẫn giữa tài chính cá nhân và tài chính công ty khiến chủ sở hữu nhìn nhận số thuế phải nộp như một khoản mất mát trực tiếp đối với thu nhập cá nhân. Dưới lăng kính Thuyết triển vọng của Kahneman & Tversky, tâm lý e ngại mất mát khiến việc nộp thuế bị coi là một khoản lỗ trực tiếp, kích hoạt xu hướng chấp nhận rủi ro để che giấu doanh thu nhằm bảo toàn dòng tiền (Kamleitner et al., 2012).
4.2. Tính lũy thoái ngược của Chi phí tuân thủ thuế
Chi phí tuân thủ thuế bao gồm thời gian, nhân lực và chi phí tài chính để lưu trữ sổ sách, lập tờ khai, cài đặt phần mềm và tiếp đoàn thanh tra (Pope & Abdul-Jabbar, 2008). Các nghiên cứu của Pope & Abdul-Jabbar (2008) cùng Eichfelder & Schorn (2012) chứng minh quy luật thực nghiệm: Chi phí tuân thủ thuế có tính lũy thoái ngược khá rõ rệt.
Bảng 1: So sánh mức chi phí tuân thủ thuế của các loại hình doanh nghiệp
| Tiêu chí | Doanh nghiệp lớn | Doanh nghiệp vừa | Doanh nghiệp nhỏ và siêu nhỏ |
| Chi phí tuân thủ / Doanh thu | Rất thấp (< 0,1%) | Trung bình (0,5% – 1%) | Rất cao (2% – 5%) |
| Bộ máy kế toán | Phòng ban chuyên trách | Kế toán viên kiêm nhiệm | Chủ doanh nghiệp hoặc thuê ngoài giá rẻ |
| Năng lực tiếp cận chính sách | Nhanh chóng, có chuyên gia | Khá chậm | Rất hạn chế, dễ hiểu sai quy định |
| Khả năng tối ưu thuế | Rất cao, tận dụng ưu đãi | Trung bình | Hạn chế, dễ bị xử phạt oan |
Eichfelder & Schorn (2012) chỉ ra rằng, thủ tục thuế tạo ra chi phí cố định; doanh nghiệp nhỏ phát sinh ít giao dịch nhưng vẫn phải tuân thủ quy trình báo cáo tương tự như doanh nghiệp lớn. Khi chi phí tuân thủ biên vượt quá khả năng chịu đựng, chủ doanh nghiệp biện minh cho hành vi trốn thuế như một biện pháp tự vệ nhằm bù đắp chi phí hành chính mà họ phải gánh chịu (Pope & Abdul-Jabbar, 2008).
4.3. Kiến thức thuế, độ phức tạp chính sách và sự bất tuân thủ vô ý
Natrah Saad (2014) phân định rõ: bất tuân thủ cố ý (gian lận, mua bán hóa đơn bất hợp pháp) và bất tuân thủ vô ý (sai sót do không hiểu luật hoặc do năng lực kế toán kém). Ở khu vực SMEs, việc không tuân thủ do vô ý chiếm tỷ trọng rất lớn. Nếu cơ quan thuế cứng nhắc coi mọi sai sót kỹ thuật như hành vi gian lận và xử phạt nặng nề, điều đó sẽ trực tiếp làm suy giảm niềm tin vào thể chế, đẩy doanh nghiệp từ thiện chí hợp tác sang trạng thái kháng cự (Braithwaite, 2003; Tyler, 2006).
5. Xây dựng khung lý thuyết tích hợp về hành vi tuân thủ thuế của SMEs
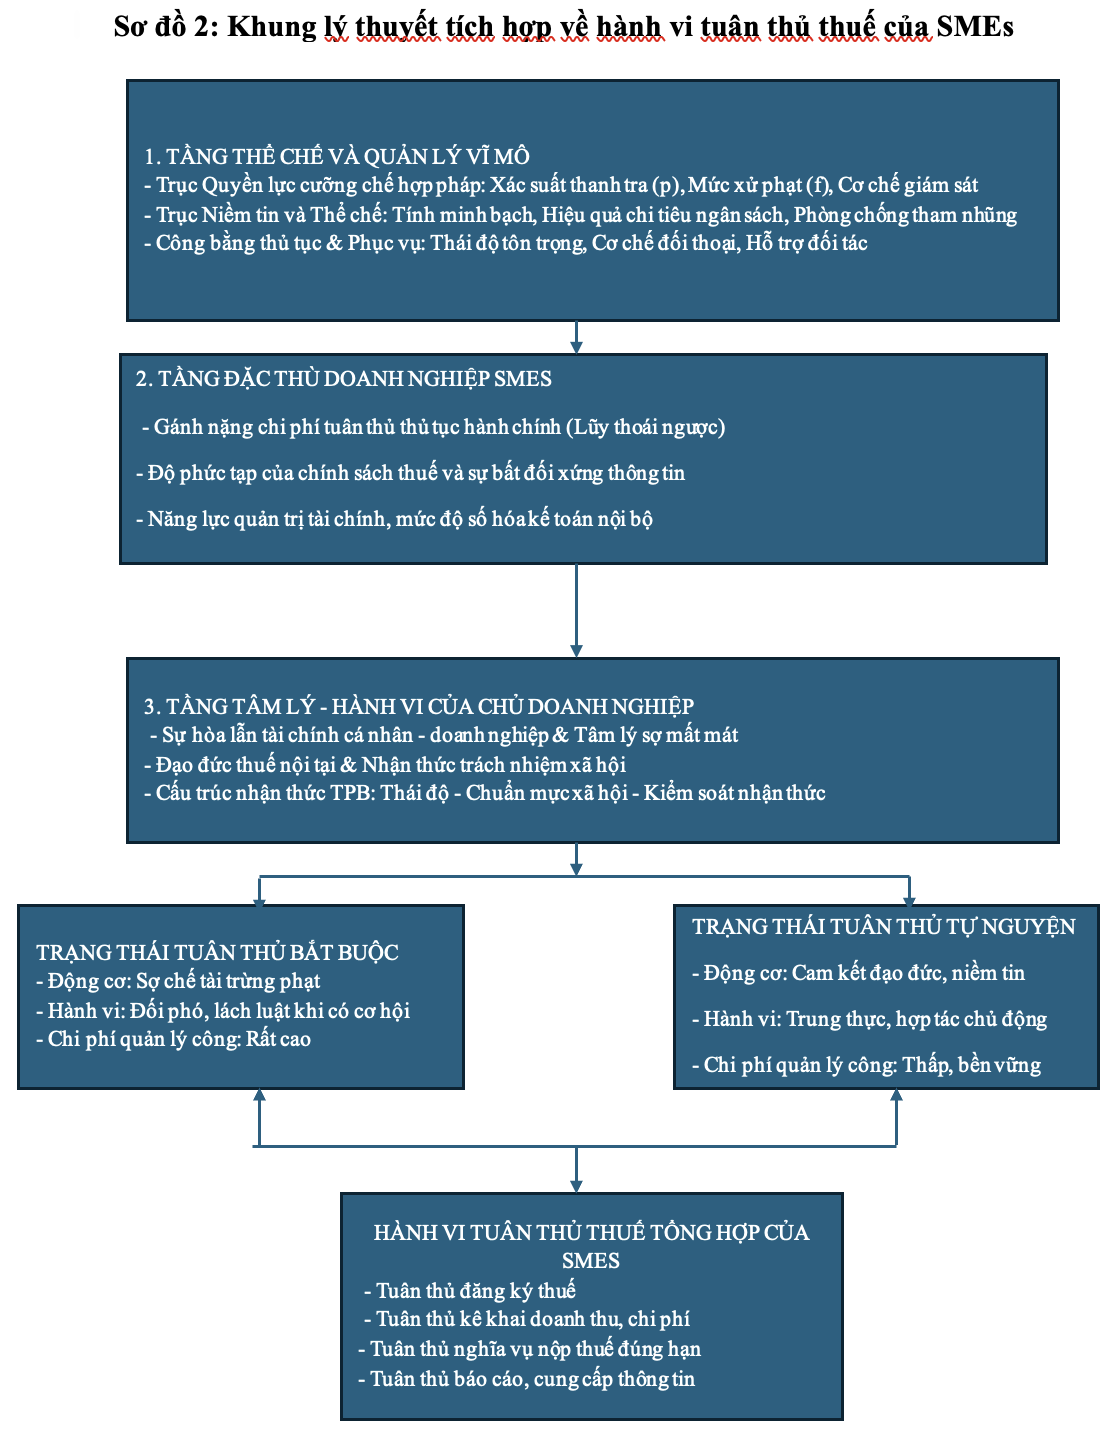
Nhằm khắc phục tính đơn chiều của mô hình răn đe kinh tế và tính trừu tượng của các mô hình tâm lý học riêng lẻ, bài viết đề xuất Khung lý thuyết tích hợp phân tầng giải thích hành vi tuân thủ thuế của SMEs:
5.1. Cơ chế vận hành của Khung lý thuyết tích hợp
Khung phân tích tích hợp vận hành như một hệ thống chuyển hóa ba tầng:
Tầng 1 (Thể chế và Quản lý vĩ mô): Trục Quyền lực (Allingham & Sandmo, 1972; Becker, 1968) thiết lập kỷ cương pháp lý nhằm ngăn ngừa hành vi trục lợi. Quyền lực này phải được bổ trợ bằng trục Niềm tin: tính minh bạch về ngân sách (Alm, 2019; Torgler, 2007) và tính công bằng về thủ tục trong hoạt động công vụ (Tyler, 2006).
Tầng 2 (Đặc thù tổ chức SMEs): Môi trường thể chế thay đổi theo các đặc tính của tổ chức. Chính sách phức tạp biến thành gánh nặng chi phí tuân thủ lũy tiến, đè nặng lên SMEs (Eichfelder & Schorn, 2012; Pope & Abdul-Jabbar, 2008). Năng lực kế toán hạn chế ở tầng này giúp phân định việc phát sinh sai phạm là do chủ ý gian lận hay do thiếu hiểu biết (Saad, 2014).
Tầng 3 (Tâm lý – Hành vi của chủ doanh nghiệp): Tác động từ Tầng 1 và Tầng 2 được chuyển hóa thành nhận thức cá nhân theo mô hình TPB (Ajzen, 1991). Thái độ được định hình bởi cảm nhận về công bằng; chuẩn mực chủ quan phản ánh hành vi của các doanh nghiệp cùng ngành; nhận thức về kiểm soát phụ thuộc vào tính đơn giản của thủ tục. Sự cân nhắc giữa tâm lý e ngại mất mát tài sản cá nhân (Kamleitner et al., 2012) và đạo đức thuế nội tại (Torgler, 2007) quyết định hành vi cuối cùng.
5.2. Cân bằng động giữa hai trạng thái tuân thủ
Khi hệ thống thiên lệch về quyền lực cưỡng chế, thiếu công bằng về thủ tục và có chi phí hành chính cao, trạng thái tuân thủ bắt buộc sẽ chiếm ưu thế. Doanh nghiệp chỉ đối phó, liên tục tìm kẽ hở pháp lý và sẵn sàng trốn thuế khi sự kiểm tra suy giảm; chi phí duy trì bộ máy công quyền ở mức cao nhất (Kirchler et al., 2008).
Ngược lại, khi quyền lực nhà nước được thực thi chính danh, gắn liền với việc đơn giản hóa thủ tục và công bằng trong thủ tục, trạng thái tuân thủ tự nguyện sẽ được kích hoạt. Doanh nghiệp coi việc nộp thuế là trách nhiệm công dân và là uy tín thương trường, góp phần giúp nguồn thu ngân sách đạt trạng thái tối ưu và bền vững (Kirchler et al., 2008).
6. Thảo luận và hàm ý quản lý nhà nước tại Việt Nam
6.1. Đối chiếu với thực tiễn nghiên cứu tại Việt Nam
Xem xét dòng chảy học thuật trong nước trong mối tương quan với các công trình chuẩn mực cho thấy tính thích ứng sâu sắc của Khung lý thuyết tích hợp:
Lê Xuân Trường (2016) chuẩn hóa 4 hành vi tuân thủ cốt lõi: đăng ký thuế, khai thuế, nộp thuế và báo cáo thông tin minh bạch. Đây chính là các biến số đầu ra chuẩn mực. Trong giai đoạn trước, công tác quản lý thu thuế khu vực kinh tế ngoài quốc doanh chịu ảnh hưởng lớn từ mô hình hành chính mệnh lệnh. Nguyễn Thị Lệ Thúy (2009) chỉ ra rằng việc lạm dụng thanh tra đột xuất và ấn định doanh thu thuế (Allingham & Sandmo, 1972) dễ tạo ra sự đối kháng về mặt tâm lý và làm gia tăng chi phí xã hội.
Các nghiên cứu gần đây khẳng định sự cần thiết phải tích hợp các lý thuyết nền tảng vào quản lý thuế:
Nguyễn Thu Hiền & Nguyễn Thị Ngọc Huyền (2022) trên Tạp chí Tài chính đã hệ thống hóa các mô hình lý thuyết nền tảng, phân tích cơ chế vận hành của mô hình răn đe kinh tế, thuyết hành vi có kế hoạch (TPB) và mô hình Khung sườn dốc trơn trượt, phân định rõ ràng giữa hai cơ chế tuân thủ thực thi (bắt buộc) và tuân thủ tự nguyện trong bối cảnh Việt Nam.
Nguyễn Thị Ngọc Điệp & Nguyễn Huy Hoàng (2021) kiểm định thực nghiệm trên khu vực doanh nghiệp nhỏ và vừa, chứng minh rằng bên cạnh xác suất kiểm tra thuế (răn đe kinh tế), các yếu tố như nhận thức về tính công bằng và chi phí tuân thủ thuế tác động trực tiếp và có ý nghĩa quyết định đến hành vi tuân thủ nghĩa vụ thuế của SMEs.
Đỗ Thị Hải Hà & Mạc Thị Hải Yến (2021) trên Tạp chí Kinh tế và Phát triển chứng minh vai trò then chốt của việc hiện đại hóa hệ thống thuế điện tử trong việc nâng cao tính tuân thủ thuế của doanh nghiệp, giúp cắt giảm gánh nặng thủ tục và nâng cao tính minh bạch trong công tác quản lý nhà nước.
Phạm Minh Tiến & cộng sự (2016) đã khảo sát thực tế tại các doanh nghiệp ở TP. HCM chỉ ra rằng cấu trúc hệ thống thuế, chất lượng quản trị công và chuẩn mực xã hội là các nhân tố chi phối mạnh mẽ đến sự tuân thủ tự nguyện của doanh nghiệp, thay vì chỉ dựa vào các biện pháp cưỡng chế hành chính đơn thuần.
6.2. Hàm ý chính sách đổi mới quản lý nhà nước về thuế
Từ khung lý thuyết tích hợp và bằng chứng thực tiễn tại Việt Nam, bài viết đề xuất bốn định hướng chính sách lớn:
Thứ nhất, chuyển dịch từ cưỡng chế – kiểm soát sang hợp tác tuân thủ.
Vận dụng mô hình Tư thế động lực của Braithwaite (2003) và mô hình Khung sườn dốc trơn trượt của Kirchler et al. (2008), ngành thuế cần triển khai chiến lược quản lý rủi ro hiện đại: phân loại người nộp thuế dựa trên lịch sử tuân thủ. Đối với đa số SMEs có ý thức chấp hành tốt, cơ quan thuế đóng vai trò là cơ quan cung cấp dịch vụ công, tạo hành lang pháp lý thông thoáng và hỗ trợ tối đa. Duy trì quyền lực răn đe nghiêm minh (Allingham & Sandmo, 1972; Becker, 1968) có mục tiêu, tập trung nguồn lực thanh tra chuyên sâu và xử lý nghiêm đối với nhóm rủi ro cao, cố ý gian lận hóa đơn hoặc trốn thuế quy mô lớn. Việc sử dụng quyền lực nhà nước sẽ củng cố niềm tin của cộng đồng doanh nghiệp làm ăn chân chính.
Thứ hai, đẩy mạnh chuyển đổi số nhằm triệt tiêu tính lũy thoái của chi phí tuân thủ.
Để giải quyết gánh nặng chi phí tuân thủ lũy thoái (Eichfelder & Schorn, 2012; Pope & Abdul-Jabbar, 2008), cơ quan thuế cần triển khai các giải pháp công nghệ đột phá: rà soát, cắt giảm triệt để các biểu mẫu báo cáo trùng lặp; xây dựng chế độ kế toán và khai thuế siêu đơn giản cho các doanh nghiệp nhỏ và siêu nhỏ chuyển đổi từ hộ kinh doanh. Tận dụng cơ sở dữ liệu lớn và hóa đơn điện tử để triển khai cơ chế Tờ khai thuế điền sẵn: Cơ quan thuế tự động tổng hợp dữ liệu từ hóa đơn điện tử để lập sẵn tờ khai dự thảo; doanh nghiệp chỉ cần kiểm tra và xác nhận trực tuyến. Giải pháp này giúp cắt giảm tối đa chi phí kế toán và loại bỏ nguy cơ không tuân thủ do thiếu hiểu biết về kỹ thuật.
Thứ ba, thực thi nghiêm nguyên tắc công bằng về thủ tục trong công vụ.
Nhằm củng cố niềm tin thể chế (Tyler, 2006), cơ quan thuế cần chuẩn hóa quy trình tiếp xúc công vụ , công khai hóa tiêu chí phân tích rủi ro trong việc lựa chọn doanh nghiệp thanh tra định kỳ, triệt tiêu sự can thiệp chủ quan nhằm xóa bỏ chi phí phi chính thức. Xây dựng cơ chế tiếp thu giải trình một cách độc lập. Trước khi ban hành quyết định xử phạt, cơ quan thuế cần thiết lập phiên đối thoại mở, lắng nghe giải trình và tạo thời gian hợp lý để doanh nghiệp tự khắc phục nếu sai sót mang tính kỹ thuật do vô ý. Ứng xử chuẩn mực của cán bộ thuế là chất xúc tác kích hoạt đạo đức thuế của doanh nghiệp.
Thứ tư, bồi đắp đạo đức thuế thông qua truyền thông chuẩn mực xã hội và minh bạch ngân sách.
Đạo đức thuế là kết quả của sự tương tác giữa thể chế và xã hội (Alm, 2019; Torgler, 2007). Quản lý nhà nước cần ứng dụng kinh tế học hành vi, đổi mới thông điệp truyền thông: chuyển từ cảnh báo xử phạt sang các thông điệp khai thác chuẩn mực chủ quan. Thông báo tỷ lệ doanh nghiệp trong ngành hoàn thành nghĩa vụ đúng hạn; định kỳ tôn vinh người nộp thuế tiêu biểu. Minh bạch hóa chi tiêu công. Khi chủ doanh nghiệp thấy rõ tiền thuế đóng góp trực tiếp vào hạ tầng giao thông, trường học và an sinh xã hội địa phương, ý thức tự nguyện đóng góp sẽ thay thế tâm lý e ngại mất mát tài sản cá nhân.
7. Kết luận
Hành vi tuân thủ thuế của doanh nghiệp nhỏ và vừa là một hiện tượng kinh tế – xã hội phức tạp. Sự thiếu sót của mô hình răn đe kinh tế vi mô cổ điển (Allingham & Sandmo, 1972; Becker, 1968) trong việc giải thích nghịch lý tuân thủ khẳng định rằng quản lý thuế hiện đại không thể chỉ dựa vào mệnh lệnh và các chế tài trừng phạt đơn thuần.
Bằng việc tổng quan hệ thống 20 công trình nghiên cứu chuẩn mực, bài viết đã thiết lập một khung lý thuyết tích hợp về hành vi tuân thủ thuế của các SMEs. Khung phân tích chỉ ra rằng hành vi tuân thủ là kết quả của sự tương tác giữa ba tầng: môi trường thể chế vĩ mô (quyền lực hợp pháp làm bệ đỡ cho niềm tin và công bằng thủ tục), đặc thù tổ chức SMEs (chi phí tuân thủ được tối thiểu hóa) và nhận thức tâm lý của chủ doanh nghiệp (đạo đức thuế). Đối với Việt Nam, khung lý thuyết tích hợp cung cấp luận cứ khoa học để chuyển dịch từ tư duy quản lý áp đặt sang quản trị kiến tạo phục vụ, lấy sự đơn giản hóa quy trình, tính minh bạch thể chế và sự tôn trọng đối với doanh nghiệp làm đòn bẩy trung tâm, bảo đảm nguồn thu ngân sách nhà nước bền vững và phát triển lành mạnh cho khu vực SMEs.
Tài liệu tham khảo:
Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179–211. https://doi.org/10.1016/0749-5978(91)90020-T
Allingham, M. G., & Sandmo, A. (1972). Income tax evasion: A theoretical analysis. Journal of Public Economics, 1(3-4), 323–338. https://doi.org/10.1016/0047-2727(72)90010-2
Alm, J. (2019). What motivates tax compliance? Journal of Economic Surveys, 33(2), 353–388. https://doi.org/10.1111/joes.12272
Becker, G. S. (1968). Crime and punishment: An economic approach. Journal of Political Economy, 76(2), 169–217. https://doi.org/10.1086/258276
Braithwaite, V. (2003). Taxing democracy: Understanding tax avoidance and evasion. Ashgate Publishing.
Đỗ Thị Hải Hà & Mạc Thị Hải Yến. (2021). Tác động của hệ thống thuế điện tử đến việc tuân thủ thuế của doanh nghiệp Việt Nam. Tạp chí Kinh tế và Phát triển, 287, 55–65. https://js.ktpt.edu.vn/index.php/jed/article/view/74
Eichfelder, S., & Schorn, M. (2012). Tax compliance costs: A business administration perspective. FinanzArchiv: Public Finance Analysis, 68(2), 191–230. https://doi.org/10.1628/001522112X651351
Kamleitner, E., Korunka, C., & Kirchler, E. (2012). Tax compliance of small business owners: A review. International Journal of Management Reviews, 14(3), 330–351. https://doi.org/10.1111/j.1468-2370.2011.00322.x
Kirchler, E., Hoelzl, E., & Wahl, I. (2008). Enforced versus voluntary tax compliance: The “slippery slope” framework. Journal of Economic Psychology, 29(2), 210–225. https://doi.org/10.1016/j.joep.2007.05.004
Lê Xuân Trường (Chủ biên). (2016). Giáo trình Quản lý thuế. Nxb Tài chính.
Nguyễn Thị Lệ Thúy (2009). Quản lý thu thuế của Nhà nước nhằm tăng cường sự tuân thủ thuế của doanh nghiệp (nghiên cứu trên địa bàn Hà Nội) (Luận án tiến sĩ kinh tế). Trường Đại học Kinh tế Quốc dân.
Nguyễn Thị Ngọc Điệp & Nguyễn Huy Hoàng (2021). Các nhân tố ảnh hưởng đến hành vi tuân thủ thuế thu nhập doanh nghiệp tại các doanh nghiệp vừa và nhỏ. Tạp chí Công Thương, 9, 138–144.
Nguyễn Thu Hiền & Nguyễn Thị Ngọc Huyền. (2022). Một số mô hình lý thuyết nền tảng được sử dụng trong nghiên cứu về thuế và tuân thủ thuế. Tạp chí Tài chính, Kỳ 2 – Tháng 6/2022 (779), 17–20.
Phạm Minh Tiến, Phan Thị Thắng, & Phạm Thị Hồng Hà (2016). Hành vi tuân thủ thuế của doanh nghiệp: Nhìn từ phía các doanh nghiệp tại TP. Hồ Chí Minh. Tạp chí Khoa học Đại học Mở TP. Hồ Chí Minh, 11(2), 3–18.
Pope, J., & Abdul-Jabbar, H. (2008). Tax compliance costs of small and medium enterprises in Malaysia: Policy implications (Curtin University of Technology Working Paper Series). Curtin University.
Saad, N. (2014). Tax knowledge, tax complexity and tax compliance: Taxpayers’ view. Procedia – Social and Behavioral Sciences, 109, 1069–1075. https://doi.org/10.1016/j.sbspro.2013.12.590
Slemrod, J. (2007). Cheating ourselves: The economics of tax evasion. Journal of Economic Perspectives, 21(1), 25–48. https://doi.org/10.1257/jep.21.1.25
Srinivasan, T. N. (1973). Tax evasion: A model. Journal of Public Economics, 2(4), 339–346. https://doi.org/10.1016/0047-2727(73)90024-8
Torgler, B. (2007). Tax compliance and tax morale: A theoretical and empirical analysis. Edward Elgar Publishing.
Tyler, T. R. (2006). Why people obey the law. Princeton University Press