
Solutions to improve the efficiency of state budget revenue and expenditure management in the context of Vietnam’s two-tier local government system
ThS. Lương Thị Thu Trang
Thanh tra Chính phủ
Email: trangltt@thanhtra.gov.vn
(Quanlynhanuoc.vn) – Ngân sách nhà nước không chỉ là một công cụ quản lý tài chính mà còn đóng vai trò quyết định trong nhiều lĩnh vực quan trọng của đất nước. Với tầm quan trọng đặc biệt, ngân sách nhà nước trở thành cột mốc quyết định trong hoạt động kinh tế – xã hội, quốc phòng, an ninh và quan hệ đối ngoại của quốc gia. Thu ngân sách nhà nước tăng mạnh giai đoạn 2021 – 2025, nguồn thu chủ yếu là nội địa đặc biệt khu vực doanh nghiệp có vốn đầu tư nước ngoài và khu vực ngoài nhà nước. Trong khi đó, khoản chi chủ yếu chi đầu tư phát triển kinh tế xã hội và chi thường xuyên. Vì vậy, để quản lý hoạt động thu chi ngân sách nhà nước có hiệu quả cần đẩy mạnh chuyển đổi số, ứng dụng AI, công nghệ vào hoạt động quản lý thu – chi ngân sách, phân cấp phân quyền cho các địa phương và tăng cường công tác thanh tra, kiểm tra và giám sát hoạt động quản lý thu – chi ngân sách tại địa phương.
Từ khóa: Nâng cao hiệu quả; thu – chi ngân sách nhà nước; chính quyền địa phương hai cấp; giải pháp.
Abstract: The state budget is not only a financial management tool but also plays a decisive role in many important areas of national development. Given its exceptional importance, the state budget serves as a decisive cornerstone of the nation’s socio-economic activities, national defense, security, and foreign relations. State budget revenue increased significantly during the 2021 – 2025 period, with domestic revenue accounting for the largest share, particularly contributions from foreign-invested enterprises and the non-state economic sector. Meanwhile, the main expenditure items consisted of development investment expenditure for socio-economic development and recurrent expenditure. Therefore, to improve the effectiveness of state budget revenue collection and expenditure management, it is necessary to accelerate digital transformation, apply artificial intelligence (AI) and other technologies to budget revenue and expenditure management, strengthen the decentralization and delegation of authority to local governments, and enhance inspection, examination, and supervision of local state budget revenue and expenditure management.
Keywords: Improving efficiency; state budget revenue and expenditure; two-tier local government system; solutions.
1. Đặt vấn đề
Ngân sách nhà nước là một công cụ quan trọng, không chỉ trong lĩnh vực kinh tế mà còn liên quan chặt chẽ đến quyền lực kinh tế và chính trị của nhà nước. Việc thực hiện các chức năng quan trọng của Nhà nước được thực hiện dựa trên cơ sở của những luật lệ và quy định nhất định, bảo đảm sự công bằng và hiệu quả trong việc phân phối nguồn lực.
Hoạt động ngân sách nhà nước tập trung vào hai lĩnh vực chính là thu và chi. Thu ngân sách nhà nước là quá trình huy động nguồn tài chính từ cộng đồng, doanh nghiệp, và các nguồn thu khác để đảm bảo nguồn kinh phí cần thiết cho hoạt động của nhà nước. Mặt khác, chi ngân sách nhà nước là quá trình phân phối lại những nguồn tài chính này để thực hiện các chức năng quan trọng như giáo dục, y tế, quốc phòng, cơ sở hạ tầng, và các lĩnh vực khác.
Hiện nay, ngân sách nhà nước là công cụ tài chính công quan trọng để Nhà nước thực hiện chức năng phân bổ nguồn lực, điều tiết kinh tế vĩ mô, tái phân phối thu nhập và bảo đảm cung ứng dịch vụ công. Ở các địa phương, hiệu quả quản lý ngân sách nhà nước không chỉ quyết định khả năng đáp ứng các nhiệm vụ chi thường xuyên như chi giáo dục, y tế, an sinh xã hội, quốc phòng và an ninh mà còn ảnh hưởng trực tiếp đến năng lực đầu tư kết cấu hạ tầng, thu hút đầu tư và tạo lập động lực tăng trưởng dài hạn. Quá trình sáp nhập địa giới hành chính quy mô thu – chi ngân sách tại các địa phương đã có sự thay đổi đáng kể về quy mô, do đó cần phải có những giải pháp nhằm nâng cao hiệu quả quản lý tài chính công, đáp ứng được yêu cầu phát triển và đối mới kinh tế xã hội của quốc gia.
2. Thực trạng thu – chi ngân sách nhà nước tại Việt Nam
2.1. Các nguồn thu ngân sách nhà nước giai đoạn 2020 – 2025
Năm 2025 là năm có ý nghĩa đặc biệt quan trọng đối với kinh tế – xã hội Việt Nam, là năm cuối thực hiện Kế hoạch phát triển kinh tế xã hội 5 năm 2021 – 2025 với quyết tâm tăng tốc, bứt phá, về đích, thực hiện mục tiêu tăng trưởng từ 8% trở lên và chuẩn bị, củng cố các yếu tố nền tảng, đột phá phát triển đất nước, tăng trưởng hai con số trong giai đoạn tới; thực hiện “cuộc cách mạng” về tinh gọn tổ chức bộ máy hành chính nhà nước. Nền kinh tế có thời cơ, thuận lợi và khó khăn, thách thức đan xen, nhưng khó khăn, thách thức nhiều hơn, nhất là từ các yếu tố bất lợi bên ngoài và tình hình thiên tai, bão lũ, “bão chồng bão, lũ chồng lũ” trong nửa cuối năm… nên Quốc hội, Chính phủ đã tiếp tục thực hiện và ban hành thêm một số chính sách thu theo hướng miễn, giãn, giảm thuế suất để hỗ trợ doanh nghiệp và người dân khôi phục sản xuất, kinh doanh với quy mô lớn. Do đó, đã ảnh hưởng trực tiếp đến tỷ lệ huy động vào ngân sách nhà nước năm 2025. Với nhiều nỗ lực trong cải cách thủ tục hành chính và các chính sách phát triển kinh tế xã hội, giai đoạn 2020 – 2025, thu ngân sách nhà nước có sự cải thiện đáng kể (Bảng 1).
Bảng 1. Tình hình thu ngân sách nhà nước giai đoạn 2020 – 2026
ĐVT: Tỷ đồng
| Năm 2020 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 | 9 tháng năm 2026 | |
| Tổng thu | 1510579 | 1820310 | 1770776 | 2057544 | 2681469 | 2187300 |
| Thu trong nước (không kể thu từ dầu thô) | 1293729 | 1447915 | 1483781 | 1723643 | 2308437 | 1880300 |
| Thu từ dầu thô | 34598 | 78137 | 61971 | 58646 | 48304 | 50000 |
| Thu cân đối ngân sách từ hoạt động xuất, nhập khẩu | 177444 | 285898 | 219651 | 272006 | 318783 | 253500 |
| Thu viện trợ | 4808 | 8360 | 5373 | 3249 | 5945 |
Qua Bảng 1 cho thấy, thu ngân sách nhà nước năm 2020 đạt hơn 1,5 triệu tỷ đồng đến năm tổng thu ngân sách nhà nước đạt gần 2,7 triệu tỷ đồng gấp 1.8 lần, đây là sự nỗ lực của Đảng, nhà nước. Theo số liệu của Bộ Tài chính (2025), tổng thu ngân sách nhà nước năm 2025 ước đạt 2.681,4 nghìn tỷ đồng, tăng 34,74% dự toán năm 2025, tăng 29,67% so với ước thực hiện năm 2024 (Biểu đồ 1). Mức thu này đã đạt tỷ lệ động viên vào ngân sách nhà nước khoảng 20,63% GDP.
Như vậy, năm 2025 là năm Việt Nam có tỷ lệ động viên vào ngân sách nhà nước so với GDP đạt mức cao nhất trong 10 năm qua (giai đoạn từ 2016 – 2025); số thực hiện thu ngân sách nhà nước năm 2025 đều tốt hơn so với 9 năm còn lại (cả về so với số thực hiện của năm trước và dự toán của năm đó).
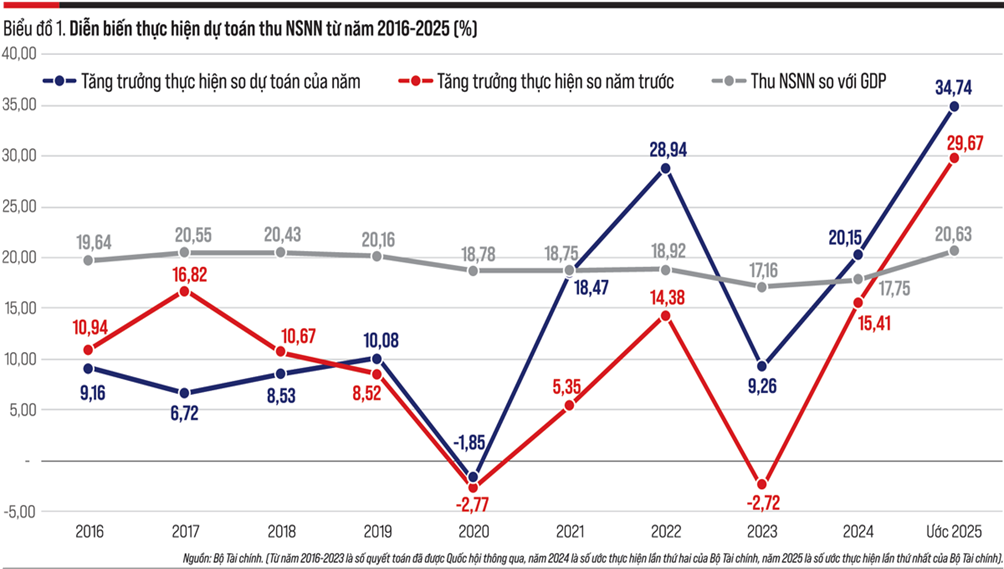
Nguồn: Bộ Tài chính, 2025
Thu ngân sách nhà nước năm 2025 đạt mức cao hơn dự toán khá nhiều là do sự phát triển khá mạnh của kinh tế Việt Nam (tăng trưởng GDP năm 2025 so với năm 2024 đạt 8,02%) và trụ vững trước những biến động từ thị trường thế giới. Cùng với đó, Bộ Tài chính đã phối hợp chặt chẽ với các bộ, ngành, địa phương tổ chức thực hiện tốt các luật thuế và nhiệm vụ thu ngân sách nhà nước năm 2025 ngay từ những ngày đầu, tháng đầu năm (Bộ Tài chính, 2026); mở rộng cơ sở thuế, kiểm tra, rà soát toàn bộ số doanh nghiệp đăng ký kinh doanh, quản lý các nguồn thu trên địa bàn để thu đúng, thu đủ, thu kịp thời các khoản thu theo quy định của pháp luật (Phạm Minh Thụy, 03/3/2026).
Giai đoạn 2021 – 2025, công tác thu ngân sách nhà nước tại Việt Nam ghi nhận nhiều điểm sáng ấn tượng, thể hiện tính bền vững và khả năng thích ứng cao của nền kinh tế trước những biến động kinh tế và dịch bệnh toàn cầu. Giai đoạn 2021 – 2025, thu ngân sách nhà nước đạt kết quả đáng kể như:
Về quy mô thu ngân sách nhà nước: mặc dù đối mặt với thách thức từ dịch Covid-19 và suy thoái kinh tế thế giới ở đầu nhiệm kỳ, tổng thu ngân sách nhà nước toàn giai đoạn ước đạt khoảng 9,6 – 9,9 triệu tỷ đồng. Kết quả này vượt xa mục tiêu 8,3 triệu tỷ đồng do Quốc hội đề ra và tăng hơn 40% so với giai đoạn 2016 – 2020 (Nguyễn Thị Thu & Nguyễn Tuấn Minh, 11/8/2026)
Về chất lượng và cơ cấu nguồn thu cải thiện: tỷ lệ huy động vào ngân sách nhà nước đạt bình quân khoảng 18,8% GDP. Thu nội địa tiếp tục giữ vai trò nòng cốt (chiếm trên 80% tổng thu), phản ánh sức khỏe nền kinh tế và nội lực doanh nghiệp trong nước dần phục hồi, giảm phụ thuộc vào tài nguyên thô hay thuế xuất, nhập khẩu (Nga Phạm, 13/8/2025)
Về đổi mới quản lý thuế và hỗ trợ doanh nghiệp: ngành tài chính đã đẩy mạnh chuyển đổi số (áp dụng hóa đơn điện tử, cổng thông tin thuế cho thương mại điện tử xuyên biên giới) giúp mở rộng cơ sở thu và chống thất thu hiệu quả.
Tuy nhiên hoạt động thu ngân nhà nước cũng có những hạn chế, như: (1) Tính bền vững của nguồn thu chưa cao khi tỷ trọng thu từ đất đai, tài nguyên và các khoản thu mang tính một lần vẫn chiếm tỷ lệ lớn, trong khi nguồn thu từ hoạt động sản xuất – kinh doanh nội địa của khu vực doanh nghiệp tư nhân vẫn gặp nhiều khó khan; (2) Tình trạng nợ đọng thuế, gian lận thương mại, trốn thuế trong lĩnh vực thương mại điện tử, kinh doanh trên nền tảng số và chuyển giá quốc tế ngày càng tinh vi, gây thất thu không nhỏ cho ngân sách nhà nước; (3) Công tác dự báo thu ngân sách ở một số địa phương còn thiếu chính xác, dẫn đến, sự sai lệch giữa dự toán và thực thu, đồng thời, chính sách ưu đãi, miễn giảm thuế nhằm hỗ trợ doanh nghiệp vượt khó dù phát huy tác dụng tích cực nhưng cũng làm thu hẹp dư địa thu trong ngắn hạn.
2.2. Tình hình chi của ngân sách nhà nước khi chuyển đổi chính quyền hai cấp
Năm 2025 được xem là năm đặc biệt đối với công tác quản lý tài chính – ngân sách, khi cả hệ thống chính quyền địa phương chuyển sang vận hành theo mô hình 2 cấp. Trong bối cảnh đó, việc bảo đảm hoạt động chi ngân sách nhà nước diễn ra liên tục, không bị gián đoạn, nhất là ở cấp cơ sở, trở thành yêu cầu mang tính quyết định đối với ổn định kinh tế – xã hội và hoạt động của bộ máy nhà nước. Cụ thể, đối với chi thường xuyên, đến ngày 15/12/2025, Kho bạc nhà nước đã kiểm soát, thanh toán đạt 1.460.125 tỷ đồng, tương đương 91,9% dự toán năm (không bao gồm chi trả nợ, viện trợ và dự phòng). Đây là tỷ lệ thực hiện cao trong điều kiện nhiều địa phương phải đồng thời xử lý các vấn đề về sắp xếp tổ chức, nhân sự, thẩm quyền quyết định chi và hoàn thiện bộ máy tài chính – kế toán cấp xã. So với cùng kỳ năm 2024, giá trị chi thường xuyên tăng thêm 418.907 tỷ đồng, tỷ lệ thực hiện cao hơn 9,9 điểm phần trăm, phản ánh hiệu quả điều hành ngân sách tiếp tục được nâng lên. (Vân Hà, 25/12/2025).
Năm 2026, việc chi ngân sách nhà nước sau khi vận hành mô hình chính quyền địa phương hai cấp (gồm cấp tỉnh và cấp xã) được thực hiện theo chỉ đạo tại Công văn 13695/BTC-NSNN năm 2026 của Bộ Tài chính, trao quyền chủ động lớn hơn cho Hội đồng nhân dân cấp tỉnh trong việc phân cấp nguồn thu và nhiệm vụ chi cho cấp xã (Bộ Tài chính, 2026). Mức chi ước đạt gần 3,68 triệu tỷ đồng, bằng 116,4% dự toán, bảo đảm thực hiện các chủ trương của Đảng, các nhiệm vụ quan trọng, chi trả nợ, viện trợ… (Hiền Hạnh/TTXVN, 17/10/2026).
Biểu đồ 2. Tình hình chi ngân sách nhà nước 9 tháng năm 2026
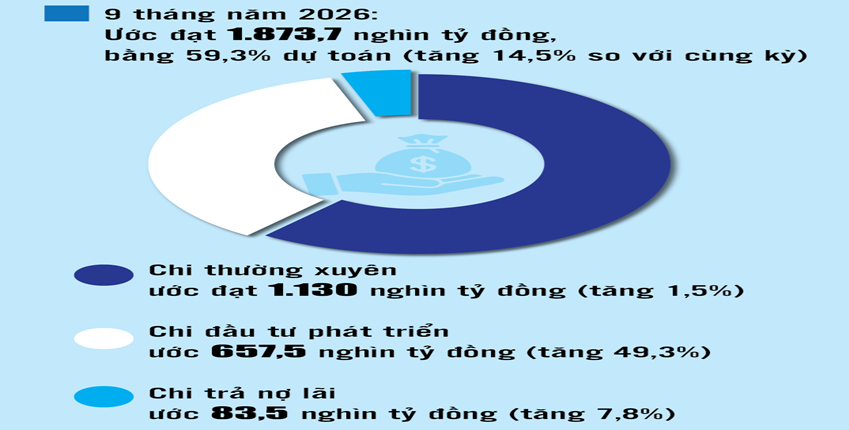
9 tháng năm 2026, chi ngân sách nhà nước ước đạt 1,873.7 nghìn tỷ đồng, bằng 59.3% dự toán năm và tăng 14.5% so với cùng kỳ năm trước, đáp ứng các nhu cầu chi phát triển kinh tế – xã hội, quốc phòng, an ninh, quản lý nhà nước và thanh toán các khoản chi trả nợ đến hạn, bảo đảm chi trả kịp thời các khoản lương và các khoản có tính chất lương đến các đối tượng thụ hưởng ngân sách nhà nước, góp phần thực hiện tốt các chính sách an sinh xã hội. Trong đó: chi thường xuyên đạt 1,130.0 nghìn tỷ đồng, bằng 62.5% dự toán năm, chiếm 60.3% tổng chi ngân sách nhà nước và tăng 1.5% so với cùng kỳ năm trước; chi đầu tư phát triển đạt 657.5 nghìn tỷ đồng, bằng 58.7%, chiếm 35.1% và tăng 49.3%; chi trả nợ lãi 83.5 nghìn tỷ đồng, bằng 68.9%, chiếm 4.5% và tăng 7.8% (Hạnh Nguyễn, 03/10/2026).
Theo quy định của Luật Ngân sách nhà nước năm 2025 (có hiệu lực thi hành từ ngày 01/01/2026): HĐND các cấp quyết định dự toán thu, chi ngân sách địa phương (gồm thu bổ sung từ ngân sách cấp trên); phân bổ dự toán ngân sách cấp mình; điều chỉnh dự toán ngân sách địa phương (Điều 31).
3. Một số giải pháp
Thứ nhất, đối với công tác thu ngân sách nhà nước.
Thu ngân sách nhà nước phải bảo đảm nhiều yêu cầu, vừa phải bảo đảm nguồn thu trong ngắn hạn, vừa phải bảo đảm nguồn thu ngân sách nhà nước trong dài hạn. Tức là bảo đảm thu ngân sách nhà nước bền vững, vừa phải bảo đảm tính công bằng trong điều tiết thu nhập, vừa phải bảo đảm tính hiệu quả, bao gồm cả hiệu quả kinh tế và hiệu quả kinh tế – xã hội. Để nâng cao hiệu quả công tác thu ngân sách nhà nước, cần triển khai đồng bộ các giải pháp căn cơ từ hoàn thiện thể chế, đẩy mạnh chuyển đổi số đến chống thất thu và nuôi dưỡng nguồn thu bền vững. Trong đó, đẩy mạnh chuyển đổi số và cải cách thủ tục hành chính, như: Ứng dụng cổng dịch vụ công quốc gia để tối ưu hóa thủ tục thuế và hải quan, mở rộng hóa đơn điện tử khởi tạo từ máy tính tiền và kết nối dữ liệu số, giảm chi phí tuân thủ pháp luật cho người nộp thuế. Đặc biệt, các ứng dụng điện tử về kê khai thuế đã thường xuyên được nâng cấp theo hướng ứng dụng kiểu kiến trúc và công nghệ mới, với nhiều tiện ích nên đã hỗ trợ người nộp thuế thực hiện khai thuế thuận lợi, chính xác.
Tiếp tục hoàn thiện khung pháp lý theo hướng phân định rõ nguồn thu và nhiệm vụ chi giữa các cấp, bảo đảm minh bạch và dễ thực hiện. Việc rà soát, điều chỉnh cơ chế phân cấp giữa cấp tỉnh và cấp xã là cần thiết để phù hợp với mô hình mới. Gắn đổi mới tổ chức bộ máy và cán bộ với đẩy mạnh chuyển đổi số trong quản lý thuế và cải cách mô hình quản lý thuế, chuyển từ xử lý trực tiếp phân tán sang xử lý dữ liệu tập trung gắn với các cơ quan thuế vùng, thay cho hệ thống cơ quan thuế gắn với cấp chính quyền địa phương hiện nay.
Bên cạnh đó, tăng cường năng lực tài chính và quản lý cho cấp cơ sở, đặc biệt là cấp xã, thông qua đào tạo cán bộ, ứng dụng công nghệ số và cải tiến quy trình quản lý ngân sách. Đồng thời, đẩy mạnh khai thác nguồn thu tại chỗ, nhất là từ đất đai và các hoạt động kinh tế địa phương nhằm nâng cao tính tự chủ tài chính nhưng vẫn bảo đảm sự hỗ trợ hợp lý từ ngân sách trung ương. Đặc biệt, nâng cao hiệu quả giám sát của Hội đồng nhân dân tỉnh thông qua các hoạt động giám sát chuyên đề, chất vấn và giải trình cũng như tăng cường công khai, minh bạch ngân sách để nâng cao trách nhiệm giải trình.
Thứ hai, đối với công tác chi ngân sách nhà nước.
Nâng cao hiệu quả chi ngân sách nhà nước là một trong những mục tiêu trọng tâm trong quản trị tài chính công nhằm bảo đảm từng đồng ngân sách được sử dụng đúng mục đích, tiết kiệm và tạo ra tác động kinh tế – xã hội lớn nhất. Do đó, để nâng cao hiệu quả chi ngân sách nhà nước cần thực hiện các giải pháp như sau:
(1) Nâng cao hiệu quả chi đầu tư phát triển. Đây là hoạt động đầu tư của nhà nước vào các công trình phục vụ cho phát triển kinh tế xã hội của đất nước do đó cần khắc phục tình trạng “vốn chờ dự án”, chuẩn bị kỹ khâu khảo sát, giải phóng mặt bằng và lập phê duyệt dự án trước khi giao vốn. Tập trung vốn cho các dự án trọng điểm quốc gia, dự án có tính kết nối vùng. Cắt giảm hoặc đình chỉ các dự án kéo dài, hiệu quả thấp. Rà soát, đơn giản hóa thủ tục hành chính nhưng tăng cường kiểm tra độc lập; mở rộng áp dụng đấu thầu qua mạng công khai, minh bạch.
(2) Tiết kiệm và tối ưu hóa chi thường xuyên. Từ ngày 01/7/2025, Việt Nam đã sắp xếp tinh gọn bộ máy quản lý nhà nước từ chính quyền địa phương ba cấp sang chính quyền địa phương hai cấp, do đó, đã tinh giảm một đội ngũ cán bộ, công chức tại các địa phương và tiết kiệm được một phần chi lương cho đội ngũ cán bộ, công chức viên chức. Bên cạnh đó, chuyển từ hỗ trợ trực tiếp cho cơ sở cung cấp dịch vụ công sang hỗ trợ trực tiếp cho đối tượng thụ hưởng (ví dụ: thông qua bảo hiểm y tế, học bổng); khuyến khích xã hội hóa các dịch vụ công (giáo dục, y tế). Đồng thời, siết chặt định mức chi tiêu công cho các đơn vị hành chính, sự nghiệp của nhà nước. Áp dụng tiêu chuẩn, định mức tài sản công (xe công, trụ sở, thiết bị văn phòng) sát với thực tế; triệt để tiết kiệm chi phí hội họp, khánh tiết, đi công tác nước ngoài.
(3) Tăng cường công tác giám sát, thanh tra, kiểm tra quản lý thu chi ngân sách nhà nước.Đây là công cụ quan trọng nhằm bảo đảm kỷ luật tài khóa và tăng cường minh bạch, liêm chính trong quản lý ngân sách. Việc giám sát bằng công nghệ số, tích hợp cơ sở dữ liệu ngân sách, ứng dụng trí tuệ nhân tạo (AI) trong phát hiện rủi ro, gian lận ngân sách được tăng cường.
(4) Ứng dụng chuyển đổi số và hiện đại hóa quản lý tài chính công. Bước sang giai đoạn mới, ngành Tài chính cần tiến tới quản trị dựa trên dữ liệu được kết nối, chia sẻ và khai thác hiệu quả; từng bước đưa AI vào hỗ trợ nghiệp vụ, phân tích, dự báo và quá trình ra quyết định. Việc ứng dụng AI, phân tích dữ liệu lớn, điện toán đám mây cùng các công nghệ tiên tiến được kỳ vọng tạo thêm năng lực xử lý dữ liệu, nhận diện rủi ro và nâng cao hiệu quả quản lý tài chính. Nâng cấp hệ thống thông tin quản lý ngân sách và kho bạc TABMIS nhằm tích hợp dữ liệu chi ngân sách nhà nước theo thời gian thực để cơ quan dễ dàng quản lý và điều hành, đồng thời thúc đẩy thanh toán không dùng tiền mặt trong chi tiêu công.
Tài liệu tham khảo:
Bộ Tài chính (2025). Diễn biến thực hiện dự toán ngân sách nhà nước giai đoạn 2016 – 2025.
Bộ Tài chính (2026). Công văn 13695/BTC-NSNN ngày 28/8/2026 hướng dẫn việc phân cấp nguồn thu và nhiệm vụ chi ngân sách nhà nước giữa cấp tỉnh và cấp xã.
Cục thống kê (2026). Niên giám thống kê năm 2025. Nxb Kinh tế – tài chính.
Hạnh Nguyễn (03/10/2026). Thu ngân sách Nhà nước chín tháng năm 2026 đạt trên 2.187 nghìn tỷ đồng. VietnamPlus. https://www.vietnamplus.vn/thu-ngan-sach-nha-nuoc-chin-thang-nam-2026-dat-tren-2187-nghin-ty-dong-post1139839.vnp#google_vignette
Hiền Hạnh/TTXVN (17/10/2026). Kỳ họp thứ 2, Quốc hội khóa XV: Cơ cấu chi ngân sách, ưu tiên nguồn lực cho phát triển. Báo Tin tức. https://baotintuc.vn/ky-hop-thu-2-quoc-hoi-khoa-xv-co-cau-chi-ngan-sach-uu-tien-nguon-luc-cho-phat-trien-post1395183.html
Nga Phạm (13/8/2025). Thu ngân sách bứt phá – Động lực cho phát triển bền vững. Tạp chí Kinh tế – tài chính. https://tapchikinhtetaichinh.vn/thu-ngan-sach-but-pha-dong-luc-cho-phat-trien-ben-vung-30569.html
Nguyễn Thị Thu & Nguyễn Tuấn Minh (11/8/2026), Đánh giá kết quả thực hiện chiến lược tài chính đến năm 2030 trong giai đoạn 2021 – 2025. Tạp chí Kinh tế – Tài chính. https://tapchikinhtetaichinh.vn/danh-gia-ket-qua-thuc-hien-chien-luoc-tai-chinh-den-nam-2030-trong-giai-doan-2021-2025-164196.html
Phạm Minh Thụy (03/3/2026). Ngân sách nhà nước năm 2025 và dự toán 2026. Vneconomy. https://vneconomy.vn/ngan-sach-nha-nuoc-nam-2025-va-du-toan-2026.htm
Quốc hội (2025). Luật Ngân sách nhà nước năm 2025.
Vân Hà (25/12/2025). Chi ngân sách thông suốt khi chuyển đổi chính quyền địa phương 2 cấp. Thời báo Tài chính Việt Nam. https://thoibaotaichinhvietnam.vn/chi-ngan-sach-thong-suot-khi-chuyen-doi-chinh-quyen-dia-phuong-2-cap-189317.html