
The impact of AI competence on investment decision quality among individual investors in Ho Chi Minh City
ThS. Phạm Thị Oanh
Trường Đại học Thủ Dầu Một
Email: phamthioanh@tdmu.edu.vn
(Quanlynhanuoc.vn) – Trí tuệ nhân tạo (AI) ngày càng được nhà đầu tư cá nhân sử dụng để tìm kiếm thông tin, phân tích thị trường và hỗ trợ ra quyết định đầu tư. Bài viết đánh giá tác động của năng lực AI đến chất lượng quyết định đầu tư; đồng thời, kiểm định vai trò trung gian của niềm tin vào AI và hiểu biết tài chính số. Dữ liệu từ 423 nhà đầu tư cá nhân tại TP. Hồ Chí Minh được phân tích bằng PLS-SEM. Kết quả cho thấy, năng lực AI tác động tích cực đến niềm tin vào AI, hiểu biết tài chính số và chất lượng quyết định đầu tư. Đồng thời, niềm tin vào AI và hiểu biết tài chính số đều đóng vai trò trung gian một phần, trong đó hiểu biết tài chính số có tác động trực tiếp mạnh nhất đến chất lượng quyết định đầu tư. Kết quả gợi ý cần nâng cao năng lực AI, hiểu biết tài chính số và xây dựng niềm tin phù hợp vào AI nhằm cải thiện chất lượng quyết định đầu tư.
Từ khóa: Chất lượng quyết định đầu tư; hiểu biết tài chính số; nhà đầu tư cá nhân; năng lực AI; niềm tin vào AI.
Abstract: Artificial intelligence (AI) is increasingly used by individual investors to search for information, analyze markets, and support investment decisions. This study examines the impact of AI competence on investment decision quality and investigates the mediating roles of trust in AI and digital financial literacy. Data collected from 423 individual investors in Ho Chi Minh City were analyzed using PLS-SEM. The results show that AI competence positively affects trust in AI, digital financial literacy, and investment decision quality. In addition, both trust in AI and digital financial literacy partially mediate the relationship between AI competence and investment decision quality, with digital financial literacy having the strongest direct effect on investment decision quality. The findings suggest that enhancing AI competence and digital financial literacy, while fostering appropriate trust in AI, can contribute to improving the quality of investment decisions.
Keywords: AI competence; digital financial literacy; individual investors; investment decision quality; trust in AI.
1. Đặt vấn đề
Sự phát triển nhanh của AI đang làm thay đổi cách cá nhân tiếp cận, xử lý và sử dụng thông tin trong hoạt động tài chính. Các công cụ AI và AI tạo sinh cho phép nhà đầu tư tìm kiếm thông tin, giải thích thuật ngữ tài chính, tổng hợp dữ liệu, so sánh phương án và hỗ trợ phân tích cơ hội đầu tư với tốc độ ngày càng cao. Vì vậy, khả năng sử dụng AI không chỉ là một kỹ năng công nghệ mà còn đang trở thành một năng lực có thể ảnh hưởng trực tiếp đến quá trình ra quyết định của nhà đầu tư.
Long & Magerko (2020) xem hiểu biết AI là tập hợp các năng lực giúp cá nhân hiểu, đánh giá và tương tác hiệu quả với AI. Ng & cộng sự (2021) tiếp tục nhấn mạnh các khía cạnh nhận thức, ứng dụng và đạo đức trong hiểu biết về AI. Laupichler & cộng sự (2023) phát triển thang đo năng lực sử dụng AI dành cho người không chuyên dựa trên hiểu biết kỹ thuật, đánh giá phản biện và ứng dụng thực tiễn; trong khi Lintner (2024) cho thấy, AI literacy ngày càng trở thành một khái niệm quan trọng khi AI được tích hợp vào các hoạt động ra quyết định.
Tuy nhiên, năng lực AI cao chưa chắc tự động dẫn đến quyết định đầu tư tốt. AI có thể cung cấp lượng thông tin lớn, nhưng giá trị của thông tin còn phụ thuộc vào khả năng đánh giá độ tin cậy, nhận diện hạn chế và sử dụng kết quả của nhà đầu tư. Prahl & Van Swol (2017) cho thấy, con người có thể giảm mức độ sử dụng lời khuyên từ hệ thống tự động trong những điều kiện nhất định. Vì vậy, niềm tin vào AI trở thành một cơ chế quan trọng trong việc chuyển năng lực AI thành việc sử dụng thông tin AI. McGrath & cộng sự (2025) cũng nhấn mạnh vai trò của niềm tin khi cá nhân tương tác với hệ thống AI.
Bên cạnh đó, quá trình đầu tư ngày càng diễn ra trên nền tảng số làm cho hiểu biết tài chính số trở nên quan trọng. Lyons & Kass-Hanna (2021) cho rằng, hiểu biết tài chính số bao gồm những năng lực cần thiết để cá nhân hoạt động hiệu quả trong môi trường tài chính số. Koskelainen & cộng sự (2023) nhấn mạnh rằng, số hóa tạo ra cả cơ hội và rủi ro mới, đòi hỏi cá nhân kết hợp kiến thức tài chính với năng lực sử dụng môi trường số. Shroff & cộng sự (2024) cũng cung cấp bằng chứng về vai trò của hiểu biết tài chính đối với quyết định đầu tư tại thị trường mới nổi.
Gần đây, Zhao & Shi (2026) cho thấy, năng lực sử dụng AI có khả năng nâng cao chất lượng ra quyết định và nhấn mạnh vai trò của niềm tin vào AI trong quá trình con người tương tác với công nghệ. Mặc dù các nghiên cứu trước đã xem xét riêng lẻ năng lực AI, niềm tin vào AI và hiểu biết tài chính, bằng chứng về cơ chế mà năng lực AI chuyển hóa thành chất lượng quyết định đầu tư thông qua niềm tin vào AI và hiểu biết tài chính số vẫn còn hạn chế, đặc biệt trong bối cảnh nhà đầu tư cá nhân tại Việt Nam. Do đó, bài viết hướng đến: (1) Đánh giá tác động của năng lực AI đến chất lượng quyết định đầu tư; (2) Xác định tác động của năng lực AI đến niềm tin vào AI và hiểu biết tài chính số, cũng như ảnh hưởng của hai yếu tố này đến chất lượng quyết định đầu tư; (3) Kiểm định vai trò trung gian song song của niềm tin vào AI và hiểu biết tài chính số.
2. Cơ sở lý thuyết và phát triển giả thuyết
2.1. Năng lực AI và chất lượng quyết định đầu tư
Năng lực AI phản ánh khả năng hiểu, đánh giá và sử dụng AI một cách phù hợp. Long & Magerko (2020) cho rằng, năng lực sử dụng AI không chỉ liên quan đến hiểu biết về AI mà còn bao gồm khả năng đánh giá và tương tác hiệu quả với hệ thống AI. Laupichler & cộng sự (2023) tiếp cận năng lực AI thông qua hiểu biết kỹ thuật, đánh giá phản biện và ứng dụng thực tiễn. Trong đầu tư, những năng lực này có thể giúp cá nhân tìm kiếm và xử lý thông tin hiệu quả hơn, nhận diện hạn chế của kết quả AI và sử dụng thông tin phù hợp với mục tiêu tài chính. Zhao & Shi (2026) cung cấp bằng chứng cho thấy, năng lực sử dụng AI có tác động tích cực đến chất lượng ra quyết định.
H1: Năng lực AI tác động tích cực đến chất lượng quyết định đầu tư của nhà đầu tư cá nhân.
2.2. Năng lực AI và niềm tin vào AI
Niềm tin là yếu tố quan trọng quyết định mức độ mà cá nhân chấp nhận kết quả và khuyến nghị từ hệ thống tự động. Prahl & Van Swol (2017) cho thấy, phản ứng của con người đối với lời khuyên tự động phụ thuộc vào cách họ đánh giá hệ thống. McGrath & cộng sự (2025) tiếp tục khẳng định niềm tin là cấu trúc quan trọng khi đánh giá sự tương tác giữa người dùng và AI. Nhà đầu tư có năng lực AI tốt hơn có khả năng hiểu cách AI hoạt động, nhận diện giới hạn và đánh giá kết quả AI có cơ sở hơn, từ đó, hình thành mức độ tin tưởng phù hợp.
H2: Năng lực AI tác động tích cực đến niềm tin vào AI.
2.3. Niềm tin vào AI và chất lượng quyết định đầu tư
Khi nhà đầu tư tin rằng, công cụ AI có khả năng cung cấp thông tin hữu ích và đáng tin cậy, họ có xu hướng cân nhắc kết quả phân tích của AI trong quá trình ra quyết định. McGrath & cộng sự (2025) cho thấy, thang đo niềm tin vào AI có khả năng phản ánh mức độ cá nhân sẵn sàng dựa vào khuyến nghị của hệ thống. Trong đầu tư, niềm tin phù hợp có thể giúp nhà đầu tư khai thác hiệu quả thông tin AI, kết hợp với đánh giá cá nhân và cải thiện quá trình lựa chọn.
H3: Niềm tin vào AI tác động tích cực đến chất lượng quyết định đầu tư.
2.4. Năng lực AI và hiểu biết tài chính số
Hiểu biết tài chính số phản ánh khả năng sử dụng kiến thức và kỹ năng tài chính trong môi trường số. Lyons & Kass-Hanna (2021) nhấn mạnh việc đo lường hiểu biết tài chính số cần xem xét kiến thức tài chính và năng lực hoạt động trong môi trường kỹ thuật số. Koskelainen & cộng sự (2023) cũng cho rằng, số hóa làm xuất hiện những yêu cầu năng lực mới đối với người sử dụng dịch vụ tài chính. Nhà đầu tư có năng lực AI cao có khả năng sử dụng AI để giải thích khái niệm, tìm kiếm và so sánh thông tin cũng như nhận diện rủi ro trên môi trường số.
H4: Năng lực AI tác động tích cực đến hiểu biết tài chính số.
2.5. Hiểu biết tài chính số và chất lượng quyết định đầu tư
Hiểu biết tài chính giúp cá nhân đánh giá lợi nhuận, rủi ro và lựa chọn tài chính phù hợp. Trong môi trường số, yêu cầu này được mở rộng sang khả năng tìm kiếm, kiểm chứng và sử dụng thông tin tài chính từ nền tảng kỹ thuật số. Koskelainen & cộng sự (2023) nhấn mạnh tầm quan trọng ngày càng tăng của hiểu biết tài chính trong bối cảnh số hóa; Shroff & cộng sự (2024) cho thấy, hiểu biết tài chính có vai trò đáng kể đối với quyết định đầu tư tại thị trường mới nổi.
H5: Hiểu biết tài chính số tác động tích cực đến chất lượng quyết định đầu tư.
2.6. Vai trò trung gian của niềm tin vào AI
Năng lực AI có thể nâng cao khả năng hiểu và đánh giá AI, từ đó, tạo ra mức độ tin tưởng phù hợp vào hệ thống. Niềm tin này tiếp tục thúc đẩy việc sử dụng kết quả AI trong quá trình ra quyết định. Vì vậy, bên cạnh tác động trực tiếp của năng lực AI đến chất lượng quyết định đầu tư, một phần ảnh hưởng có thể được truyền qua niềm tin vào AI.
H6: Niềm tin vào AI đóng vai trò trung gian trong mối quan hệ giữa năng lực AI và chất lượng quyết định đầu tư.
2.7. Vai trò trung gian của hiểu biết tài chính số
Năng lực AI có thể giúp nhà đầu tư khai thác các công cụ số để tiếp cận và xử lý kiến thức tài chính. Khi hiểu biết tài chính số được cải thiện, cá nhân có khả năng đánh giá các phương án và rủi ro đầu tư tốt hơn. Vì vậy, hiểu biết tài chính số được kỳ vọng là cơ chế trung gian thứ hai trong mô hình.
H7: Hiểu biết tài chính số đóng vai trò trung gian trong mối quan hệ giữa năng lực AI và chất lượng quyết định đầu tư.
3. Mô hình và phương pháp nghiên cứu
3.1. Mô hình nghiên cứu
Mô hình gồm bốn cấu trúc: năng lực AI (AIC), niềm tin vào AI (AIT), hiểu biết tài chính số (DFL) và chất lượng quyết định đầu tư (IDQ). AIT và DFL đóng vai trò là hai biến trung gian song song giữa AIC và IDQ.
Hình 1. Mô hình nghiên cứu đề xuất
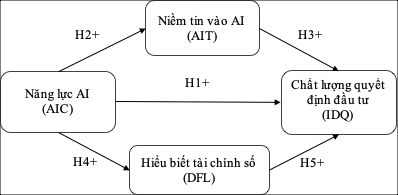
H6+: AIC AIT IDQ và H7+: AIC DFL IDQ (Mối quan hệ trung gian). Nguồn: Tác giả đề xuất, 2026.
3.2. Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng, với mẫu thuận tiện gồm các nhà đầu tư cá nhân tại TP. Hồ Chí Minh. Dữ liệu được thu thập thông qua bảng hỏi trực tiếp và trực tuyến từ tháng 02/2026 – 7/2026. Sau quá trình sàng lọc và làm sạch dữ liệu, 423 quan sát hợp lệ được sử dụng cho phân tích. Mô hình nghiên cứu được kiểm định bằng phương pháp PLS-SEM, với các bước đánh giá mô hình đo lường và mô hình cấu trúc. Các cấu trúc được đo bằng thang Likert 5 mức. Thang đo AIC được điều chỉnh chủ yếu từ Laupichler & cộng sự (2023), kết hợp nền tảng của Long & Magerko (2020); AIT được điều chỉnh từ McGrath & cộng sự (2025); DFL dựa trên Lyons & Kass-Hanna (2021); Koskelainen & cộng sự (2023); IDQ được điều chỉnh dựa trên Shroff & cộng sự (2024) và định hướng về chất lượng ra quyết định của Zhao & Shi (2026). Mô hình gồm 20 biến quan sát: AIC có 5 chỉ báo, AIT có 3 chỉ báo, DFL có 6 chỉ báo và IDQ có 6 chỉ báo; dữ liệu gồm 423 quan sát. Quy trình đánh giá gồm outer loading, Cronbach’s Alpha, composite reliability (rho_a và rho_c), AVE, HTMT, VIF, SRMR, NFI, R², Q²predict, f² và bootstrap để kiểm định tác động trực tiếp và gián tiếp.
Bảng 1. Đặc điểm mẫu nghiên cứu
| Đặc điểm | Nhóm | n | % |
| Giới tính | Nam | 219 | 51,8 |
| Nữ | 204 | 48,2 | |
| Độ tuổi | 18 – 25 | 110 | 26,0 |
| 26 – 35 | 159 | 37,6 | |
| 36 – 45 | 75 | 17,7 | |
| 46 – 55 | 67 | 15,8 | |
| Trên 55 | 12 | 2,8 | |
| Trình độ học vấn | THPT/Trung cấp | 48 | 11,3 |
| Cao đẳng | 56 | 13,2 | |
| Đại học | 250 | 59,1 | |
| Sau đại học | 69 | 16,3 | |
| Kinh nghiệm đầu tư | Dưới 1 năm | 93 | 22,0 |
| 1 – 3 năm | 148 | 35,0 | |
| 3 – 5 năm | 86 | 20,3 | |
| Trên 5 năm | 96 | 22,7 | |
| Tần suất sử dụng AI | Hiếm khi | 59 | 13,9 |
| 1 – 2 lần/tuần | 117 | 27,7 | |
| 3 – 5 lần/tuần | 128 | 30,3 | |
| Hằng ngày | 119 | 28,1 | |
| Tổng | 423 | 100,0 |
Mẫu có cơ cấu giới tính khá cân bằng, trong đó nam chiếm 51,8% và nữ chiếm 48,2%. Nhóm 26 – 35 tuổi chiếm tỷ trọng cao nhất (37,6%), tiếp theo là nhóm 18 – 25 tuổi (26,0%). Phần lớn người tham gia có trình độ đại học (59,1%). Nhóm có kinh nghiệm đầu tư 1 – 3 năm chiếm 35,0%. Đáng chú ý, 58,4% người tham gia sử dụng AI từ 3 – 5 lần/tuần hoặc hằng ngày, phù hợp với bối cảnh nghiên cứu về năng lực và niềm tin vào AI.
4. Kết quả nghiên cứu
4.1. Độ tin cậy và giá trị hội tụ
Bảng 2. Độ tin cậy và giá trị hội tụ của thang đo
| Biến | Outer loading | Cronbach’s Alpha | rho_a | CR (rho_c) | AVE |
| AIC | 0,809–0,859 | 0,894 | 0,895 | 0,922 | 0,702 |
| AIT | 0,893–0,911 | 0,882 | 0,886 | 0,927 | 0,809 |
| DFL | 0,819–0,866 | 0,916 | 0,917 | 0,935 | 0,705 |
| IDQ | 0,822–0,853 | 0,918 | 0,919 | 0,936 | 0,709 |
Hệ số tải ngoài của các chỉ báo dao động từ 0,809 đến 0,911. Cronbach’s Alpha đạt 0,882 – 0,918; CR đạt 0,922 – 0,936 và AVE đạt 0,702 – 0,809. Các kết quả cho thấy, các cấu trúc có mức độ nhất quán nội tại cao và đạt giá trị hội tụ tốt.
4.2. Giá trị phân biệt, đa cộng tuyến và độ phù hợp mô hình
Bảng 3. Giá trị HTMT giữa các cấu trúc
| Biến | AIC | AIT | DFL | IDQ |
| AIC | – | |||
| AIT | 0,586 | – | ||
| DFL | 0,503 | 0,332 | – | |
| IDQ | 0,608 | 0,598 | 0,614 | – |
Các giá trị HTMT nằm trong khoảng 0,332–0,614 và đều thấp hơn ngưỡng 0,85 cho thấy, các cấu trúc đạt giá trị phân biệt. VIF của các đường dẫn dao động từ 1,000 – 1,590, gồm AIC→AIT = 1,000; AIC→DFL = 1,000; AIC→IDQ = 1,590; AIT→IDQ = 1,386 và DFL→IDQ = 1,271 cho thấy, đa cộng tuyến không phải là vấn đề đáng kể. Đối với độ phù hợp của mô hình, SRMR của mô hình ước lượng đạt 0,040 và NFI đạt 0,936.
4.3. Khả năng giải thích, dự báo và kích thước ảnh hưởng
Bảng 4. Khả năng giải thích và dự báo của mô hình
| Biến nội sinh | R² | R² hiệu chỉnh | Q²predict | RMSE | MAE |
| AIT | 0,273 | 0,272 | 0,269 | 0,859 | 0,698 |
| DFL | 0,207 | 0,206 | 0,202 | 0,897 | 0,741 |
| IDQ | 0,499 | 0,496 | 0,300 | 0,840 | 0,692 |
AIC giải thích 27,3% biến thiên của AIT và 20,7% biến thiên của DFL. AIC, AIT và DFL giải thích 49,9% sự biến thiên của IDQ. Các giá trị Q²predict của AIT, DFL và IDQ lần lượt đạt 0,269; 0,202 và 0,300, đều lớn hơn 0, cho thấy mô hình có khả năng dự báo đối với các biến nội sinh.
Bảng 5. Kích thước ảnh hưởng f²
| Quan hệ | f² | Mức ảnh hưởng |
| AIC → AIT | 0,376 | Lớn |
| AIC → DFL | 0,262 | Trung bình |
| AIC → IDQ | 0,060 | Nhỏ |
| AIT → IDQ | 0,142 | Nhỏ |
| DFL → IDQ | 0,216 | Trung bình |
AIC có kích thước ảnh hưởng lớn đối với AIT (f² = 0,376) và trung bình đối với DFL (f² = 0,262). Đối với IDQ, DFL có kích thước ảnh hưởng trung bình (f² = 0,216), trong khi AIT và tác động trực tiếp của AIC có mức ảnh hưởng nhỏ.
4.4. Kiểm định giả thuyết
Bảng 6. Kết quả kiểm định tác động trực tiếp
| Giả thuyết | Quan hệ | β | t | p-value | Kết luận |
| H1 | AIC → IDQ | 0,219 | 5,038 | <0,001 | Chấp nhận |
| H2 | AIC → AIT | 0,523 | 14,363 | <0,001 | Chấp nhận |
| H3 | AIT → IDQ | 0,314 | 7,973 | <0,001 | Chấp nhận |
| H4 | AIC → DFL | 0,455 | 12,369 | <0,001 | Chấp nhận |
| H5 | DFL → IDQ | 0,370 | 9,600 | <0,001 | Chấp nhận |
Cả năm tác động trực tiếp đều dương và có ý nghĩa thống kê. AIC tác động mạnh đến AIT (β = 0,523) và DFL (β = 0,455). Đối với IDQ, DFL có tác động trực tiếp mạnh nhất (β = 0,370), tiếp theo là AIT (β = 0,314) và AIC (β = 0,219). Tổng tác động của AIC đến IDQ đạt β = 0,552; t = 17,304; p < 0,001, lớn hơn tác động trực tiếp cho thấy, vai trò đáng kể của các cơ chế trung gian.
4.5. Phân tích vai trò trung gian
Bảng 7. Kết quả kiểm định hiệu ứng gián tiếp
| Giả thuyết | Quan hệ trung gian | β | t | p-value | Kết luận |
| H6 | AIC → AIT → IDQ | 0,164 | 6,529 | <0,001 | Chấp nhận |
| H7 | AIC → DFL → IDQ | 0,169 | 7,652 | <0,001 | Chấp nhận |
Hiệu ứng gián tiếp thông qua AIT đạt β = 0,164 và thông qua DFL đạt β = 0,169; cả hai đều có ý nghĩa thống kê. Đồng thời, tác động trực tiếp của AIC → IDQ vẫn có ý nghĩa (β = 0,219; p < 0,001). Vì vậy, AIT và DFL đóng vai trò trung gian một phần song song trong mối quan hệ giữa AIC và IDQ.
5. Thảo luận
Thứ nhất, H1 được chấp nhận cho thấy, năng lực AI tác động tích cực đến chất lượng quyết định đầu tư (β = 0,219). Kết quả phù hợp với Zhao & Shi (2026) khi năng lực sử dụng AI y được xác định là có khả năng hỗ trợ nâng cao chất lượng ra quyết định. Tuy nhiên, f² = 0,060 cho thấy, tác động trực tiếp của AIC đến IDQ còn nhỏ, hàm ý rằng, một phần quan trọng của tác động được truyền qua các cơ chế trung gian.
Thứ hai, H2 được chấp nhận và AIC → AIT là quan hệ có hệ số đường dẫn lớn nhất trong các tác động xuất phát từ AIC (β = 0,523); đồng thời, f² = 0,376. Kết quả cho thấy, năng lực AI có vai trò quan trọng trong việc hình thành niềm tin vào công nghệ. Điều này phù hợp với cách tiếp cận của Long & Magerko (2020), Laupichler & cộng sự (2023) về AI literacy và McGrath & cộng sự (2025) về trust in AI.
Thứ ba, H3 được ủng hộ, với AIT tác động tích cực đến IDQ (β = 0,314). Kết quả cho thấy, niềm tin là điều kiện quan trọng để thông tin do AI cung cấp thực sự được cân nhắc trong quá trình đầu tư. Phát hiện này cũng có thể được nhìn nhận cùng với vấn đề algorithm aversion của Prahl & Van Swol (2017): nếu người sử dụng không tin tưởng hệ thống, khả năng tận dụng thông tin từ tự động hóa có thể bị hạn chế.
Thứ tư, H4 được chấp nhận khi AIC tác động tích cực đến DFL với β = 0,455. Kết quả gợi ý rằng, năng lực AI có thể tạo điều kiện để nhà đầu tư khai thác, hiểu và đánh giá thông tin tài chính trong môi trường số tốt hơn. Điều này phù hợp với quan điểm của Lyons & Kass-Hanna (2021); Koskelainen & cộng sự (2023) về sự cần thiết phải kết hợp năng lực số với kiến thức tài chính trong bối cảnh tài chính số hóa.
Thứ năm, H5 được chấp nhận và DFL là yếu tố tác động trực tiếp mạnh nhất đến IDQ (β = 0,370; f² = 0,216). Kết quả tương thích với Shroff & cộng sự (2024) về vai trò của hiểu biết tài chính đối với quyết định đầu tư. Phát hiện cho thấy, công nghệ chỉ thực sự hữu ích khi nhà đầu tư có đủ kiến thức và kỹ năng để đánh giá sản phẩm, thông tin và rủi ro tài chính.
Thứ sáu, H6 và H7 đều được chấp nhận, xác nhận vai trò trung gian song song của niềm tin vào AI và hiểu biết tài chính số. Đáng chú ý, hiệu ứng trung gian qua hiểu biết tài chính số (β = 0,169) nhỉnh hơn qua niềm tin vào AI (β = 0,164), cho thấy, năng lực tài chính trong môi trường số là cơ chế quan trọng giúp chuyển hóa năng lực AI thành quyết định đầu tư có chất lượng.
6. Kết luận và hàm ý quản trị
Kết quả nghiên cứu ủng hộ toàn bộ bảy giả thuyết. AIC tác động tích cực đến IDQ (H1), AIT (H2) và DFL (H4); AIT và DFL lần lượt tác động tích cực đến IDQ (H3, H5). Đồng thời, AIT và DFL đóng vai trò trung gian một phần trong quan hệ giữa AIC và IDQ (H6, H7). Mô hình giải thích được 49,9% biến thiên của chất lượng quyết định đầu tư, trong đó DFL có tác động trực tiếp mạnh nhất đến IDQ.
Về thực tiễn, trước hết, nhà đầu tư cá nhân cần phát triển năng lực AI theo hướng sử dụng có phản biện, không chỉ biết vận hành công cụ mà còn phải hiểu giới hạn, kiểm chứng thông tin và nhận diện khả năng sai lệch của kết quả AI. AI nên được sử dụng như công cụ hỗ trợ phân tích thay vì thay thế hoàn toàn phán đoán và trách nhiệm của nhà đầu tư.
Một là, cần chú trọng nâng cao hiểu biết tài chính số. Đây là yếu tố có tác động trực tiếp mạnh nhất đến IDQ trong mô hình. Các chương trình giáo dục nhà đầu tư có thể kết hợp kiến thức về lợi nhuận – rủi ro, đa dạng hóa và sản phẩm đầu tư với kỹ năng tìm kiếm, đánh giá và xác minh thông tin trên nền tảng số. Các công ty chứng khoán, ngân hàng và doanh nghiệp FinTech có thể tích hợp nội dung giáo dục tài chính số vào ứng dụng đầu tư và dịch vụ tư vấn.
Hai là, các tổ chức cung cấp công cụ AI tài chính cần hướng tới niềm tin có cơ sở thay vì thúc đẩy sự phụ thuộc vào AI. Hệ thống cần minh bạch về nguồn dữ liệu, giới hạn của mô hình, mức độ bất định và cảnh báo rủi ro. Cơ quan quản lý có thể tăng cường hướng dẫn sử dụng AI trong hoạt động tài chính, giáo dục nhà đầu tư về rủi ro của thông tin do AI tạo ra và thúc đẩy các nguyên tắc sử dụng AI có trách nhiệm.
Tài liệu tham khảo:
Koskelainen, T., Kalmi, P., Scornavacca, E., & Vartiainen, T. (2023). Financial literacy in the digital age – A research agenda. Journal of Consumer Affairs, 57(1), 507-528. https://doi.org/10.1111/joca.12510
Laupichler, M. C., Aster, A., Haverkamp, N., & Raupach, T. (2023). Development of the “Scale for the assessment of non-experts’ AI literacy”- An exploratory factor analysis. Computers in Human Behavior Reports, 12, 100338. https://doi.org/10.1016/j.chbr.2023.100338
Lintner, T. (2024). A systematic review of AI literacy scales. npj Science of Learning, 9, Article 50. https://doi.org/10.1038/s41539-024-00264-4
Long, D., & Magerko, B. (2020). What is AI literacy? Competencies and design considerations. In Proceedings of the 2020 CHI Conference on Human Factors in Computing Systems (pp. 1-16). Association for Computing Machinery. https://doi.org/10.1145/3313831.3376727
Lyons, A. C., & Kass-Hanna, J. (2021). A methodological overview to defining and measuring “digital” financial literacy. Financial Planning Review, 4(2), e1113. https://doi.org/10.1002/cfp2.1113
McGrath, M. J., Lack, O., Tisch, J., & Duenser, A. (2025). Measuring trust in artificial intelligence: Validation of an established scale and its short form. Frontiers in Artificial Intelligence, 8, 1582880. https://doi.org/10.3389/frai.2025.1582880
Ng, D. T. K., Leung, J. K. L., Chu, K. W. S., & Qiao, M. S. (2021). AI literacy: Definition, teaching, evaluation and ethical issues. Proceedings of the Association for Information Science and Technology, 58(1), 504-509. https://doi.org/10.1002/pra2.487
Prahl, A., & Van Swol, L. (2017). Understanding algorithm aversion: When is advice from automation discounted? Journal of Forecasting, 36(6), 691–702. https://doi.org/10.1002/for.2464
Shroff, S. J., Paliwal, U. L., & Dewasiri, N. J. (2024). Unraveling the impact of financial literacy on investment decisions in an emerging market. Business Strategy & Development, 7(1), e337. https://doi.org/10.1002/bsd2.337
Zhao, J., & Shi, J. (2026). How does AI literacy empower decision-making quality? The mediating role of employee-AI collaboration and the moderating role of AI trust. Acta Psychologica, 268, 107295. https://doi.org/10.1016/j.actpsy.2026.107295