
Factors affecting ESG disclosure among listed companies in the Vietnamese stock market
Lê Thị Thu Hương
Trường Đại học Ngoại Thương
Email: guh76444@gmail.com
(Quanlynhanuoc.vn) – Nghiên cứu phân tích các yếu tố ảnh hưởng đến mức độ công bố thông tin môi trường, xã hội và quản trị (ESG) của các doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam. Dữ liệu gồm 296 quan sát của các doanh nghiệp niêm yết trên HOSE và HNX trong giai đoạn 2022 – 2025 được phân tích bằng mô hình hồi quy FGLS. Kết quả cho thấy, tỷ lệ thành viên hội đồng quản trị độc lập, tỷ lệ sở hữu nước ngoài, khả năng sinh lời, quy mô doanh nghiệp và đặc điểm ngành có tác động tích cực đến mức độ công bố thông tin ESG, trong khi đòn bẩy tài chính, quy mô hội đồng quản trị và tỷ lệ sở hữu nhà nước không có ý nghĩa thống kê. Nghiên cứu bổ sung bằng chứng thực nghiệm và cung cấp cơ sở tham khảo để hoàn thiện chính sách và thực tiễn công bố thông tin ESG tại Việt Nam.
Từ khóa: Công bố thông tin ESG; quản trị doanh nghiệp; doanh nghiệp niêm yết; Việt Nam
Abstract: This study examines the factors affecting environmental, social and governance (ESG) disclosure among non-financial firms listed on the Vietnamese stock market. Panel data comprising 296 firm-year observations from non-financial firms listed on the Ho Chi Minh Stock Exchange (HOSE) and the Hanoi Stock Exchange (HNX) during the period 2022 – 2025 are analyzed using the feasible generalized least squares (FGLS) model. The results indicate that board independence, foreign ownership, profitability, firm size and environmentally sensitive industries have positive effects on ESG disclosure. In contrast, financial leverage, board size, and state ownership are not statistically significant. The study provides empirical evidence on the determinants of ESG disclosure in Vietnam and offers practical implications for improving ESG disclosure policies and practices.
Keywords: ESG disclosure; corporate governance; listed firms; Vietnam
1. Đặt vấn đề
Công bố thông tin môi trường, xã hội và quản trị (ESG) ngày càng trở thành một cấu phần quan trọng của hệ thống báo cáo doanh nghiệp trong bối cảnh đầu tư bền vững phát triển nhanh và yêu cầu minh bạch thông tin ngày càng cao. IFRS S1 và IFRS S2 yêu cầu doanh nghiệp công bố các thông tin trọng yếu liên quan đến tính bền vững có khả năng ảnh hưởng đến triển vọng tài chính, trong khi GRI tập trung vào các tác động kinh tế, môi trường và xã hội của doanh nghiệp. Hai khuôn khổ này phản ánh hai khía cạnh bổ sung của trọng yếu tài chính và tác động, đồng thời đặt ra yêu cầu về tính đầy đủ, nhất quán và khả năng so sánh của thông tin ESG.
Tại Việt Nam, công bố thông tin ESG đã có nhiều chuyển biến, nhưng chất lượng vẫn chưa đáp ứng yêu cầu của thị trường. Khảo sát của PwC đối với 50 doanh nghiệp niêm yết có vốn hóa lớn ghi nhận 76% doanh nghiệp đã xác định các vấn đề ESG trọng yếu, song dưới 7% công bố phát thải khí nhà kính phạm vi 1 và phạm vi 2, trong khi chỉ 10% báo cáo có bảo đảm độc lập từ bên thứ ba. Khoảng cách giữa các cam kết, dữ liệu định lượng và hoạt động bảo đảm độc lập làm giảm tính minh bạch, khả năng so sánh và độ tin cậy của thông tin ESG.
Mặc dù công bố thông tin ESG đã được nghiên cứu rộng rãi, nhưng mức độ tác động của các đặc điểm tài chính, quản trị doanh nghiệp và cơ cấu sở hữu vẫn chưa được kiểm định đầy đủ trong cùng một mô hình đối với các doanh nghiệp niêm yết tại Việt Nam. Nghiên cứu này tập trung vào khoảng trống đó bằng cách đồng thời phân tích các yếu tố trên trong khuôn khổ lý thuyết các bên liên quan, lý thuyết tính chính danh và Lý thuyết đại diện.
2. Cơ sở lý thuyết và các giả thuyết nghiên cứu
2.1. Khái niệm công bố thông tin ESG
Công bố thông tin ESG là việc doanh nghiệp công bố các thông tin liên quan đến ba khía cạnh môi trường, xã hội và quản trị nhằm cung cấp cơ sở cho các bên liên quan đánh giá hiệu quả hoạt động và trách nhiệm phát triển bền vững. Các khuôn khổ quốc tế, như: GRI và IFRS S1, IFRS S2 đã góp phần chuẩn hóa nội dung và nguyên tắc công bố, hướng đến tính đầy đủ, nhất quán và khả năng so sánh của thông tin ESG.
2.2. Lý thuyết các bên liên quan
Theo Freeman (1984), khả năng tiếp cận và duy trì các nguồn lực của doanh nghiệp phụ thuộc vào việc đáp ứng kỳ vọng của các bên liên quan như nhà đầu tư, chủ nợ, người lao động, khách hàng và cơ quan quản lý. Công bố thông tin ESG là một cơ chế giảm bất cân xứng thông tin và đáp ứng yêu cầu minh bạch của các nhóm này. Áp lực công bố thường gia tăng ở doanh nghiệp có quy mô lớn hoặc tỷ lệ sở hữu nước ngoài cao do phạm vi các bên liên quan rộng hơn và yêu cầu về minh bạch cao hơn.
2.3. Lý thuyết tính chính danh
Suchman (1995) cho rằng, doanh nghiệp cần duy trì sự phù hợp giữa hoạt động kinh doanh và các chuẩn mực xã hội để bảo vệ tính chính danh. Công bố thông tin ESG hỗ trợ doanh nghiệp giải trình các tác động môi trường và xã hội, đặc biệt trong những ngành có mức phát thải hoặc rủi ro xã hội cao. Tuy nhiên, nếu báo cáo chủ yếu phản ánh cam kết mà thiếu dữ liệu định lượng hoặc bảo đảm độc lập, công bố ESG có thể nghiêng về duy trì hình ảnh hơn là phản ánh các thay đổi thực chất.
2.4. Lý thuyết đại diện
Jensen và Meckling (1976) lý giải công bố thông tin dưới góc độ giảm bất cân xứng thông tin và chi phí đại diện giữa nhà quản lý với chủ sở hữu. Trong bối cảnh đó, hội đồng quản trị và cơ cấu sở hữu giữ vai trò giám sát chất lượng thông tin được công bố. Hội đồng có năng lực chuyên môn, tỷ lệ thành viên độc lập phù hợp và cơ cấu sở hữu tạo động lực giám sát hiệu quả thường gắn với mức độ công bố thông tin ESG minh bạch hơn.
2.5. Giả thuyết nghiên cứu
Các nghiên cứu về công bố ESG thường tập trung vào đặc điểm tài chính, cấu trúc hội đồng quản trị, cơ cấu sở hữu và đặc điểm ngành. Tuy nhiên, tác động của các yếu tố này không hoàn toàn đồng nhất do khác biệt về thể chế, phạm vi mẫu và phương pháp đo lường mức độ công bố ESG (Seow, 2024).
Quy mô doanh nghiệp làm gia tăng cả khả năng và động cơ công bố thông tin. Doanh nghiệp lớn chịu sự giám sát rộng hơn từ nhà đầu tư, cơ quan quản lý và công chúng, đồng thời có đủ nguồn lực để xây dựng hệ thống thu thập và kiểm soát dữ liệu phi tài chính. Chi phí lập báo cáo cũng dễ được phân bổ khi phạm vi hoạt động lớn. Bằng chứng tại các doanh nghiệp châu Á ghi nhận quy mô là một trong những đặc điểm có liên hệ với mức độ công bố ESG (Abdul Rahman và Alsayegh, 2021).
H1: Quy mô doanh nghiệp có quan hệ thuận chiều với mức độ công bố thông tin ESG.
Khả năng sinh lời tạo nguồn lực cho hoạt động đo lường, kiểm soát và công bố thông tin ESG. Doanh nghiệp có lợi nhuận cao cũng có động cơ truyền đạt năng lực quản trị và triển vọng dài hạn tới thị trường. Tuy vậy, công bố có thể được mở rộng ở doanh nghiệp hoạt động kém để bảo vệ danh tiếng, khiến kết quả thực nghiệm phụ thuộc vào bối cảnh nghiên cứu. Với vai trò chi phối của nguồn lực tài chính tại các thị trường mới nổi, nghiên cứu kỳ vọng tác động cùng chiều của khả năng sinh lời (Abdul Rahman và Alsayegh, 2021).
H2: Khả năng sinh lời có quan hệ thuận chiều với mức độ công bố thông tin ESG.
Đòn bẩy tài chính tạo ra hai lực tác động trái chiều. Tỷ lệ nợ cao làm tăng nhu cầu giám sát của chủ nợ và áp lực minh bạch, nhưng nghĩa vụ tài chính cũng có thể thu hẹp nguồn lực dành cho báo cáo tự nguyện. Nghiên cứu tại châu Á xác định đòn bẩy là một đặc điểm liên quan đến công bố ESG, song các tổng quan chưa ghi nhận một chiều tác động ổn định giữa các thị trường (Abdul Rahman và Alsayegh, 2021; Seow, 2024).
H3: Đòn bẩy tài chính có quan hệ với mức độ công bố thông tin ESG.
Hội đồng quản trị lớn hơn có thể mở rộng nguồn tri thức, kinh nghiệm và quan hệ cần thiết cho việc giám sát các vấn đề ESG. Lợi ích này suy giảm khi số lượng thành viên làm tăng chi phí phối hợp hoặc kéo dài quá trình ra quyết định. Các nghiên cứu về cơ chế quản trị ghi nhận tác động tích cực của quy mô hội đồng trong một số bối cảnh, nhưng bằng chứng vẫn phụ thuộc vào ngành và môi trường quản trị (Nicolò và cộng sự, 2023; Seow, 2024).
H4: Quy mô hội đồng quản trị có quan hệ thuận chiều với mức độ công bố thông tin ESG.
Thành viên độc lập có ít ràng buộc hơn với ban điều hành và thường ưu tiên trách nhiệm giải trình đối với cổ đông cùng các bên liên quan. Sự giám sát này có thể hạn chế công bố chọn lọc và thúc đẩy minh bạch ESG. Hiệu quả thực tế vẫn phụ thuộc vào năng lực chuyên môn, quyền tiếp cận thông tin và mức độ độc lập thực chất; nghiên cứu trong lĩnh vực tiện ích ghi nhận tính độc lập của hội đồng gắn với mức công bố ESG cao hơn (Nicolò và cộng sự, 2023).
H5: Tỷ lệ thành viên hội đồng quản trị độc lập có quan hệ thuận chiều với mức độ công bố thông tin ESG.
Sở hữu nhà nước có thể làm tăng trách nhiệm giải trình do doanh nghiệp phải đáp ứng cả mục tiêu kinh tế lẫn yêu cầu chính sách và xã hội. Ngược lại, mục tiêu đa nhiệm, cơ chế đại diện nhiều tầng và kỷ luật thị trường yếu có thể làm giảm động lực minh bạch. Các tổng quan về ESGD và nghiên cứu về cấu trúc sở hữu chưa thiết lập được một chiều tác động thống nhất, nên nghiên cứu không dự báo trước dấu của quan hệ này (Seow, 2024; Fuadah và cộng sự, 2022).
H6: Sở hữu nhà nước có quan hệ với mức độ công bố thông tin ESG.
Nhà đầu tư nước ngoài chịu bất lợi thông tin do khoảng cách địa lý, pháp lý và thể chế, nên thường yêu cầu thông tin chuẩn hóa và có khả năng so sánh cao hơn. Sự hiện diện của nhóm cổ đông này có thể gia tăng áp lực đối với việc công bố ESG và cải thiện mức độ minh bạch của doanh nghiệp. Bằng chứng về cấu trúc sở hữu tại các thị trường mới nổi ủng hộ lập luận rằng, tỷ lệ sở hữu nước ngoài cao thường gắn với phạm vi công bố ESG rộng hơn (Fuadah và cộng sự, 2022).
H7: Sở hữu nước ngoài có quan hệ thuận chiều với mức độ công bố thông tin ESG.
Doanh nghiệp thuộc ngành nhạy cảm đối mặt với mức giám sát cao hơn vì các tác động như phát thải, khai thác tài nguyên, an toàn lao động và ảnh hưởng đến cộng đồng dễ được nhận diện. Công bố ESG trở thành phương tiện giải trình và bảo vệ tính chính danh, dù mức công bố cao chưa đồng nghĩa với thay đổi thực chất. Nghiên cứu về các ngành nhạy cảm tại thị trường mới nổi xác định áp lực từ cơ quan quản lý và các bên liên quan là động cơ chính của việc công bố ESG (Khamisu và Paluri, 2024).
H8: Doanh nghiệp thuộc ngành nhạy cảm có mức độ công bố thông tin ESG cao hơn các doanh nghiệp khác.
3. Phương pháp nghiên cứu
Đơn vị phân tích của nghiên cứu là doanh nghiệp – năm (firm-year observations). Mẫu nghiên cứu gồm các doanh nghiệp phi tài chính niêm yết trên HOSE và HNX trong giai đoạn 2022 – 2025. Các doanh nghiệp thuộc lĩnh vực tài chính, ngân hàng và bảo hiểm được loại khỏi mẫu do có đặc điểm hoạt động, cấu trúc tài chính và yêu cầu công bố thông tin khác biệt. Mẫu cuối cùng bao gồm các doanh nghiệp có đầy đủ báo cáo thường niên, báo cáo quản trị, báo cáo phát triển bền vững và dữ liệu tài chính phục vụ phân tích.
Mức độ công bố thông tin ESG được đo lường bằng chỉ số không trọng số:
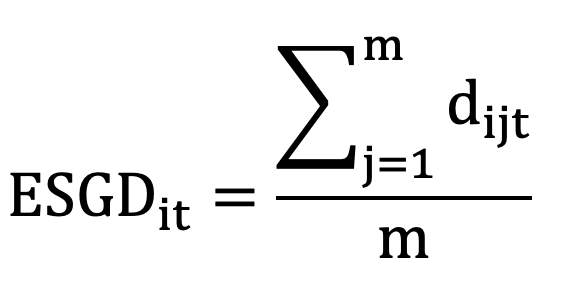
Trong đó:
- ESGDit: Mức độ công bố thông tin ESG của doanh nghiệp i tại năm t.
- dijt = 1: Doanh nghiệp i công bố tiêu chí j trong năm t.
- dijt = 0: Doanh nghiệp i không công bố tiêu chí j trong năm t.
- m: Tổng số tiêu chí đánh giá.
Bộ tiêu chí được xây dựng trên cơ sở đối chiếu Chuẩn mực GRI với Chuẩn mực công bố thông tin phát triển bền vững của IFRS (IFRS S1 và IFRS S2), đồng thời loại bỏ các nội dung trùng lặp nhằm bảo đảm tính nhất quán của chỉ số ESGD.
Dữ liệu nghiên cứu có cấu trúc dữ liệu bảng (panel data) và được xử lý bằng phần mềm Stata 17. Để kiểm định các giả thuyết nghiên cứu, mô hình hồi quy dữ liệu bảng được xây dựng như sau:
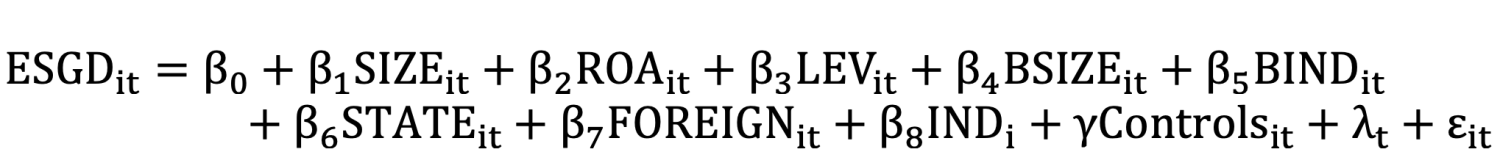
Trong đó:
- ESGD là biến phụ thuộc.
- SIZE, ROA, LEV, BSIZE, BIND, STATE, FOREIGN và IND là các biến độc lập.
- Controls là các biến kiểm soát.
- t là hiệu ứng năm.
- it là sai số ngẫu nhiên.
Nghiên cứu lần lượt ước lượng các mô hình Pooled OLS, FEM và REM, mô hình phù hợp được lựa chọn thông qua các kiểm định F, Breusch–Pagan Lagrange Multiplier và Hausman. Sai số chuẩn được cụm theo doanh nghiệp nhằm xử lý phương sai sai số thay đổi và tự tương quan trong cùng doanh nghiệp.
Bảng 1. Biến số nghiên cứu
| Ký hiệu | Tên biến | Cách đo lường |
| ESGD | Chỉ số công bố thông tin ESG | |
| SIZE | Quy mô doanh nghiệp | Logarit tự nhiên của tổng tài sản cuối năm |
| ROA | Khả năng sinh lời | |
| LEV | Đòn bẩy tài chính | |
| BSIZE | Quy mô HĐQT | Tổng số thành viên hội đồng quản trị |
| BIND | Tỷ lệ thành viên HĐQT độc lập | |
| STATE | Tỷ lệ sở hữu nhà nước | |
| FOREIGN | Tỷ lệ sở hữu nước ngoài | |
| IND | Ngành nhạy cảm | Biến giả, nhận giá trị 1 nếu doanh nghiệp thuộc ngành nhạy cảm, ngược lại bằng 0 |
4. Kết quả nghiên cứu
4.1. Thực trạng công bố thông tin ESG của các doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam
Công bố thông tin ESG tại các doanh nghiệp niêm yết ở Việt Nam đã có những chuyển biến tích cực, nhưng mức độ triển khai giữa các doanh nghiệp vẫn còn phân hóa. Khảo sát của PwC và VIOD với 234 người tham gia, trong đó có 55 đại diện doanh nghiệp niêm yết, ghi nhận 35% doanh nghiệp đã xây dựng cam kết và kế hoạch ESG, 58% dự kiến triển khai trong vòng 2 đến 4 năm, trong khi 44% chưa xác định rõ đầu mối phụ trách ESG. Thực tiễn này phản ánh ESG đã được đưa vào định hướng phát triển của nhiều doanh nghiệp, nhưng việc chuyển hóa thành cơ chế quản trị và công bố thông tin vẫn diễn ra với tốc độ không đồng đều.
Chất lượng công bố ESG cũng bộc lộ khoảng cách rõ rệt giữa nội dung định hướng và thông tin có khả năng kiểm chứng. Theo PwC, 76% doanh nghiệp đã xác định các vấn đề ESG trọng yếu, 46% công bố cơ chế tương tác với các bên liên quan và 26% báo cáo cách thức phản hồi các quan ngại. Ngược lại, mặc dù 78% doanh nghiệp đã nhận diện rủi ro hoặc cơ hội liên quan đến biến đổi khí hậu, dưới 7% công bố phát thải khí nhà kính Phạm vi 1 và Phạm vi 2, còn tỷ lệ báo cáo có bảo đảm độc lập từ bên thứ ba chỉ đạt 10% (Nguyen, H. C., & Duong, H. K. 2025). Sự chênh lệch này phản ánh doanh nghiệp ưu tiên công bố chính sách và định hướng quản trị hơn là các chỉ tiêu định lượng và cơ chế xác minh độc lập, làm hạn chế tính minh bạch, khả năng so sánh và độ tin cậy của thông tin ESG.
Bằng chứng thực nghiệm trong nước cũng phản ánh xu hướng tương tự. Nguyen và Duong (2025) ghi nhận mức độ công bố thông tin về các Mục tiêu phát triển bền vững của 100 doanh nghiệp niêm yết có vốn hóa lớn còn hạn chế và chịu ảnh hưởng của quy mô doanh nghiệp, quản trị doanh nghiệp, sở hữu nhà nước, đặc điểm ngành và việc áp dụng GRI. Tuy nhiên, công bố thông tin về các Mục tiêu phát triển bền vững và công bố thông tin ESG có phạm vi đánh giá khác nhau, trong khi mẫu nghiên cứu chỉ giới hạn ở các doanh nghiệp có vốn hóa lớn. Khoảng trống này làm nổi bật nhu cầu kiểm định các yếu tố ảnh hưởng đến mức độ công bố thông tin ESG trên phạm vi doanh nghiệp niêm yết rộng hơn.
4.2. Kết quả nghiên cứu
Sau quá trình làm sạch dữ liệu và loại bỏ các quan sát không đáp ứng tiêu chí nghiên cứu, bộ dữ liệu cuối cùng gồm 296 quan sát, được sử dụng để thực hiện các phân tích thống kê và hồi quy. Trước khi kiểm định mô hình nghiên cứu, các biến được mô tả thông qua các chỉ tiêu thống kê cơ bản nhằm đánh giá đặc điểm phân bố của dữ liệu.
Bảng 2. Thống kê mô tả các biến
| Variable | Obs | Mean | Std. dev. | Min | Max |
| ESGD | 296 | 0,4473 | 0,1589 | 0,0714 | 0,8571 |
| SIZE | 296 | 28,1947 | 1,2638 | 25,4862 | 31,9185 |
| ROA | 296 | 0,0568 | 0,0664 | -0,1847 | 0,2763 |
| LEV | 296 | 0,4865 | 0,1869 | 0,0742 | 0,8935 |
| BSIZE | 296 | 5,9426 | 1,3421 | 3 | 11 |
| BIND | 296 | 0,3018 | 0,1417 | 0 | 0,7143 |
| STATE | 296 | 0,1619 | 0,2384 | 0 | 0,8517 |
| FOREIGN | 296 | 0,1786 | 0,1538 | 0 | 0,6694 |
| IND | 296 | 0,3953 | 0,4896 | 0 | 1 |
ESGD có giá trị trung bình 0,4473, tương ứng mỗi doanh nghiệp công bố khoảng 18,8/42 tiêu chí ESG. Chỉ số này dao động từ 0,0714 đến 0,8571 với độ lệch chuẩn 0,1589, phản ánh sự khác biệt đáng kể về mức độ công bố thông tin ESG giữa các doanh nghiệp trong mẫu. SIZE đạt trung bình 28,1947, trong khi ROA đạt 5,68% và dao động từ -0,1847 đến 0,2763, cho thấy mẫu nghiên cứu bao gồm cả doanh nghiệp thua lỗ và doanh nghiệp có khả năng sinh lời cao. LEV có giá trị trung bình 0,4865, với khoảng biến thiên từ 0,0742 đến 0,8935, phản ánh sự khác biệt về mức độ sử dụng đòn bẩy tài chính giữa các doanh nghiệp. BSIZE dao động từ 3 đến 11 thành viên, với giá trị trung bình 5,9426. BIND, STATE và FOREIGN có giá trị trung bình lần lượt là 0,3018, 0,1619 và 0,1786, đồng thời có khoảng biến thiên tương đối rộng, phản ánh sự đa dạng về đặc điểm quản trị và cơ cấu sở hữu. IND có giá trị trung bình 0,3953, tương ứng 39,53% số quan sát thuộc nhóm ngành được mã hóa bằng giá trị 1. Nhìn chung, các biến nghiên cứu đều có mức độ biến thiên nhất định, phản ánh đặc điểm đa dạng của mẫu nghiên cứu và tạo cơ sở phân tích ở các phần tiếp theo.
Bảng 3. Ma trận tương quan Pearson
| Biến | ESGD | SIZE | ROA | LEV | BSIZE | BIND | STATE | FOREIGN | IND |
| ESGD | 1 | ||||||||
| SIZE | 0,452 | 1 | |||||||
| ROA | 0,183 | 0,137 | 1 | ||||||
| LEV | -0,064 | 0,221 | -0,287 | 1 | |||||
| BSIZE | 0,227 | 0,314 | 0,058 | 0,081 | 1 | ||||
| BIND | 0,296 | 0,164 | 0,094 | -0,061 | 0,219 | 1 | |||
| STATE | -0,039 | 0,187 | -0,071 | 0,116 | 0,147 | -0,108 | 1 | ||
| FOREIGN | 0,341 | 0,258 | 0,176 | -0,163 | 0,158 | 0,236 | -0,249 | 1 | |
| IND | 0,153 | 0,109 | -0,082 | 0,194 | 0,046 | 0,031 | 0,152 | -0,087 | 1 |
ESGD có tương quan dương với SIZE, ROA, BSIZE, BIND, FOREIGN và IND, trong đó mức tương quan cao nhất thuộc về SIZE với hệ số 0,452, tiếp đến là FOREIGN với 0,341 và BIND với 0,296. Ngược lại, ESGD có tương quan âm với LEV và STATE, nhưng mức độ tương quan thấp, lần lượt là -0,064 và -0,039.
Giữa các biến độc lập, hệ số tương quan có giá trị tuyệt đối lớn nhất là 0,314 giữa SIZE và BSIZE. Một số cặp biến khác có mức tương quan tương đối đáng chú ý gồm ROA và LEV với -0,287, SIZE và FOREIGN với 0,258, STATE và FOREIGN với -0,249, BIND và FOREIGN với 0,236, SIZE và LEV với 0,221. Các cặp biến còn lại có hệ số tương quan thấp, phần lớn dưới 0,20.
Toàn bộ hệ số tương quan giữa các biến độc lập đều có giá trị tuyệt đối nhỏ hơn 0,80. Ma trận tương quan chưa ghi nhận dấu hiệu đa cộng tuyến nghiêm trọng trong mô hình. Tuy nhiên, mức độ đa cộng tuyến vẫn cần được kiểm tra thêm bằng hệ số phóng đại phương sai ở bước phân tích tiếp theo.
Bảng 4. Tóm tắt kết quả hồi quy
| Biến | Pooled OLS | FEM | REM | FGLS | VIF |
| SIZE | 0,0625*** (8,858) | 0,0644 (1,496) | 0,0626*** (7,026) | 0,0624*** (9,261) | 1,862 |
| ROA | 0,1550 (1,590) | 0,1775* (1,755) | 0,1752** (2,033) | 0,1544* (1,747) | 1,24 |
| LEV | -0,0220 (-0,590) | -0,0436 (-1,322) | -0,0328 (-1,009) | -0,0029 (-0,086) | 1,199 |
| BSIZE | 0,0081 (1,627) | -0,0071 (-0,408) | 0,0069 (1,096) | 0,0054 (1,243) | 1,449 |
| BIND | 0,3271*** (6,464) | 0,4266** (2,025) | 0,3332*** (5,214) | 0,2953*** (6,261) | 1,319 |
| STATE | 0,0518 (1,352) | -0,0896 (-0,274) | 0,0527 (1,062) | 0,0431 (1,264) | 1,1 |
| FOREIGN | 0,1856*** (3,142) | 0,2617 (1,508) | 0,1931*** (2,598) | 0,1791*** (3,220) | 1,439 |
| IND | 0,0376*** (3,009) | . . | 0,0368** (2,239) | 0,0496*** (4,177) | 1,03 |
| Hằng số | -1,4939*** (-8,319) | -1,4893*** (-6,485) | -1,4699*** (-8,567) | ||
| Số quan sát | 296 | 296 | 296 | 296 | |
| Số doanh nghiệp | 100 | 100 | 100 | 100 | |
| R² | 0,5935 | 0,6409 | |||
| R² hiệu chỉnh | 0,5822 | 0,6309 | |||
| R² within | 0,0909 | ||||
| F-statistic | 52,374 | 2,607 | 64,019 | ||
| p-value mô hình | <0,001 | 0,016 | <0,001 | <0,001 |
Theo kết quả từ mô hình FGLS, SIZE, BIND, FOREIGN và IND có tác động tích cực đến mức độ công bố thông tin ESG và có ý nghĩa thống kê ở mức 1%, trong khi ROA có ý nghĩa ở mức 10%. LEV, BSIZE và STATE không có ý nghĩa thống kê. Bên cạnh đó, hệ số VIF của các biến độc lập đều nhỏ hơn 2, cho thấy mô hình không ghi nhận hiện tượng đa cộng tuyến đáng kể. Căn cứ vào kết quả các kiểm định lựa chọn mô hình, FGLS được lựa chọn làm cơ sở để phân tích và kiểm định các giả thuyết nghiên cứu.
Bảng 5. Kết quả kiểm định giả thuyết nghiên cứu
| Giả thuyết | Hệ số hồi quy chuẩn hóa (β) | p-value | Kết quả |
| H1 (SIZE) | 0,0624 | < 0,01 | Chấp nhận |
| H2 (ROA) | 0,1544 | < 0,10 | Chấp nhận |
| H3 (LEV) | -0,0029 | > 0,10 | Bác bỏ |
| H4 (BSIZE) | 0,0054 | > 0,10 | Bác bỏ |
| H5 (BIND) | 0,2953 | < 0,01 | Chấp nhận |
| H6 (STATE) | 0,0431 | > 0,10 | Bác bỏ |
| H7 (FOREIGN) | 0,1791 | < 0,01 | Chấp nhận |
| H8 (IND) | 0,0496 | < 0,01 | Chấp nhận |
Các giả thuyết H1, H2, H5, H7 và H8 được chấp nhận, trong khi H3, H4 và H6 bị bác bỏ.
Kết quả cho thấy, mô hình FGLS có độ tin cậy cao. Theo kết quả ước lượng, các nhân tố Quy mô doanh nghiệp (SIZE), Khả năng sinh lời (ROA), Tỷ lệ thành viên hội đồng quản trị độc lập (BIND), Tỷ lệ sở hữu nước ngoài (FOREIGN) và Đặc điểm ngành (IND) đều có tác động cùng chiều đến mức độ công bố thông tin ESG. Trong đó, SIZE, BIND, FOREIGN và IND có ý nghĩa thống kê ở mức 1%, trong khi ROA có ý nghĩa thống kê ở mức 10%. Mức độ ảnh hưởng của các nhân tố được xếp theo giá trị tuyệt đối của hệ số hồi quy:
1. Tỷ lệ thành viên hội đồng quản trị độc lập (BIND): hệ số hồi quy 0,2953.
2. Tỷ lệ sở hữu nước ngoài (FOREIGN): hệ số hồi quy 0,1791.
3. Khả năng sinh lời (ROA): hệ số hồi quy 0,1544.
4. Quy mô doanh nghiệp (SIZE): hệ số hồi quy 0,0624.
5. Đặc điểm ngành (IND): hệ số hồi quy 0,0496.
Các nhân tố Đòn bẩy tài chính (LEV), Quy mô hội đồng quản trị (BSIZE) và Tỷ lệ sở hữu nhà nước (STATE) không có ý nghĩa thống kê (p > 0,10), do đó chưa có đủ cơ sở để khẳng định các yếu tố này ảnh hưởng đến mức độ công bố thông tin ESG trong mô hình nghiên cứu.
4.3. Thảo luận kết quả nghiên cứu
Kết quả hồi quy xác định năm yếu tố có ảnh hưởng đến mức độ công bố thông tin ESG gồm tỷ lệ thành viên hội đồng quản trị độc lập, tỷ lệ sở hữu nước ngoài, khả năng sinh lời, quy mô doanh nghiệp và đặc điểm ngành. Hai yếu tố thuộc nhóm quản trị doanh nghiệp và cơ cấu sở hữu có hệ số hồi quy cao hơn các yếu tố còn lại. Công bố thông tin ESG vì vậy chịu ảnh hưởng lớn từ chất lượng quản trị và yêu cầu minh bạch của thị trường, bên cạnh điều kiện tài chính và quy mô hoạt động của doanh nghiệp.
Tỷ lệ thành viên hội đồng quản trị độc lập có hệ số hồi quy lớn nhất. Kết quả này phù hợp với Lý thuyết đại diện khi cơ chế giám sát hiệu quả làm giảm bất cân xứng thông tin và tăng trách nhiệm giải trình của ban điều hành. Trong bối cảnh nhiều doanh nghiệp niêm yết tại Việt Nam đang hoàn thiện hệ thống quản trị theo thông lệ quốc tế, thành viên độc lập có điều kiện thực hiện chức năng giám sát khách quan hơn đối với hoạt động công bố thông tin ESG. Chất lượng giám sát của hội đồng quản trị vì vậy có ảnh hưởng rõ hơn quy mô của hội đồng quản trị.
Tỷ lệ sở hữu nước ngoài đứng thứ hai về mức độ ảnh hưởng. Nhà đầu tư nước ngoài thường yêu cầu thông tin có khả năng so sánh, kiểm chứng và phù hợp với các chuẩn mực quốc tế. Áp lực từ nhóm cổ đông này khiến doanh nghiệp mở rộng phạm vi công bố và cải thiện chất lượng thông tin ESG. Kết quả phù hợp với Lý thuyết các bên liên quan khi doanh nghiệp điều chỉnh hoạt động công bố thông tin để đáp ứng yêu cầu của các nhóm có ảnh hưởng trực tiếp đến khả năng huy động vốn và giá trị doanh nghiệp.
Khả năng sinh lời, quy mô doanh nghiệp và đặc điểm ngành đều có tác động tích cực nhưng ở mức thấp hơn. Doanh nghiệp có hiệu quả kinh doanh tốt và quy mô lớn thường có đủ nguồn lực để xây dựng hệ thống quản trị dữ liệu và lập báo cáo ESG. Các doanh nghiệp thuộc ngành nhạy cảm chịu áp lực lớn hơn từ cơ quan quản lý, nhà đầu tư và cộng đồng nên có xu hướng công bố thông tin nhiều hơn nhằm duy trì tính chính danh. Kết quả này phù hợp với Lý thuyết tính chính danh.
Đòn bẩy tài chính, quy mô hội đồng quản trị và tỷ lệ sở hữu nhà nước không có ý nghĩa thống kê. Kết quả cho thấy các yếu tố này chưa tạo ra khác biệt về mức độ công bố thông tin ESG trong mẫu nghiên cứu. Việc cải thiện chất lượng công bố thông tin ESG cần tập trung vào hiệu quả quản trị doanh nghiệp, tính độc lập của hội đồng quản trị và yêu cầu minh bạch từ thị trường hơn là thay đổi cơ cấu vốn hoặc tăng số lượng thành viên hội đồng quản trị.
5. Kết luận và hàm ý quản trị
5.1. Kết luận
Nghiên cứu đã xác định các yếu tố ảnh hưởng đến mức độ công bố thông tin ESG của các doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam, qua đó bổ sung bằng chứng thực nghiệm về vai trò của đặc điểm doanh nghiệp, cơ chế quản trị và cơ cấu sở hữu trong bối cảnh một thị trường mới nổi. Kết quả góp phần làm rõ khoảng trống của các nghiên cứu trước khi xem xét đồng thời các nhóm yếu tố này trong cùng một mô hình.
Mức độ công bố thông tin ESG chịu ảnh hưởng đồng thời của nguồn lực doanh nghiệp, chất lượng quản trị và yêu cầu minh bạch từ thị trường. Kết quả nghiên cứu là cơ sở tham khảo cho việc hoàn thiện chính sách công bố thông tin ESG, đồng thời hỗ trợ doanh nghiệp và nhà đầu tư trong quá trình triển khai, đánh giá và ra quyết định theo định hướng phát triển bền vững.
5.2. Hàm ý quản trị
Thứ nhất, đối với Chính phủ và cơ quan quản lý.
Cần xây dựng lộ trình công bố thông tin ESG bắt buộc theo quy mô và đặc điểm ngành, ưu tiên các doanh nghiệp niêm yết lớn và doanh nghiệp thuộc ngành nhạy cảm. Hướng dẫn công bố nên quy định rõ danh mục chỉ tiêu định lượng, phương pháp tính, kỳ báo cáo và trách nhiệm xác nhận dữ liệu. Cơ quan quản lý cũng cần phát triển cơ sở dữ liệu ESG tập trung để nhà đầu tư có thể tra cứu và so sánh giữa các doanh nghiệp.
Thứ hai, đối với doanh nghiệp.
Doanh nghiệp cần giao cho hội đồng quản trị giám sát trực tiếp hoạt động ESG, đồng thời tăng tỷ lệ thành viên độc lập có kiến thức về phát triển bền vững, tài chính hoặc quản trị rủi ro. Hệ thống thu thập dữ liệu ESG nên được tích hợp vào quy trình kế toán, kiểm soát nội bộ và quản trị rủi ro. Các doanh nghiệp cần ưu tiên công bố chỉ tiêu định lượng, dữ liệu theo chuỗi thời gian và từng bước áp dụng bảo đảm độc lập đối với báo cáo ESG.
Thứ ba, đối với nhà đầu tư.
Nhà đầu tư nên đánh giá chất lượng công bố ESG dựa trên mức độ đầy đủ, khả năng so sánh và khả năng kiểm chứng của dữ liệu, thay vì chỉ dựa vào cam kết hoặc chính sách chung. Cơ cấu hội đồng quản trị, tỷ lệ thành viên độc lập, mức sở hữu nước ngoài và đặc điểm ngành cần được xem xét như các chỉ báo bổ sung khi đánh giá rủi ro minh bạch và năng lực quản trị dài hạn của doanh nghiệp.
Thứ tư, đối với nghiên cứu trong tương lai.
Các nghiên cứu tiếp theo nên mở rộng thời gian quan sát, quy mô mẫu và phạm vi ngành để kiểm tra tính ổn định của kết quả. Chỉ số công bố ESG có thể được phân tách thành ba cấu phần môi trường, xã hội và quản trị, đồng thời đánh giá thêm chất lượng, độ tin cậy và mức độ bảo đảm độc lập của thông tin. Các phương pháp xử lý nội sinh và tác động hai chiều cũng cần được áp dụng để củng cố giá trị suy luận của mô hình.
Tài liệu tham khảo:
Abdul Rahman, R., & Alsayegh, M. F. (2021). Determinants of corporate environment, social and governance (ESG) reporting among Asian firms. Journal of Risk and Financial Management, 14(4), 167. https://doi.org/10.3390/jrfm14040167
PwC Vietnam, & Vietnam Institute of Directors. (2022). Vietnam ESG readiness report 2022: From ambition to impact.
Khamisu, M. S., & Paluri, R. A. (2024). Emerging trends of environmental social and governance (ESG) disclosure research. Cleaner Production Letters, 7, 100079. https://doi.org/10.1016/j.clpl.2024.100079
Fuadah, L. L., Mukhtaruddin, M., Andriana, I., & Arisman, A. (2022). The ownership structure, and the environmental, social, and governance (ESG) disclosure, firm value and firm performance: The audit committee as moderating variable. Economies, 10(12), 314. https://doi.org/10.3390/economies10120314
Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
Suchman, M. C. (1995). Managing legitimacy: Strategic and institutional approaches. Academy of Management Review, 20(3), 571–610. https://doi.org/10.5465/amr.1995.9508080331
Nicolò, G., Zampone, G., Sannino, G., & Tiron-Tudor, A. (2023). Worldwide evidence of corporate governance influence on ESG disclosure in the utilities sector. Utilities Policy, 82, 101549. https://doi.org/10.1016/j.jup.2023.101549
Nguyen, H. C., & Duong, H. K. (2025). The extent and determinants of SDG disclosures in Vietnamese listed firms. Meditari Accountancy Research, 33(1), 335–364. https://doi.org/10.1108/MEDAR-08-2024-2605
IFRS Foundation (2023). IFRS S1 general requirements for disclosure of sustainability-related financial information.
IFRS Foundation (2023). IFRS S2 climate-related disclosures.
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
Seow, R. Y. C. (2024). Determinants of environmental, social, and governance disclosure: A systematic literature review. Business Strategy and the Environment, 33(3), 2314–2330. https://doi.org/10.1002/bse.3604