
Enhancing the effectiveness of digital transformation support policies for small and medium-sized enterprises in Hanoi: The role of innovation culture
PGS.TS. Lê Mạnh Hùng
Trường Đại học Công đoàn, Hà Nội, Việt Nam
Email: Hunglm225@dhcd.edu.vn
ThS. Nguyễn Quang Anh
Giám đốc công ty TNHH Bảo Ngọc 5 Sao
Email: nguyenquanganh.ams@gmail.com
(Quanlynhanuoc.vn) – Bài viết sử dụng phương pháp tổng quan chọn lọc có cấu trúc, đối chiếu tài liệu lý thuyết, nghiên cứu quốc tế về doanh nghiệp nhỏ và vừa, bằng chứng thực nghiệm tại Hà Nội và văn bản chính sách của Trung ương, thành phố Hà Nội. Kết quả tổng hợp cho thấy, chuyển đổi số thành công của doanh nghiệp nhỏ và vừa phụ thuộc vào khả năng tiếp thu của tổ chức và sự phù hợp giữa chiến lược số với điều kiện nền của doanh nghiệp; vai trò trung gian của văn hóa tổ chức hiện mới ở mức gián tiếp; dữ liệu tại Hà Nội cho thấy, khoảng cách đáng kể giữa yêu cầu và khả năng đáp ứng về tầm nhìn, lập kế hoạch của ban lãnh đạo doanh nghiệp nhỏ và vừa. Trên cơ sở đó, bài viết xây dựng mô hình phân tích ba khâu “định hướng – văn hóa – thể chế hóa” gắn với công cụ chính sách, đề xuất bốn giả thuyết định hướng kiểm định và khung công cụ – chỉ báo đánh giá chính sách. Đóng góp chính của bài viết là chuyển trọng tâm thiết kế và đánh giá chính sách từ mức độ trang bị công nghệ sang năng lực tổ chức và kết quả vận hành của doanh nghiệp.
Từ khóa: Chuyển đổi số; doanh nghiệp nhỏ và vừa; năng lực số của lãnh đạo; văn hóa đổi mới; chính sách hỗ trợ; Hà Nội.
Abstract: This article employs a structured selective review methodology, comparing theoretical literature, international research on SMEs, empirical evidence from Hanoi, and policy documents from the central government and the Hanoi municipal government. The synthesized results indicate that the successful digital transformation of SMEs depends on the organization’s capacity for learning and adaptation and the alignment between digital strategy and the enterprise’s underlying conditions; the mediating role of organizational culture is currently only indirect; data from Hanoi reveal a significant gap between requirements and the level of capacity to meet them regarding the vision and planning of managers and leadership teams of SMEs. Based on this, the paper develops a three-stage analytical model “orientation culture institutionalization” linked to policy tools, proposes four hypotheses for testing, and outlines a framework of tools and indicators for policy evaluation. The paper’s main contribution is shifting the focus of policy design and evaluation from the level of technological adoption to organizational capabilities and business operational outcomes.
Keywords: Digital transformation; small and medium-sized enterprises; leaders’ digital competence; innovation culture; support policy; Hanoi.
1. Đặt vấn đề
Chuyển đổi số đã trở thành định hướng chiến lược trong phát triển kinh tế – xã hội của Việt Nam. Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030 xác lập khung chính sách chung, trong đó phát triển kinh tế số và doanh nghiệp số là một trụ cột (Thủ tướng Chính phủ, 2020). Gần đây, Nghị quyết số 57-NQ/TW ngày 22/12/2024 coi đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số là động lực chính của phát triển (Bộ Chính trị, 2024), còn Nghị quyết số 68-NQ/TW ngày 04/5/2025 nhấn mạnh yêu cầu hỗ trợ khu vực kinh tế tư nhân, trong đó có doanh nghiệp nhỏ và vừa, nâng cao năng lực quản trị, đổi mới sáng tạo và chuyển đổi số (Bộ Chính trị, 2025).
Ở cấp vĩ mô, giá trị tăng thêm của kinh tế số ước đạt 13,17% GDP năm 2024 (Tổng cục Thống kê, 2025). Tuy nhiên, đây là chỉ tiêu phản ánh quy mô kinh tế số của nền kinh tế, không đo được mức độ chuyển đổi số của từng doanh nghiệp, càng không phản ánh khả năng doanh nghiệp nhỏ và vừa sử dụng công nghệ để cải tiến quy trình sản xuất – kinh doanh. Khoảng cách giữa tăng trưởng kinh tế số vĩ mô và năng lực chuyển đổi số ở cấp doanh nghiệp chính là nơi chính sách hỗ trợ cần can thiệp.
Về khung pháp lý, Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định số 80/2021/NĐ-CP đã quy định nội dung hỗ trợ doanh nghiệp nhỏ và vừa chuyển đổi số, chủ yếu dưới hình thức hỗ trợ chi phí tư vấn, thuê, mua giải pháp số (Quốc hội, 2017; Chính phủ, 2021). Ở cấp Trung ương, Chương trình hỗ trợ doanh nghiệp chuyển đổi số giai đoạn 2021 – 2025 tập trung vào nâng cao nhận thức, kết nối doanh nghiệp với chuyên gia và nhà cung cấp giải pháp (Bộ Kế hoạch và Đầu tư, 2021). Tại Hà Nội, Kế hoạch hỗ trợ chuyển đổi số cho doanh nghiệp nhỏ và vừa giai đoạn 2021 – 2025 thiết kế ba gói hỗ trợ theo mức độ sẵn sàng của doanh nghiệp (UBND thành phố Hà Nội, 2022); Đề án hỗ trợ doanh nghiệp nhỏ và vừa giai đoạn 2026 – 2030 tiếp tục đặt mục tiêu đào tạo đội ngũ giám đốc điều hành và người lao động, trong đó có nội dung chuyển đổi số (UBND thành phố Hà Nội, 2025).
Vấn đề đặt ra là, các công cụ hỗ trợ hiện hành chủ yếu tác động vào “đầu vào” công nghệ (giải pháp, phần mềm, tài khoản, hóa đơn điện tử, chữ ký số), trong khi kết quả chuyển đổi số phụ thuộc vào việc doanh nghiệp có tổ chức lại được quy trình, cách phối hợp và cách tạo giá trị hay không. OECD (2021) cho thấy doanh nghiệp nhỏ và vừa thường đi sau doanh nghiệp lớn về ứng dụng các công nghệ phức tạp do hạn chế về kỹ năng, tài chính và năng lực quản trị; việc trang bị công cụ có thể diễn ra nhanh hơn quá trình hình thành năng lực sử dụng công cụ. Nếu chính sách chỉ thống kê số doanh nghiệp được hỗ trợ hoặc số doanh nghiệp sử dụng nền tảng, cơ quan quản lý có thể ghi nhận “thành tích đầu vào” nhưng không biết hỗ trợ có tạo ra thay đổi vận hành bền vững bên trong các doanh nghiệp nhỏ và vừa hay không.
Khoảng trống nghiên cứu nằm ở chỗ, các nghiên cứu quốc tế đã đề cập riêng rẽ đến lãnh đạo số (Cortellazzo và cộng sự, 2019), văn hóa tổ chức trong số hóa doanh nghiệp nhỏ và vừa (Isensee và cộng sự, 2020) và các yếu tố thành công của chuyển đổi số doanh nghiệp nhỏ và vừa (Sagala và Őri, 2024), nhưng chưa làm rõ cơ chế chuyển hóa năng lực chuyển đổi số của người lãnh đạo để đạt được sự thay đổi ở cấp tổ chức và cơ chế này cần được phản ánh như thế nào trong thiết kế, triển khai, đánh giá chính sách hỗ trợ của chính quyền địa phương. Trong các nghiên cứu tại Hà Nội mà tác giả tiếp cận được, năng lực lãnh đạo của giám đốc doanh nghiệp nhỏ và vừa đã được khảo sát (Trần, 2024), song chưa được kết nối với văn hóa đổi mới và công cụ chính sách chuyển đổi số.
2. Cơ sở lý luận và khung phân tích
2.1. Các khái niệm cốt lõi và ranh giới đo lường
Năng lực số của lãnh đạo là khả năng của người đứng đầu doanh nghiệp trong việc đánh giá cơ hội công nghệ, liên kết cơ hội đó với vấn đề và mục tiêu kinh doanh, lựa chọn ưu tiên triển khai và huy động con người thực hiện thay đổi. Khái niệm này rộng hơn kỹ năng sử dụng phần mềm hay thiết bị số; nó bao gồm năng lực định hướng, phối hợp và tổ chức sự tham gia trong môi trường số (Cortellazzo và cộng sự, 2019). Cần phân biệt năng lực số (điều lãnh đạo có thể làm) với hành vi lãnh đạo số (điều lãnh đạo thực sự làm trong quản trị), cũng như phân biệt cả hai với kết quả kinh doanh.
Văn hóa đổi mới được giới hạn ở các chuẩn mực được chia sẻ trong tổ chức về tiếp nhận ý tưởng mới, trao đổi thông tin và phản hồi, học hỏi từ thử nghiệm, chấp nhận sai sót trong phạm vi kiểm soát và phối hợp cải tiến. Khái niệm này cần được phân biệt với văn hóa tổ chức số – khái niệm được Wang và cộng sự (2022) sử dụng, bao hàm cả nhận thức về giá trị của công nghệ, định hướng dữ liệu và thói quen làm việc trên nền tảng số. Một doanh nghiệp có thể khuyến khích cải tiến nhưng còn thiếu dữ liệu và kỹ năng số; ngược lại, doanh nghiệp sử dụng nhiều nền tảng số chưa chắc đã có chuẩn mực cởi mở với sáng kiến và thử nghiệm. Văn hóa đổi mới, vì vậy, là thành tố “phi công nghệ” của văn hóa tổ chức, có thể đo độc lập với mức độ số hóa.
Chuyển đổi số của doanh nghiệp được xem xét ở cấp độ thay đổi quy trình, cách phối hợp công việc và cách tạo giá trị có sự tham gia của công nghệ số (Vial, 2019). Việc mua phần mềm, cấp tài khoản hoặc triển khai nền tảng chỉ là điều kiện đầu vào. Chuyển đổi số được thể hiện ở việc quy trình được thiết kế lại, người dùng thực sự sử dụng hệ thống, dữ liệu được kết nối và cách làm mới được duy trì sau giai đoạn hỗ trợ.
Ranh giới đo lường của ba khái niệm được tóm tắt tại Bảng 1. Việc phân định này nhằm tránh trường hợp hiểu cả ba khái niệm bằng cùng một nhận định chung về “mức độ tiến bộ số”, dẫn đến tương quan giả tạo giữa các biến.
Bảng 1. Khung nhận diện biến số và ranh giới đo lường
| Biến số | Nội dung quan sát | Ranh giới đo lường |
| Năng lực số của lãnh đạo | Đánh giá cơ hội công nghệ; liên kết với vấn đề kinh doanh; lựa chọn ưu tiên; giải thích mục tiêu; huy động học hỏi | Đo năng lực và hành vi cụ thể; không dùng kết quả kinh doanh hay mức trang bị công nghệ làm thước đo năng lực |
| Văn hóa đổi mới | Tiếp nhận ý tưởng; trao đổi phản hồi; học từ thử nghiệm; chấp nhận sai sót có kiểm soát; phối hợp cải tiến | Đo chuẩn mực được chia sẻ từ nhiều thành viên, không chỉ dựa vào ý kiến giám đốc; tách khỏi các chỉ báo hạ tầng, kỹ năng số |
| Chuyển đổi số | Thay đổi luồng công việc; tích hợp dữ liệu; phối hợp qua hệ thống; duy trì cách làm mới | Phân biệt sử dụng thực tế và thay đổi vận hành với việc mua hoặc cài đặt công nghệ |
2.2. Lý thuyết nền giải thích cơ chế
Thứ nhất, lý thuyết năng lực động cho rằng lợi thế bền vững của doanh nghiệp trong môi trường biến động dựa trên năng lực nhận diện cơ hội, nắm bắt cơ hội và tái cấu trúc nguồn lực (Teece, 2007). Warner và Wäger (2019) cụ thể hóa cách tiếp cận này cho quá trình chuyển đổi số, coi đây là một quá trình đổi mới chiến lược liên tục, với các năng lực nhận diện số, nắm bắt số và chuyển hóa số. Theo cách tiếp cận này, chuyển đổi số không biểu hiện ở việc “mua công nghệ” mà là khả năng tích lũy năng lực tổ chức.
Thứ hai, lý thuyết thượng tầng quản lý cho rằng, lựa chọn chiến lược và kết quả của tổ chức phản ánh giá trị, nền tảng nhận thức và kinh nghiệm của nhóm lãnh đạo cấp cao (Hambrick và Mason, 1984). Ở doanh nghiệp nhỏ và vừa, nơi quyền ra quyết định thường tập trung vào chủ doanh nghiệp hoặc giám đốc, lý thuyết này giải thích vì sao năng lực số của lãnh đạo có thể tác động trực tiếp đến lựa chọn công nghệ, phân bổ ngân sách và thiết lập trách nhiệm.
Thứ ba, lý thuyết văn hóa tổ chức của Schein và Schein (2017) coi văn hóa là hệ thống nền tảng giả định được chia sẻ, hình thành qua quá trình tổ chức học cách giải quyết vấn đề; người lãnh đạo định hình văn hóa thông qua những gì họ đề cao, đánh giá, khen thưởng, phân bổ nguồn lực và cách họ xử lý khi gặp sai sót. Đây là cơ sở để lập luận rằng tác động của lãnh đạo không chỉ nằm ở quyết định trực tiếp mà còn thông qua việc định hình chuẩn mực tập thể.
Kết hợp ba cách tiếp cận cho thấy, năng lực lãnh đạo có thể thúc đẩy chuyển đổi số thông qua việc xác định mục tiêu, huy động nguồn lực và tổ chức thay đổi. Tuy nhiên, quyết định của lãnh đạo chỉ có thể chuyển hóa thành thay đổi ở cấp độ doanh nghiệp khi các thành viên có điều kiện tham gia, thử nghiệm, phản hồi và học hỏi. Trên cơ sở đó, văn hóa đổi mới được xem là một cơ chế trung gian tiềm năng, đồng thời mối quan hệ này còn chịu ảnh hưởng của nguồn lực tài chính, năng lực nhân sự và nền tảng công nghệ ban đầu.
2.3. Tổng quan nghiên cứu và khoảng trống
Các nghiên cứu trước có thể chia thành ba xu hướng. Xu hướng thứ nhất tập trung vào lãnh đạo trong môi trường số, nhấn mạnh người lãnh đạo cần quản lý tính phức tạp, thúc đẩy hợp tác và học hỏi, thay vì chỉ làm chủ công cụ (Cortellazzo và cộng sự, 2019). Xu hướng thứ hai tập trung vào văn hóa tổ chức và số hóa doanh nghiệp nhỏ và vừa, tổng quan hệ thống của Isensee và cộng sự (2020) chỉ ra quan hệ giữa văn hóa tổ chức, định hướng bền vững và số hóa trong doanh nghiệp nhỏ và vừa, song phạm vi bài viết không nhằm kiểm định vai trò trung gian của văn hóa đổi mới. Xu hướng thứ ba tập trung vào các yếu tố thành công của chuyển đổi số doanh nghiệp nhỏ và vừa, tổng quan của Sagala và Őri (2024) xác định các chủ đề lãnh đạo, học hỏi tổ chức, sự phù hợp công nghệ thông tin, hợp tác và quy trình số hóa.
Nghiên cứu của Wang và cộng sự (2022), ghi nhận vai trò trung gian của văn hóa tổ chức số trong quan hệ giữa lãnh đạo số và đổi mới khám phá. Tuy nhiên, biến kết quả của nghiên cứu này là đổi mới khám phá chứ không phải chuyển đổi số, còn văn hóa tổ chức số có phạm vi rộng hơn văn hóa đổi mới. Như vậy, khoảng trống gồm: chưa có khung phân tích tách bạch năng lực cá nhân của lãnh đạo, chuẩn mực văn hóa tập thể và kết quả chuyển đổi ở cấp doanh nghiệp trong bối cảnh doanh nghiệp nhỏ và vừa Việt Nam; vai trò trung gian của văn hóa đổi mới đối với chuyển đổi số chưa được kiểm định trực tiếp; các nghiên cứu học thuật chưa được chuyển hóa thành tiêu chí thiết kế và đánh giá chính sách hỗ trợ của chính quyền địa phương.
2.4. Mô hình khái niệm và giả thuyết nghiên cứu
Từ cơ sở lý thuyết trên, bài viết đề xuất mô hình phân tích tại Hình 1. Mô hình thể hiện hai tầng: tầng chính sách của thành phố (tạo điều kiện, nguồn lực) và tầng cơ chế chuyển hóa ở cấp doanh nghiệp. Ở tầng doanh nghiệp, mô hình giữ đường tác động trực tiếp từ năng lực số của lãnh đạo đến chuyển đổi số (phù hợp với lý thuyết thượng tầng quản lý), đồng thời đặt văn hóa đổi mới ở vị trí trung gian, với khâu thể chế hóa thay đổi dẫn đến kết quả của cơ chế chuyển hóa ở cấp doanh nghiệp.
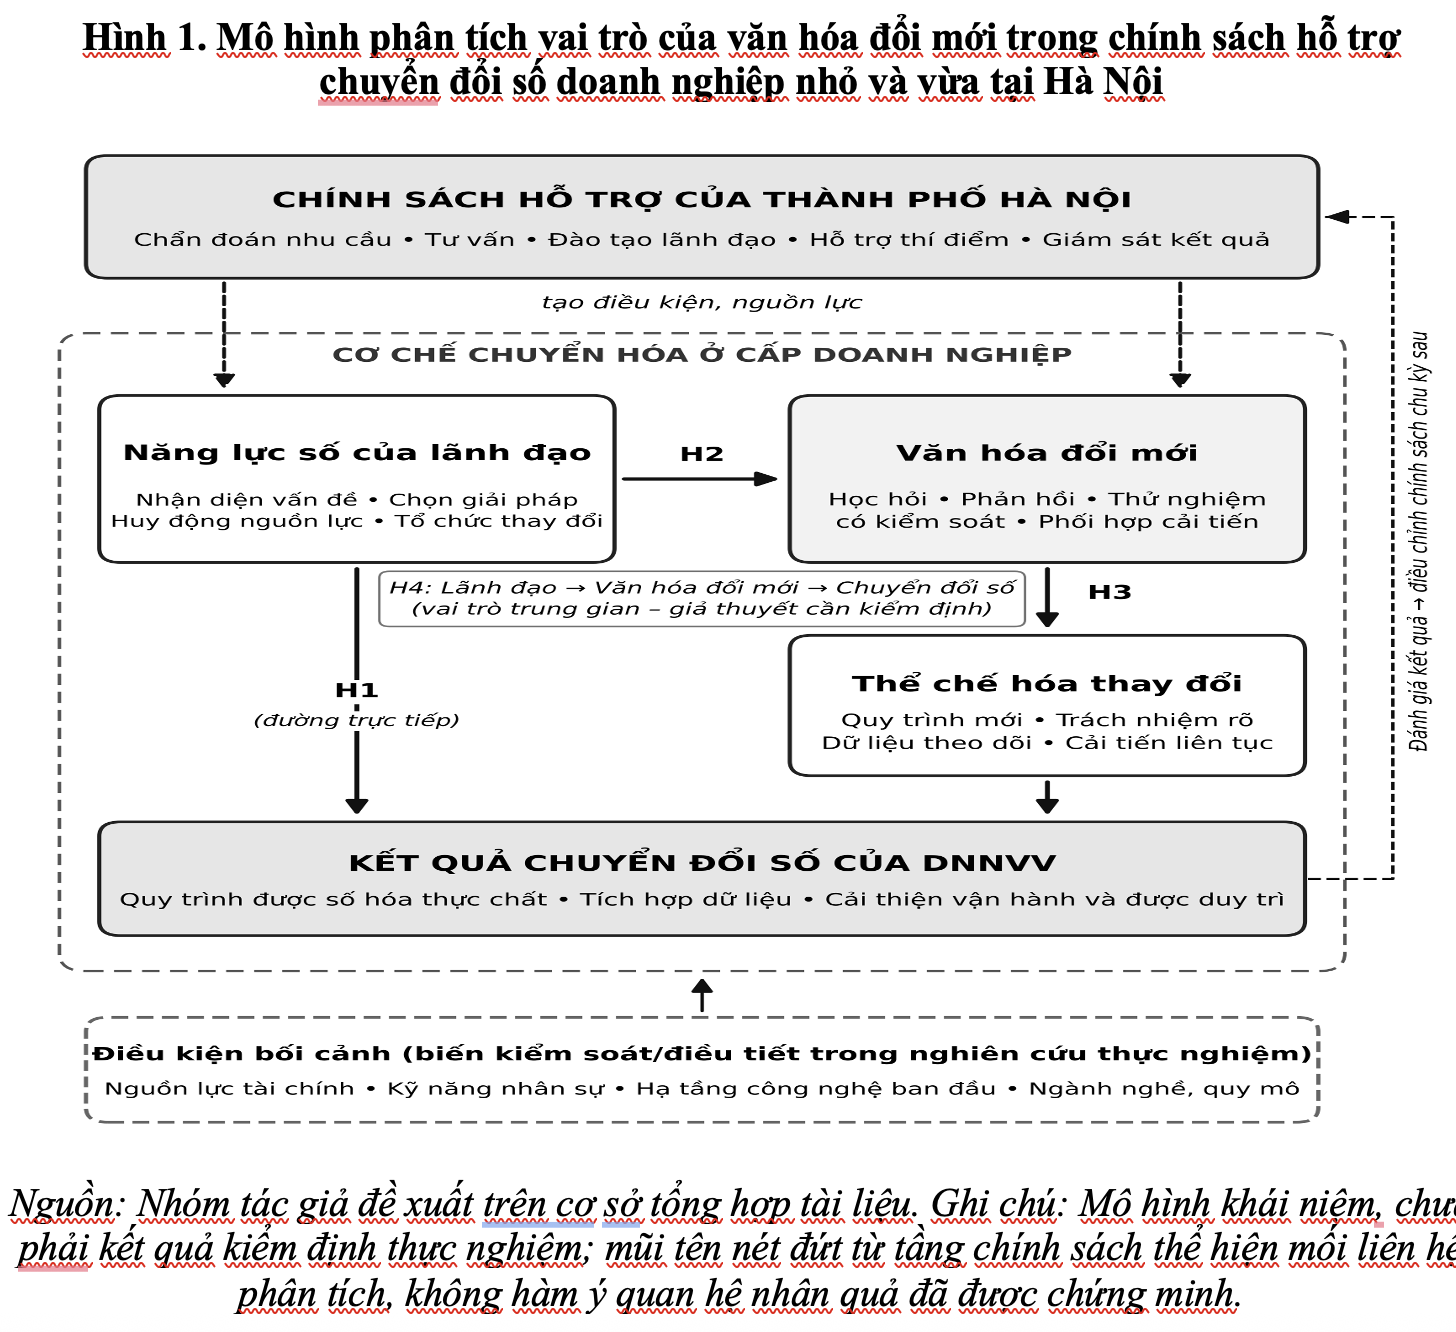
Bốn giả thuyết sau đây là giả thuyết định hướng cho nghiên cứu thực nghiệm tiếp theo, không được xem là kết quả đã được xác nhận trong nghiên cứu tổng quan này:
H1: Năng lực số của lãnh đạo có quan hệ thuận chiều với mức độ chuyển đổi số của doanh nghiệp nhỏ và vừa.
H2: Năng lực số của lãnh đạo có quan hệ thuận chiều với văn hóa đổi mới.
H3: Văn hóa đổi mới có quan hệ thuận chiều với mức độ chuyển đổi số của doanh nghiệp nhỏ và vừa.
H4: Văn hóa đổi mới đóng vai trò trung gian trong quan hệ giữa năng lực số của lãnh đạo và chuyển đổi số của doanh nghiệp nhỏ và vừa.
Nguồn lực tài chính, kỹ năng nhân sự, hạ tầng công nghệ ban đầu, ngành nghề và quy mô là các điều kiện bối cảnh cần được đưa vào như biến kiểm soát hoặc biến điều tiết khi kiểm định.
3. Phương pháp nghiên cứu
3.1. Thiết kế nghiên cứu
Bài viết là một tổng quan chọn lọc có cấu trúc kết hợp xây dựng mô hình khái niệm và phân tích hàm ý chính sách; đây không phải nghiên cứu thực nghiệm và không phải tổng quan hệ thống theo chuẩn PRISMA. Mục tiêu của thiết kế này là tổng hợp có kiểm soát các bằng chứng đủ tin cậy để xây dựng khung phân tích và định hướng chính sách, không nhằm bao quát toàn bộ công bố quốc tế hay ước lượng quy mô tác động.
3.2. Nguồn tài liệu và chiến lược tìm kiếm
Tài liệu học thuật được tìm kiếm trên Scopus, Web of Science, Google Scholar và website của các nhà xuất bản (Elsevier, Springer, Frontiers); tài liệu chính sách được tra cứu trên Cổng Thông tin điện tử Chính phủ, Cổng Thông tin điện tử thành phố Hà Nội, website của Tổng cục Thống kê và OECD. Thời gian tìm kiếm bắt đầu từ 15/7/2026 – 17/10/2026.
Từ khóa được tổ chức thành ba nhóm và kết hợp bằng toán tử AND giữa các nhóm, OR trong mỗi nhóm: (1) nhóm lãnh đạo: năng lực lãnh đạo; (2) nhóm văn hóa: văn hóa đổi mới, văn hóa tổ chức; (3) nhóm đối tượng – kết quả: doanh nghiệp nhỏ và vừa, chuyển đổi số. Tài liệu lý thuyết nền (năng lực động, thượng tầng quản lý, văn hóa tổ chức được bổ sung theo phương pháp truy ngược trích dẫn từ các tổng quan đã chọn.
3.3. Tiêu chí lựa chọn và loại trừ
Tài liệu được đưa vào khi đáp ứng đồng thời: liên quan trực tiếp đến ít nhất hai trong ba khái niệm cốt lõi hoặc đến chính sách chuyển đổi số doanh nghiệp nhỏ và vừa; truy xuất được toàn văn hoặc tóm tắt chính thức trên website nhà xuất bản, tổ chức quốc tế hoặc cơ quan nhà nước; phương pháp nghiên cứu được mô tả rõ (đối với nghiên cứu thực nghiệm và tổng quan). Tài liệu bị loại khi không qua bình duyệt (trừ văn bản chính sách và báo cáo của tổ chức quốc tế), không truy xuất được nguồn gốc, hoặc chỉ đề cập chuyển đổi số ở cấp vĩ mô mà không liên quan đến tổ chức. Tài liệu được chia thành bốn nhóm theo vai trò trong lập luận (Bảng 2).
Bảng 2. Cấu trúc tập tài liệu được tổng hợp
| Nhóm tài liệu | Tài liệu | Vai trò trong lập luận | Khả năng chuyển giao sang Hà Nội |
| A. Lý thuyết nền | Hambrick và Mason (1984); Teece (2007); Schein và Schein (2017); Vial (2019); Warner và Wäger (2019) | Giải thích cơ chế; định nghĩa khái niệm | Cao về mặt khái niệm; cần thao tác hóa cho doanh nghiệp nhỏ và vừa |
| B. Nghiên cứu liên quan trực tiếp | Cortellazzo và cộng sự (2019); Isensee và cộng sự (2020); Wang và cộng sự (2022); Sagala và Őri (2024) | Bằng chứng về lãnh đạo, văn hóa và điều kiện chuyển đổi số | Trung bình; khác biệt bối cảnh thể chế và quy mô |
| C. Bằng chứng bối cảnh | OECD (2021); Tổng cục Thống kê (2025); Trần (2024) | Rào cản của doanh nghiệp nhỏ và vừa; thực trạng năng lực lãnh đạo tại Hà Nội | Trực tiếp với Trần (2024); gián tiếp với số liệu vĩ mô |
| D. Văn bản chính sách | Quốc hội (2017); Thủ tướng Chính phủ (2020); Bộ Kế hoạch và Đầu tư (2021); Chính phủ (2021); Bộ Chính trị (2024, 2025); UBND thành phố Hà Nội (2022, 2025) | Xác định công cụ, chỉ tiêu và chủ thể thực thi | Trực tiếp |
3.4. Trích xuất, mã hóa và tổng hợp bằng chứng
Với mỗi tài liệu nhóm A – C, tác giả trích xuất sáu loại thông tin: bối cảnh (quốc gia, ngành, quy mô doanh nghiệp), mẫu nghiên cứu, khái niệm và biến số, phương pháp, phát hiện chính và giới hạn. Các phát hiện được mã hóa theo ba câu hỏi tổng hợp: (Q1) điều kiện nào giúp doanh nghiệp nhỏ và vừa chuyển từ trang bị công nghệ sang thay đổi thực chất; (Q2) văn hóa đổi mới tạo ra cơ chế chuyển hóa nào và bằng chứng mạnh đến đâu; (Q3) phát hiện nào có thể vận dụng vào chính sách tại Hà Nội. Với văn bản chính sách (nhóm D), tác giả mã hóa theo công cụ hỗ trợ, đối tượng thụ hưởng, chỉ tiêu và cơ quan chịu trách nhiệm.
Mỗi phát hiện được gắn một trong ba mức độ bằng chứng: trực tiếp (nghiên cứu kiểm định đúng quan hệ đang xét trên doanh nghiệp nhỏ và vừa), gián tiếp (nghiên cứu kiểm định quan hệ gần nhưng khác biến số hoặc bối cảnh) và bối cảnh (số liệu mô tả, văn bản chính sách). Các phát hiện quan trọng được kiểm tra chéo giữa ít nhất hai nguồn; khi các nguồn không thống nhất (ví dụ khác nhau về biến kết quả), bài viết trình bày song song và không quy nạp thành kết luận chung. Do các tài liệu khác nhau về cấp độ phân tích, biến phụ thuộc và cách đo, nghiên cứu không cộng gộp cỡ mẫu và không ước lượng hệ số tác động chung. Khi chỉ tiếp cận được tóm tắt chính thức, bài viết chỉ sử dụng thông tin được công bố trong phần tóm tắt.
3.5. Giới hạn suy luận
Kết quả của bài viết phục vụ xây dựng khung phân tích và định hướng chính sách, chưa phải bằng chứng nhân quả về hiệu quả của chính sách cụ thể nào tại Hà Nội. Phần lớn bằng chứng về cơ chế đến từ bối cảnh quốc tế; việc chuyển giao sang Hà Nội cần tính đến khác biệt về thể chế, cơ cấu ngành và quy mô doanh nghiệp. Tính chọn lọc của tập tài liệu có thể bỏ sót các nghiên cứu có kết quả khác biệt.
4. Kết quả nghiên cứu
4.1. Điều kiện giúp doanh nghiệp nhỏ và vừa chuyển từ trang bị công nghệ sang thay đổi thực chất
Bằng chứng quốc tế tương đối nhất quán ở ba điểm.
Thứ nhất, chuyển đổi số của doanh nghiệp nhỏ và vừa phụ thuộc vào một cấu hình điều kiện chứ không phải một yếu tố đơn lẻ. Tổng quan của Sagala và Őri (2024) trên 106 nghiên cứu sơ cấp phân loại các yếu tố thành công theo ba phương diện tổ chức, hệ thống thông tin và tài chính, với tám chủ đề, trong đó có lãnh đạo, học hỏi tổ chức, sự phù hợp công nghệ thông tin và quy trình số hóa. Lãnh đạo có thể định hướng việc huy động nguồn lực, nhưng không thay thế được nguồn lực tài chính, hạ tầng, kỹ năng nhân sự và mức độ tương thích của giải pháp với quy trình hiện có.
Thứ hai, sự phù hợp và tính tuần tự quan trọng hơn quy mô đầu tư. Sagala và Őri (2024) khuyến nghị doanh nghiệp nhỏ và vừa xây dựng chiến lược số phù hợp với điều kiện nền, giới hạn và đặc thù của mình, bắt đầu bằng số hóa từng bước và đầu tư cho đào tạo, học hỏi liên tục. Điều này phù hợp với nhận định của OECD (2021) rằng doanh nghiệp nhỏ và vừa gặp rào cản về kỹ năng, tài chính và năng lực quản trị, nên việc khuyến khích trang bị công nghệ đồng loạt dễ dẫn đến đầu tư không tương thích.
Thứ ba, chuyển đổi số là quá trình tái cấu hình tổ chức. Vial (2019) mô tả chuyển đổi số như chuỗi từ tác động của công nghệ, phản ứng chiến lược đến thay đổi cách tạo giá trị và cấu trúc tổ chức, trong đó rào cản chính đến từ thói quen và sự không hợp tác của tổ chức. Warner và Wäger (2019) nhấn mạnh đây là quá trình đổi mới chiến lược liên tục chứ không phải dự án cố định. Các điều kiện này đều nằm ở cấp năng lực tổ chức – điều mà công cụ hỗ trợ theo “gói công nghệ” ít tác động tới.
4.2. Bằng chứng về năng lực lãnh đạo và văn hóa tổ chức
Về vai trò của lãnh đạo, Cortellazzo và cộng sự (2019) cho thấy, lãnh đạo trong môi trường số đòi hỏi năng lực quản lý tính phức tạp, thúc đẩy hợp tác và tạo điều kiện học hỏi. Lập luận này nhất quán với lý thuyết thượng tầng quản lý và với chủ đề “lãnh đạo” trong tổng quan của Sagala và Őri (2024). Bằng chứng ủng hộ H1 và H2 vì vậy ở mức gián tiếp nhưng nhất quán.
Về vai trò của văn hóa tổ chức, Isensee và cộng sự (2020) chỉ ra quan hệ giữa văn hóa tổ chức và số hóa trong doanh nghiệp nhỏ và vừa, song tổng quan này không kiểm định trực tiếp vai trò trung gian của văn hóa đổi mới. Wang và cộng sự (2022), trên dữ liệu của 401 nhân viên và 88 lãnh đạo, ghi nhận văn hóa tổ chức số là cơ chế trung gian giữa lãnh đạo số và đổi mới khám phá. Phát hiện này hỗ trợ lập luận rằng văn hóa có thể truyền dẫn tác động của lãnh đạo, nhưng khác biệt về biến kết quả (đổi mới khám phá thay vì chuyển đổi số) và về phạm vi khái niệm (văn hóa số thay vì văn hóa đổi mới) khiến đây là bằng chứng gần với cơ chế đề xuất, không phải kiểm định trực tiếp H4. Ngoài ra, chủ đề “học hỏi trong tổ chức” trong Sagala và Őri (2024) – bao gồm tiếp thu, lựa chọn, cập nhật, chia sẻ tri thức và thử nghiệm – trùng khớp với nội hàm văn hóa đổi mới, củng cố cơ sở cho H3.
4.3. Bằng chứng thực tiễn tại Việt Nam và Hà Nội
Nghiên cứu của Trần (2024) về năng lực lãnh đạo của giám đốc doanh nghiệp nhỏ và vừa tại Hà Nội, khảo sát 225 doanh nghiệp với 450 lượt đánh giá từ giám đốc và cấp dưới trong giai đoạn từ tháng 11/2021 – 5/2022, ghi nhận điểm yêu cầu đối với kỹ năng tầm nhìn và lập kế hoạch đạt 4,21, trong khi mức đáp ứng chỉ đạt 2,52 trên thang 5 điểm (Trần, 2024, tr. 56-58, 93). Cần nhấn mạnh rằng đây là kết quả về năng lực lãnh đạo chung, không phải năng lực số, và không phải bằng chứng về hiệu ứng trung gian. Giá trị của phát hiện này đối với bài viết nằm ở chỗ: nếu người lãnh đạo doanh nghiệp nhỏ và vừa còn hạn chế trong xác định mục tiêu và lộ trình, “khâu định hướng” của quá trình chuyển đổi số nơi lãnh đạo xác định vấn đề kinh doanh cần giải quyết bằng công nghệ có nguy cơ trở thành điểm nghẽn.
Về chính sách, Kế hoạch hỗ trợ chuyển đổi số cho doanh nghiệp nhỏ và vừa giai đoạn 2021 – 2025 của Hà Nội đã có bước tiến khi phân tầng hỗ trợ thành ba gói theo mức độ sẵn sàng (“bắt đầu chuyển đổi số”, “tăng tốc chuyển đổi số” và “chuyển đổi số hướng đến thị trường toàn cầu”), kết hợp hỗ trợ chi phí tư vấn với hỗ trợ thuê, mua giải pháp công nghệ (UBND thành phố Hà Nội, 2022). Tuy nhiên, các mục tiêu chủ yếu vẫn ở dạng chỉ báo nhận thức và tiếp cận, như tỷ lệ doanh nghiệp được nâng cao nhận thức hoặc sử dụng chữ ký số, hóa đơn điện tử. Đề án hỗ trợ doanh nghiệp nhỏ và vừa giai đoạn 2026 – 2030 bổ sung mục tiêu đào tạo đội ngũ giám đốc điều hành và giao Sở Tài chính làm đầu mối phối hợp (UBND thành phố Hà Nội, 2025) – một hướng đi phù hợp với phát hiện về khoảng cách năng lực lãnh đạo, song chưa thấy rõ cơ chế gắn đào tạo với bài toán chuyển đổi thực tế của từng doanh nghiệp và đánh giá kết quả sau đào tạo.
4.4. Tổng hợp cơ chế tác động và kết quả xây dựng mô hình
Tổng hợp bằng chứng cho phép phân biệt ba giai đoạn trong quá trình chuyển hóa năng lực lãnh đạo thành chuyển đổi số:
(1) Giai đoạn định hướng: lãnh đạo xác định vấn đề kinh doanh cần giải quyết (chậm xử lý đơn hàng, nhập liệu lặp lại, thiếu dữ liệu khách hàng, khó giám sát tiến độ), lựa chọn giải pháp phù hợp và cam kết nguồn lực – tương ứng năng lực nhận diện và nắm bắt cơ hội (Teece, 2007; Warner và Wäger, 2019).
(2) Giai đoạn xây dựng văn hóa: tổ chức hình thành chuẩn mực giao tiếp trong công việc, học hỏi, thử nghiệm có giới hạn và chấp nhận điều chỉnh dựa trên dữ liệu; lãnh đạo định hình chuẩn mực này qua những gì họ đề cao, đánh giá và khen thưởng (Schein và Schein, 2017).
(3) Giai đoạn thể chế hóa: kết quả thử nghiệm được chuyển thành quy trình có người chịu trách nhiệm, dữ liệu theo dõi và tiêu chí đánh giá – tương ứng năng lực tái cấu hình (Vial, 2019; Warner và Wäger, 2019).
Nếu thiếu giai đoạn thể chế hóa, doanh nghiệp có thể có nhiều sáng kiến nhưng ít thay đổi được duy trì; nếu thiếu giai đoạn xây dựng văn hóa, hệ thống số đã triển khai vẫn có thể vận hành theo thói quen cũ. Bảng 3 tóm tắt kết quả tổng hợp theo ba câu hỏi và mức độ bằng chứng.
Bảng 3. Tổng hợp bằng chứng theo câu hỏi nghiên cứu
| Câu hỏi tổng hợp | Phát hiện chính | Nguồn | Mức độ bằng chứng |
| Q1. Điều kiện chuyển từ trang bị sang thay đổi thực chất | Cấu hình điều kiện tổ chức – hệ thống thông tin – tài chính; chiến lược phù hợp điều kiện nền; số hóa từng bước; học hỏi liên tục | Sagala và Őri (2024); OECD (2021); Vial (2019) | Gián tiếp, nhất quán giữa các nguồn |
| Q2. Cơ chế của văn hóa đổi mới | Lãnh đạo định hình chuẩn mực; văn hóa tổ chức số trung gian cho đổi mới khám phá; học hỏi tổ chức là yếu tố thành công | Schein và Schein (2017); Wang và cộng sự (2022); Isensee và cộng sự (2020) | Gián tiếp; chưa có kiểm định trực tiếp H4 |
| Q3. Vận dụng cho Hà Nội | Khoảng cách lớn về tầm nhìn, lập kế hoạch của giám đốc doanh nghiệp nhỏ và vừa; chính sách đã phân tầng gói hỗ trợ nhưng chỉ báo còn thiên về đầu vào | Trần (2024); UBND thành phố Hà Nội (2022, 2025) | Trực tiếp về bối cảnh; chưa có đánh giá tác động chính sách |
5. Thảo luận và hàm ý chính sách
5.1. Đóng góp lý luận và đối chiếu với nghiên cứu trước
So với các nghiên cứu trước, bài viết có ba điểm khác biệt.
Thứ nhất, thay vì xem văn hóa tổ chức là yếu tố có quan hệ thuận với chuyển đổi số (Isensee và cộng sự, 2020), bài viết đặt văn hóa đổi mới vào vị trí cơ chế trung gian, có cơ sở lý thuyết từ Schein và Schein (2017) về cách lãnh đạo định hình văn hóa.
Thứ hai, bài viết tách văn hóa đổi mới khỏi văn hóa tổ chức số (Wang và cộng sự, 2022), giúp chính sách phân biệt hai loại can thiệp: hỗ trợ năng lực số và hỗ trợ chuẩn mực học hỏi.
Thứ ba, bằng việc bổ sung khâu thể chế hóa, mô hình làm rõ vì sao nhiều chương trình thí điểm không được duy trì – điểm tương đồng với nhận định về quán tính tổ chức của Vial (2019). Điểm tương đồng với Sagala và Őri (2024) là cả hai đều nhấn mạnh học hỏi và sự phù hợp; điểm khác là bài viết chuyển các yếu tố này thành tiêu chí thiết kế chính sách công.
5.2. Vấn đề thực thi chính sách và trách nhiệm của các chủ thể
Từ góc độ quản lý nhà nước, mô hình đặt ra năm câu hỏi đối với chính sách hỗ trợ của Hà Nội.
Một là, cơ quan nào chịu trách nhiệm khảo sát nhu cầu, tư vấn và theo dõi tiến độ hỗ trợ? Sau sắp xếp bộ máy năm 2025, Sở Tài chính là đầu mối hỗ trợ doanh nghiệp nhỏ và vừa (UBND thành phố Hà Nội, 2025), trong khi Sở Khoa học và Công nghệ phụ trách lĩnh vực chuyển đổi số; nếu không có cơ chế đầu mối thống nhất giữa các cơ quan quản lý nhà nước, doanh nghiệp khó có thể nhận được sự hỗ trợ trọn vẹn.
Hai là, doanh nghiệp thụ hưởng được lựa chọn dựa trên nhu cầu và mức độ sẵn sàng hay theo thứ tự đăng ký? Việc phân tầng ba gói hỗ trợ là nền tảng tốt, nhưng cần công cụ chẩn đoán để xếp doanh nghiệp vào gói phù hợp.
Ba là, phối hợp giữa cơ quan quản lý, đơn vị tư vấn, nhà cung cấp giải pháp số và hiệp hội doanh nghiệp được tổ chức thế nào để tránh xung đột lợi ích khi nhà cung cấp đồng thời là bên tư vấn?
Bốn là, cơ chế nghiệm thu dựa trên kết quả vận hành sau hỗ trợ hay chỉ dựa trên hoạt động đào tạo và trang bị công nghệ?
Năm là, dữ liệu nào được thu thập để đánh giá hiệu quả, chi phí và tính bền vững của chính sách?
5.3. Công cụ hỗ trợ, lộ trình triển khai, cơ chế phối hợp và chỉ báo đánh giá
Trên cơ sở đó, bài viết đề xuất bốn nhóm chính sách gắn với ba khâu của mô hình (Bảng 4). Về lộ trình, có thể triển khai theo ba bước: (1) Giai đoạn thí điểm với một nhóm doanh nghiệp có vấn đề vận hành được xác định rõ, kèm đo lường trước hỗ trợ; (2) Đánh giá giữa kỳ dựa trên chỉ báo vận hành, điều chỉnh gói hỗ trợ; (3) Mở rộng có chọn lọc các mô hình hiệu quả. Về phối hợp, Sở Tài chính có thể làm đầu mối tiếp nhận và theo dõi, Sở Khoa học và Công nghệ chủ trì tiêu chuẩn giải pháp và mạng lưới chuyên gia, hiệp hội doanh nghiệp tham gia khảo sát nhu cầu và phản hồi, còn đơn vị tư vấn độc lập thực hiện chẩn đoán quy trình.
Bảng 4. Khung công cụ chính sách và chỉ báo đánh giá đề xuất
| Nhóm chính sách (khâu) | Công cụ đề xuất | Chỉ báo đánh giá gợi ý | Nguồn dữ liệu, thời điểm đo, đơn vị chịu trách nhiệm |
| Hỗ trợ theo nhu cầu (định hướng) | Chẩn đoán quy trình trước khi cấp hỗ trợ; xếp doanh nghiệp vào gói phù hợp mức sẵn sàng | Tỷ lệ doanh nghiệp có kế hoạch chuyển đổi xác định rõ vấn đề, mục tiêu và mốc thời gian | Hồ sơ chẩn đoán; trước hỗ trợ; đơn vị tư vấn, Sở Tài chính |
| Phát triển năng lực lãnh đạo (định hướng) | Đào tạo, tư vấn kèm cặp giám đốc gắn với bài toán thực tế của doanh nghiệp | Tỷ lệ kế hoạch được triển khai; mức độ hoàn thành các mốc | Báo cáo tiến độ; 6 và 12 tháng sau đào tạo; cơ sở đào tạo, hiệp hội |
| Xây dựng văn hóa đổi mới (văn hóa) | Thí điểm có kiểm soát; cơ chế ghi nhận phản hồi người dùng; quy trình rút kinh nghiệm | Tỷ lệ thử nghiệm được đánh giá và chuyển thành quy trình; mức đồng thuận về chuẩn mực học hỏi (khảo sát nhiều thành viên) | Khảo sát nội bộ; đầu và cuối chu kỳ; đơn vị tư vấn độc lập |
| Đánh giá kết quả (thể chế hóa) | Theo dõi trước, trong và sau hỗ trợ; nghiệm thu theo kết quả vận hành | Thời gian xử lý nghiệp vụ; tỷ lệ nghiệp vụ thực hiện trên hệ thống; mức sử dụng hệ thống sau 12 tháng; chi phí và sự hài lòng | Dữ liệu hệ thống của doanh nghiệp, khảo sát; định kỳ; Sở Tài chính, Sở Khoa học và Công nghệ |
5.4. Phân biệt hàm ý có cơ sở bằng chứng và khuyến nghị cần kiểm nghiệm
Để tránh suy luận vượt ra ngoài thực tế, các hàm ý được phân thành hai nhóm. Nhóm hàm ý có cơ sở bằng chứng tương đối vbảo đảm gồm: hỗ trợ cần phù hợp với điều kiện nền và triển khai từng bước thay vì khuyến khích trang bị đồng loạt (Sagala và Őri, 2024; OECD, 2021); cần đầu tư vào học hỏi tổ chức và đào tạo liên tục, không chỉ vào công cụ (Sagala và Őri, 2024); phát triển năng lực tầm nhìn, lập kế hoạch của giám đốc doanh nghiệp nhỏ và vừa Hà Nội là nhu cầu thực tế (Trần, 2024).
Nhóm hàm ý khuyến nghị cần kiểm nghiệm thêm gồm: (1) Văn hóa đổi mới là kênh trung gian chính, do đó chính sách nên hỗ trợ trực tiếp cơ chế thử nghiệm và phản hồi trong doanh nghiệp (phụ thuộc vào kết quả kiểm định H4); (2) Nghiệm thu theo kết quả vận hành sẽ nâng cao hiệu quả chi tiêu hỗ trợ (cần đánh giá chi phí – lợi ích và tác động đến khả năng tham gia của doanh nghiệp siêu nhỏ); (3) Bộ chỉ báo tại Bảng 4 có thể đo được với chi phí hợp lý (cần thí điểm).
6. Kết luận
Kết quả tổng hợp cho thấy, văn hóa đổi mới là một cơ chế giải thích có cơ sở lý thuyết cho quá trình chuyển hóa năng lực số của lãnh đạo thành chuyển đổi số của doanh nghiệp nhỏ và vừa, thông qua ba giai đoạn: định hướng – xây dựng văn hóa – thể chế hóa; tuy nhiên, khả năng thực thi hiện có mới ở mức gián tiếp và vai trò trung gian (H4) cần được kiểm định thực nghiệm. Đối với câu hỏi thứ hai, hàm ý quan trọng nhất là chính sách hỗ trợ của Hà Nội cần chuyển trọng tâm từ hỗ trợ “gói công nghệ” và đo lường đầu vào sang hỗ trợ năng lực tổ chức và nghiệm thu theo kết quả vận hành.
Đóng góp mới của bài viết là một khung phân tích tách bạch năng lực cá nhân của lãnh đạo, chuẩn mực văn hóa tập thể và kết quả chuyển đổi ở cấp doanh nghiệp, đồng thời gắn các giai đoạn này với công cụ và chỉ báo chính sách. Hạn chế của bài viết là tính chọn lọc của tập tài liệu, sự phụ thuộc vào bằng chứng quốc tế về cơ chế và việc chưa có dữ liệu sơ cấp. Nghiên cứu tiếp theo cần khảo sát doanh nghiệp nhỏ và vừa Hà Nội theo thời gian, thu thập dữ liệu từ nhiều thành viên trong doanh nghiệp để kiểm định H1 – H4, xem xét vai trò điều tiết của ngành nghề, quy mô và nguồn lực, đồng thời đánh giá tác động của các gói hỗ trợ đến kết quả vận hành của doanh nghiệp thụ hưởng.
Tài liệu tham khảo:
Bộ Chính trị (2024). Nghị quyết số 57-NQ/TW ngày 22/12/2024 về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Bộ Chính trị (2025). Nghị quyết số 68-NQ/TW ngày 04/5/2025 về phát triển kinh tế tư nhân.
Bộ Kế hoạch và Đầu tư (2021). Quyết định số 12/QĐ-BKHĐT ngày 07/01/2021 ban hành Chương trình hỗ trợ doanh nghiệp chuyển đổi số giai đoạn 2021 – 2025.
Chính phủ (2021). Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Cortellazzo, L., Bruni, E., & Zampieri, R. (2019). The role of leadership in a digitalized world: A review. Frontiers in Psychology, 10, Article 1938. https://doi.org/10.3389/fpsyg.2019.01938
Hambrick, D. C., & Mason, P. A. (1984). Upper echelons: The organization as a reflection of its top managers. Academy of Management Review, 9(2), 193-206. https://doi.org/10.5465/amr.1984.4277628
Isensee, C., Teuteberg, F., Griese, K.-M., & Topi, C. (2020). The relationship between organizational culture, sustainability, and digitalization in SMEs: A systematic review. Journal of Cleaner Production, 275, Article 122944. https://doi.org/10.1016/j.jclepro.2020.122944
OECD (2021). The digital transformation of SMEs. OECD Studies on SMEs and Entrepreneurship. OECD Publishing. https://doi.org/10.1787/bdb9256a-en
Quốc hội (2017). Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
Sagala, G. H., & Őri, D. (2024). Toward SMEs digital transformation success: A systematic literature review. Information Systems and e-Business Management, 22(4), 667-719. https://doi.org/10.1007/s10257-024-00682-2
Schein, E. H., & Schein, P. A. (2017). Organizational culture and leadership (5th ed.). Wiley.
Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://doi.org/10.1002/smj.640
Thủ tướng Chính phủ (2020). Quyết định số 749/QĐ-TTg ngày 03/6/2020 phê duyệt Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030.
Tổng cục Thống kê (2025). Thông cáo báo chí kết quả biên soạn chỉ tiêu tỷ trọng giá trị tăng thêm của kinh tế số trong GDP, GRDP giai đoạn 2020 – 2024. https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2025/01/thong-cao-bao-chi-ket-qua-bien-soan-chi-tieu-ty-trong-gdp-grdp-giai-doan-2020-2024/
Trần T. T. H. (2024). Nâng cao năng lực lãnh đạo của giám đốc doanh nghiệp nhỏ và vừa trên địa bàn thành phố Hà Nội (Luận án tiến sĩ). Học viện Nông nghiệp Việt Nam.
UBND thành phố Hà Nội (2022). Quyết định số 3457/QĐ-UBND ngày 23/9/2022 phê duyệt Kế hoạch hỗ trợ chuyển đổi số cho doanh nghiệp nhỏ và vừa trên địa bàn thành phố Hà Nội giai đoạn 2021 – 2025.
UBND thành phố Hà Nội (2025). Quyết định số 5148/QĐ-UBND ngày 01/11/2025 phê duyệt Đề án hỗ trợ doanh nghiệp nhỏ và vừa trên địa bàn thành phố Hà Nội giai đoạn 2026 – 2030.
Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The Journal of Strategic Information Systems, 28(2), 118-144. https://doi.org/10.1016/j.jsis.2019.01.003
Wang, T., Lin, X., & Sheng, F. (2022). Digital leadership and exploratory innovation: From the dual perspectives of strategic orientation and organizational culture. Frontiers in Psychology, 13, Article 902693. https://doi.org/10.3389/fpsyg.2022.902693
Warner, K. S. R., & Wäger, M. (2019). Building dynamic capabilities for digital transformation: An ongoing process of strategic renewal. Long Range Planning, 52(3), 326-349. https://doi.org/10.1016/j.lrp.2018.12.001