
A research model examining the moderating role of corporate social responsibility: Implications for sustainable development in the Mekong Delta region
ThS. Vũ Thị Minh Xuân
Trường Đại học Thương mại
Email: xuanvtm@tmu.edu.vn
(Quanlynhanuoc.vn) – Bài viết phân tích và tổng hợp các nghiên cứu đã công bố nhằm xây dựng cơ sở lý thuyết và đề xuất mô hình nghiên cứu về mối quan hệ giữa chuyển đổi số, đổi mới, trách nhiệm xã hội và kết quả hoạt động của doanh nghiệp. Dựa trên lý thuyết các bên liên quan, lý thuyết dựa trên nguồn lực và lý thuyết năng lực động, nghiên cứu làm rõ vai trò điều tiết của trách nhiệm xã hội trong mối quan hệ giữa chuyển đổi số và đổi mới, cũng như giữa chuyển đổi số và kết quả hoạt động của doanh nghiệp. Trên cơ sở đó, bài viết đề xuất một khung phân tích nhằm định hướng các nghiên cứu thực nghiệm và hỗ trợ hoạch định chính sách, quản trị doanh nghiệp trong tiến trình chuyển đổi số gắn với đổi mới sáng tạo và phát triển bền vững tại các doanh nghiệp vùng đồng bằng sông Cửu Long.
Từ khóa: Trách nhiệm xã hội; chuyển đổi số; đổi mới; kết quả hoạt động; đồng bằng sông Cửu Long.
Abstract: This article analyzes and synthesizes published studies to establish a theoretical foundation and propose a research model on the relationship between digital transformation, innovation, social responsibility, and corporate performance. Based on stakeholder theory, resource-based theory, and dynamic capabilities theory, the study clarifies the moderating role of corporate social responsibility in the relationship between digital transformation and innovation, as well as between digital transformation and corporate performance. Based on this, the paper proposes an analytical framework to guide empirical research and support policy-making and corporate governance in the process of digital transformation linked to innovation and sustainable development in enterprises in the Mekong Delta region.
Keywords: Social responsibility; digital transformation; innovation; business performance; Mekong Delta.
1. Đặt vấn đề
Chuyển đổi số đã trở thành yêu cầu mang tính chiến lược đối với sự tồn tại và phát triển dài hạn của doanh nghiệp trong nền kinh tế số. Quá trình này bao gồm việc ứng dụng các công nghệ số, như: phần mềm, hệ thống thông tin, trí tuệ nhân tạo (AI), Internet vạn vật (IoT) và điện toán đám mây (Cloud Computing) nhằm thu thập, phân tích dữ liệu, tự động hóa quy trình và nâng cao hiệu quả quản trị. Nhiều nghiên cứu cho thấy, chuyển đổi số có tác động tích cực đến đổi mới và kết quả hoạt động của doanh nghiệp, qua đó giúp doanh nghiệp nâng cao năng lực cạnh tranh và hiệu quả hoạt động trong dài hạn (Scott và cộng sự, 2017; Guo và Xu, 2021; Wan và cộng sự, 2022).
Bên cạnh đó, đổi mới được xem là cơ chế quan trọng để qua đó chuyển đổi số tạo ra giá trị cho doanh nghiệp. Thông qua việc ứng dụng công nghệ số, doanh nghiệp có thể cải tiến quy trình, phát triển sản phẩm và dịch vụ mới cũng như nâng cao khả năng đáp ứng nhu cầu ngày càng đa dạng của thị trường. Có các nghiên cứu đã khẳng định mối quan hệ tích cực giữa đổi mới và kết quả hoạt động của doanh nghiệp (Liao và cộng sự, 2010; Tidd, 2001). Tuy nhiên, phần lớn các nghiên cứu hiện tại vẫn tập trung vào tác động trực tiếp, trong khi vai trò trung gian của đổi mới trong mối quan hệ giữa chuyển đổi số và kết quả hoạt động chưa được làm rõ một cách đầy đủ.
Trong tiến trình chuyển đổi số, việc thực hiện trách nhiệm xã hội ngày càng được xem là yếu tố không thể tách rời chiến lược phát triển bền vững của doanh nghiệp. Trách nhiệm xã hội không chỉ góp phần cải thiện hình ảnh và danh tiếng mà còn giúp doanh nghiệp củng cố nguồn lực, tăng cường niềm tin của các bên liên quan và tạo điều kiện thuận lợi cho việc triển khai các sáng kiến đổi mới (Nie và cộng sự, 2024). Tuy nhiên, vai trò điều tiết của trách nhiệm xã hội trong mối quan hệ giữa chuyển đổi số, đổi mới và kết quả hoạt động của doanh nghiệp vẫn còn là khoảng trống nghiên cứu cần được tiếp tục khám phá.
Hiện nay, các doanh nghiệp vùng đồng bằng sông Cửu Long đang phải đối mặt với nhiều thách thức đặc thù như: quy mô nhỏ và vừa chiếm tỷ trọng lớn, hạn chế về nguồn lực công nghệ, chịu tác động mạnh của biến đổi khí hậu và áp lực ngày càng gia tăng về phát triển bền vững. Do đó, việc tích hợp trách nhiệm xã hội trong tiến trình chuyển đổi số và đổi mới sáng tạo không chỉ mang ý nghĩa đạo đức mà còn trở thành một yếu tố chiến lược, giúp doanh nghiệp nâng cao khả năng thích ứng, củng cố niềm tin của cộng đồng và các bên liên quan, đồng thời cải thiện kết quả hoạt động trong dài hạn. Xuất phát từ thực tiễn đó, bài viết tổng quan tài liệu, xây dựng cơ sở lý thuyết và đề xuất mô hình nghiên cứu làm rõ vai trò điều tiết của trách nhiệm xã hội trong mối quan hệ giữa chuyển đổi số, đổi mới và kết quả hoạt động của doanh nghiệp, qua đó gợi mở hướng nghiên cứu và hàm ý thực tiễn cho các doanh nghiệp vùng đồng bằng sông Cửu Long hướng tới phát triển bền vững.
2. Cơ sở lý thuyết
2.1. Các khái niệm nghiên cứu
a) Chuyển đổi số
Chuyển đổi số (digital transformation) là quá trình sử dụng các công nghệ số để cải tiến hoạt động kinh doanh và tạo ra những thay đổi về sản phẩm, cơ cấu tổ chức hoặc quy trình hoạt động (Fitzgerald và cộng sự, 2014; Hess và cộng sự, 2016). Quá trình này có thể nâng cao chất lượng ra quyết định, tạo lợi thế cạnh tranh và gia tăng giá trị cho khách hàng. Chuyển đổi số không chỉ liên quan đến công nghệ mà còn đòi hỏi sự kết hợp giữa chiến lược, con người, văn hóa, tư duy, phát triển tài năng và lãnh đạo (Henriette và cộng sự, 2015). Theo Brown và cộng sự (2014), chuyển đổi số bao hàm những thay đổi về văn hóa, tổ chức và ứng dụng công nghệ kỹ thuật số mới. Do đó, chuyển đổi số có thể diễn ra ở cấp độ ngành, lĩnh vực, quốc gia hoặc doanh nghiệp nhằm tạo ra giá trị mới.
b) Đổi mới của doanh nghiệp
Đổi mới được hiểu là việc thực hiện những điều mới hoặc các hoạt động hiện có theo những cách thức mới (Schumpeter và Swedberg, 2021). Calantone và cộng sự (2002) cho rằng, bao gồm quá trình tạo ra, chấp nhận và thực hiện các ý tưởng, quy trình, sản phẩm hoặc dịch vụ mới, qua đó giúp doanh nghiệp nâng cao lợi thế cạnh tranh và đáp ứng nhu cầu thay đổi của khách hàng.
Đổi mới có thể được phân loại theo nhiều tiêu chí. Xét theo mức độ, đổi mới gồm đổi mới gia tăng và đổi mới triệt để (Propris, 2002). Theo các lĩnh vực, OECD (2005) phân biệt đổi mới sản phẩm/dịch vụ, đổi mới quy trình và đổi mới tiếp thị. Đổi mới sản phẩm/dịch vụ liên quan đến việc giới thiệu sản phẩm hoặc dịch vụ mới hoặc được cải thiện đáng kể; đổi mới quy trình là việc áp dụng phương pháp sản xuất hoặc phân phối mới hoặc được cải thiện; còn đổi mới tiếp thị liên quan đến các phương pháp mới về thiết kế, định vị, quảng bá hoặc định giá sản phẩm.
c) Kết quả hoạt động của doanh nghiệp
Kết quả hoạt động của doanh nghiệp phản ánh khả năng khai thác và sử dụng hiệu quả các nguồn lực để đạt mục tiêu đề ra (Peterson và cộng sự, 2003). Kết quả hoạt động được phản ánh qua các chỉ tiêu tài chính và phi tài chính (Lebas và Euske, 2002). Cụ thể, Santos và Brito (2012) cho rằng kết quả hoạt động có thể được đánh giá trên bảy nhóm chỉ tiêu gồm lợi nhuận, giá trị thị trường, tăng trưởng, sự hài lòng của nhân viên, sự hài lòng của khách hàng, hiệu quả môi trường và hiệu quả xã hội.
d) Trách nhiệm xã hội của doanh nghiệp
Trách nhiệm xã hội của doanh nghiệp (CSR) thể hiện trách nhiệm của doanh nghiệp đối với xã hội, không chỉ thông qua việc tuân thủ pháp luật mà còn qua các hoạt động tạo ra giá trị tích cực và lâu dài cho xã hội (Garriga và Melé, 2004). Theo Battaglia và cộng sự (2014), các sáng kiến CSR có thể được phân thành bốn nhóm chính: trách nhiệm với môi trường, nơi làm việc, cộng đồng và thị trường. Các nhóm này tập trung vào giảm tác động môi trường (Bekmezci, 2015), thúc đẩy cơ hội công bằng, đa dạng và hỗ trợ cân bằng công việc – cuộc sống tốt hơn (Caligiuri và cộng sự, 2013), đóng góp cho xã hội (Adeyanju, 2012) và trách nhiệm đối với các bên trong chuỗi cung ứng (Bhardwaj, 2016). Thực hiện CSR có thể mang lại nhiều lợi ích cho doanh nghiệp, như nâng cao danh tiếng (Schwaiger, 2004), gia tăng động lực làm việc và sự gắn kết của nhân viên (Epstein và Roy, 2001), cải thiện hình ảnh thương hiệu (Heal, 2005).
2.2. Lý thuyết nền tảng
Nghiên cứu vận dụng lý thuyết dựa trên nguồn lực, lý thuyết năng lực động và lý thuyết các bên liên quan để giải thích mối quan hệ giữa các biến nghiên cứu. Các lý thuyết này lý giải cách doanh nghiệp khai thác nguồn lực, phát triển năng lực thích ứng và điều phối lợi ích các bên liên quan, qua đó hỗ trợ chuyển đổi số, thúc đẩy đổi mới và cải thiện kết quả hoạt động.
(1) Lý thuyết dựa trên nguồn lực (Resource-Based View – RBV)
Quan điểm nguồn lực được hình thành từ những nghiên cứu ban đầu của Penrose (1959) và được phát triển, phổ biến bởi Barney (1991). RBV cho rằng nguồn lực là cơ sở tạo ra lợi thế cạnh tranh do được phân bổ không đồng nhất giữa các doanh nghiệp. Theo mô hình VRIN, nguồn lực tạo lợi thế cạnh tranh bền vững cần có bốn đặc điểm: có giá trị (Valuable), hiếm (Rare), khó bắt chước (In-imitable) và không thể thay thế (Non-substitutable). Doanh nghiệp đạt được lợi thế khi sở hữu và phối hợp hiệu quả các nguồn lực và năng lực cốt lõi.
(2) Lý thuyết năng lực động (Dynamic capabilities theory)
Sự biến động của môi trường kinh doanh đặt ra hạn chế đối với cách tiếp cận tĩnh của RBV và thúc đẩy sự phát triển của lý thuyết năng lực động (Eisenhardt và Martin, 2000; Teece và cộng sự, 1997). Lý thuyết này nhấn mạnh khả năng doanh nghiệp tích hợp, cấu hình lại, đổi mới và tái tạo nguồn lực, năng lực để thích ứng với môi trường thay đổi và duy trì lợi thế cạnh tranh (Barreto, 2010). Năng lực động được hình thành theo thời gian thông qua sự tương tác giữa nguồn lực và quy trình của doanh nghiệp (Amit và Schoemaker, 1993).
(3) Lý thuyết các bên liên quan (Stakeholder theory)
Nghiên cứu của Freeman định nghĩa bên liên quan là bất kỳ nhóm hoặc cá nhân nào có thể ảnh hưởng hoặc bị ảnh hưởng bởi việc đạt được các mục tiêu của tổ chức. Theo lý thuyết này, doanh nghiệp cần quản lý vì lợi ích của tất cả các bên liên quan thay vì chỉ tập trung vào cổ đông. Việc đáp ứng lợi ích của các bên liên quan giúp doanh nghiệp duy trì sự ủng hộ, tạo ra giá trị và nâng cao hiệu quả hoạt động (Freeman, 1984). Nghiên cứu của Evan cho rằng doanh nghiệp có vai trò như một phương tiện phối hợp lợi ích của các bên liên quan (Evan, 1988). Lý thuyết các bên liên quan cung cấp cơ sở giải thích cách doanh nghiệp điều phối lợi ích của các nhóm liên quan nhằm tạo giá trị và phát triển bền vững.
Nghiên cứu sử dụng phương pháp tổng quan tài liệu có hệ thống. Các nghiên cứu liên quan được thu thập từ các cơ sở dữ liệu học thuật uy tín như Scopus và ISI Web of Science, thuộc các nhà xuất bản Emerald, Taylor & Francis, Springer và Wiley. Các từ khóa tìm kiếm bao gồm “digital transformation”, “innovation”, “corporate social responsibility”, “firm performance” và các cụm từ liên quan. Sau khi sàng lọc, các nghiên cứu phù hợp được phân tích, so sánh và tổng hợp nhằm xây dựng cơ sở lý thuyết, đề xuất mô hình nghiên cứu và định hướng cho các nghiên cứu thực nghiệm trong tương lai, đặc biệt trong bối cảnh doanh nghiệp vùng đồng bằng sông Cửu Long.
3. Các giả thuyết và mô hình nghiên cứu
3.1. Giả thuyết nghiên cứu
Thứ nhất, chuyển đổi số và đổi mới của doanh nghiệp
Chuyển đổi số trong tổ chức có thể là một trong những yếu tố thách thức nhất nhưng cũng là yếu tố quan trọng để duy trì đổi mới lâu dài. Chuyển đổi số không chỉ đơn thuần là việc áp dụng công nghệ mới, quá trình này còn đòi hỏi một sự thay đổi chiến lược trong cách các tổ chức tạo ra giá trị, tương tác với khách hàng và duy trì lợi thế cạnh tranh trong một thị trường ngày càng số hóa (Westerman và cộng sự, 2014). Một số học giả đã luận giải mối quan hệ giữa chuyển đổi số và đổi mới của doanh nghiệp theo các cách cụ thể. Trong đó, chuyển đổi số có thể giúp các doanh nghiệp vượt qua những thiếu hụt về nguồn lực và tận dụng các nguồn lực bên ngoài để đạt được các chiến lược mở rộng sang các thị trường mới cũng như phát triển các sản phẩm mới (Wan và cộng sự, 2022). Hay việc áp dụng các công nghệ số trong các quy trình số hóa làm tăng số lượng cải tiến của công ty về cải tiến quy trình, sản phẩm và dịch vụ (Guo và Xu, 2021). Chuyển đổi số cũng thúc đẩy việc thu thập thông tin và dữ liệu lớn từ các nguồn bên trong và bên ngoài, tăng cường các quy trình đổi mới về cả đổi mới trong tổ chức (nội bộ) và liên tổ chức (đổi mới mở) và cải thiện kết quả đổi mới (Scuotto và cộng sự, 2017).
Do đó, hình thành giả thuyết nghiên cứu sau:
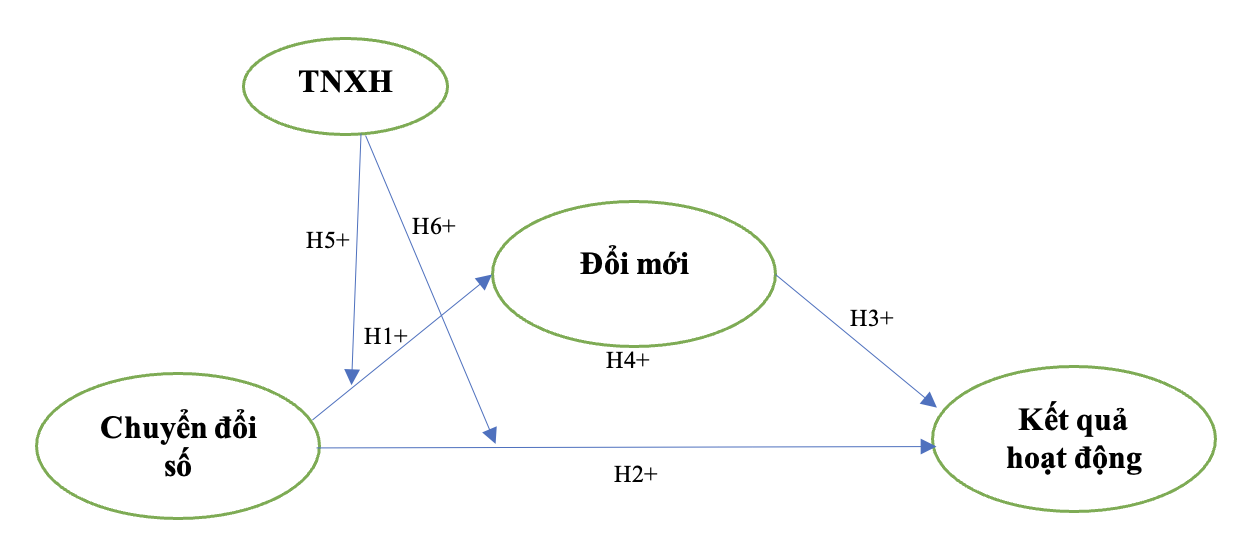
Giả thuyết H1: Chuyển đổi số ảnh hưởng tích cực đến đổi mới của doanh nghiệp
Thứ hai, chuyển đổi số và kết quả hoạt động của doanh nghiệp
Mối quan hệ giữa chuyển đổi số và kết quả hoạt động của doanh nghiệp đã được đề cập trong một số nghiên cứu. Trong đó, Scott và cộng sự (2017) tìm thấy tác động tích cực trực tiếp của chuyển đổi số đối với kết quả hoạt động của doanh nghiệp, tác động được xác định là hiệu quả hơn trong dài hạn thay vì trong ngắn hạn do bản chất phức tạp của việc áp dụng công nghệ. Chen và cộng sự (2016) đã áp dụng quan điểm dựa trên nguồn lực trong các doanh nghiệp vừa và nhỏ ngành dệt may để chứng minh tác động tích cực của chuyển đổi số đối với kết quả hoạt động của tổ chức. Hơn nữa, Braojos và cộng sự (2019) đã chứng minh bằng thực nghiệm rằng chuyển đổi số thông qua thương mại điện tử và phương tiện truyền thông xã hội giúp cải thiện kết quả hoạt động của doanh nghiệp. Ví dụ, khi sử dụng công nghệ kỹ thuật số, các doanh nghiệp có thể chia sẻ nhiều thông tin hơn với các đối tác bên ngoài của họ, thúc đẩy mối quan hệ kinh doanh tốt hơn và do đó góp phần gia tăng kết quả hoạt động (Zhao và cộng sự, 2023).
Do đó, hình thành giả thuyết nghiên cứu sau:
Giả thuyết H2: Chuyển đổi số ảnh hưởng tích cực đến kết quả hoạt động của doanh nghiệp
Thứ ba, đổi mới và kết quả hoạt động của doanh nghiệp
Đổi mới không chỉ giúp sử dụng có hiệu quả hơn các nguồn lực hiện có, nâng cao hiệu quả và giá trị tiềm năng mà còn mang lại những tài sản vô hình mới cho doanh nghiệp. Các doanh nghiệp có tính đổi mới cao hơn sẽ thành công hơn trong việc đáp ứng nhu cầu của khách hàng và phát triển các khả năng mới cho phép họ đạt được kết quả hoạt động tốt hơn, lợi nhuận cao hơn (Calantone và cộng sự, 2002). Khi phát triển, sản xuất hoặc bán sản phẩm/dịch vụ mới nhanh hơn các đối thủ cạnh tranh, một công ty có thể thiết lập các phân khúc thị trường gắn với chất lượng dịch vụ và hiệu quả hoạt động vì kiến thức chứa trong những đổi mới này không có sẵn cho các đối thủ cạnh tranh (Liao và cộng sự, 2010). Như vậy, tốc độ đổi mới đảm bảo phản ứng nhanh hơn với môi trường bằng cách tung ra các sản phẩm mới với thời gian và chi phí thấp hơn, điều này cuối cùng sẽ cải thiện kết quả hoạt động của công ty (Tidd, 2001). Bên cạnh đó, chất lượng đổi mới cũng là một yếu tố quan trọng khác ảnh hưởng đến kết quả hoạt động của một doanh nghiệp. Chất lượng đổi mới cao đồng nghĩa với việc áp dụng nhiều quy trình mới trong các hoạt động của tổ chức, tạo ra sức mạnh tổng hợp giữa nhiều lĩnh vực hoạt động, những sức mạnh tổng hợp như vậy được tạo ra theo cách khó để bắt chước, khuyến khích sự mới mẻ và góp phần vào khả năng cạnh tranh của doanh nghiệp. Các doanh nghiệp được hưởng lợi từ các ý tưởng gia tăng sáng tạo hơn, đạt được hiệu suất cao hơn so với các tổ chức khác (Singh, 2008).
Do đó, hình thành giả thuyết nghiên cứu sau:
Giả thuyết H3: Đổi mới ảnh hưởng tích cực đến kết quả hoạt động của doanh nghiệp
Thứ tư, vai trò trung gian của đổi mới trong mối quan hệ của chuyển đổi số và kết quả hoạt động của doanh nghiệp
Mối quan hệ giữa chuyển đổi số, đổi mới và kết quả hoạt động của doanh nghiệp đã được chứng minh trong một số nghiên cứu. Trong đó, Libert và cộng sự (2016) cho rằng chuyển đổi số là sự thay đổi dựa trên nền tảng công nghệ số như dữ liệu lớn, đám mây, di động và phương tiện truyền thông xã hội để ứng phó với bối cảnh thị trường đang thay đổi, tạo ra những thay đổi độc đáo trong hoạt động kinh doanh, quy trình kinh doanh và những đổi mới này mang lại giá trị gia tăng cho doanh nghiệp. Hay Wang và cộng sự (2022) đã làm rõ vai trò trung gian của đổi mới khi chứng minh rằng chuyển đổi số có thể tạo ra đổi mới sản phẩm và dịch vụ hiện có hoặc phát triển sản phẩm và dịch vụ mới, từ đó giúp đẩy nhanh quá trình đổi mới của doanh nghiệp, khám phá các cơ hội thị trường mới, cải thiện giá trị gia tăng của các sản phẩm và do đó nâng cao khả năng cạnh tranh của các sản phẩm trong ngành, cải thiện kết quả hoạt động của doanh nghiệp
Do đó, hình thành giả thuyết nghiên cứu sau:
Giả thuyết H4: Chuyển đổi số tác động gián tiếp đến kết quả hoạt động thông qua đổi mới
Thứ tư, vai trò điều tiết của trách nhiệm xã hội trong mối quan hệ giữa chuyển đổi số, đổi mới và kết quả hoạt động của doanh nghiệp
Các bên liên quan chính của một doanh nghiệp bao gồm nhân viên, cổ đông, khách hàng, nhà cung cấp, cộng đồng và môi trường tự nhiên. Để đạt được tính bền vững trong kinh doanh, các doanh nghiệp phải xác định nhu cầu của các bên liên quan và thiết kế, triển khai các chương trình, hoạt động đáp ứng nhu cầu của họ (Mishra và Suar, 2010). Đánh giá kết quả hoạt động của doanh nghiệp cần sử dụng đồng thời thước đo tài chính và phi tài chính (Ittner và Larcker, 1998) vì mục tiêu của các doanh nghiệp không chỉ là tối đa hóa lợi nhuận mà thành công còn được đo lường thông qua các chỉ số chất lượng phản ánh mối quan hệ mà họ thiết lập và duy trì với các bên liên quan, nghĩa là doanh nghiệp nên thực hiện trách nhiệm với xã hội bao gồm đối với cộng đồng và môi trường (Russo và Perrini, 2010). Lý thuyết các bên liên quan có thể được sử dụng để giải thích vai trò điều tiết của trách nhiệm xã hội trong mối quan hệ giữa chuyển đổi số và đổi mới cũng như chuyển đổi số và kết quả hoạt động của doanh nghiệp. Trước hết, trách nhiệm xã hội giúp tăng cường sự tin tưởng của khách hàng và các bên liên quan, khi doanh nghiệp thực hiện chuyển đổi số cùng với việc thực hiện tốt trách nhiệm xã hội, hình ảnh thương hiệu được củng cố, tạo điều kiện thuận lợi hơn cho các hoạt động đổi mới, khách hàng, đối tác và các nhà đầu tư thường có xu hướng ủng hộ những doanh nghiệp có trách nhiệm xã hội cao, từ đó thúc đẩy quá trình đổi mới cũng như kết quả hoạt động của doanh nghiệp. Đồng thời, chuyển đổi số thường đòi hỏi những thay đổi lớn trong hệ thống quản lý và vận hành, nếu doanh nghiệp kết hợp điều này với các chính sách trách nhiệm xã hội hướng đến nhân viên, như: chăm sóc sức khỏe, phát triển năng lực và công bằng trong môi trường làm việc thì doanh nghiệp có thể tạo ra một môi trường thuận lợi cho sự phát triển cá nhân và sáng tạo. Điều này không chỉ giúp giữ chân nhân tài mà còn thúc đẩy tinh thần làm việc của nhân viên, từ đó cải thiện kết quả hoạt động của doanh nghiệp.
Do đó, hình thành giả thuyết nghiên cứu sau:
Giả thuyết H5: Trách nhiệm xã hội điều tiết tích cực mối quan hệ giữa chuyển đổi số và đổi mới của doanh nghiệp
Giả thuyết H6: Trách nhiệm xã hội điều tiết tích cực mối quan hệ giữa chuyển đổi số và kết quả hoạt động của doanh nghiệp
3.2. Mô hình nghiên cứu
Mô hình nghiên cứu được đề xuất như một khung phân tích nền tảng nhằm hỗ trợ nghiên cứu và thực tiễn quản trị doanh nghiệp trong tiến trình chuyển đổi số hướng tới phát triển bền vững. Mô hình nhấn mạnh vai trò trung gian của đổi mới và vai trò điều tiết của trách nhiệm xã hội, đặc biệt phù hợp để áp dụng trong bối cảnh các doanh nghiệp vùng Đồng bằng sông Cửu Long, nơi yêu cầu đồng thời về hiệu quả kinh tế, trách nhiệm xã hội và thích ứng với môi trường ngày càng trở nên cấp thiết.
Mô hình nghiên cứu được đề xuất gồm 4 biến: chuyển đổi số, đổi mới, kết quả hoạt động và trách nhiệm xã hội. Mô hình nghiên cứu được xây dựng dựa trên cơ sở khoa học chặt chẽ và rõ ràng, trong đó tác giả sử dụng các lý thuyết nền để cung cấp cơ sở giải thích cho mối quan hệ của các biến nghiên cứu bao gồm:
Lý thuyết các bên liên quan giải thích rằng trách nhiệm xã hội giúp doanh nghiệp điều tiết mối quan hệ giữa các bên liên quan, đảm bảo quá trình chuyển đổi số diễn ra một cách suôn sẻ và hiệu quả, từ đó thúc đẩy đổi mới và đạt được kết quả hoạt động tốt hơn.
Lý thuyết dựa trên nguồn lực làm rõ rằng trách nhiệm xã hội giúp doanh nghiệp xây dựng và duy trì các nguồn lực chiến lược như công nghệ hay các mối quan hệ xã hội, từ đó hỗ trợ quá trình chuyển đổi số và tạo ra kết quả bền vững.
Lý thuyết năng lực động nhấn mạnh rằng trách nhiệm xã hội giúp doanh nghiệp duy trì và phát triển năng lực động để có thể linh hoạt ứng phó với các thay đổi trong môi trường kinh doanh, qua đó thúc đẩy sự đổi mới và cải thiện kết quả hoạt động.
Điểm mới của mô hình nghiên cứu là xem xét vai trò trung gian của đổi mới trong mối quan hệ giữa chuyển đổi số và kết quả hoạt động của doanh nghiệp cũng như vai trò điều tiết của trách nhiệm xã hội đối với tác động của chuyển đổi số đến đổi mới, tác động của chuyển đổi số đến kết quả hoạt động. Kết quả nghiên cứu mô hình trong các bối cảnh khác nhau có thể giúp khỏa lấp khoảng trống nghiên cứu và cung cấp những nhận định rõ ràng hơn về mối quan hệ giữa chuyển đổi số, đổi mới, trách nhiệm xã hội và kết quả hoạt động của doanh nghiệp.
Hình 1: Mô hình nghiên cứu
Nguồn: Đề xuất của tác giả
4. Định hướng vận dụng mô hình nghiên cứu đối với doanh nghiệp vùng đồng bằng sông Cửu Long
Trên cơ sở mô hình nghiên cứu được đề xuất, có thể rút ra một số hàm ý ứng dụng đối với doanh nghiệp vùng đồng bằng sông Cửu Long trong tiến trình chuyển đổi số hướng tới phát triển bền vững:
Thứ nhất, đối với các doanh nghiệp có quy mô nhỏ và vừa, chuyển đổi số không nên được tiếp cận như một mục tiêu công nghệ đơn thuần mà cần được triển khai theo hướng phù hợp với năng lực nguồn lực hiện có. Trong bối cảnh hạn chế về vốn và nhân lực, doanh nghiệp có thể ưu tiên các hình thức đổi mới quy trình và đổi mới tổ chức như số hóa hoạt động quản lý, kế toán, truy xuất nguồn gốc và quản lý chuỗi cung ứng, thay vì đầu tư dàn trải vào các công nghệ phức tạp.
Thứ hai, việc tích hợp các thực hành trách nhiệm xã hội trong quá trình chuyển đổi số có ý nghĩa đặc biệt quan trọng đối với doanh nghiệp trong vùng. Các hoạt động như đào tạo và nâng cao kỹ năng số cho người lao động địa phương, bảo đảm công bằng trong tiếp cận công nghệ, cũng như kiểm soát các tác động môi trường phát sinh từ hoạt động sản xuất, chế biến có thể giúp doanh nghiệp gia tăng sự chấp nhận của người lao động, cộng đồng và các bên liên quan. Qua đó, trách nhiệm xã hội đóng vai trò như một cơ chế điều tiết, giúp các sáng kiến chuyển đổi số và đổi mới được triển khai thuận lợi và hiệu quả hơn.
Thứ ba, trong bối cảnh vùng đồng bằng sông Cửu Long chịu tác động mạnh của biến đổi khí hậu, các doanh nghiệp cần ưu tiên các giải pháp chuyển đổi số và đổi mới gắn với mục tiêu sử dụng tài nguyên hiệu quả và nâng cao khả năng thích ứng. Điều này đặc biệt có ý nghĩa đối với các ngành nông nghiệp, chế biến và logistics, nơi các giải pháp như truy xuất nguồn gốc, quản lý chuỗi cung ứng và tối ưu hóa vận hành có thể đồng thời góp phần nâng cao hiệu quả kinh tế và giảm thiểu rủi ro môi trường. Những hàm ý này cho thấy mô hình nghiên cứu không chỉ mang ý nghĩa lý thuyết mà còn có giá trị tham khảo thực tiễn rõ ràng cho doanh nghiệp vùng đồng bằng sông Cửu Long.
5. Kết luận và hàm ý
Bài viết tổng quan và hệ thống hóa các nghiên cứu liên quan nhằm xây dựng cơ sở lý thuyết và đề xuất mô hình nghiên cứu làm rõ mối quan hệ giữa chuyển đổi số, đổi mới, kết quả hoạt động của doanh nghiệp, đồng thời nhấn mạnh vai trò trung gian của đổi mới và vai trò điều tiết của trách nhiệm xã hội. Trên nền tảng lý thuyết các bên liên quan, lý thuyết dựa trên nguồn lực và lý thuyết năng lực động, mô hình nghiên cứu được đề xuất như một khung phân tích nền tảng, góp phần bổ sung vào khoảng trống nghiên cứu về cách thức doanh nghiệp khai thác hiệu quả chuyển đổi số và đổi mới trong bối cảnh hướng tới phát triển bền vững.
Về mặt chính sách và quản lý vùng, kết quả nghiên cứu gợi ý rằng quá trình thúc đẩy chuyển đổi số và đổi mới sáng tạo tại vùng đồng bằng sông Cửu Long cần được tiếp cận theo hướng tích hợp, gắn kết mục tiêu phát triển kinh tế với trách nhiệm xã hội và bảo vệ môi trường. Trong bối cảnh đặc thù của vùng, các chương trình hỗ trợ chuyển đổi số cần chú trọng đến việc nâng cao năng lực đổi mới và khả năng thích ứng của doanh nghiệp, đồng thời khuyến khích lồng ghép các tiêu chí trách nhiệm xã hội trong thiết kế và triển khai chính sách nhằm hướng tới phát triển bền vững.
Tài liệu tham khảo:
Adeyanju, Olanrewaju David (2012). An assessment of the impact of corporate social responsibility on Nigerian society: The examples of banking and communication industries. Universal Journal of Marketing and Business Research, 1(1), 17-43.
Amit, R., & Schoemaker, P. J. H. (1993). Strategic assets and organizational rent. Strategic Management Journal, 14(1), 33-46.
Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
Barreto, I. (2010). Dynamic Capabilities: A Review of Past Research and an Agenda for the Future. Journal of Management, 36(1), 256-280.
Battaglia, M., Testa, F., Bianchi, L., Iraldo, F., & Frey, M. (2014). Corporate social responsibility and competitiveness within SMEs of the fashion industry: Evidence from Italy and France. Sustainability, 6(2), 872-893.
Bekmezci, M. (2015). Companies’ profitable way of fulfilling duties towards humanity and environment by sustainable innovation. Procedia-Social and Behavioral Sciences, 181, 228-240.
Bhardwaj, B. R. (2016). Role of green policy on sustainable supply chain management: A model for implementing corporate social responsibility (CSR). Benchmarking: An International Journal, 23(2), 456-468.
Braojos, J., Benitez, J., & Llorens, J. (2019). How do social commerce-IT capabilities influence firm performance? Theory and empirical evidence. Information & Management, 56(2), 155-171.
Brown, A., Fishenden, J., & Thompson, M. (2014). Organizational structures and digital transformation. In A. Brown, J. Fishenden, & M. Thompson (Eds.), Digitizing government: Understanding and implementing new digital business models (pp. 165-183). Palgrave Macmillan. https://doi.org/10.1057/9781137443649_10
Calantone, R. J., Cavusgil, S. T., & Zhao, Y. (2002). Learning orientation, firm innovation capability, and firm performance. Industrial marketing management, 31(6), 515–524.
Caligiuri, P., Mencin, A., & Jiang, K. (2013). Win-Win-Win: The Influence of Company‐Sponsored Volunteerism Programs on Employees, NGOs, and Business Units. Personnel Psychology, 66(4), 825-860.
Chen, Y.-Y. K., Jaw, Y.-L., & Wu, B.-L. (2016). Effect of digital transformation on organisational performance of SMEs: Evidence from the Taiwanese textile industry’s web portal. Internet Research, 26(1), 186-212.
Eisenhardt, K. M., & Martin, J. A. (2000). Dynamic capabilities: What are they? Strategic Management Journal, 21(10-11), 1105-1121.
Epstein, M. J., & Roy, M.-J. (2001). Sustainability in action: Identifying and measuring the key performance drivers. Long range planning, 34(5), 585-604.
Evan, W. M. (1988). A Stakeholder Theory of the Modern Corporation: Kantian Capitalism. Ethical Theory and Business, 3rd ed./Prentice-Hall.
Fitzgerald, M., Kruschwitz, N., Bonnet, D., & Welch, M. (2014). Embracing digital technology: A new strategic imperative. MIT sloan management review, 55(2), 1.
Freeman, R. E. (2010). Strategic management: A stakeholder approach. Cambridge university press.
Garriga, E., & Melé, D. (2004). Corporate Social Responsibility Theories: Mapping the Territory. Journal of Business Ethics, 53(1/2), 51-71.
Guo, L., & Xu, L. (2021). The effects of digital transformation on firm performance: Evidence from China’s manufacturing sector. Sustainability, 13(22), 12844.
Heal, G. (2005). Corporate Social Responsibility: An Economic and Financial Framework. The Geneva Papers on Risk and Insurance – Issues and Practice, 30(3), 387-409.
Henriette, E., Feki, M., & Boughzala, I. (2015). The shape of digital transformation: A systematic literature review. MCIS 2015 Proceedings, Paper 10, 431-443. Ninth Mediterranean Conference on Information Systems (MCIS), Samos, Greece, 2–5 October 2015.
Hess, T., Matt, C., Benlian, A., & Wiesböck, F. (2016). Options for formulating a digital transformation strategy. MIS Quarterly Executive, 15(2).
Ittner, C. D., & Larcker, D. F. (1998). Innovations in performance measurement: Trends and research implications. Journal of management accounting research, 10, 205.
Lebas, M., & Euske, K. (2002). A conceptual and operational delineation of performance. Business performance measurement: Theory and practice, 65, 79.
Liao, C., Wang, H.-Y., Chuang, S.-H., Shih, M.-L., & Liu, C.-C. (2010). Enhancing knowledge management for R&D innovation and firm performance: An integrative view. African Journal of Business Management, 4(14), 3026.
Libert, B., Beck, M., & Wind, Y. (2016). Questions to ask before your next digital transformation. Harvard Business Review, 60(12), 11-13.
Mishra, S., & Suar, D. (2010). Does Corporate Social Responsibility Influence Firm Performance of Indian Companies? Journal of Business Ethics, 95(4), 571-601.
Nie, J., Jian, X., Xu, J., Xu, N., Jiang, T., & Yu, Y. (2024). The effect of corporate social responsibility practices on digital transformation in China: A resource-based view. Economic Analysis and Policy, 82, 1-15.
OECD, E. (2005). Oslo manual: Guidelines for collecting and interpreting innovation data. Paris 2005, Sp, 46, 1-34.
Penrose, E. T. (2009). The Theory of the Growth of the Firm. Oxford university press.
Peterson, W., Gijsbers, G., & Wilks, M. (2003). An organizational performance assessment system for agricultural research organizations: Concepts, methods, and procedures. ISNAR Research Management Guidelines No. 7.The Hague, Netherlands: International Service for National Agricultural Research (ISNAR). ISBN 92-9118-068-8.
Propris, L. D. (2002). Types of innovation and inter-firm co-operation. Entrepreneurship & Regional Development, 14(4), 337-353.
Russo, A., & Perrini, F. (2010). Investigating Stakeholder Theory and Social Capital: CSR in Large Firms and SMEs. Journal of Business Ethics, 91(2), 207-221.
Santos, J. B., & Brito, L. A. L. (2012). Toward a subjective measurement model for firm performance. BAR-Brazilian Administration Review, 9, 95-117.
Schumpeter, J. A., & Swedberg, R. (2021). The theory of economic development. Routledge.
Schwaiger, M. (2004). Components and Parameters of Corporate Reputation-An Empirical Study. Schmalenbach Business Review, 56(1), 46-71.
Scott, S. V., Van Reenen, J., & Zachariadis, M. (2017). The long-term effect of digital innovation on bank performance: An empirical study of SWIFT adoption in financial services. Research Policy, 46(5), 984-1004.
Scuotto, V., Santoro, G., Bresciani, S., & Del Giudice, M. (2017). Shifting intra‐ and inter‐organizational innovation processes towards digital business: An empirical analysis of SMEs. Creativity and Innovation Management,26(3), 247-255.
Singh, J. (2008). Distributed R&D, cross-regional knowledge integration and quality of innovative output. Research Policy, 37(1), 77-96.
Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
Tidd, J. (2001). Innovation management in context: Environment, organization and performance. International journal of management reviews, 3(3), 169-183.
Wan, Y., Gao, Y., & Hu, Y. (2022). Blockchain application and collaborative innovation in the manufacturing industry: Based on the perspective of social trust. Technological Forecasting and Social Change, 177, 121540.
Wang, H., Cao, W., & Wang, F. (2022). Digital transformation and manufacturing firm performance: Evidence from China. Sustainability, 14(16), 10212.
Westerman, G., Bonnet, D., & McAfee, A. (2014). Leading digital: Turning technology into business transformation. Harvard Business Press.
Zhao, F., Meng, T., Wang, W., Alam, F., & Zhang, B. (2023). Digital transformation and firm performance: Benefit from letting users participate. Journal of Global Information Management (JGIM), 31(1), 1-23.