
Establishing payment discipline: an institutional breakthrough for promoting macroeconomic growth
TS. Hoàng Ngọc Âu
Học viện Hành chính và Quản trị công
(Quanlynhanuoc.vn) – Trong giai đoạn chuyển tiếp của nền kinh tế Việt Nam, hiệu quả ứng dụng công nghệ có dấu hiệu chững lại do các giới hạn nội tại, trong khi khối doanh nghiệp trong nước chịu nhiều áp lực, khó tự quyết định giá bán và phải chấp nhận biên lợi nhuận mỏng. Bài viết đề xuất giải pháp kỹ trị mang tính đột phá đối với mục tiêu tăng trưởng GDP ngắn và trung hạn thông qua việc tối ưu hóa chu chuyển dòng vốn vĩ mô bằng công cụ kỷ luật thanh toán cưỡng bức. Đề xuất khung thể chế kiểm soát dựa trên cơ sở dữ liệu lớn về hóa đơn điện tử và tài khoản định danh, bảo đảm hài hòa giữa tăng trưởng kinh tế và an ninh tài chính quốc gia theo định hướng xã hội chủ nghĩa.
Từ khóa: Kỷ luật thanh toán; vòng quay vốn vĩ mô; chu kỳ chuyển đổi tiền mặt; chiếm dụng vốn; quản lý nhà nước về kinh tế.
Abstract: During Vietnam’s economic transition period, the effectiveness of technology adoption has shown signs of stagnation due to inherent limitations, while domestic businesses face significant pressures, struggle to set their own prices, and must accept thin profit margins. This article proposes a groundbreaking technocratic solution for short- and medium-term GDP growth targets by optimizing the flow of macroeconomic capital through the use of mandatory payment discipline tools. It suggests an institutional control framework based on big data from electronic invoices and identified accounts, ensuring a balance between economic growth and national financial security in line with the socialist orientation.
Keywords: Payment Discipline; macroeconomic capital turnover; cash conversion cycle; capital misappropriation; state management of the economy.
1. Đặt vấn đề
Mục tiêu tăng trưởng kinh tế nhanh và bền vững luôn là nhiệm vụ trung tâm xuyên suốt các kỳ Đại hội Đảng. Tuy nhiên, dưới góc độ kinh tế phát triển, khi nền kinh tế còn ở giai đoạn thâm dụng lao động và sử dụng các công nghệ hiện hành, tốc độ tăng năng suất các nhân tố tổng hợp (TFP) thường có xu hướng chậm lại trước khi đạt tới ngưỡng bứt phá về đổi mới sáng tạo. Trong giai đoạn chuyển tiếp này, biên lợi nhuận thuần của đa số ngành sản xuất, phụ trợ và dịch vụ nội địa bị nén xuống mức rất thấp, phổ biến từ 2% đến 7%. Đứng trước thực trạng đó, các giải pháp truyền thống như kích cầu tín dụng, nới lỏng tiền tệ hay gia tăng đầu tư công thường vấp phải giới hạn về nguy cơ lạm phát, áp lực nợ công và rủi ro nợ xấu của ngân hàng.
Một biến số vĩ mô then chốt nhưng chưa được khai thác đúng mức là tốc độ lưu thông tiền tệ (vòng quay vốn xã hội). Thực tế giám sát tại hệ thống Kho bạc Nhà nước, các ngân hàng thương mại và cơ quan quản lý thuế cho thấy một lượng vốn khổng lồ đang bị đóng băng dưới dạng nợ đọng, chiếm dụng vốn lẫn nhau trong chuỗi cung ứng. Hành vi chậm thanh toán từ các doanh nghiệp lớn – có vị thế chi phối sang các nhà thầu phụ và khối SMEs đã trực tiếp triệt tiêu động lực tăng trưởng, làm kéo dài chu kỳ sản xuất bởi các rào cản phi kỹ thuật.
Do đó, vấn đề đặt ra là, trong điều kiện biên lợi nhuận đơn vị không thể bứt phá ngắn hạn do giới hạn công nghệ, Nhà nước cần sử dụng quyền lực pháp lý để thiết lập kỷ luật thanh toán cưỡng bức, buộc dòng vốn quay vòng nhanh hơn, qua đó tạo ra dung lượng GDP cao hơn trên cùng một quy mô phương tiện thanh toán.
2. Cơ sở lý thuyết và mô hình toán học vĩ mô
2.1. Chuẩn hóa thuật ngữ cốt lõi
Kỷ luật thanh toán: hệ thống nguyên tắc, chuẩn mực pháp lý và cam kết thương mại buộc các bên giao dịch thực hiện nghĩa vụ thanh toán đúng hạn. Khi gắn với yếu tố “cưỡng bức”, khái niệm này hàm ý sự can thiệp công vụ bằng chế tài hành chính hoặc tự động từ Nhà nước nhằm thay thế cơ chế tự thỏa thuận dân sự đơn thuần.
Vòng quay vốn vĩ mô: số lần một đơn vị vốn đầu tư xã hội hoàn thành chu trình luân chuyển qua các khu vực sản xuất, lưu thông và tiêu dùng để tạo ra GDP trong một kỳ kế toán.
Chiếm dụng vốn thương mại: hành vi doanh nghiệp chủ động kéo dài thời hạn thanh toán công nợ vượt quá cam kết hoặc thông lệ thương mại hợp lý nhằm tài trợ cho hoạt động của mình, lợi dụng vị thế bất cân xứng để chuyển giao chi phí tài chính sang đối tác yếu thế.
Vốn chết: lượng tài sản hoặc nguồn vốn thanh khoản bị đóng băng dưới dạng nợ quá hạn, nợ đọng không thể chu chuyển trong chuỗi giá trị, mất đi khả năng sinh lời và năng lực tạo giá trị thặng dư cho nền kinh tế.
2.2. Mô hình phân tích Dupont vĩ mô và chu kỳ chuyển đổi tiền mặt
Trong tài chính doanh nghiệp, mô hình Dupont xác định Tỷ suất sinh lời trên vốn chủ sở hữu (ROE):
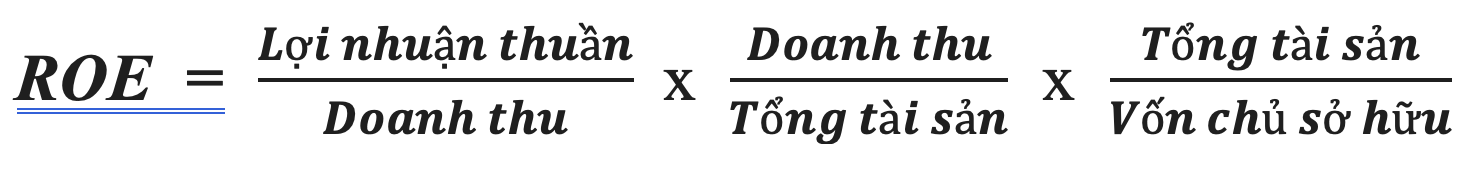
Khi tịnh tiến lên cấp độ vĩ mô, năng lực tạo ra giá trị gia tăng GDP trên một đơn vị vốn đầu tư xã hội (K) phụ thuộc chặt chẽ vào hiệu suất sử dụng tài sản xã hội, tức tốc độ luân chuyển dòng vốn vĩ mô (V).
Chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle – CCC) của nền kinh tế được đo lường bằng:
CCC = DIO + DSO – DPO
Trong đó:
– DIO (Days Inventory Outstanding): Số ngày tồn kho bình quân.
– DSO (Days Sales Outstanding): Số ngày phải thu bình quân (thời gian bị chiếm dụng vốn).
– DPO (Days Payable Outstanding): Số ngày phải trả bình quân (thời gian đi chiếm dụng vốn).
Khi tình trạng chậm thanh toán lan rộng, DSO của các doanh nghiệp hạ nguồn – đặc biệt là khối doanh nghiệp nhỏ và vừa – sẽ tăng đột biến do các doanh nghiệp đầu chuỗi (thượng nguồn) cố tình kéo dài thời gian chi trả. Việc CCC bị kéo dài buộc nền kinh tế phải tiêu tốn nhiều vốn lưu động hơn chỉ để duy trì một quy mô sản lượng không đổi.
2.3. Phương trình số lượng tiền tệ và hiệu ứng tăng tốc dòng tiền
Theo lý thuyết số lượng tiền tệ của Irving Fisher:
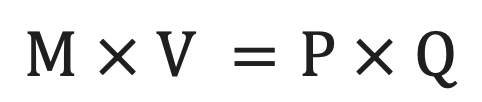
Trong đó: M – là khối lượng tiền cung ứng (M2); V – là tốc độ lưu thông tiền tệ; P – là mức giá bình quân; và Q – là sản lượng thực tế (GDP thực).
Giả định và giới hạn của mô hình vĩ mô: Để kết nối trực tiếp giữa việc rút ngắn DSO/DPO ở cấp độ vi mô với việc tăng V vĩ mô, nghiên cứu đặt ra các giả định ngắn hạn: (1) Hành vi nắm giữ tiền mặt của công chúng ổn định; (2) Lạm phát kỳ vọng được kiểm soát; (3) Thể chế tài chính không xuất hiện cú sốc cực đoan. Dù V thực tế là hàm đa biến chịu ảnh hưởng bởi lãi suất và tâm lý thị trường, nhưng trong phạm vi điều hành kỹ thuật chuỗi cung ứng, việc tháo gỡ tắc nghẽn thanh toán vẫn tạo động lực kích hoạt trực tiếp, làm gia tăng tốc độ luân chuyển dòng vốn.
Trong điều hành vĩ mô thông thường, chính sách thường tác động vào cung tiền M. Tuy nhiên, nếu V suy giảm do tắc nghẽn dòng thanh toán, việc tăng M chỉ dẫn đến bẫy thanh khoản (liquidity trap) tại hệ thống ngân hàng hoặc đẩy dòng tiền vào các kênh đầu cơ tài sản, gây áp lực lên lạm phát P thay vì thúc đẩy sản lượng Q. Ngược lại, khi thiết lập được kỷ luật thanh toán cưỡng bức, biến số V tăng lên. Khi tiền tệ được dịch chuyển liên tục không điểm dừng trong chuỗi giá trị, một đơn vị tiền sẽ tạo ra sản lượng lớn hơn gấp nhiều lần mà không cần gia tăng lượng cung tiền vào nền kinh tế.
3. Thực trạng chiếm dụng vốn và điểm nghẽn thể chế tại Việt Nam
3.1. Nghịch lý dòng tiền và khuynh hướng chiếm dụng vốn
Một là, bất cân xứng vị thế và thực trạng kéo dài chu kỳ phải thu.
Trong cấu trúc thị trường Việt Nam, dòng vốn đang dịch chuyển ngược chiều với nguyên lý hiệu quả; nguồn lực tài chính bị hút từ khu vực yếu thế (phần lớn là SMEs) sang tài trợ cho các thực thể có tiềm lực tài chính mạnh hơn.
Bảng 1: Chỉ số tài chính thực chứng theo nhóm ngành (Giai đoạn 2022 – 2025)
| Nhóm ngành thâm dụng vốn | Biên lợi nhuận thuần (%) | Số ngày phải thu bình quân (DSO) | Lãi suất vay vốn lưu động ngắn hạn (%) |
| Xây dựng và Thầu phụ | 2.0% – 4.5% | 120 – 180 ngày | 9.5% – 12.0% |
| Cơ khí & Công nghiệp phụ trợ | 3.5% – 5.0% | 90 – 150 ngày | 8.5% – 11.0% |
| Bán lẻ & Phân phối nông sản | 2.5% – 6.0% | 75 – 120 ngày | 8.0% – 10.5% |
Số liệu Bảng 1 chỉ ra rằng, tại các ngành có chuỗi cung ứng dài, DSO trung bình kéo dài từ 90 đến 180 ngày. Doanh nghiệp phải mất từ 3 đến 6 tháng sau khi nghiệm thu mới tiếp cận được dòng tiền của mình. Nguyên nhân chủ yếu bắt nguồn từ sự bất cân xứng quyền lực trong đàm phán thương mại. Các tập đoàn, tổng công ty lớn (bao gồm cả doanh nghiệp nhà nước và doanh nghiệp tư nhân chi phối) đã sử dụng việc chiếm dụng vốn như một công cụ tài trợ miễn phí áp đặt lên bên yếu thế.
Hai là, cơ chế dịch chuyển chi phí và phá vỡ cấu trúc tài chính SMEs.
Hành vi chiếm dụng vốn làm méo mó nguyên tắc quản trị và gây đứt gãy cấu trúc tài chính của khối SMEs thông qua hai cơ chế tác động tương hỗ.
Bảng 2: Cơ chế dịch chuyển chi phí và phá vỡ cấu trúc tài chính
| Thực thể kinh tế | Hành vi tài chính | Hệ quả cấu trúc | Rủi ro hệ thống |
| Tập đoàn lớn (Bên chi phối) | Chủ động kéo dài số ngày phải trả (DPO) | Tối ưu dòng tiền kinh doanh (CFO), duy trì tiền mặt tài trợ dự án không chi phí vốn. | Tích tụ tư bản phi thị trường, bóp nghẹt dòng máu tài chính hạ nguồn. |
| Doanh nghiệp SMEs (Bên bị chiếm dụng) | Phải gánh DSO phình to, phát sinh khoảng trống thanh khoản nghiêm trọng. | Phụ thuộc tín dụng ngắn hạn lãi suất cao (8% – 12%/năm) để duy trì vận hành. | Khủng hoảng dòng tiền, gia tăng nguy cơ phá sản dây chuyền. |
Ba là, hệ quả vĩ mô.
Xét dưới góc độ vĩ mô, chiến lược tài trợ phi chính thức này tạo ra một trò chơi có tổng bằng không, dịch chuyển rủi ro tài chính và chi phí vốn từ các doanh nghiệp lớn (có khả năng tiếp cận vốn rẻ) sang các doanh nghiệp nhỏ (vốn chịu chi phí vốn cao). Biên lợi nhuận mỏng (2 – 7%) của SMEs bị bào mòn bởi chi phí lãi vay ngân hàng phát sinh do bị ngâm vốn. Hệ quả là khu vực SMEs – động lực chính tạo việc làm, rơi vào suy kiệt dòng tiền, mất khả năng tích lũy tư bản cho tái đầu tư công nghệ và đối mặt nguy cơ phá sản dây chuyền.
3.2. Điểm nghẽn từ mối quan hệ kinh tế thân hữu và rào cản pháp lý
Thứ nhất, khoảng trống pháp lý.
Thực trạng thiếu vắng các chế tài xử phạt nghiêm khắc trước hết phản ánh những lỗ hổng kỹ thuật trong công tác lập pháp, khi khung khổ pháp lý hiện hành chưa lường trước hết hậu quả và các biến tướng của hành vi chiếm dụng vốn. Đồng thời, điều này cũng đặt ra dấu hỏi lớn về nguy cơ thao túng chính sách hay sự tác động từ các mối quan hệ lợi ích thân hữu, khiến các quy định về thời hạn thanh toán trong Luật Thương mại và Luật Dân sự dễ bị mờ hóa dưới nguyên tắc “tự nguyện thỏa thuận”. Trong môi trường bất cân xứng về vị thế, sự thiếu hụt các công cụ can thiệp cưỡng bức từ Nhà nước vô hình trung hợp pháp hóa hành vi ép kéo dài công nợ.
Thứ hai, rào cản từ hệ thống giải quyết tranh chấp.
Khi kỷ luật thanh toán phụ thuộc vào “tự thỏa thuận dân sự”, cơ chế phòng vệ duy nhất là tòa án hoặc trọng tài. Tuy nhiên, hệ thống này bộc lộ bất cập lớn: (1) Bất cân xứng thời gian và chi phí. Một vụ kiện kéo dài 1 – 3 năm. Với SMEs phải chịu áp lực dòng tiền theo tuần, độ trễ này vượt quá khả năng tồn tại của họ. Chi phí pháp lý cũng quá lớn so với giá trị thu hồi nợ ròng. (2) Thi hành án thứ cấp yếu. Ngay cả khi thắng kiện, thủ tục thi hành án dân sự phức tạp và độ trễ lớn cũng khiến việc thu hồi tiền thực tế rất khó khăn, dẫn đến tình trạng thắng kiện nhưng vẫn có thể bị phá sản.
Thứ ba, trừng phạt thương mại và bẫy loại trừ khỏi chuỗi cung ứng.
Chướng ngại vật lớn nhất khiến khối SMEs bất lực trước hành vi chiếm dụng vốn chính là rủi ro bị trừng phạt thương mại ngầm từ thị trường. Trong một cấu trúc thị trường độc quyền mua, việc một doanh nghiệp nhỏ khởi kiện đối tác lớn được xem là một hành vi tự sát thương mại (commercial suicide).
Bảng 3: Cấu trúc bẫy loại trừ và rủi ro tự sát thương mại
| Tiến trình | Lựa chọn ứng xử của SMEs | Phản ứng thị trường & pháp lý | Hệ quả thực tế |
| Giai đoạn 1 | Phản kháng pháp lý hoặc gửi văn bản cảnh báo. | Xử lý kéo dài (1-3 năm); bị đưa vào “danh sách đen” ngầm. | Mất khả năng tiếp cận hợp đồng. |
| Giai đoạn 2 | Cam chịu để duy trì đơn hàng. | Đối tác lớn đơn phương chấm dứt hợp đồng. | Loại bỏ hoàn toàn khỏi mạng lưới cung ứng. |
Nỗi sợ hãi bị triệt tiêu con đường sống buộc SMEs chấp nhận bị chiếm dụng vốn như một chi phí ngầm để tồn tại, khiến điểm nghẽn thể chế ngày càng ăn sâu vào nền kinh tế thực.
4. Giải pháp thiết lập kỷ luật thanh toán
Một là, luật hóa thời hạn và cơ chế phạt tự động.
Cần xây dựng và ban hành Luật Kiểm soát và Kỷ luật thanh toán thương mại hoặc bổ sung một chương chuyên biệt trong Luật Thương mại.
Quy định trần thời hạn thanh toán. Mọi hợp đồng giữa doanh nghiệp lớn (vốn trên 100 tỷ đồng) và SMEs không được quy định thời hạn thanh toán vượt quá 60 ngày kể từ ngày nghiệm thu. Đối với dự án sử dụng vốn ngân sách, thời hạn tối đa là 30 ngày.
Cơ chế phạt lãi tự động. Quá thời hạn trên, hệ thống thừa nhận mức lãi phạt mặc định bằng lãi suất cho vay bình quân ngân hàng + biên độ 5%/năm, tự động tính theo số ngày chậm trả mà không cần sự đồng thuận của bên mua hay phán quyết của tòa án (Ngân hàng Nhà nước Việt Nam, 2024).
Hai là, tích hợp Big Data hóa đơn điện tử và tài khoản định danh.
Bảng 5: Quy trình giám sát thời gian thực và chế tài tự động qua nền tảng số
| Bước vận hành | Tác vụ kỹ thuật | Hệ thống vận hành | Mục tiêu kiểm soát |
| Bước 1 | Xuất Hóa đơn điện tử (e -invoice) ghi rõ ngày đến hạn. | Hệ thống Cục Thuế quốc gia. | Ghi nhận thời gian gốc vĩ mô. |
| Bước 2 | Quá hạn 15 ngày không có chứng từ đối ứng qua ngân hàng. | Cơ sở dữ liệu lớn (Big Data) liên thông. | Tự động gửi cảnh báo rủi ro, chuyển sang “Theo dõi đặc biệt”. |
| Bước 3 | Khoản nợ quá hạn trên 90 ngày có biên bản nghiệm thu. | Cơ chế phối hợp liên ngành Thuế – Ngân hàng thương mại. | Áp dụng chế tài trích lục và phong tỏa tự động. |
Để tránh xung đột với quyền tự do hợp đồng trong pháp luật dân sự và bảo mật tài khoản trong Luật Các Tổ chức tín dụng, biện pháp này cần nằm trong khung sửa đổi luật đồng bộ. Biện pháp phong tỏa/khấu trừ tự động được thiết kế van an toàn: (1) Chỉ áp dụng khi có xác nhận nghiệm thu bằng văn bản điện tử giữa hai bên; (2) Thiết lập ngưỡng cưỡng chế tối thiểu để tránh rủi ro thanh khoản; (3) Trình Ngân hàng Nhà nước cơ chế hoãn hoán đổi công nợ khi nền kinh tế chịu cú sốc hệ thống.
Ba là, vai trò trung gian của hệ thống ngân hàng và Kho bạc Nhà nước.
Tín dụng dựa trên dòng tiền thực. Khi kỷ luật thanh toán được luật hóa, các ngân hàng thương mại có thể đẩy mạnh bao thanh toán và tài trợ chuỗi cung ứng cho SMEs dựa trên hóa đơn của các doanh nghiệp lớn, dịch chuyển trục tín dụng từ thế chấp tài sản sang dòng tiền thực.
Kho bạc Nhà nước kiểm soát dòng vốn đầu tư công. Áp dụng cơ chế thanh toán trực tiếp cho nhà thầu phụ (nếu có trong hợp đồng) thay vì chuyển toàn bộ qua nhà thầu chính, ngăn ngừa việc nhà thầu chính chiếm dụng vốn đầu tư công.
Bốn là, hài hòa định hướng chính trị và lợi ích khu vực công.
Phân tích tác động hai mặt ngắn và dài hạn. Việc siết chặt kỷ luật thanh toán mang lại lợi ích to lớn trong việc giải phóng “vốn chết” và giảm chi phí tài chính cho khối SMEs. Tuy nhiên, dưới góc độ tác động hai mặt, nếu áp dụng quá nhanh và thiếu lộ trình, chính sách này có thể gây áp lực thanh khoản ngắn hạn lên các tập đoàn lớn vốn đã quen với mô hình thâm dụng công nợ. Do đó, lộ trình thực thi cần được phân kỳ bằng cách, áp dụng thí điểm đối với khu vực đầu tư công trước khi mở rộng sang khu vực tư nhân.
Hài hòa lợi ích khu vực công. Chính sách này nhất quán với định hướng kinh tế thị trường định hướng xã hội chủ nghĩa là, bảo vệ lực lượng sản xuất yếu thế (SMEs chiếm hơn 95% tổng số doanh nghiệp); nâng cao hiệu quả đầu tư công; và tạo không gian cho doanh nghiệp tích lũy nguồn lực tái đầu tư cho R&D, chuyển đổi mô hình tăng trưởng từ chiều rộng sang chiều sâu.
5. Kết luận
Kỷ luật thanh toán cưỡng bức không đơn thuần là giải pháp kỹ thuật tài chính, mà là đột phá về tư duy quản lý nhà nước về kinh tế. Trong điều kiện biên lợi nhuận bị giới hạn bởi trình độ công nghệ, việc tối ưu hóa tốc độ luân chuyển dòng vốn thông qua công cụ pháp lý mạnh mẽ dựa trên nền tảng số là giải pháp khả thi, trực diện và tiết kiệm nhất để thúc đẩy tăng trưởng GDP. Các cơ quan quản lý nhà nước cần vượt qua các rào cản/lợi ích cục bộ (nếu có) để ban hành sắc luật nghiêm khắc về kỷ luật thanh toán, qua đó giải phóng nguồn lực tài chính và khẳng định năng lực quản trị quốc gia hiện đại, minh bạch, kiến tạo phát triển.
Tài liệu tham khảo:
European Parliament and Council (2011). Directive 2011/7/EU on combating late payment in commercial transactions. Official Journal of the European Union.
Irving, F. (1911). The Purchasing Power of Money: Its Determination and Relation to Credit, Interest and Crises. New York: Macmillan.
Ngân hàng Nhà nước Việt Nam (2024). Báo cáo thường niên và xu hướng dòng tiền trong hệ thống tổ chức tín dụng. Hà Nội.
Nguyễn, T. M., & Trần, V. H. (2023). Đánh giá tác động của chu kỳ chuyển đổi tiền mặt đến hiệu quả hoạt động của các doanh nghiệp vừa và nhỏ tại Việt Nam. Tạp chí Nghiên cứu Kinh tế, 520(9), 34-45.
Phạm, M. C. (2022). Phối hợp chính sách tài khóa và chính sách tiền tệ trong quản lý kinh tế vĩ mô tại Việt Nam. Nxb Chính trị quốc gia Sự thật.
Shin, H. S. (2010). Macroprudential policies beyond Bank Regulation. National Bureau of Economic Research Working Paper, No. 16536.