
The spatial distribution of public investment in Vietnam: an assessment of the 2021–2025 period and development orientations toward 2030
NCS Nguyễn Gia Bách
Học viện Tài chính
Email: giabachnguyen99@gmail.com
(Quanlynhanuoc.vn) – Bài viết nghiên cứu về cơ cấu phân bổ vốn đầu tư công nguồn ngân sách nhà nước theo địa bàn giai đoạn 2021 – 2025 trong bối cảnh tái cấu trúc đơn vị hành chính cấp tỉnh (34 tỉnh, thành phố) và tái định hình 6 vùng kinh tế. Phân tích thực nghiệm dựa trên bộ dữ liệu tài chính công, bài viết chỉ ra sự thiếu hụt tương quan giữa cường độ vốn đầu tư công và tốc độ tăng trưởng GRDP ngắn hạn do độ trễ tích lũy tư bản và sự chi phối của vốn đầu tư tư nhân/FDI. Trên cơ sở đó, nghiên cứu đề xuất 4 nhóm giải pháp chính sách cho giai đoạn 2026 – 2030 nhằm tối ưu hóa hiệu quả phân bổ và tăng cường tính bền vững của tài chính công.
Từ khóa: Đầu tư công; cơ cấu đầu tư công theo địa bàn; phân cấp tài khóa; chênh lệch phát triển vùng; ngân sách địa phương; hệ số Gini tài khóa.
Abstract: This research paper examines the structure of public investment allocation from the state budget by region for the 2021–2025 period in the context of the restructuring of provincial-level administrative units (34 provinces and cities) and the redefinition of six economic regions. Based on an empirical analysis using a public finance dataset, the paper identifies a lack of correlation between the intensity of public investment and short-term GRDP growth due to capital accumulation lags and the dominance of private investment and FDI. Based on this, the study proposes four main groups of policy solutions for the 2026–2030 period aimed at optimizing the efficiency of resource allocation and enhancing the sustainability of public finance.
Keywords: Public investment; geographical distribution of public investment; fiscal decentralization; regional development disparities; local budget; fiscal Gini coefficient.
1. Đặt vấn đề
Đầu tư công đóng vai trò là “vốn mồi” và là công cụ tài khóa chiến lược của Nhà nước nhằm khắc phục các thất bại thị trường, cung cấp hàng hóa công cộng và định hình không gian phát triển kinh tế – xã hội. Trong lý thuyết tài chính công hiện đại, phân bổ vốn đầu tư công theo địa bàn không chỉ hướng tới mục tiêu tối ưu hóa hiệu quả kinh tế mà còn chịu ràng buộc bởi mục tiêu công bằng tài khóa giữa các vùng lãnh thổ.
Năm 2025 đánh dấu bước ngoặt thể chế của Việt Nam khi thực hiện cuộc cải cách hành chính sâu rộng: giảm từ 63 tỉnh, thành phố xuống còn 34 tỉnh, thành phố, vận hành mô hình chính quyền địa phương hai cấp; đồng thời, xác lập lại ranh giới địa kinh tế của 6 vùng chiến lược. Sự thay đổi căn bản về địa giới hành chính và phân cấp quản lý này đòi hỏi bộ tiêu chí, định mức và cơ chế phân bổ vốn đầu tư công phải được tái thiết kế hoàn toàn để thích ứng với không gian phát triển mới.
Giai đoạn 2026 – 2030 đặt ra yêu cầu huy động nguồn lực đầu tư công ở quy mô chưa từng có, với tổng kế hoạch đầu tư công trung hạn ước tính đạt khoảng 8,22 triệu tỷ đồng, gấp hơn 2,3 lần so với quy mô 3,55 triệu tỷ đồng của giai đoạn 2021 – 2025. Trong đó, vốn ngân sách địa phương tiếp tục đóng vai trò chủ đạo với 4,42 triệu tỷ đồng (chiếm 53,8%). Việc gia tăng quy mô nguồn vốn trong một mô hình quản trị mới đặt ra thách thức lớn đối với công tác quản lý tài chính công. Việc kiểm định và đánh giá toàn diện thực trạng phân bổ vốn đầu tư công theo địa bàn giai đoạn 2021 – 2025 trên bản đồ hành chính 34 tỉnh/thành phố là yêu cầu cấp thiết. Bài viết phân tích cấu trúc phân bổ, đo lường mức độ tập trung nguồn vốn qua chỉ số Gini, đánh giá tác động của đầu tư công tới tăng trưởng GRDP địa phương, chỉ ra các điểm nghẽn thể chế hiện hành, từ đó gợi mở các hàm ý chính sách cho giai đoạn 2026 – 2030.
2. Cơ sở lý luận
2.1. Lý thuyết phân cấp tài khóa và phân bổ vốn đầu tư công
Lý thuyết phân cấp tài khóa do Musgrave (1959), Oates (1972) và Tiebout (1956) chỉ ra rằng, việc phân cấp tài chính cho chính quyền địa phương giúp nâng cao hiệu quả phân bổ hàng hóa công nhờ lợi thế thông tin về ưu tiên nhu cầu của cư dân địa phương. Tuy nhiên, Oates (1999) cũng cảnh báo rằng phân cấp tài khóa quá mức mà thiếu cơ chế điều tiết NSTW sẽ dẫn đến tình trạng bất bình đẳng tài khóa theo không gian, do sự chênh lệch về năng lực thu ngân sách nội địa giữa các địa phương giàu và nghèo. Trong lĩnh vực đầu tư công, Musgrave phân định rõ hai chức năng: (1) Chức năng phân bổ: Ưu tiên cho các dự án hạ tầng mang tính kết nối, hiệu ứng lan tỏa và hàng hóa công cấp quốc gia do ngân sách trung ương đảm nhận; (2) Chức năng ổn định và phân phối lại: Sử dụng các khoản bổ sung có mục tiêu để san bằng năng lực tài khóa và hạ tầng cơ sở giữa các địa bàn.
2.2. Đầu tư công, tích lũy tư bản và tăng trưởng kinh tế địa phương
Theo mô hình tăng trưởng tân cổ điển và lý thuyết tăng trưởng nội sinh (Barro, 1990; Aschauer, 1989), vốn đầu tư công vào kết cấu hạ tầng giao thông, năng lượng, thủy lợi và hạ tầng xã hội đóng vai trò là yếu tố đầu vào trực tiếp trong hàm sản xuất tổng hợp, đồng thời làm tăng biên lợi suất của tư bản tư nhân.
Tuy nhiên, các nghiên cứu thực nghiệm tài chính công gần đây (như Agénor, 2012; Gupta et al., 2014) nhấn mạnh tác động của đầu tư công tới tăng trưởng địa phương không có tính tức thì mà tồn tại độ trễ thời gian đáng kể. Quá trình chuyển hóa từ chi đầu tư công thành tài sản hạ tầng đưa vào vận hành và tạo ra giá trị gia tăng GRDP đòi hỏi thời gian từ 3 – 5 năm, thậm chí lâu hơn đối với các dự án hạ tầng quy mô lớn. Do đó, việc sử dụng tốc độ tăng trưởng GRDP ngắn hạn trong cùng một chu kỳ kế hoạch để đo lường hiệu quả phân bổ vốn đầu tư công thường dẫn đến những sai lệch mang tính bản chất.
3. Phương pháp nghiên cứu và dữ liệu
3.1. Thu thập và xử lý dữ liệu
Nghiên cứu sử dụng dữ liệu thứ cấp được tổng hợp từ Bộ Tài chính, Tổng cục Thống kê và báo cáo quyết toán ngân sách của các địa phương trong giai đoạn 2021 – 2025. Dữ liệu tài khóa được quy đổi và chuẩn hóa theo bản đồ hành chính mới gồm 34 tỉnh, thành phố trực thuộc Trung ương và 6 vùng kinh tế. Các chỉ tiêu tài khóa chính, bao gồm: vốn ngân sách địa phương tự cân đối và bố trí; vốn ngân sách trung ương bổ sung có mục tiêu cho địa phương; vốn ngaann sách trung ương do các bộ, cơ quan trung ương trực tiếp đầu tư trên địa bàn; tổng sản phẩm trên địa bàn (GRDP) giá hiện hành và giá so sánh; quy mô dân số bình quân giai đoạn 2021 – 2025.
3.2. Phương pháp phân tích
Nghiên cứu kết hợp phương pháp thống kê mô tả, phân tích cơ cấu, ma trận phân nhóm cường độ vốn – tăng trưởng, và chỉ số tập trung tài khóa. Để đo lường độ lệch chuẩn và mức độ bất bình đẳng trong phân bổ nguồn vốn đầu tư công giữa các địa phương, nghiên cứu ứng dụng Hệ số Gini tài khóa. Công thức tính hệ số Gini (G) được xác định như sau:
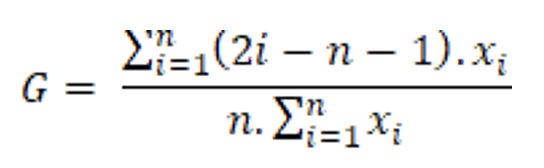
Trong đó:
- n: số lượng tỉnh, thành phố (n = 34)
– xi: giá trị biến số phân bổ vốn đầu tư công (hoặc GRDP) của địa phương thứ i, với chuỗi số liệu được sắp xếp theo thứ tự không giảm.
Giá trị G biến thiên từ 0 đến 1. G tiến về 0 thể hiện sự phân bổ hoàn toàn bình đẳng giữa các địa phương; ngược lại, G tiến về 1 thể hiện sự tập trung tuyệt đối nguồn vốn vào một vài địa phương.
4. Thực trạng cơ cấu đầu tư công theo địa phương giai đoạn 2021 – 2025
4.1. Quy mô và cơ cấu nguồn vốn đầu tư công
Trong giai đoạn 2021 – 2025, tổng vốn đầu tư công ngân sách nhà nước ước tính đạt 3.549.528 tỷ đồng. Phân cấp quản lý cho thấy xu hướng phân quyền tài khóa rất mạnh mẽ khi các địa phương trực tiếp quản lý và thực hiện phần lớn nguồn lực này.
Bảng 1. Cơ cấu vốn đầu tư công nguồn ngân sách nhà nước giai đoạn 2021 – 2025
Đơn vị: tỷ đồng
| Nguồn vốn | Quy mô | Tỷ trọng (%) |
| Vốn NSĐP | 2.348.317 | 66,2 |
| Vốn NSTW bổ sung có mục tiêu cho địa phương | 546.165 | 15,4 |
| Vốn NSTW do bộ, cơ quan trung ương đầu tư trên địa bàn | 655.046 | 18,5 |
| Tổng số | 3.549.528 | 100,0 |
Số liệu từ Bảng 1 cho thấy: địa phương trực tiếp thực hiện 81,6% tổng nguồn vốn đầu tư công ngân sách nhà nước (bao gồm 66,2% vốn ngân sách địa phương tự cân đối và 15,4% vốn ngân sách trung ương bổ sung có mục tiêu). Phần vốn do các bộ, ngành trung ương trực tiếp quản lý và đầu tư trên địa bàn chỉ chiếm 18,5% (655.046 tỷ đồng), chủ yếu tập trung vào các công trình hạ tầng mang tính chiến lược quốc gia (đường bộ cao tốc, cảng biển quốc tế, hàng không, năng lượng liên vùng). Đáng chú ý, trong toàn bộ quy mô vốn đầu tư công, chỉ có 15,4% (vốn ngân sách trung ương bổ sung có mục tiêu) là được phân bổ theo bộ nguyên tắc, tiêu chí và định mức chung do Ủy ban Thường vụ Quốc hội ban hành (Nghị quyết 973/2020/UBTVQH14) (Quốc hội, 2020). Phần lớn nhất (66,2%) do chính các địa phương quyết định dựa trên năng lực thu ngân sách nội địa.
4.2. Phân bố vốn theo sáu vùng kinh tế
Cấu trúc phân bổ vốn đầu tư công bình quân đầu người và tỷ lệ vốn/GRDP giữa 6 vùng kinh tế cho thấy sự phân hóa rõ nét về chiến lược và cơ chế tự cân đối tài khóa.
Bảng 2. Vốn đầu tư công bình quân đầu người theo vùng kinh tế giai đoạn 2021 – 2025
Đơn vị: triệu đồng/người
| Vùng kinh tế | Số tỉnh | NSTW | NSĐP | NSNN | Tỷ trọng NSTW (%) | GRDP bình quân đầu người 2025 | Vốn so với GRDP |
| Đồng bằng sông Hồng | 6 | 4,02 | 35,45 | 39,46 | 10,2 | 147,7 | 6,1 |
| Đông Nam Bộ | 3 | 4,00 | 28,56 | 32,57 | 12,3 | 184,5 | 3,9 |
| Trung du và miền núi phía Bắc | 9 | 8,77 | 18,64 | 27,41 | 32,0 | 82,1 | 7,5 |
| Đồng bằng sông Cửu Long | 5 | 6,44 | 15,97 | 22,41 | 28,7 | 82,6 | 6,2 |
| Duyên hải Nam Trung Bộ và Tây Nguyên | 6 | 5,91 | 16,48 | 22,40 | 26,4 | 94,1 | 5,3 |
| Bắc Trung Bộ | 5 | 5,43 | 12,96 | 18,39 | 29,5 | 80,1 | 5,3 |
Từ Bảng 2, có thể rút ra các đặc trưng tài chính công cơ bản giữa các vùng: phân hóa theo mức độ phụ thuộc ngân sách trung ương, 6 vùng kinh tế tách biệt thành hai nhóm rõ rệt:
(1) Nhóm tự cân đối cao (đồng bằng sông Hồng và Đông Nam Bộ): Tỷ trọng vốn ngân sách trung ương trong tổng vốn đầu tư công trên địa bàn rất thấp, lần lượt là 10,2% và 12,3%. Đầu tư phát triển hạ tầng tại đây chủ yếu dựa vào nguồn ngân sách địa phương (35,45 triệu đồng/người ở đồng bằng sông Hồng và 28,56 triệu đồng/người ở Đông Nam Bộ).
(2) Nhóm phụ thuộc ngân sách trung ương (4 vùng còn lại): Tỷ trọng ngân sách trung ương hỗ trợ chiếm từ 26,4% đến 32,0%. Ở cấp tỉnh đơn lẻ, độ phụ thuộc này còn sâu sắc hơn: ngân sách trung ương chiếm tới 62,9% tổng vốn đầu tư công tại Lai Châu, 60,3% tại Điện Biên; đối lập hoàn toàn với Quảng Ninh (6,0%) và Hải Phòng (7,5%).
Vai trò điều tiết trợ cấp tài khóa của ngân sách trung ương: Vốn ngân sách trung ương bình quân đầu người có xu hướng ưu tiên mạnh cho các vùng khó khăn. Vùng Trung du và miền núi phía Bắc nhận 8,77 triệu đồng/người từ ngân sách trung ương, gấp hơn 2,19 lần so với Đông Nam Bộ (4,00 triệu đồng/người).
Tỷ lệ đầu tư công/GRDP: xét theo quy mô kinh tế, Trung du và miền núi phía Bắc có tỷ lệ vốn đầu tư công/GRDP cao nhất cả nước (7,5%), gần gấp đôi so với Đông Nam Bộ (3,9%). Điều này phản ánh nỗ lực của Nhà nước trong việc dồn nguồn lực công để tạo hạ tầng cơ sở, kích thích phát triển tại các khu vực chênh lệch địa lý.
Bất bình đẳng nội vùng lớn hơn bất bình đẳng liên vùng: Tỷ lệ chênh lệch vốn đầu tư công bình quân đầu người giữa vùng cao nhất (đồng bằng sông Hồng: 39,46 triệu đồng) và thấp nhất (Bắc Trung Bộ: 18,39 triệu đồng) là 2,15 lần. Tuy nhiên, ở cấp độ tỉnh, khoảng cách này bị nới rộng lên tới 4,83 lần (Quảng Ninh đạt 56,3 triệu đồng/người so với Nghệ An chỉ đạt 11,7 triệu đồng/người). 4 địa phương dẫn đầu đều nằm ở Đồng bằng sông Hồng (Quảng Ninh: 56,3 triệu; Ninh Bình: 44,8 triệu; Hà Nội: 39,2 triệu; Hưng Yên: 39,1 triệu đồng/người).
4.3. Đánh giá mức độ tập trung phân bổ qua hệ số Gini
Để làm rõ cơ chế tạo ra sự lệch chuẩn trong phân bổ vốn, nghiên cứu tiến hành tính toán Hệ số Gini cho từng nguồn vốn cấu thành giữa 34 tỉnh, thành phố.
Bảng 3. Hệ số Gini của phân bổ vốn đầu tư công giữa 34 tỉnh, thành phố
| Chỉ tiêu | Hệ số Gini (G) |
| Vốn ngân sách trung ương bổ sung có mục tiêu | 0,281 |
| Vốn ngân sách địa phương | 0,510 |
| Vốn đầu tư công nguồn ngân sách nhà nước | 0,450 |
| GRDP (để so chiếu) | 0,518 |
Kết quả phân tích Gini tại Bảng 3 mang lại nhận thức quan trọng về mặt quản lý tài chính công:
- Vốn ngân sách trung ương bổ sung có mục tiêu có tính cân bằng cao (G = 0,281): Bộ tiêu chí phân bổ theo định mức điểm của Quốc hội đã hoàn thành tốt vai trò phân phối lại, giảm thiểu tối đa sự bất bình đẳng giữa các tỉnh.
- Vốn NSĐP có độ lệch chuẩn rất lớn (G = 0,510): Mức độ tập trung của vốn NSĐP tiệm cận hoàn toàn với mức độ tập trung của quy mô kinh tế GRDP (G = 0,518).
- Điều này chứng minh rằng: Vốn ngân sách địa phương biến thiên thuận chiều tuyến tính với dung lượng kinh tế và khả năng thu ngân sách tại chỗ.
- Nguyên nhân gây bất bình đẳng tài khóa: Chính sự áp đảo về quy mô của vốn ngân sách địa phương (chiếm 66,2%) đã kéo Hệ số Gini của tổng vốn đầu tư công NSNN lên mức 0,450. Sự lệch chuẩn trong phân bổ đầu tư công theo địa bàn toàn quốc do đó không xuất phát từ chính sách hỗ trợ của ngân sách trung ương, mà xuất phát từ sự chênh lệch năng lực tạo nguồn thu nội địa của chính các tỉnh.
4.4. Định hướng chi đầu tư từ nguồn ngân sách trung ương bổ sung
Nội dung chi từ nguồn vốn ngân sách trung ương bổ sung có mục tiêu phản ánh mục tiêu chiến lược của Chính phủ đối với từng nhóm vùng phát triển.
Bảng 4. Cơ cấu vốn ngân sách trung ương bổ sung có mục tiêu cho địa phương theo vùng
Đơn vị: %
| Vùng kinh tế | Hoạt động kinh tế | Trong đó, một số nội dung đầu tư chính | Hạ tầng xã hội | ||
| Giao thông | Nông nghiệp, thủy lợi | Khu công nghiệp, khu kinh tế | |||
| Đông Nam Bộ | 92,9 | 78,7 | 4,7 | 1,2 | 1,5 |
| Đồng bằng sông Hồng | 90,7 | 74,0 | 4,8 | 1,8 | 6,2 |
| Đồng bằng sông Cửu Long | 88,3 | 62,5 | 16,5 | 1,7 | 7,1 |
| Duyên hải Nam Trung Bộ và Tây Nguyên | 87,1 | 60,9 | 20,4 | 3,2 | 5,2 |
| Bắc Trung Bộ | 84,2 | 46,9 | 11,5 | 14,2 | 8,7 |
| Trung du và miền núi phía Bắc | 82,2 | 61,4 | 11,5 | 2,2 | 8,5 |
Dữ liệu Bảng 4 chỉ ra sự phân hóa chức năng chi rất rõ ràng:
Tại hai cực tăng trưởng (Đông Nam Bộ và đồng bằng sông Hồng): nguồn ngân sách trung ương hỗ trợ được tập trung đến 74,0% – 78,7% riêng cho dự án giao thông huyết mạch. Danh mục đầu tư rất cô đọng (trung bình 5/13 lĩnh vực chi), hầu như không phân tán cho hạ tầng xã hội hay nông nghiệp.
Tại các vùng đang phát triển: nguồn vốn ngân sách trung ương phải dàn trải để gánh vác nhiều mục tiêu xã hội và dân sinh. Tỷ lệ chi cho giao thông giảm xuống đáng kể (chỉ còn 46,9% tại Bắc Trung Bộ; khoảng 60% tại các vùng khác), phần vốn còn lại phải san sẻ cho nông nghiệp, thủy lợi, y tế, giáo dục và hạ tầng khu công nghiệp/khu kinh tế.
Trường hợp ngoại lệ tại Bắc Trung Bộ: lĩnh vực khu công nghiệp và khu kinh tế chiếm tới 14,2% vốn ngân sách trung ương (cao gấp 4 – 12 lần các vùng khác). Đây là sự tập trung vốn chiến lược cho chuỗi khu kinh tế ven biển (Nghi Sơn, Vũng Áng, Hòn La, Cửa Việt, Chân Mây) nhằm tạo động lực công nghiệp hóa cho dải miền Trung.
4.5. Mối quan hệ cường độ vốn và tăng trưởng kinh tế địa phương
Một trong những phát hiện thực nghiệm quan trọng của nghiên cứu là: cường độ đầu tư công không có mối tương quan thuận chiều rõ rệt với tốc độ tăng trưởng GRDP của địa phương trong cùng chu kỳ kế hoạch. Nghiên cứu tiến hành phân nhóm 34 tỉnh/thành phố theo hai tiêu chí (dùng giá trị trung vị làm ranh giới phân loại):
Cường độ vốn: Tổng vốn đầu tư công ngân sách nhà nước/tổng GRDP giai đoạn 2021 – 2025 (trung vị = 5,63%).
Tốc độ tăng trưởng: Tăng trưởng bình quân năm của GRDP bình quân đầu người 2021 – 2025 (trung vị = 6,35%/năm).
Bảng 5. Ma trận phân nhóm 34 tỉnh, thành phố theo cường độ vốn và tốc độ tăng trưởng
Đơn vị: số địa phương
| Tốc độ tăng trưởng cao | Tốc độ tăng trưởng thấp | |
| Cường độ vốn cao | 7 địa phương | 10 địa phương |
| Cường độ vốn thấp | 10 địa phương | 7 địa phương |
Ma trận Bảng 5 cho thấy, sự phân bố rải đều tương đối đồng đều ở cả 4 phần tư: 10 tỉnh có cường độ đầu tư công rất cao nhưng tốc độ tăng trưởng lại thuộc nhóm thấp nhất (ví dụ: tỉnh có cường độ vốn đạt 14,0% GRDP chỉ đạt tăng trưởng 4,59%/năm). Ngược lại, 10 tỉnh có cường độ vốn thấp (< 5,63%) nhưng đạt tốc độ tăng trưởng cao nhất cả nước (tỉnh đạt tăng trưởng kỷ lục 9,81%/năm chỉ có cường độ vốn đầu tư công là 5,0%). Ở cấp vùng, Đông Nam Bộ có cường độ vốn thấp nhất (3,9% GRDP) và tăng trưởng GRDP thấp nhất (4,78%/năm); trong khi Trung du và miền núi phía Bắc có cường độ vốn cao nhất (7,5% GRDP) nhưng tăng trưởng chỉ đạt 5,66%/năm.
4. Một số gợi mở chính sách và định hướng giai đoạn 2026 – 2030
Từ thực trạng phân bổ vốn đầu tư công giai đoạn 2021 – 2025 và dự báo nhu cầu vốn 8,22 triệu tỷ đồng giai đoạn 2026 – 2030, nghiên cứu đề xuất 4 nhóm giải pháp chiến lược:
Thứ nhất, xác lập quy tắc phân bổ cho các nguồn vốn bổ sung ngoài kế hoạch trung hạn. Cần thể chế hóa các quy tắc ưu tiên tài khóa đối với nguồn tăng thu, tiết kiệm chi ngân sách trung ương hằng năm. Nguồn lực này không nên phân bổ rải rác mà phải ưu tiên tập trung cho hai mục tiêu: (1) Tài trợ cho các công trình hạ tầng kết nối liên tỉnh, liên vùng vượt ranh giới 34 tỉnh/thành phố mới. (2) Bổ sung nguồn vốn điều tiết có mục tiêu cho các tỉnh chịu đứt gãy thu ngân sách hoặc có dung lượng chi đầu tư công bình quân đầu người tụt hậu sâu so với mức trung bình toàn quốc.
Thứ hai, hoàn thiện cơ chế quản lý và kiểm soát nguồn vốn ngân sách địa phương vượt kế hoạch. Đưa chỉ tiêu vốn ngân sách địa phương thực hiện vượt kế hoạch vào hệ thống chỉ tiêu tài khoá giám sát bắt buộc. Bộ Tài chính và Bộ Kế hoạch và Đầu tư cần công khai định kỳ dữ liệu giao tăng vốn đầu tư công hằng năm của từng địa phương. Xây dựng cơ chế điều chỉnh quy mô hỗ trợ có điều kiện: Trong khâu lập kế hoạch đầu tư công trung hạn 2026 – 2030, khi tính toán số bổ sung cân đối và bổ sung có mục tiêu từ ngân sách trung ương, cần áp dụng hệ số điều chỉnh dựa trên năng lực huy động nguồn vốn ngoài kế hoạch của địa phương trong chu kỳ trước. Những tỉnh có nguồn thu từ đất bùng nổ và giao vượt kế hoạch lớn phải giảm tương ứng tỷ lệ hỗ trợ từ ngân sách trung ương ở các dự án hạ tầng thông thường để dồn nguồn lực đó cho các tỉnh không có lợi thế về đất đai.
Thứ ba, tái thiết kế bộ tiêu chí phân bổ vốn ngân sách trung ương giai đoạn 2026 – 2030: Ủy ban Thường vụ Quốc hội đã ban hành Nghị quyết 70/2025/UBTVQH15 quy định nguyên tắc, tiêu chí phân bổ vốn giai đoạn 2026 – 2030 (Quốc hội, 2025). Tuy nhiên, quá trình cụ thể hóa cần bổ sung các công cụ điều tiết linh hoạt:
Thay thế điểm ưu tiên cào bằng theo vùng bằng chỉ số cân bằng tài khóa cấp tỉnh: Sử dụng chỉ tiêu vốn đầu tư công bình quân đầu người lũy kế của từng tỉnh để làm căn cứ cộng điểm điều chỉnh. Tỉnh nào có chỉ tiêu này thấp hơn 70% mức trung bình toàn quốc sẽ được tự động nhận hệ số bổ sung tài khóa.
Tích hợp tiêu chí động: Đưa mục tiêu tăng trưởng GRDP được giao và tiến độ hoàn thành các dự án hạ tầng trọng điểm quốc gia trên địa bàn thành một tiêu chí có trọng số trong công thức phân bổ vốn ngân sách trung ương.
Thứ tư, xây dựng khung đánh giá hiệu quả phân bổ dựa trên kết quả đầu ra:
Nhằm khắc phục tình trạng phân bổ chỉ dựa trên tiêu chí đầu vào và hiện trạng tĩnh, quản lý tài chính công giai đoạn 2026 – 2030 cần chuyển dịch mạnh sang mô hình ngân sách theo kết quả đầu ra. Đánh giá hiệu quả vốn đầu tư công theo địa bàn bằng các chỉ số vật thể đo lường được trong kỳ kế hoạch, bao gồm: số km đường cao tốc/quốc lộ hoàn thành và đưa vào sử dụng; dung lượng công suất cảng biển, hạ tầng logistics được nâng cấp; diện tích đất công nghiệp có hạ tầng sẵn sàng cho thuê; mức độ hoàn thành kế hoạch giải ngân vốn đầu tư công hằng năm. Tỉnh nào có tỷ lệ hoàn thành dự án cao và hiệu quả tài sản hạ tầng đưa vào sử dụng tốt sẽ được thưởng tài khóa thông qua việc ưu tiên phân bổ nguồn tăng thu ngân sách trung ương của năm tiếp theo.
5. Kết luận
Nghiên cứu về cơ cấu đầu tư công theo địa bàn giai đoạn 2021 – 2025 tại 34 tỉnh, thành phố trực thuộc Trung ương mang lại cái nhìn toàn diện và khách quan về bức tranh tài chính công của Việt Nam. Kết quả khẳng định vốn ngân sách trung ương đã phát huy vai trò điều tiết quan trọng, thể hiện qua hệ số Gini tài khóa thấp (G = 0,281), ưu tiên nguồn lực hạ tầng cho các vùng khó khăn. Tuy nhiên, do vốn ngân sách địa phương chiếm tỷ trọng áp đảo (66,2%) và bùng nổ phần giao vượt kế hoạch (đạt 1,115 triệu tỷ đồng, G = 0,471), bức tranh tổng thể về phân bổ đầu tư công vẫn mang độ lệch chuẩn lớn (G = 0,450), phản ánh sự gia tăng chênh lệch nguồn lực giữa các địa phương giàu và nghèo. Bước sang giai đoạn 2026 – 2030, với quy mô kế hoạch đầu tư công dự kiến lên tới 8,22 triệu tỷ đồng, việc quản trị tài chính công đòi hỏi sự thay đổi căn bản về tư duy. Cần thiết lập ranh giới quản lý chặt chẽ đối với phần vốn ngân sách địa phương vượt kế hoạch, áp dụng các quy tắc phân bổ công khai cho nguồn vốn ngoài MTEF, cải tiến bộ tiêu chí phân bổ hướng vào bất bình đẳng cấp tỉnh và chuyển đổi mạnh mẽ sang quản lý ngân sách dựa trên kết quả đầu ra. Đây chính là chìa khóa để nâng cao hiệu quả phân bổ nguồn lực công, thúc đẩy liên kết vùng và đảm bảo sự phát triển bền vững của nền kinh tế.
Tài liệu tham khảo:
Agénor, P. R. (2012). Public Capital, Growth and Welfare: Analytical Foundations for Public Investment Strategies. MIT Press.
Aschauer, D. A. (1989). Is public expenditure productive?. Journal of Monetary Economics, 23(2), 177-200.
Barro, R. J. (1990). Government spending in a simple model of endogenous growth. Journal of Political Economy, 98(5, Part 2), S103-S125.
Bộ Tài chính (2021 – 2025). Báo cáo quyết toán ngân sách nhà nước và kế hoạch tài chính – ngân sách các năm 2021, 2022, 2023, 2024, 2025.
Gupta, S., Kangur, A., Papageorgiou, C., & Wane, A. (2014). Efficiency-adjusted public capital and growth. World Development, 57, 164-178.
Musgrave, R. A. (1959). The Theory of Public Finance: A Study in Public Economy. McGraw-Hill.
Oates, W. E. (1972). Fiscal Federalism. Harcourt Brace Jovanovich.
Oates, W. E. (1999). An essay on fiscal federalism. Journal of Economic Literature, 37(3), 1120-1149.
Quốc hội (2020). Nghị quyết số 973/2020/UBTVQH14 ngày 08/7/2020 quy định về các nguyên tắc, tiêu chí và định mức phân bổ vốn đầu tư công nguồn ngân sách nhà nước giai đoạn 2021 – 2025.
Quốc hội (2021). Nghị quyết số 29/2021/QH15 ngày 28/7/2021 về Kế hoạch đầu tư công trung hạn giai đoạn 2021 – 2025.
Quốc hội (2024). Luật Đầu tư công năm 2024.
Quốc hội (2025). Nghị quyết số 252/2025/QH15 ngày 10/12/2025 về việc sắp xếp đơn vị hành chính cấp tỉnh năm 2025.
Quốc hội (2025). Nghị quyết số 70/2025/UBTVQH15 ngày 07/02/2025 quy định về các nguyên tắc, tiêu chí và định mức phân bổ vốn đầu tư công nguồn ngân sách nhà nước giai đoạn 2026 – 2030.
Tiebout, C. M. (1956). A pure theory of local expenditures. Journal of Political Economy, 64(5), 416-424.
Tổng cục Thống kê (2021 – 2025). Niên giám Thống kê Việt Nam các năm 2021, 2022, 2023, 2024, 2025. Nxb Thống kê.