
The impact of generative artificial intelligence on the job performance of accountants in Dong Nai City
ThS. Nguyễn Thị Hồng Ngọc
Trường Đại học Công nghệ Đồng Nai
Email: nguyenthihongngoc@dntu.edu.vn
(Quanlynhanuoc.vn) – Bài viết đánh giá tác động của AI tạo sinh đến hiệu quả công việc của kế toán viên tại thành phố Đồng Nai thông qua vai trò trung gian của năng lực AI và đổi mới công việc. Thực hiện phân tích bằng PLS-SEM (SmartPLS 4) cho thấy, AI tạo sinh thúc đẩy năng lực AI và đổi mới công việc, từ đó, nâng cao hiệu quả công việc của kế toán viên. Kết quả này bổ sung bằng chứng thực nghiệm và đề xuất các giải pháp giúp doanh nghiệp đào tạo nguồn nhân lực, thúc đẩy đổi mới trong bối cảnh công nghệ số.
Từ khóa: AI tạo sinh; năng lực AI; đổi mới công việc; hiệu quả công việc; kế toán viên.
Abstract: This study evaluates the impact of generative artificial intelligence (GenAI) on the job performance of accountants in Dong Nai City through the mediating roles of AI competence and job innovation. Partial least squares structural equation modeling (PLS-SEM) analysis conducted with SmartPLS 4 reveals that generative AI fosters AI competence and job innovation, which in turn enhance accountants’ job performance. The findings provide additional empirical evidence and propose practical recommendations for enterprises to develop human resources and promote innovation in the context of digital technology.
Keywords: Generative AI; AI competence; job innovation; job performance; accountants.
1. Đặt vấn đề
Sự bùng nổ của AI tạo sinh đang tái định hình ngành kế toán – tài chính nhờ khả năng tự động hóa báo cáo và phân tích dữ liệu vượt trội (Banh & Strobel, 2023; Brynjolfsson & cộng sự, 2025). Thực nghiệm cho thấy, AI tạo sinh nâng cao rõ rệt hiệu quả công việc (Noy & Zhang, 2023), song lợi ích này phụ thuộc nhiều vào năng lực AI của nhân sự (Long & Magerko, 2020) và khả năng thúc đẩy đổi mới công việc (Calvino & cộng sự, 2025). Dù vậy, các nghiên cứu hiện tại chủ yếu tập trung vào cấp tổ chức; bằng chứng về cơ chế tác động gián tiếp này đối với kế toán viên tại Việt Nam còn rất khan hiếm (Alruwaili, 2025; Abbas, 2026). Do đó, bài viết được thực hiện tại thành phố Đồng Nai nhằm đánh giá ảnh hưởng của AI tạo sinh đến hiệu quả công việc của kế toán viên, đồng thời làm rõ vai trò trung gian của năng lực AI và đổi mới công việc, từ đó, đề xuất giải pháp tối ưu hóa nguồn nhân lực trong kỷ nguyên số.
2. Tổng quan nghiên cứu
Khung lý thuyết của bài viết dựa trên lý thuyết nguồn lực doanh nghiệp và lý thuyết năng lực động. Cụ thể, lý thuyết nguồn lực khẳng định giá trị của công nghệ (như AI tạo sinh) trong việc tối ưu hóa các nghiệp vụ lập báo cáo và phân tích dữ liệu (Banh & Strobel, 2023; Abbas, 2026) luôn chịu ràng buộc bởi các yếu tố nội tại, cụ thể ở đây là năng lực AI của kế toán viên trong việc vận hành và kiểm soát hệ thống (Long & Magerko, 2020). Đồng thời, lý thuyết năng lực động luận giải rằng, việc tích hợp AI tạo sinh sẽ thúc đẩy sự đổi mới công việc thông qua cải tiến quy trình và nâng cao năng lực sáng tạo để thích ứng với kỷ nguyên số (Kaczorowska-Spychalska & cộng sự, 2024; Calvino & cộng sự, 2025). Như vậy, cả hai lý thuyết đều củng cố giả thuyết cho rằng, AI tạo sinh tác động đến hiệu quả công việc của kế toán viên gián tiếp qua năng lực AI và đổi mới công việc.
3. Mô hình nghiên cứu
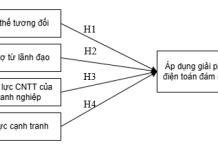
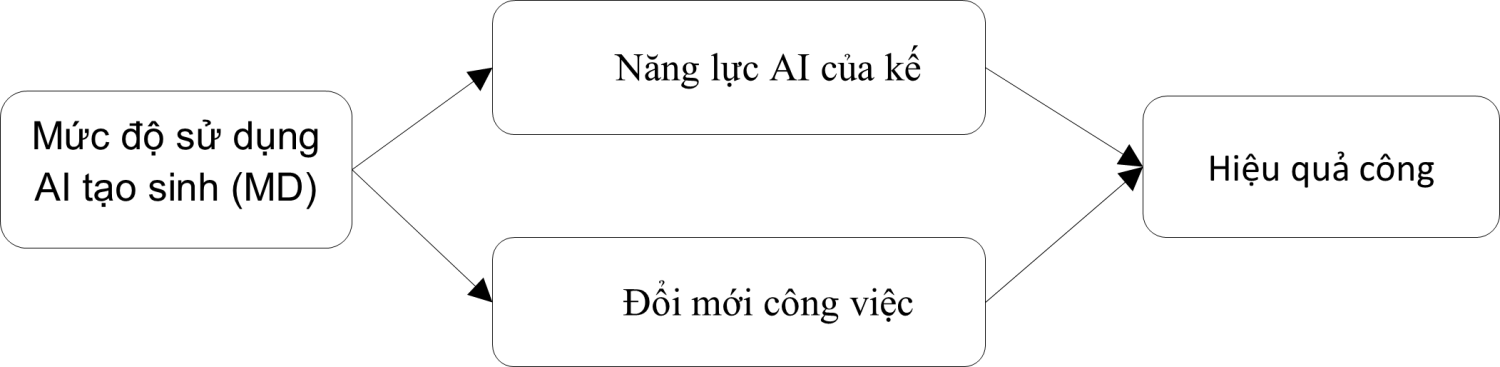
Hình 1. Mô hình nghiên cứu
Nguồn: Tác giả tổng hợp, 2026.
Giả thuyết:
H1: AI tạo sinh tác động tích cực đến năng lực AI của kế toán viên.
H2: Năng lực AI của kế toán viên tác động tích cực đến đổi mới công việc.
H3: Đổi mới công việc tác động tích cực đến hiệu quả công việc của kế toán viên.
H4: AI tạo sinh tác động tích cực đến hiệu quả công việc của kế toán viên.
H5: Năng lực AI đóng vai trò trung gian nối tiếp trong mối quan hệ giữa AI tạo sinh và hiệu quả công việc của kế toán viên.
H6: Đổi mới công việc đóng vai trò trung gian nối tiếp trong mối quan hệ giữa AI tạo sinh và hiệu quả công việc của kế toán viên.
4. Phương pháp nghiên cứu
Để kiểm định mô hình lý thuyết, bài viết thực hiện khảo sát định lượng trên mẫu 357 kế toán viên đang làm việc tại thành phố Đồng Nai từ tháng 01/2026 – 5/2026. Bảng khảo sát sử dụng thang đo Likert 5 mức nhằm đo lường bốn biến số chính: mức độ sử dụng AI tạo sinh, năng lực AI, đổi mới công việc và hiệu quả công việc. Dữ liệu được xử lý bằng phương pháp PLS-SEM trên phần mềm SmartPLS 4. Tiến trình phân tích tuân thủ quy trình hai giai đoạn tiêu chuẩn: đầu tiên là đánh giá mô hình đo lường; tiếp theo là đánh giá mô hình cấu trúc nhằm thẩm định các giả thuyết nghiên cứu.
5. Kết quả
5.1. Mô tả thống kê
Thống kê từ 357 mẫu khảo sát hợp lệ cho thấy: nữ giới chiếm 57,7%; độ tuổi chủ yếu từ 26 – 45 (75,6%); trình độ đại học trở lên đạt 90,2% với kinh nghiệm từ 3 – 10 năm, chiếm 68,1%. Về chức vụ, mẫu gồm kế toán viên (71,4%), kế toán tổng hợp (18,5%) và kế toán trưởng (10,1%). Đáng chú ý, 63,3% đáp viên thường xuyên sử dụng AI tạo sinh (ChatGPT, Copilot, Gemini), phản ánh xu hướng số hóa mạnh mẽ tại thành phố Đồng Nai. Cơ cấu mẫu đa dạng và phân bổ hợp lý này bảo đảm độ tin cậy để tiến hành phân tích PLS-SEM tiếp theo.
5.2. Mô hình đo lường
Bảng 1. Thống kê thang đo
| Thang đo | Mean | SD | Outer Loadings | Cronbach’s Alpha | rho_A | CR | AVE |
| Mức độ sử dụng AI tạo sinh (MD) | 0.906 | 0.906 | 0.934 | 0.779 | |||
| MD1 | 3.765 | 1.108 | 0.878 | ||||
| MD2 | 3.655 | 1.088 | 0.870 | ||||
| MD3 | 3.667 | 1.089 | 0.896 | ||||
| MD4 | 3.647 | 1.122 | 0.886 | ||||
| Năng lực AI của kế toán viên (NL) | 0.915 | 0.917 | 0.940 | 0.796 | |||
| NL1 | 3.636 | 1.119 | 0.905 | ||||
| NL2 | 3.661 | 1.097 | 0.895 | ||||
| NL3 | 3.655 | 1.118 | 0.871 | ||||
| NL4 | 3.678 | 1.097 | 0.897 | ||||
| Đổi mới công việc (DM) | 0.911 | 0.911 | 0.937 | 0.789 | |||
| DM1 | 3.675 | 1.095 | 0.882 | ||||
| DM2 | 3.630 | 1.112 | 0.891 | ||||
| DM3 | 3.675 | 1.080 | 0.878 | ||||
| DM4 | 3.647 | 1.110 | 0.888 | ||||
| Hiệu quả công việc (JP) | 0.908 | 0.908 | 0.935 | 0.784 | |||
| JP1 | 3.669 | 1.096 | 0.891 | ||||
| JP2 | 3.636 | 1.106 | 0.886 | ||||
| JP3 | 3.636 | 1.121 | 0.889 | ||||
| JP4 | 3.661 | 1.133 | 0.888 | ||||
Theo Bảng 1, các thang đo đạt chuẩn về độ tin cậy và giá trị hội tụ. Cụ thể, hệ số tải ngoài đạt 0,870 – 0,905 (>0,7). Độ tin cậy nhất quán được bảo đảm khi Cronbach’s Alpha (0,906 – 0,915), rho_A (0,906 – 0,917) và CR (0,934 – 0,940) đều vượt ngưỡng 0,7. Đồng thời, chỉ số AVE đạt 0,779 – 0,796 (>0,5), khẳng định tính hội tụ cao.
Bảng 2. Ma trận tương quan
| 1 | 2 | 3 | 4 | |
| Fornell–Larcker,1981 | ||||
| MD | 0.883 | |||
| NL | 0.771 | 0.892 | ||
| DM | 0.667 | 0.652 | 0.888 | |
| JP | 0.600 | 0.683 | 0.738 | 0.885 |
| Heterotrait – Monotrait ratio (HTMT) | ||||
| MD | ||||
| NL | 0.846 | |||
| DM | 0.733 | 0.712 | ||
| JP | 0.661 | 0.748 | 0.812 | |
| Inner VIF Values | ||||
| MD | 1.000 | 1.000 | ||
| NL | 1.875 | |||
| DM | ||||
| JP | 1.875 | |||
Bảng 2 xác định các thang đo đạt giá trị phân biệt và không vi phạm đa cộng tuyến. Cụ thể, căn bậc hai AVE (0,883 – 0,892) lớn hơn các hệ số tương quan, thỏa mãn tiêu chuẩn Fornell–Larcker. Chỉ số HTMT (0,661 – 0,846) đều dưới ngưỡng 0,85, khẳng định giá trị phân biệt. Hệ số Inner VIF nhỏ hơn 3 cũng loại trừ lo ngại đa cộng tuyến. Do đó, dữ liệu đủ điều kiện để kiểm định mô hình cấu trúc.
Bảng 3. Mức độ phù hợp của mô hình
| Mối quan hệ | Saturated Model | Estimated Model |
| SRMR | 0.038 | 0.085 |
| d_ULS | 0.194 | 0.975 |
| d_G | 0.153 | 0.195 |
| Chi_Square | 321.924 | 364.737 |
| NFI | 0.932 | 0.923 |
Bảng 3 cho thấy, mô hình nghiên cứu đạt độ phù hợp tốt. Chỉ số SRMR của mô hình bão hòa là 0,038 (dưới ngưỡng 0,08) và mô hình ước lượng là 0,085, đều nằm trong khoảng chấp nhận được. Đồng thời, chỉ số NFI lần lượt đạt 0,932 và 0,923 (đều > 0,90), khẳng định độ tương thích cao của mô hình. Kết quả này cho phép tiếp tục tiến hành kiểm định các giả thuyết nghiên cứu.
5.3. Mô hình cấu trúc
Bảng 4. Tác động trực tiếp
| Mối quan hệ | O | M | STDEV | t | P –Values |
| MD →NL | 0.771 | 0.771 | 0.023 | 34.276 | 0.000 |
| MD→DM | 0.600 | 0.601 | 0.034 | 17.480 | 0.000 |
| NL→JP | 0.276 | 0.273 | 0.049 | 5.585 | 0.000 |
| DM→JP | 0.550 | 0.551 | 0.044 | 12.533 | 0.000 |
| MD → NL → JP | 0.213 | 0.211 | 0.040 | 5.352 | 0.000 |
| MD → DM → JP | 0.330 | 0.331 | 0.036 | 9.214 | 0.000 |
Theo Bảng 4, các giả thuyết đều được chấp nhận (p < 0,001). Về tác động trực tiếp, AI tạo sinh thúc đẩy mạnh năng lực AI (β = 0,771; t = 34,276) và đổi mới công việc (β = 0,600; t = 17,480). Đối với hiệu quả công việc, đổi mới công việc (β = 0,550) có ảnh hưởng mạnh hơn so với năng lực AI (β = 0,276). Vai trò trung gian cũng được khẳng định khi AI tạo sinh tác động gián tiếp đến hiệu quả qua đổi mới công việc (β = 0,330) và năng lực AI (β = 0,213).
5.4. Vai trò biến trung gian
Bảng 5. Tác động gián tiếp
| Relationship | O | M | SD | t | P-Values |
| MD →NL | 0.771 | 0.771 | 0.023 | 34.276 | 0.000 |
| MD→DM | 0.543 | 0.542 | 0.032 | 16.729 | 0.000 |
| NL→JP | 0.600 | 0.601 | 0.034 | 17.480 | 0.000 |
| DM→JP | 0.276 | 0.273 | 0.049 | 5.585 | 0.000 |
| MD→ JP | 0.550 | 0.551 | 0.044 | 12.533 | 0.000 |
| MD → NL → JP | 0.213 | 0.211 | 0.040 | 5.352 | 0.000 |
| MD → DM → JP | 0.330 | 0.331 | 0.036 | 9.214 | 0.000 |
Bảng 5 cho thấy, các tác động tổng hợp đều có ý nghĩa (p < 0,001). AI tạo sinh tác động tích cực đến năng lực AI (β = 0,771), hiệu quả công việc (β = 0,550) và đổi mới công việc (β = 0,543). Về hiệu quả công việc, năng lực AI (β = 0,600) ảnh hưởng mạnh hơn đổi mới công việc (β = 0,276). Các chuỗi tác động gián tiếp MD → NL → JP và MD → DM → JP đều có ý nghĩa, tái khẳng định vai trò trung gian cốt lõi của năng lực AI và đổi mới công việc.
6. Kết luận và hàm ý quản trị
Bài viết ứng dụng mô hình PLS-SEM nhằm đánh giá tác động của AI tạo sinh đến hiệu quả công việc của kế toán viên tại thành phố Đồng Nai, với vai trò trung gian của năng lực AI và đổi mới công việc. Kết quả thực nghiệm ủng hộ toàn bộ các giả thuyết đề xuất (H1 – H6). Cụ thể, AI tạo sinh thúc đẩy mạnh mẽ cả năng lực AI (H1) và đổi mới công việc (H2), tương đồng với các phát hiện của Long & Magerko (2020), Alruwaili (2025), Kaczorowska-Spychalska & cộng sự (2024), cũng như Calvino & cộng sự (2025). Tiếp đó, việc sở hữu năng lực AI và chủ động đổi mới công việc giúp tối ưu hóa hiệu quả thực thi nghiệp vụ (H3, H4), củng cố luận điểm của Noy & Zhang (2023) và Brynjolfsson và cộng sự. (2025) về vai trò của công nghệ trong việc nâng cao năng suất lao động. Đáng chú ý, các kiểm định cũng khẳng định ý nghĩa thống kê của hai chuỗi tác động gián tiếp (H5, H6). Điều này chứng minh AI tạo sinh vừa mang lại giá trị trực tiếp, vừa gián tiếp nâng cao hiệu quả công việc thông qua việc trang bị năng lực số và kích hoạt các cải tiến quy trình sáng tạo cho kế toán viên.
Từ kết quả thực nghiệm, ba hàm ý quản trị được đề xuất nhằm tối ưu hóa hiệu suất của kế toán viên trong kỷ nguyên số.
Thứ nhất, về tích hợp công nghệ AI tạo sinh vào quy trình nghiệp vụ. Doanh nghiệp cần xây dựng lộ trình triển khai có hệ thống các công cụ AI tạo sinh (ChatGPT, Microsoft Copilot, Gemini…) vào các hoạt động cốt lõi của kế toán như: xử lý và đối chiếu dữ liệu, lập báo cáo tài chính định kỳ, phân tích xu hướng chi phí – doanh thu và hỗ trợ ra quyết định. Việc tích hợp cần đi kèm với việc chuẩn hóa quy trình làm việc, thiết lập cơ chế kiểm soát đầu ra và phân định rõ trách nhiệm giữa con người và máy móc nhằm vừa tận dụng lợi thế tự động hóa, vừa bảo đảm tính chính xác, minh bạch và tuân thủ pháp luật.
Thứ hai, về phát triển năng lực AI chuyên biệt cho kế toán viên. Kết quả nghiên cứu khẳng định năng lực AI đóng vai trò trung gian quan trọng trong việc chuyển hóa lợi ích của AI tạo sinh thành hiệu quả công việc. Do đó, doanh nghiệp cần thiết kế chương trình đào tạo liên tục, tập trung vào các nhóm kỹ năng then chốt: kỹ năng xây dựng và tối ưu câu lệnh (prompt engineering), kỹ năng đánh giá và kiểm soát rủi ro của kết quả do AI tạo ra, kỹ năng tích hợp dữ liệu kế toán với các công cụ AI và kỹ năng bảo mật thông tin trong môi trường số. Việc đào tạo cần được thực hiện theo hướng thực hành, gắn với tình huống nghiệp vụ thực tế, đồng thời kết hợp đánh giá định kỳ để đo lường mức độ tiến bộ của nhân viên. Đối với chính quyền địa phương, cần thúc đẩy liên kết giữa trường đại học, trung tâm đào tạo nghề và doanh nghiệp nhằm xây dựng khung năng lực AI chuẩn cho nghề kế toán tại Đồng Nai, góp phần nâng cao chất lượng nguồn nhân lực phục vụ phát triển kinh tế – xã hội của địa phương.
Thứ ba, về kiến tạo môi trường làm việc khuyến khích đổi mới và sáng tạo. Đổi mới công việc được xác nhận là kênh trung gian mạnh mẽ nhất trong mô hình. Vì vậy, lãnh đạo doanh nghiệp cần xây dựng văn hóa tổ chức chấp nhận thử nghiệm, khuyến khích nhân viên đề xuất và triển khai các giải pháp ứng dụng AI nhằm tự động hóa công việc lặp lại, cải tiến quy trình và nâng cao giá trị gia tăng của hoạt động kế toán. Các biện pháp cụ thể bao gồm: thiết lập cơ chế ghi nhận và khen thưởng sáng kiến; tạo không gian thời gian và nguồn lực cho hoạt động thử nghiệm; tổ chức các nhóm đổi mới liên chức năng giữa kế toán, công nghệ thông tin và quản trị. Đồng thời, cơ quan quản lý nhà nước có thể hỗ trợ bằng cách lồng ghép tiêu chí đổi mới công nghệ và năng lực số vào các chương trình hỗ trợ doanh nghiệp, các giải thưởng chuyển đổi số cấp tỉnh, cũng như trong công tác đánh giá, xếp loại doanh nghiệp.
Tài liệu tham khảo:
Abbas, K. (2026). Management accounting and artificial intelligence: A comprehensive literature review and recommendations for future research. The British Accounting Review, 58(2), Article 101551. https://doi.org/10.1016/j.bar.2025.101551
Alruwaili, T. F. (2025). The impact of artificial intelligence on accounting practices: An academic perspective. Humanities and Social Sciences Communications, 12, Article 908. https://doi.org/10.1057/s41599-025-05004-6
Banh, L., & Strobel, G. (2023). Generative artificial intelligence. Electronic Markets, 33, Article 63. https://doi.org/10.1007/s12525-023-00680-1
Bou Reslan, F., Easa, N. F., & Smadi, S. (2024). Assessing the transformative impact of AI adoption on efficiency, fraud detection, and skill dynamics in accounting practices. Journal of Risk and Financial Management, 17(12), Article 577. https://doi.org/10.3390/jrfm17120577
Brynjolfsson, E., Li, D., & Raymond, L. R. (2025). Generative AI at work. The Quarterly Journal of Economics, 140(2), 889-942. https://doi.org/10.1093/qje/qjae044
Calvino, F., Reijerink, J., & Samek, L. (2025). The effects of generative AI on productivity, innovation and entrepreneurship. OECD Publishing. https://doi.org/10.1787/b21df222-en
Dell’Acqua, F., McFowland, E., Mollick, E. R., Lifshitz-Assaf, H., Kellogg, K., Rajendran, S., Krayer, L., Candelon, F., & Lakhani, K. R. (2026). Navigating the jagged technological frontier: Field experimental evidence of the effects of AI on knowledge worker productivity and quality. Organization Science. https://doi.org/10.1287/orsc.2025.21838
Kaczorowska-Spychalska, D., Kotula, N., Mazurek, G., & Sułkowski, Ł. (2024). Generative AI as source of change of knowledge management paradigm. Human Technology, 20(1), 131-154. https://doi.org/10.14254/1795-6889.2024.20-1.7
Long, D., & Magerko, B. (2020). What is AI literacy? Competencies and design considerations. Proceedings of the 2020 CHI Conference on Human Factors in Computing Systems, 1-16. https://doi.org/10.1145/3313831.3376727
Noy, S., & Zhang, W. (2023). Experimental evidence on the productivity effects of generative artificial intelligence. Science, 381(6654), 187-192. https://doi.org/10.1126/science.adh2586