
Barriers to accessing livelihood support policies among fishing households in Phuoc Hai and Phuoc Tinh before administrative unit reorganization
Ngô Thanh Lâm
Trường Đại học Nguyễn Tất Thành
NCS Trường Đại học Khoa học Xã hội và Nhân văn TP. Hồ Chí Minh
Email: lamnt@ntt.edu.vn
(Quanlynhanuoc.vn) – Bài viết phân tích các rào cản trong việc tiếp cận chính sách hỗ trợ sinh kế của hộ nghề cá tại Phước Hải và Phước Tỉnh theo địa giới hành chính trước khi sắp xếp đơn vị hành chính năm 2025. Bài viết phân tích và khảo sát tại 200 hộ trong năm 2025, gồm 102 hộ ở Phước Hải và 98 hộ ở Phước Tỉnh, vào thời điểm trước khi sắp xếp đơn vị hành chính. Kết quả xác định 7 nhóm rào cản. Vốn, tín dụng và nợ chiếm tỷ trọng cao nhất, tiếp đến là điều kiện thụ hưởng chưa bao trùm, thủ tục và thời gian xử lý, chi phí vận hành và tuân thủ, cùng hạn chế của sinh kế nhỏ lẻ. Cơ cấu rào cản khác nhau giữa hai địa bàn: Phước Hải nổi bật về thủ tục và phạm vi thụ hưởng, còn Phước Tỉnh nổi bật về vốn và chi phí duy trì hoạt động. Bài viết đề xuất quản lý theo hành trình tiếp cận, phân nhóm đối tượng, hỗ trợ hồ sơ theo từng trường hợp, thiết kế tín dụng phù hợp với dòng tiền và theo dõi các hộ rời khỏi quy trình trước khi nhận được quyết định.
Từ khóa: Dịch vụ công; hộ nghề cá; hỗ trợ sinh kế; rào cản hành chính; tiếp cận chính sách.
Abstract: This article analyzes the barriers to accessing livelihood support policies faced by fishing households in Phuoc Hai and Phuoc Tinh, based on the administrative boundaries before the 2025 administrative reorganization. The article analyzes data from a 2025 survey of 200 households, including 102 in Phuoc Hai and 98 in Phuoc Tinh, conducted before the administrative reorganization. The results identified seven barrier categories. Capital, credit, and debt accounted for the highest proportion, followed by insufficient coverage of eligibility criteria, procedures and processing time, operational and compliance costs, and the limitations of small-scale livelihoods. These barriers differed between the two areas: Phuoc Hai stood out for procedural issues and the scope of eligibility. In contrast, Phuoc Tinh stood out for capital and operational costs. The article proposes managing the process around the access journey by segmenting beneficiaries, providing case-by-case documentation support, designing credit products aligned with cash flow, and tracking households that drop out before receiving a decision.
Keywords: Administrative burden; fishing households; livelihood support; policy access; public services
1. Đặt vấn đề
Chính sách hỗ trợ sinh kế chỉ tạo ra tác động khi người dân có thể hoàn thành toàn bộ quá trình, từ việc tiếp nhận thông tin, xác định tư cách thụ hưởng và chuẩn bị hồ sơ đến việc nhận kết quả và sử dụng nguồn lực hỗ trợ. Sự tồn tại của một chương trình hoặc quy mô kinh phí được phân bổ chưa phản ánh đầy đủ khả năng tiếp cận. Hộ có nhu cầu nhưng không hiểu tiêu chí, không chuẩn bị được giấy tờ, thiếu tài sản bảo đảm hoặc nhận thấy chi phí theo đuổi thủ tục lớn hơn lợi ích kỳ vọng có thể rút khỏi quy trình trước khi hồ sơ hành chính được hình thành. Những trường hợp này thường không xuất hiện trong số liệu hồ sơ bị từ chối, nhưng phản ánh một khoảng trống quan trọng trong chính sách. Nghiên cứu về gánh nặng hành chính khái quát các chi phí tiếp cận thành chi phí tìm hiểu, chi phí tuân thủ và chi phí tâm lý; những chi phí này có thể làm giảm khả năng thụ hưởng ngay cả khi chính sách và nguồn lực đã được ban hành (Herd & Moynihan, 2018; Moynihan et al., 2015).
Đối với hộ nghề cá ven biển, khoảng trống tiếp cận càng phức tạp hơn vì sinh kế được tổ chức theo nhiều vị trí khác nhau. Chủ tàu, thuyền trưởng, lao động đi biển, người thu mua, người sửa lưới, hộ chế biến nhỏ và người cung cấp hậu cần đều phụ thuộc vào chuỗi nghề cá, nhưng tư cách pháp lý, tài sản và mức độ hiện diện trong dữ liệu quản lý thì không giống nhau. Nhiều chính sách thuận lợi cho việc xác định tàu và chủ phương tiện, trong khi lao động không sở hữu tàu hoặc hộ phụ trợ khó chứng minh mức độ phụ thuộc. Khi tiêu chí hành chính không phản ánh đầy đủ cấu trúc sinh kế, nhóm chịu tổn thương có thể không phải là nhóm dễ được nhận diện nhất.
Luật Thủy sản năm 2017 cùng Nghị định số 26/2019/NĐ-CP ngày 08/3/2019, được sửa đổi, bổ sung bởi Nghị định số 37/2024/NĐ-CP ngày 04/4/2024 và Nghị định số 309/2025/NĐ-CP ngày 29/11/2025, tạo nền tảng pháp lý cho việc quản lý khai thác, đăng ký tàu cá, bảo vệ nguồn lợi và truy xuất nguồn gốc. Các chỉ đạo tại Công điện số 122/CĐ-TTg ngày 25/7/2025; Quyết định số 2310/QĐ-TTg ngày 17/10/2025 và Công điện số 34/CĐ-TTg ngày 25/4/2026 tiếp tục đặt trọng tâm vào việc chống khai thác bất hợp pháp, không báo cáo và không theo quy định (IUU). Tuy nhiên, yêu cầu tuân thủ cần đi kèm với các công cụ tín dụng, kỹ thuật và thông tin phù hợp với năng lực của hộ. Nếu chi phí chuyển đổi tăng nhanh hơn khả năng tiếp cận hỗ trợ, gánh nặng sẽ phân bổ không cân xứng lên các nhóm yếu thế trong cộng đồng.
Bài viết phân tích những khó khăn trong việc tiếp cận hỗ trợ nhằm nhận diện cấu trúc rào cản và đề xuất hàm ý quản trị cho quá trình cung ứng chính sách. Nghiên cứu tập trung vào bốn mục tiêu: phân loại các rào cản nổi trội của hộ nghề cá; so sánh cơ cấu rào cản giữa Phước Hải và Phước Tỉnh; giải thích các cơ chế hành chính, tài chính và tổ chức có thể tạo ra sự khác biệt và đề xuất các giải pháp nhằm cải thiện khả năng tiếp cận. Câu hỏi trung tâm là người dân gặp trở ngại ở khâu nào trong hành trình tiếp cận và cơ quan quản lý có thể can thiệp ở đâu với chi phí hợp lý. Cách tiếp cận này chuyển trọng tâm đánh giá từ số lượng đầu ra của chương trình sang chất lượng tương tác giữa người dân và hệ thống thực thi.
2. Phương pháp nghiên cứu
Bài viết xem tiếp cận chính sách là một quá trình gồm nhiều bước: tiếp nhận thông tin; tự nhận diện hoặc được xác định là thuộc nhóm mục tiêu; chuẩn bị minh chứng, nộp hồ sơ và đáp ứng các yêu cầu; nhận, sử dụng và duy trì lợi ích. Rào cản có thể xuất hiện ở bất kỳ bước nào và tích lũy theo thời gian. Thiếu thông tin có thể khiến hộ chậm chuẩn bị giấy tờ; hồ sơ không đầy đủ kéo dài thời gian xử lý; thời gian kéo dài làm tăng chi phí đi lại và chi phí cơ hội; chi phí tăng có thể khiến hộ từ bỏ. Vì vậy, các rào cản cần được phân tích trong mối quan hệ với nhau.
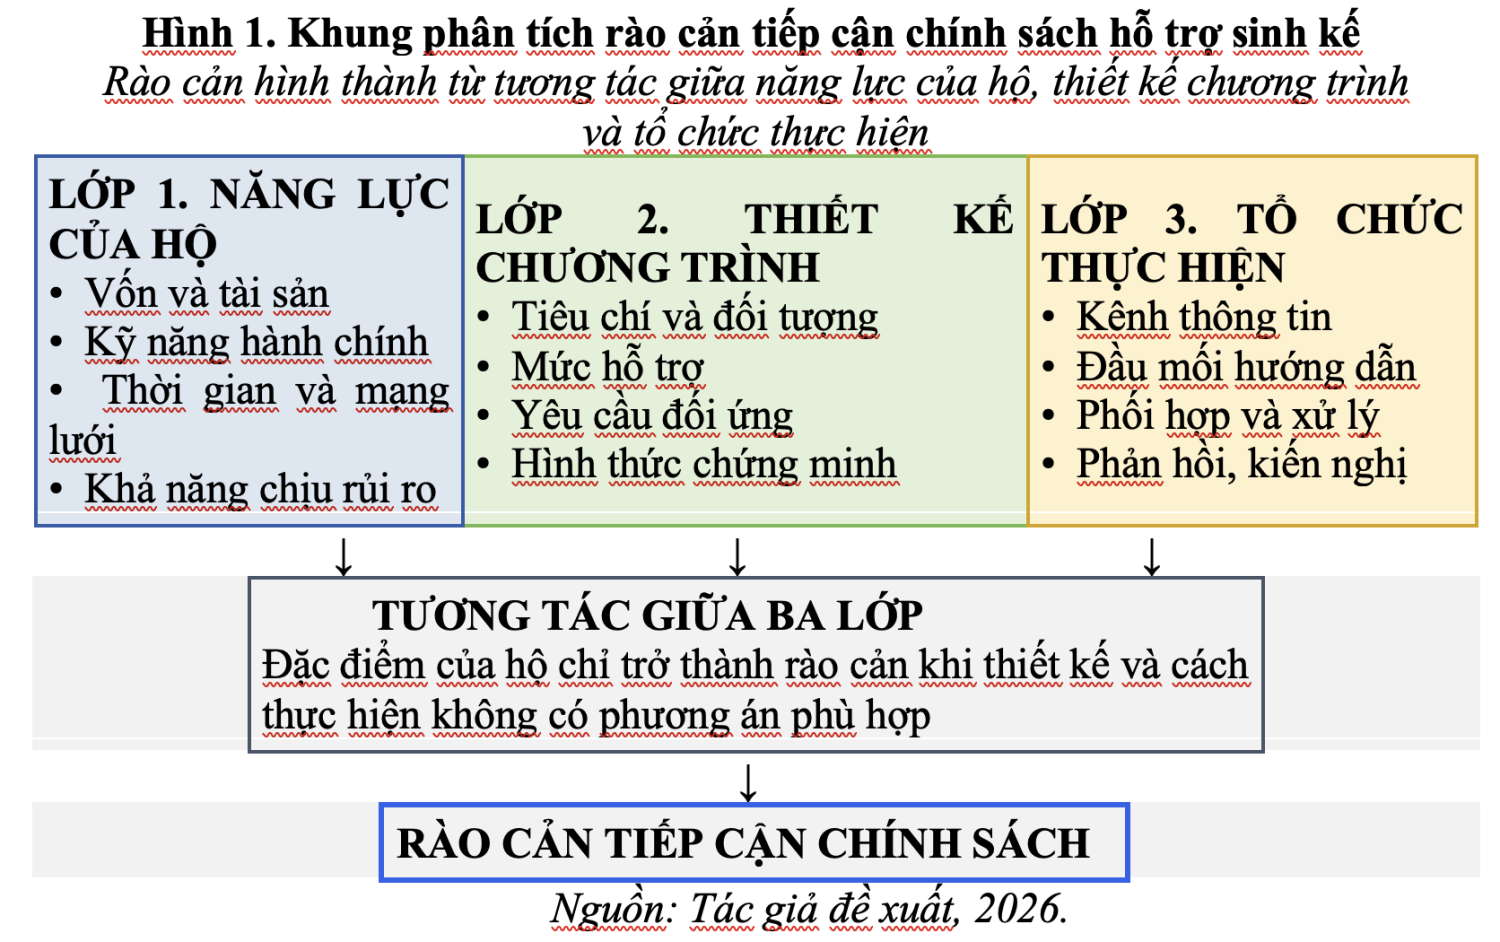
Khung phân tích kết hợp 3 lớp. Lớp thứ nhất là năng lực của hộ, gồm vốn, tài sản, kỹ năng hành chính, thời gian, mạng lưới và khả năng chịu rủi ro. Lớp thứ hai là thiết kế chương trình, gồm các tiêu chí, đối tượng, mức hỗ trợ, yêu cầu đối ứng và hình thức chứng minh. Lớp thứ ba là tổ chức thực hiện, gồm kênh thông tin, đầu mối hướng dẫn, phối hợp với cơ quan, thời gian xử lý, phản hồi và cơ chế kiến nghị. Một khó khăn quan sát được thường là kết quả của sự tương tác giữa cả ba lớp. Không có tài sản bảo đảm là đặc điểm của hộ, nhưng sẽ trở thành rào cản khi công cụ tín dụng và cơ chế chia sẻ rủi ro không có phương án thay thế.
Dữ liệu gồm câu trả lời của 200 hộ nghề cá được khảo sát trong năm 2025 trước khi sắp xếp lại đơn vị hành chính, trong đó có 102 hộ tại Phước Hải và 98 hộ tại Phước Tỉnh. Các tên địa bàn được sử dụng theo đơn vị hành chính tại thời điểm khảo sát. Theo Nghị quyết số 1685/NQ-UBTVQH15 ngày 16/6/2025, xã Phước Tỉnh cũ cùng thị trấn Long Hải và xã Phước Hưng được sắp xếp thành xã Long Hải; thị trấn Phước Hải cũ cùng xã Phước Hội được sắp xếp thành xã Phước Hải, thuộc TP. Hồ Chí Minh, và chính quyền tại các đơn vị mới hoạt động từ ngày 01/7/2025. Mẫu được lựa chọn có chủ đích theo hạn ngạch địa bàn để bao quát các vị trí sinh kế khác nhau; người trả lời là chủ hộ hoặc người am hiểu về sinh kế của hộ. Bài viết chỉ sử dụng câu hỏi mở về khó khăn khi tiếp cận hỗ trợ, kết hợp thông tin địa bàn để thống kê mô tả sau khi mã hóa; dữ liệu không được dùng để ước lượng cho toàn bộ dân cư.
Quá trình mã hóa được thực hiện qua 2 vòng. Vòng thứ nhất chuẩn hóa chính tả, tách từ khóa và nhận diện nội dung trực tiếp như vốn, vay, thế chấp, hồ sơ, thủ tục, giải ngân, nhiên liệu, bảo trì, quy mô nhỏ và đầu ra. Vòng thứ hai gộp các biểu đạt gần nghĩa vào 7 nhóm: điều kiện thụ hưởng chưa bao trùm; vốn, tín dụng và nợ; thủ tục và thời gian xử lý; chi phí vận hành và tuân thủ; quy mô sinh kế nhỏ lẻ; thị trường và đầu ra; rào cản khác. Trường hợp nêu nhiều khó khăn được xếp theo nội dung được nhấn mạnh nhất; mỗi hộ chỉ được gán một mã chính để tổng số không vượt quá quy mô mẫu.
Việc chỉ mã hóa một rào cản chính giúp so sánh thứ tự ưu tiên, nhưng đồng thời cũng là một giới hạn của nghiên cứu. Trên thực tế, một hộ có thể đồng thời thiếu vốn, thiếu giấy tờ và thiếu thị trường. Kết quả không đo tỷ lệ hộ từng gặp mọi loại khó khăn mà phản ánh khó khăn được nhấn mạnh nhất trong câu trả lời. Các tỷ lệ được tính riêng theo từng địa bàn và chỉ có ý nghĩa mô tả đối với mẫu. Do sử dụng phương pháp chọn mẫu không xác suất, nghiên cứu không thực hiện kiểm định suy rộng và không khẳng định các tỷ lệ này đại diện cho toàn bộ cộng đồng.
3. Nội dung nghiên cứu
3.1. Cấu trúc rào cản và khác biệt giữa hai địa bàn
Trong 200 hộ, vốn, tín dụng và nợ là nhóm rào cản lớn nhất với 51 trường hợp, chiếm 25,5%. Điều kiện thụ hưởng chưa bao trùm đứng thứ hai với 43 trường hợp, tương đương 21,5%. Thủ tục và thời gian xử lý có 33 trường hợp, chiếm 16,5%; chi phí vận hành và tuân thủ có 31 trường hợp, chiếm 15,5%; quy mô sinh kế nhỏ lẻ có 26 trường hợp, chiếm 13,0%. Thị trường và đầu ra được xác định là khó khăn nổi trội ở 5 trường hợp, còn các nhóm khác có 11 trường hợp. Năm nhóm đầu chiếm 92,0% mẫu, cho thấy phần lớn trở ngại tập trung ở thiết kế đối tượng, điều kiện tài chính và việc tổ chức thực hiện.
Bảng 1. Rào cản nổi trội trong tiếp cận chính sách hỗ trợ theo địa bàn
| Nhóm rào cản | Phước Hải (hộ) | Phước Hải (%) | Phước Tỉnh (hộ) | Phước Tỉnh (%) | Toàn mẫu (hộ) | Toàn mẫu (%) |
| Điều kiện thụ hưởng chưa bao trùm | 24 | 23,5 | 19 | 19,4 | 43 | 21,5 |
| Vốn, tín dụng và nợ | 21 | 20,6 | 30 | 30,6 | 51 | 25,5 |
| Thủ tục và thời gian xử lý | 28 | 27,5 | 5 | 5,1 | 33 | 16,5 |
| Chi phí vận hành và tuân thủ | 2 | 2,0 | 29 | 29,6 | 31 | 15,5 |
| Quy mô sinh kế nhỏ lẻ | 18 | 17,6 | 8 | 8,2 | 26 | 13,0 |
| Thị trường và đầu ra | 2 | 2,0 | 3 | 3,1 | 5 | 2,5 |
| Rào cản khác | 7 | 6,9 | 4 | 4,1 | 11 | 5,5 |
| Tổng | 102 | 100,0 | 98 | 100,0 | 200 | 100,0 |
Vốn, tín dụng và nợ không chỉ phản ánh nhu cầu về tiền mặt. Nhóm này bao gồm thiếu tài sản bảo đảm, dư nợ cũ, khó chứng minh phương án, quy mô vay không phù hợp và lo ngại về khả năng trả nợ do thu nhập phụ thuộc vào mùa vụ. Một chương trình tín dụng có lãi suất ưu đãi vẫn có thể khó tiếp cận nếu điều kiện đầu vào dựa trên tài sản cố định hoặc dòng tiền ổn định. Trong nghề cá, doanh thu có thể tập trung theo chuyến và chịu biến động do thời tiết, sản lượng, giá bán và chi phí nhiên liệu; lịch trả nợ đều hằng tháng, vì vậy không phải lúc nào cũng phù hợp với dòng tiền của hộ.
Một chủ hộ tại Phước Tỉnh mô tả chuỗi chi phí phải chi trả trước gồm dầu, đá, nhân công và sửa chữa; nếu chuyến biển tiếp theo không hiệu quả thì “nợ chồng nợ”. Ý kiến này cho thấy, rào cản tín dụng trong câu trả lời mở thường gắn với lo ngại về khả năng trả nợ, thay vì chỉ phản ánh nhu cầu vay vốn.
Điều kiện thụ hưởng chưa bao trùm cho thấy sự không khớp giữa đơn vị quản lý và đơn vị sinh kế. Chính sách thường nhận diện chủ tàu, phương tiện hoặc cơ sở đăng ký, trong khi một hộ có thể phụ thuộc vào nghề biển thông qua lao động đi biển, chế biến quy mô nhỏ, thu mua hoặc hoạt động hậu cần. Các nhóm này chịu tác động khi hoạt động khai thác suy giảm nhưng khó chứng minh tư cách để nhận được các công cụ hỗ trợ thiết kế xung quanh tài sản. Rào cản bao trùm không đồng nghĩa với việc mọi người liên quan đều phải nhận cùng một khoản; nó cho thấy cần có nhiều cửa vào tương ứng với vị trí sinh kế và các loại rủi ro khác nhau trong chuỗi nghề cá.
Nhận định này cũng phù hợp với ý kiến của một người tham gia thực hiện chính sách tại Phước Tỉnh: hộ khai thác nhỏ, lao động đi biển, phụ nữ chế biến nhỏ lẻ và hộ chuyển đổi sinh kế khó tiếp cận khi chính sách chủ yếu được thiết kế theo tàu và chủ phương tiện.
Thủ tục và thời gian xử lý tạo ra chi phí giao dịch. Chi phí của người dân không chỉ gồm lệ phí chính thức mà còn bao gồm số lần đi lại, thời gian chờ, thu nhập bị mất, chi phí sao chụp giấy tờ, sự không chắc chắn và việc phải bổ sung hồ sơ. Hộ có người am hiểu thủ tục hoặc tham gia tổ chức nghề nghiệp thường có khả năng xử lý các chi phí này tốt hơn. Hộ nhỏ, lao động thời vụ hoặc người lớn tuổi dễ bỏ cuộc khi không biết hồ sơ đang ở bước nào. Vì vậy, việc đơn giản hóa cần dựa trên việc đo lường hành trình thực tế của người dân, chứ không chỉ đơn thuần là giảm số lượng biểu mẫu theo quy định.
Chi phí vận hành và tuân thủ phản ánh khoảng cách giữa yêu cầu của chính sách và khả năng duy trì hoạt động của hộ. Thiết bị, bảo dưỡng, kết nối, nhiên liệu, đăng kiểm và ghi chép có thể cần thiết cho việc khai thác hợp pháp và có trách nhiệm, nhưng cũng tạo áp lực lớn hơn đối với các hộ có phương tiện cũ hoặc biên lợi nhuận thấp. Nếu hỗ trợ chỉ cấp ban đầu mà không tính chi phí vòng đời, tài sản có thể ngừng hoạt động sau khi chương trình kết thúc hoặc khi hộ không duy trì được tiêu chuẩn. Quản lý cần phân biệt hành vi cố ý vi phạm với sự cố kỹ thuật và thiếu năng lực, đồng thời cung cấp dịch vụ hỗ trợ để người dân có thể tuân thủ.
Một chủ tàu tại Phước Tỉnh cho biết, chi phí lắp đặt và bảo trì thiết bị, cùng việc phải giải trình khi thiết bị gặp trục trặc trên biển, tạo áp lực rõ rệt hơn đối với tàu nhỏ và các hộ ít vốn. Vì vậy, hỗ trợ tuân thủ cần bao gồm hướng dẫn sử dụng, đầu mối kỹ thuật và cơ chế xác minh sự cố, thay vì chỉ dừng lại ở yêu cầu trang bị.
Quy mô sinh kế nhỏ lẻ trở thành rào cản khi chương trình yêu cầu mức đầu tư tối thiểu, phương án kinh doanh chính thức, cơ sở vật chất hoặc sản lượng mà hộ không thể đáp ứng. Hộ nhỏ không nhất thiết kém hiệu quả; nhiều hoạt động chế biến, buôn bán và dịch vụ có thể tạo ra thu nhập ổn định với vốn thấp. Tuy nhiên, chi phí chuẩn hóa trên mỗi đơn vị sản phẩm thường cao và khả năng thương lượng về đầu ra thấp. Công cụ phù hợp có thể là tín dụng nhỏ, thiết bị dùng chung, hướng dẫn tiêu chuẩn theo nhóm và liên kết tiêu thụ thay vì khoản vay đầu tư lớn như một cơ sở kinh doanh hoàn chỉnh cho từng hộ.
Thị trường và đầu ra có số trường hợp được xếp vào nhóm rào cản nổi trội thấp, nhưng kết quả này không cho phép kết luận rằng đây là vấn đề không quan trọng. Do câu hỏi yêu cầu người trả lời nêu khó khăn chính trong việc tiếp cận hỗ trợ, các vấn đề ở giai đoạn sau như tiêu thụ sản phẩm có thể được xếp sau vốn hoặc thủ tục. Người dân cũng có thể xem đầu ra là khó khăn của hoạt động sản xuất, thay vì khó khăn trong việc tiếp cận chính sách.
Hình 2. Cơ cấu rào cản tiếp cận chính sách hỗ trợ theo địa bàn
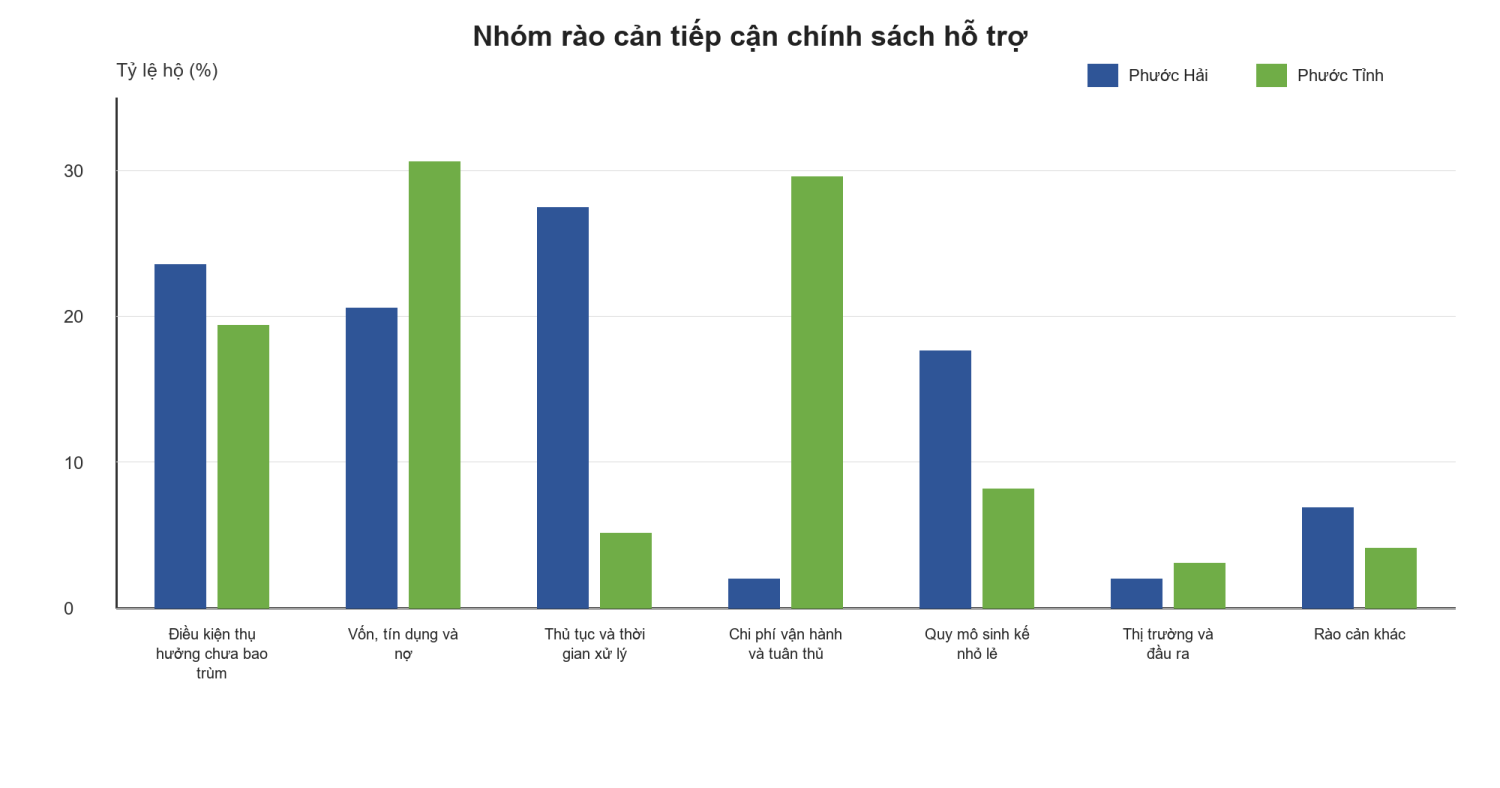
Tại Phước Hải, thủ tục và thời gian xử lý là nhóm lớn nhất với 28 trong 102 hộ, chiếm 27,5%. Điều kiện thụ hưởng chưa bao trùm gồm 24 trường hợp, chiếm 23,5%; vốn, tín dụng và nợ có 21 trường hợp, chiếm 20,6%; quy mô sinh kế nhỏ lẻ có 18 trường hợp, chiếm 17,6%. Chi phí vận hành và tuân thủ chỉ được xếp vào nhóm khó khăn nổi trội trong 2 trường hợp. Cấu trúc này gợi ý rằng, rào cản của Phước Hải xuất hiện nhiều ở cửa vào chương trình: xác định tư cách, chuẩn bị hồ sơ và đáp ứng các yêu cầu về quy mô tối thiểu.
Tại Phước Tỉnh, vốn, tín dụng và nợ đứng đầu với 30 trong 98 hộ, chiếm 30,6%; chi phí vận hành và tuân thủ theo sát với 29 trường hợp, chiếm 29,6%. Điều kiện thụ hưởng chưa bao trùm có 19 trường hợp, chiếm 19,4%, trong khi thủ tục và thời gian xử lý chỉ có 5 trường hợp, chiếm 5,1%. Khác với Phước Hải, rào cản tại đây tập trung nhiều hơn vào khả năng huy động nguồn lực và duy trì các điều kiện hoạt động sau khi gia nhập hệ thống quản lý chính thức.
Khoảng cách lớn nhất giữa hai địa bàn nằm ở chi phí vận hành và tuân thủ, cao hơn 27,6 điểm phần trăm tại Phước Tỉnh. Ngược lại, tỷ lệ hộ nêu thủ tục và thời gian xử lý ở Phước Hải cao hơn Phước Tỉnh 22,4 điểm phần trăm. Vốn, tín dụng và nợ tại Phước Tỉnh cao hơn 10,0 điểm phần trăm; quy mô sinh kế nhỏ lẻ tại Phước Hải cao hơn 9,4 điểm phần trăm. Những chênh lệch này cho thấy một gói hỗ trợ đồng nhất khó có thể giải quyết đúng điểm nghẽn ở cả hai địa bàn.
Sự khác biệt có thể được diễn giải theo vị trí của hộ trong chuỗi chính sách. Ở những nơi sinh kế nhỏ, phân tán và phụ trợ chiếm tỷ trọng đáng kể, khó khăn thường phát sinh trong việc nhận diện, chứng minh tư cách và hoàn thiện hồ sơ. Ở những nơi hoạt động khai thác chuyên môn hóa và đòi hỏi đầu tư lớn hơn, hộ có thể quen với thủ tục hơn nhưng phải chịu áp lực về vốn và chi phí duy trì. Đây là diễn giải cơ chế dựa trên cấu trúc dữ liệu của mẫu, không phải là kết luận nhân quả về toàn bộ cư dân tại từng địa bàn.
3.2. Cơ chế tích lũy và khoảng trống trong tổ chức thực hiện
Bảy nhóm rào cản không vận hành độc lập mà tạo thành một chuỗi tích lũy. Một hộ nhỏ, ít tham gia tổ chức, có thể nhận thông tin muộn, không biết mình thuộc chương trình nào, thiếu giấy tờ chứng minh, phải đi lại nhiều lần rồi mới phát hiện yêu cầu đối ứng vượt quá khả năng. Nếu tiếp tục, hộ có thể gặp lịch trả nợ không phù hợp hoặc chi phí vận hành cao. Khi một khâu không được giải quyết, tác động của sự hỗ trợ ở khâu sau sẽ suy giảm. Vì vậy, việc quản lý từng chương trình theo phạm vi phòng ban riêng có thể bỏ sót trải nghiệm xuyên suốt của người dân. Cán bộ trực tiếp tiếp nhận và xử lý hồ sơ không chỉ áp dụng quy định mà còn diễn giải tiêu chí, phân bổ thời gian và xử lý các tình huống chưa được dự liệu đầy đủ; việc tổ chức công việc và nguồn lực của đơn vị vì thế có thể ảnh hưởng trực tiếp đến kết quả tiếp cận (Brodkin, 2011; Lipsky, 2010).
Khái niệm “rời khỏi quy trình” có ý nghĩa đặc biệt trong việc đo lường khả năng tiếp cận. Hệ thống hành chính thường ghi nhận số hồ sơ được tiếp nhận, hợp lệ, được phê duyệt hoặc bị từ chối. Họ chỉ hỏi thông tin rồi không quay lại, chuẩn bị dở hồ sơ hoặc tự đánh giá không đủ điều kiện, thường không có mã theo dõi. Nếu không quan sát nhóm này, cơ quan quản lý có thể đánh giá thấp nhu cầu hoặc đánh giá quá cao mức độ thuận lợi của thủ tục. Việc ghi nhận điểm rời khỏi quy trình bằng dữ liệu tối thiểu và trên cơ sở sự đồng ý của người dân giúp nhận diện khâu gây cản trở mà không làm tăng đáng kể gánh nặng báo cáo.
Một nguyên nhân xuyên suốt là dữ liệu quản lý bị phân tán theo từng chương trình và từng tài sản. Hồ sơ tàu cá, đào tạo, tín dụng, bảo hiểm, lao động và trợ giúp xã hội có thể do nhiều đơn vị quản lý, khiến người dân phải cung cấp lặp lại thông tin và cơ quan tiếp nhận khó nhìn thấy toàn bộ tình trạng sinh kế cùng lịch sử hỗ trợ của hộ. Thiếu mã liên kết cũng cản trở việc đánh giá liệu hỗ trợ có đến đúng nhóm, có bị trùng lặp hay để lại khoảng trống. Việc kết nối và chia sẻ dữ liệu chỉ nên sử dụng các trường thông tin cần thiết cho mục tiêu quản lý, đúng thẩm quyền và tuân thủ Luật Bảo vệ dữ liệu cá nhân năm 2025.
Tổ đội, hội đoàn và hợp tác xã có thể giảm chi phí thông tin và hỗ trợ chuẩn bị hồ sơ, nhưng không nên trở thành điều kiện không chính thức để tiếp cận chính sách. Nếu thông tin chỉ đi qua các mạng lưới sẵn có, người ngoài tổ chức hoặc những nhóm ít tiếng nói có thể bị bỏ lại phía sau. Chính quyền cần kết hợp kênh cộng đồng, điểm dịch vụ trực tiếp, điện thoại và thông tin số; công khai tiêu chí; theo dõi tỷ lệ tiếp cận theo từng nhóm. Tổ chức trung gian nên được đánh giá dựa trên khả năng bao phủ nhóm yếu thế, thay vì chỉ dựa vào số lượng hoạt động tuyên truyền.
4. Kiến nghị nâng cao khả năng tiếp cận chính sách
Các kiến nghị được đề xuất cho cả Phước Hải và Phước Tỉnh, nhưng thứ tự ưu tiên cần phản ánh cơ cấu rào cản của từng địa bàn. Phước Hải cần chú trọng hơn đến thủ tục và tính bao trùm của các điều kiện thụ hưởng; Phước Tỉnh cần ưu tiên vốn, nợ và chi phí vận hành. Hệ thống giải pháp vì vậy được tổ chức theo hành trình tiếp cận chính sách, từ nhận biết thông tin, chuẩn bị hồ sơ và tiếp cận tài chính đến duy trì kết quả sinh kế.
Thứ nhất, tổ chức tiếp cận theo hành trình và nhóm đối tượng.
Địa phương cần lập bản đồ hành trình cho từng nhóm hỗ trợ, trong đó xác định rõ người dân tiếp nhận thông tin ở đâu, phải chứng minh nội dung gì, nộp hồ sơ ở đâu, đơn vị nào thẩm định, thời hạn bao lâu, lý do nào thường khiến hồ sơ bị dừng và nghĩa vụ sau khi nhận hỗ trợ. Mỗi điểm tiếp xúc cần có người chịu trách nhiệm, thời gian xử lý chuẩn và phương thức phản hồi. Bản đồ nên được thử nghiệm với các hộ có trình độ và quy mô sinh kế khác nhau để phát hiện những bước đơn giản đối với cán bộ nhưng khó thực hiện đối với người dân.
Cần bổ sung các chỉ số theo dõi quá trình, thay vì chỉ thống kê kết quả cuối cùng. Các chỉ số ưu tiên gồm số lượt tìm hiểu, tỷ lệ bắt đầu hồ sơ, tỷ lệ phải bổ sung, số lần đi lại trung bình, thời gian xử lý trung vị, tỷ lệ rời khỏi quy trình, lý do không đủ điều kiện và tỷ lệ kiến nghị được giải quyết. Dữ liệu nên được phân tách theo nhóm sinh kế và theo địa bàn. Mục tiêu là khai thác dữ liệu vận hành sẵn có để xác định điểm nghẽn, không phải tạo thêm biểu mẫu cho người dân và cán bộ.
Danh mục đối tượng cần phân biệt: chủ tàu quy mô lớn, chủ ghe nhỏ, lao động đi bán, hộ chế biến, thu mua và hậu cần, hộ đa dạng hóa sinh kế và hộ cần chuyển đổi nghề. Mỗi nhóm cần có tiêu chí và công cụ phù hợp. Việc không sở hữu tàu không đồng nghĩa với việc không phụ thuộc vào nghề cá. Tư cách có thể được xác minh bằng hợp đồng, xác nhận của tổ đội, lịch sử lao động, doanh thu liên quan hoặc hồ sơ cộng đồng, kèm theo cơ chế kiểm tra để hạn chế việc khai báo sai. Cách tiếp cận này mở rộng phạm vi bao phủ mà vẫn bảo đảm trách nhiệm giải trình.
Phân nhóm phải dẫn đến sự khác biệt thực chất trong gói hỗ trợ. Chủ tàu có thể cần thiết bị, quản trị nợ và dịch vụ hỗ trợ tuân thủ; lao động đi làm cần bảo hiểm, an toàn và chứng nhận kỹ năng; hộ chế biến cần tín dụng nhỏ, hướng dẫn vệ sinh và cải thiện bao bì; hộ chuyển đổi cần đào tạo, tư vấn việc làm và hỗ trợ thu nhập trong giai đoạn đầu. Một danh mục linh hoạt sẽ phù hợp hơn so với việc yêu cầu mọi hộ sử dụng cùng một quy trình, cùng bộ giấy tờ và cùng mức hỗ trợ.
Thứ hai, thiết lập dịch vụ hỗ trợ hồ sơ theo trường hợp.
Trên cơ sở hành trình và nhóm đối tượng đã xác định, địa phương cần tổ chức dịch vụ hỗ trợ hồ sơ theo từng trường hợp. Tại Phước Hải, thủ tục và thời gian xử lý chiếm 27,5%, còn điều kiện thụ hưởng chưa bao trùm chiếm 23,5%; do đó, cần ưu tiên tư vấn lưu động, rà soát giấy tờ tại chỗ và hướng dẫn riêng cho hộ nhỏ, lao động đi làm và sinh kế phụ trợ. Tại Phước Tỉnh, dù thủ tục chỉ là rào cản nổi trội của 5,1% số hộ, vẫn có 19,4% số hộ gặp vướng mắc về điều kiện thụ hưởng; vì vậy, cần duy trì đầu mối hướng dẫn cho lao động không sở hữu tàu và các hộ phụ trợ. Ở cả hai địa bàn, người dân cần nhận phiếu hẹn, mã theo dõi và lý do cụ thể nếu hồ sơ chưa đáp ứng yêu cầu. Trường hợp không thuộc chương trình nào, cần được giới thiệu sang công cụ phù hợp khác, thay vì kết thúc bằng thông báo từ chối chung chung.
Dịch vụ hỗ trợ không làm thay hoặc hợp thức hóa hồ sơ thiếu căn cứ. Cán bộ có trách nhiệm giải thích, kiểm tra tính đầy đủ, hướng dẫn cách chứng minh tính hợp pháp và cung cấp thông tin về nghĩa vụ sau khi được hỗ trợ. Danh mục hồ sơ cần phân biệt giữa giấy tờ bắt buộc theo quy định và tài liệu chỉ phục vụ cho việc thẩm định. Nếu thông tin đã có trong cơ sở dữ liệu và còn giá trị, cơ quan tiếp nhận không nên yêu cầu người dân nộp lại, trừ trường hợp cần cập nhật hoặc đối chiếu. Phản hồi phải nêu rõ nội dung cần bổ sung và thời hạn xử lý sau khi bổ sung.
Thứ ba, thiết kế công cụ tài chính và hỗ trợ tuân thủ theo khả năng chịu rủi ro.
Công cụ tài chính và hỗ trợ chi phí cần được thiết kế cho cả hai địa bàn nhưng có trọng tâm khác nhau. Tại Phước Tỉnh, vốn, tín dụng và nợ chiếm 30,6%, còn chi phí vận hành và tuân thủ chiếm 29,6%; vì vậy, đánh giá tín dụng cần xem xét tổng nghĩa vụ nợ, dòng tiền theo mùa, chi phí nhiên liệu, bảo trì và khả năng chịu đựng các chuyến biển kém hiệu quả. Tại Phước Hải, vốn, tín dụng và nợ vẫn là rào cản nổi trội của 20,6% số hộ, nhưng nhu cầu thường gắn với quy mô nhỏ, chuyển đổi nghề và thiếu tài sản bảo đảm; do đó, các công cụ phù hợp hơn là tín dụng nhỏ, lịch trả nợ linh hoạt và hỗ trợ lập phương án. Khác biệt giữa hai địa bàn nằm ở quy mô và mục đích tài chính, chứ không phải ở sự tồn tại của nhu cầu.
Với hộ thiếu tài sản bảo đảm nhưng có phương án quy mô nhỏ, địa phương có thể thí điểm bảo lãnh theo nhóm, quỹ chia sẻ rủi ro hoặc khoản vay giải ngân theo giai đoạn và theo kết quả thực hiện. Cơ chế thí điểm phải có hạn mức, tiêu chí minh bạch và hệ thống theo dõi dòng vốn. Hỗ trợ lãi suất chỉ giải quyết một phần rào cản; hộ còn cần phương án mua chung, bảo hiểm, tư vấn chi phí và liên kết đầu ra. Đối với hộ đang có nợ khó trả, đánh giá khả năng cơ cấu lại nghĩa vụ có thể phù hợp hơn so với việc tiếp tục cấp khoản vay mới.
Khi ban hành hoặc triển khai yêu cầu kỹ thuật, cơ quan quản lý cần ước tính đầy đủ chi phí mua, lắp đặt, kết nối, bảo dưỡng, sửa chữa và thời gian xử lý sự cố. Địa phương có thể tổ chức các điểm dịch vụ dùng chung, mua sắm tập trung, cảnh báo mất kết nối và đường dây hỗ trợ kỹ thuật. Quy trình xác minh sự cố phải phân biệt giữa lỗi ngoài ý muốn và hành vi cố ý, đồng thời yêu cầu chủ phương tiện báo cáo kịp thời. Hỗ trợ đúng khâu giúp nâng cao khả năng tuân thủ thực chất, thay vì chỉ tăng cường kiểm tra.
Thứ tư, gắn hỗ trợ với thị trường, kết quả sinh kế và cơ chế phối hợp.
Trong số ít trường hợp, việc nêu thị trường là rào cản chính không làm giảm vai trò của đầu ra. Khoản vay hoặc khóa đào tạo chỉ có ý nghĩa khi hộ bán được sản phẩm hoặc có việc làm. Trước khi triển khai gói hỗ trợ, cơ quan thực hiện cần xác định nhu cầu thị trường, tiêu chuẩn, đối tác và chi phí tham gia. Đối với chế biến nhỏ, hỗ trợ có thể tập trung vào thiết kế sản phẩm, vệ sinh, bao bì và kết nối du lịch; đối với dịch vụ nghề cá, cần đánh giá nhu cầu thực tế; đối với đào tạo chuyển đổi, cần gắn với cam kết tuyển dụng hoặc phương án tự tạo việc làm khả thi.
Giám sát sau hỗ trợ nên theo dõi mức độ ổn định của thu nhập, số tháng có việc làm, nợ quá hạn, mức độ sử dụng kỹ năng, khả năng duy trì tiêu chuẩn và mức độ phụ thuộc vào việc khai thác. Các chỉ số cần được đo trước và sau khi hỗ trợ, vào thời điểm thích hợp. Kết quả không nhằm quy mọi thay đổi cho chương trình mà nhằm giúp xác định gói nào tạo lợi ích bền vững và nhóm nào cần điều chỉnh. Phản hồi của người dân phải được sử dụng trong chu kỳ thiết kế tiếp theo.
Địa phương nên thiết lập đầu mối điều phối liên ngành để hỗ trợ sinh kế nghề cá, kèm theo bản đồ chương trình, quy trình chuyển tiếp và danh mục dữ liệu dùng chung. Mỗi chương trình cần xác định rõ cơ quan chủ trì, cơ quan phối hợp, nhóm mục tiêu, thời gian, nguồn lực và các chỉ số kết quả. Các cuộc họp phối hợp nên tập trung vào việc giải quyết hồ sơ hoặc các nhóm vướng mắc cụ thể. Việc chia sẻ dữ liệu cá nhân phải đúng thẩm quyền, đúng mục đích và giới hạn ở mức cần thiết.
5. Kết luận
Phân tích thứ cấp câu trả lời mở của 200 hộ cho thấy 5 nhóm rào cản chính trong việc tiếp cận chính sách hỗ trợ sinh kế, gồm: vốn, tín dụng và nợ; điều kiện thụ hưởng chưa bao trùm; thủ tục và thời gian xử lý; chi phí vận hành và tuân thủ; quy mô sinh kế nhỏ lẻ. Cơ cấu rào cản khác nhau giữa hai địa bàn. Phước Hải nổi bật với những khó khăn ở cửa vào chương trình, đặc biệt là thủ tục, phạm vi đối tượng và quy mô sinh kế nhỏ; Phước Tỉnh nổi bật với vốn và chi phí duy trì điều kiện hoạt động.
Kết quả cho thấy quản lý cần chuyển trọng tâm từ sự hiện diện của chương trình sang khả năng người dân hoàn thành hành trình tiếp cận. Phân nhóm đối tượng, đa dạng hóa phương thức chứng minh, hỗ trợ hồ sơ theo từng trường hợp, thiết kế tín dụng phù hợp với dòng tiền, giảm chi phí vòng đời và kết nối đầu ra là những hướng ưu tiên. Hệ thống cũng cần ghi nhận những hộ rời khỏi quy trình trước khi có quyết định, vì nhóm này phản ánh những rào cản chưa xuất hiện trong báo cáo hành chính thông thường.
Đóng góp của bài viết là phân loại và so sánh cấu trúc rào cản giữa hai địa bàn. Tuy nhiên, mỗi hộ chỉ được mã hóa theo một khó khăn nổi trội và mẫu được chọn theo phương pháp không xác suất; do đó, kết quả mang tính mô tả, chưa phản ánh sự đồng thời của nhiều rào cản và không cho phép kết luận về tác động nhân quả của từng công cụ. Nghiên cứu tiếp theo cần kết hợp dữ liệu hồ sơ, khảo sát người rời khỏi quy trình và phỏng vấn cán bộ thực hiện để kiểm chứng các cơ chế được đề xuất.
Tài liệu tham khảo:
Brodkin, E. Z. (2011). Policy work: Street-level organizations under new managerialism. Journal of Public Administration Research and Theory, 21(Suppl. 2), i253-i277. https://doi.org/10.1093/jopart/muq093
Chính phủ (2019). Nghị định số 26/2019/NĐ-CP ngày 08/3/2019 quy định chi tiết một số điều và biện pháp thi hành Luật Thủy sản.
Chính phủ (2024). Nghị định số 37/2024/NĐ-CP ngày 04/4/2024 sửa đổi, bổ sung một số điều của Nghị định số 26/2019/NĐ-CP ngày 08 tháng 3 năm 2019 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Thủy sản.
Chính phủ (2025). Nghị định số 309/2025/NĐ-CP ngày 29/11/2025 sửa đổi, bổ sung một số điều của Nghị định số 26/2019/NĐ-CP đã được sửa đổi, bổ sung theo Nghị định số 37/2024/NĐ-CP.
Herd, P., & Moynihan, D. P. (2018). Administrative burden: Policymaking by other means. Russell Sage Foundation.
Lipsky, M. (2010). Street-level bureaucracy: Dilemmas of the individual in public services (30th anniversary expanded ed.). Russell Sage Foundation.
Moynihan, D. P., Herd, P., & Harvey, H. (2015). Administrative burden: Learning, psychological, and compliance costs in citizen-state interactions. Journal of Public Administration Research and Theory, 25(1), 43–69. https://doi.org/10.1093/jopart/muu009
Quốc hội (2017). Luật Thủy sản năm 2017.
Quốc hội (2025). Luật Bảo vệ dữ liệu cá nhân năm 2025.
Thủ tướng Chính phủ (2025a). Công điện số 122/CĐ-TTg ngày 25/7/2025 về việc tăng cường công tác chống khai thác thủy sản bất hợp pháp, không báo cáo và không theo quy định (IUU).
Thủ tướng Chính phủ (2025b). Quyết định số 2310/QĐ-TTg ngày 17/10/2025 ban hành Kế hoạch hành động tháng cao điểm chống khai thác hải sản bất hợp pháp, không báo cáo và không theo quy định (IUU) và phát triển bền vững ngành thủy sản Việt Nam.
Thủ tướng Chính phủ (2026). Công điện số 34/CĐ-TTg ngày 25/4/2026 về việc khắc phục triệt để các tồn tại, hạn chế trong công tác chống khai thác hải sản bất hợp pháp, không báo cáo và không theo quy định (IUU).
Ủy ban Thường vụ Quốc hội (2025). Nghị quyết số 1685/NQ-UBTVQH15 ngày 16/6/2025 về việc sắp xếp các đơn vị hành chính cấp xã của Thành phố Hồ Chí Minh năm 2025.