
Vietnam’s merchandise trade: Practical insights and strategic implications
Phạm Nguyệt Anh
Tổng công ty Công nghệ công nghiệp Toàn Cầu (GTINX)
Email: na.pham3001@gmail.com
Nguyễn Thị Thúy Hương
Công ty TNHH MTV Khai thác điểm đỗ xe Hà Nội
Email: ntthuongkirei@gmail.com
Vũ Quỳnh Chi
Ngân hàng Techcombank
Email: quynhchi0508@gmail.com
(Quanlynhanuoc.vn) – Trong 10 tháng năm 2026, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đạt 1.010,55 tỷ USD, tăng 32,3% so với cùng kỳ; xuất khẩu đạt 499,24 tỷ USD, tăng 27,5%, trong khi nhập khẩu đạt 511,31 tỷ USD, tăng 37,4%, dẫn đến nhập siêu 12,07 tỷ USD. Đây là lần đầu kim ngạch thương mại hàng hóa vượt mốc 1.000 tỷ USD. Về cơ cấu, tăng trưởng xuất khẩu tập trung chủ yếu ở nhóm công nghiệp chế biến, chế tạo; riêng điện tử, máy tính và linh kiện, máy móc, thiết bị, dụng cụ và phụ tùng, điện thoại và linh kiện đạt tổng kim ngạch 270,29 tỷ USD, chiếm 54,2% xuất khẩu hàng hóa, trong khi nhập khẩu điện tử, máy tính và linh kiện đạt 215,25 tỷ USD. Diễn biến này cho thấy mức độ tham gia sâu của Việt Nam vào mạng lưới sản xuất toàn cầu, đồng thời đặt ra vấn đề về cơ cấu đầu vào và tỷ lệ giá trị gia tăng được tạo ra trong nước. Bài viết sử dụng số liệu công bố mới nhất đến ngày 12/11/2026, từ Cục Thống kê, Cục Hải quan, JETRO, Ngân hàng Thế giới (WB), WTO, OECD và UNCTAD; đồng thời, phân biệt số liệu thống kê với nhận định phân tích, không đồng nhất kim ngạch thương mại gộp với giá trị gia tăng trong nước, không mặc định toàn bộ hàng nhập khẩu là đầu vào sản xuất và không suy luận quan hệ nhân quả khi dữ liệu chỉ phản ánh tương quan.
Từ khóa: Thương mại hàng hóa; xuất, nhập khẩu; giá trị gia tăng; cán cân thương mại; công nghiệp chế biến, chế tạo; Việt Nam.
Abstract: During the first ten months of 2026, Vietnam’s total merchandise trade reached USD 1,010.55 billion, representing a year-on-year increase of 32.3%. Exports amounted to USD 499.24 billion, up 27.5%, while imports reached USD 511.31 billion, up 37.4%, resulting in a trade deficit of USD 12.07 billion. This marked the first time Vietnam’s merchandise trade surpassed the USD 1 trillion threshold. Compared with the same period in 2025, imports increased by USD 139.20 billion, exceeding the USD 107.63 billion increase in exports, shifting the trade balance from a surplus of USD 19.49 billion to a deficit. In terms of trade structure, export growth was concentrated primarily in manufacturing industries. Exports of electronics, computers and components; machinery, equipment, tools and spare parts; and telephones and components collectively reached USD 270.29 billion, accounting for 54.2% of total merchandise exports, while imports of electronics, computers and components amounted to USD 215.25 billion. These developments reflect Vietnam’s deep integration into global production networks, while raising questions about the structure of production inputs and the share of value added generated domestically. This article draws on the latest data available as of November 12, 2026, prioritizing sources from the General Statistics Office, Vietnam Customs, JETRO, the World Bank, WTO, OECD, and UNCTAD. It distinguishes statistical data from analytical assessments, avoids equating gross trade values with domestic value added, does not assume that all imports are production inputs, and refrains from inferring causal relationships where the available data establish only correlations.
Keywords: Merchandise trade; exports and imports; value added; trade balance; manufacturing industries; Vietnam.
1. Đặt vấn đề
Theo báo cáo tháng 10 và 10 tháng đầu năm 2026 của Cục Thống kê, tổng kim ngạch xuất nhập khẩu hàng hóa đạt 1.010,55 tỷ USD. Xuất khẩu đạt 499,24 tỷ USD; nhập khẩu đạt 511,31 tỷ USD; ghi nhận nhập siêu là 12,07 tỷ USD. So với cùng kỳ, nhập khẩu tăng nhanh hơn xuất khẩu 9,9 điểm phần trăm (37,4% so với 27,5%). Đây là dấu hiệu cho thấy độ mở thương mại và quy mô hoạt động sản xuất – thương mại tiếp tục tăng, nhưng đồng thời phản ánh nhu cầu ngoại tệ và vốn lưu động lớn hơn để tài trợ hàng hóa nhập khẩu (Cục Thống kê, 03/10/2026).
Cần đặt con số nhập siêu lũy kế 10 tháng trong tương quan với diễn biến thương mại theo từng tháng. Theo cùng bộ số liệu của Cục Thống kê, tháng 9 xuất siêu 1,30 tỷ USD và tháng 10 xuất siêu 7,31 tỷ USD. Hai tháng liên tiếp xuất siêu cho thấy cán cân thương mại có thể biến động đáng kể theo tiến độ giao hàng và nhập khẩu trong từng tháng; tuy nhiên, kết quả này chưa đủ bù đắp nhập siêu lũy kế 12,07 tỷ USD trong 10 tháng. Để bảo đảm tính nhất quán, báo cáo sử dụng số liệu của Cục Thống kê cho toàn bộ chuỗi số liệu 10 tháng và sử dụng riêng cho phân tích cơ cấu chi tiết của 9 tháng.
Xét theo đối tác, Hoa Kỳ là thị trường xuất khẩu lớn nhất trong 10 tháng với 159,40 tỷ USD, tương đương khoảng 31,9% tổng kim ngạch xuất khẩu; Việt Nam xuất siêu sang thị trường này 140,10 tỷ USD. Trung Quốc là thị trường cung cấp hàng nhập khẩu lớn nhất với 212,46 tỷ USD, tương đương khoảng 41,5% tổng kim ngạch nhập khẩu; nhập siêu từ thị trường này đạt 134,94 tỷ USD. Mức tập trung này vừa phản ánh lợi thế tiếp cận các thị trường trọng điểm, vừa tạo rủi ro nếu nhu cầu, chính sách thương mại hoặc logistics tại các thị trường đó biến động; mức độ rủi ro thực tế còn phụ thuộc vào khả năng chuyển hướng đơn hàng và thay thế nhà cung cấp theo từng ngành (Cục Thống kê, 03/10/2026).
Xét theo khu vực kinh tế, khu vực FDI có kim ngạch xuất khẩu 405,31 tỷ USD trong 10 tháng, chiếm 81,2% tổng kim ngạch và tăng 33,0%; khu vực kinh tế trong nước đạt 93,93 tỷ USD, chiếm 18,8% và tăng 8,2%. Ở chiều nhập khẩu, khu vực FDI đạt 379,55 tỷ USD, tăng 43,2%, trong khi khu vực trong nước đạt 131,76 tỷ USD, tăng 23,0%. Chênh lệch tốc độ tăng trưởng cho thấy động lực thương mại trực tiếp gắn với khu vực FDI vẫn nổi trội. Tuy nhiên, tỷ trọng xuất khẩu cao của FDI không tự nó chứng minh mức độ lan tỏa công nghệ hay tỷ lệ giá trị gia tăng nội địa; những nội dung đó cần dữ liệu doanh nghiệp, đầu vào – đầu ra và bảng cân đối liên ngành (Cục Thống kê, 03/11/2026, 03/10/2026; WB, 9/2026)
| Chỉ tiêu | 10T/2026 | Tăng/giảm YoY | Thông điệp phân tích |
| Tổng XNK hàng hóa | 1.010,55 tỷ USD | +32,3% | Lần đầu vượt mốc 1.000 tỷ USD |
| Xuất khẩu | 499,24 tỷ USD | +27,5% | Động lực tăng nhưng chậm hơn nhập khẩu |
| Nhập khẩu | 511,31 tỷ USD | +37,4% | Tăng nhanh, phản ánh nhu cầu hàng nhập lớn |
| Cán cân hàng hóa | -12,07 tỷ USD | Nhập siêu | Cần phân tích thành phần hàng nhập và khu vực DN |
| FDI trong xuất khẩu | 405,31 tỷ USD | 81,2% tỷ trọng | Tập trung xuất khẩu cao ở khu vực FDI |
Nguồn: Cục Thống kê, báo cáo tháng Mười và 10 tháng năm 2026.
2. Nhập siêu: không nên chỉ nhìn vào số dư, cần đọc cấu trúc hàng nhập
Trong 9 tháng năm 2026, nhập khẩu đạt 453,72 tỷ USD, tăng 36,7%, cao hơn mức tăng xuất khẩu 24,5%; cán cân thương mại hàng hóa ghi nhận nhập siêu 19,42 tỷ USD theo báo cáo của Cục Thống kê. Nhóm tư liệu sản xuất đạt 426,92 tỷ USD, chiếm 94,1% tổng nhập khẩu; trong đó, máy móc, thiết bị, dụng cụ, phụ tùng chiếm 58,3%, còn nguyên, nhiên, vật liệu chiếm 35,8%. Nhóm vật phẩm tiêu dùng đạt 26,80 tỷ USD, tương đương 5,9%. Đây là bằng chứng cho thấy nhập khẩu hàng hóa chủ yếu nằm trong nhóm phục vụ sản xuất theo phân loại thống kê, nhưng không đồng nghĩa với việc toàn bộ hàng nhập khẩu đều được dùng trực tiếp để sản xuất hàng xuất khẩu hoặc tạo ra giá trị gia tăng trong nước (Cục Thống kê, 03/11/2026).
Dựa trên số liệu sơ bộ của Hải quan, kim ngạch nhập khẩu điện tử, máy tính và linh kiện 9 tháng đạt 187,34 tỷ USD, tăng 71,7%; riêng nhập khẩu nhóm này từ Trung Quốc đạt 69,69 tỷ USD, tăng 81,3%, tương đương 37,2% tổng nhập khẩu mặt hàng điện tử, máy tính và linh kiện. Nhập khẩu máy móc, thiết bị từ Trung Quốc đạt 34,91 tỷ USD, tăng 23,9%. Khi đối chiếu với số liệu 10 tháng của Cục Thống kê, xuất khẩu điện tử, máy tính và linh kiện đạt 149,41 tỷ USD, trong khi nhập khẩu đạt 215,25 tỷ USD, tức kim ngạch nhập khẩu cao hơn xuất khẩu 65,84 tỷ USD. Đây là cán cân thương mại gộp của nhóm hàng theo phân loại thống kê, không phải thước đo trực tiếp giá trị gia tăng nội địa; một phần hàng nhập có thể là linh kiện, bán thành phẩm và thiết bị phục vụ sản xuất trong nước hoặc tái xuất (Cục Thống kê, 03/10/2026; JETRO, 2026)
Trong bản cập nhật kinh tế vĩ mô tháng 9/2026, nhận định xuất khẩu công nghệ và điện tử tiếp tục hưởng lợi từ đầu tư toàn cầu, trong khi nhập khẩu tăng nhanh hơn do nhu cầu đầu vào của các nhà sản xuất FDI định hướng xuất khẩu và giá nhập khẩu tăng; thâm hụt thương mại 8 tháng ở mức khoảng 19 tỷ USD. Báo cáo tháng 10/2026 của WB tiếp tục lưu ý mức độ phụ thuộc cao vào nhập khẩu trong tăng trưởng công nghiệp và đầu tư, trong khi đơn hàng xuất khẩu có dấu hiệu chững lại. Điều này gợi ý rủi ro cần theo dõi không chỉ là quy mô nhập siêu mà còn là độ nhạy của cán cân thương mại trước chu kỳ đầu tư, nhu cầu nhập khẩu và đơn hàng xuất khẩu (World Bank, 15/5/2026, 10/2026)
Vì vậy, chỉ tiêu nhập siêu cần được phân tích theo bốn nhóm hàng hóa: (1) tư liệu sản xuất, máy móc và thiết bị; (2) nguyên liệu, linh kiện và bán thành phẩm; (3) hàng tiêu dùng; (4) nhiên liệu, năng lượng cùng các nhóm hàng hóa khác. Chi phí vận tải và bảo hiểm quốc tế cần được phân tích riêng trong cấu phần dịch vụ/logistics; theo phương pháp thống kê của Cục Thống kê, trị giá nhập khẩu hàng hóa được tính theo giá CIF, bao gồm chi phí vận tải và bảo hiểm đến cửa khẩu nhập. Một mức nhập siêu cao trong giai đoạn mở rộng công suất có thể đi kèm với sự gia tăng đầu tư và sản xuất; nhưng nếu nhập khẩu tập trung vào một số nguồn cung hoặc tăng nhanh hơn năng lực xuất khẩu thì rủi ro đứt gãy nguồn cung, gia tăng giá vốn và mất cân đối cán cân ngoại thương cũng lớn hơn. Cần theo dõi đồng thời trị giá, lượng nhập, giá đơn vị và mục đích sử dụng thay vì chỉ dựa vào kim ngạch danh nghĩa (Cục Thống kê, 03/11/2026).
Hình 1. Kim ngạch xuất nhập khẩu hàng hóa 10 tháng năm 2025 – 2026 (tỷ USD)
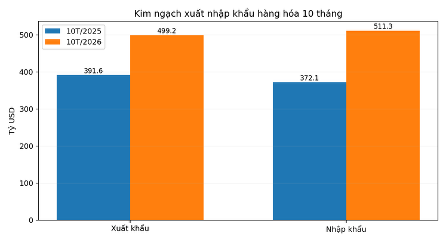
Nguồn: Cục Thống kê. Số liệu 2025: xuất khẩu 391,61 tỷ USD, nhập khẩu 372,11 tỷ USD; 2026: xuất khẩu 499,24 tỷ USD, nhập khẩu 511,31 tỷ USD.
3. Cơ cấu xuất khẩu: điện tử dẫn dắt, độ tập trung tăng
Trong 10 tháng năm 2026, xuất khẩu điện tử, máy tính và linh kiện đạt 149,41 tỷ USD, tăng 71,0%; máy móc, thiết bị, dụng cụ và phụ tùng đạt 63,27 tỷ USD, tăng 30,4%; điện thoại và linh kiện đạt 57,61 tỷ USD, tăng 18,4%. Tổng kim ngạch của ba nhóm hàng đạt 270,29 tỷ USD, tương đương 54,2% tổng xuất khẩu. Cơ cấu này cho thấy động lực xuất khẩu tập trung mạnh vào các ngành công nghiệp chế biến, chế tạo có liên kết chặt chẽ với chuỗi cung ứng xuyên biên giới. Tuy nhiên, kim ngạch lớn không đồng nghĩa với việc toàn bộ giá trị sản phẩm được tạo ra tại Việt Nam; cần phân tích thêm nguồn gốc linh kiện, các công đoạn sản xuất, quyền sở hữu công nghệ và tỷ lệ mua hàng nội địa để đánh giá chất lượng tăng trưởng (Cục Thống kê, 03/10/2026).
Hình 2. Ba nhóm hàng xuất khẩu lớn nhất trong 10 tháng năm 2026 (tỷ USD)
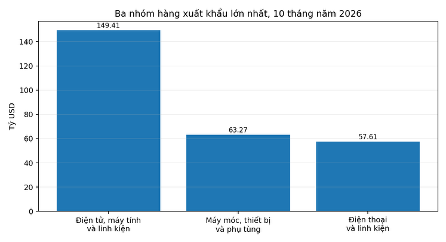
Nguồn: Cục Thống kê, báo cáo 10 tháng năm 2026.
Ở cấp độ mặt hàng và thị trường, số liệu 9 tháng năm 2026 của JETRO cho thấy xuất khẩu điện tử, máy tính và linh kiện sang Hoa Kỳ đạt khoảng 45,68 tỷ USD, tăng 50,9%; máy móc, thiết bị đạt 22,87 tỷ USD, tăng 31,1%. JETRO ghi nhận sau khi mức thuế bổ sung 12,5% đối với một số hàng hóa Việt Nam có hiệu lực ngày 24/7/2026, xuất khẩu điện tử và máy tính sang Hoa Kỳ vẫn duy trì ở mức cao; riêng tháng 9 đạt mức cao nhất tính từ đầu năm. Đây là diễn biến được ghi nhận trong kỳ, chưa đủ để kết luận thuế không ảnh hưởng đến biên lợi nhuận, đơn hàng hoặc quyết định dịch chuyển chuỗi cung ứng. Cần phân biệt các số liệu chi tiết 9 tháng của JETRO với tổng kim ngạch thị trường 10 tháng của Cục Thống kê (JETRO, 2026).
Sự tăng trưởng của nhóm điện tử cũng cần được đọc trong bối cảnh thương mại thế giới. Trong tháng 10/2026, WTO nâng dự báo tăng trưởng khối lượng thương mại hàng hóa toàn cầu năm 2026 lên 3,9%, từ mức dự báo 1,9% hồi tháng 3; WTO cho rằng đầu tư hạ tầng AI đang thúc đẩy thương mại hàng hóa liên quan đến AI. Xuất khẩu hàng hóa của châu Á được dự báo tăng 9,9% trong năm 2026. Do đó, tăng trưởng xuất khẩu điện tử của Việt Nam diễn ra trong một chu kỳ cầu quốc tế thuận lợi đối với một số sản phẩm công nghệ nhưng triển vọng vẫn phụ thuộc vào chu kỳ đầu tư công nghệ, chính sách thương mại và khả năng duy trì đơn hàng của các tập đoàn đa quốc gia (WTO, 2026).
Từ góc độ phân tích thị trường, tăng trưởng kim ngạch không đồng nghĩa với toàn bộ giá trị công nghệ được tạo ra tại Việt Nam. Để đánh giá chất lượng tăng trưởng, cần phân biệt các công đoạn: thiết kế, sở hữu trí tuệ, chế tạo linh kiện, lắp ráp, kiểm định, đóng gói, logistics và phân phối. Một quốc gia có thể xuất khẩu lượng lớn sản phẩm điện tử nhưng vẫn nhập khẩu phần lớn linh kiện có giá trị cao hoặc phụ thuộc vào quyết định sản xuất của công ty mẹ. Vì vậy, cần kết hợp số liệu thương mại với thống kê giá trị gia tăng, năng suất lao động, chi phí R&D, tỷ lệ mua hàng nội địa và dữ liệu doanh nghiệp để đo lường mức độ nâng cấp thực chất (WB, 9/2026; UNCTAD, 2026).
4. FDI và doanh nghiệp trong nước: chênh lệch tăng trưởng là tín hiệu cấu trúc
Trong 10 tháng năm 2026, kim ngạch xuất khẩu của khu vực FDI đạt 405,31 tỷ USD, chiếm 81,2% tổng kim ngạch và tăng 33,0%; khu vực kinh tế trong nước đạt 93,93 tỷ USD, chiếm 18,8% và tăng 8,2%. Ở chiều nhập khẩu, FDI đạt 379,55 tỷ USD, tăng 43,2%, trong khi khu vực trong nước đạt 131,76 tỷ USD, tăng 23,0%. Khu vực trong nước nhập siêu 37,83 tỷ USD, còn khu vực FDI xuất siêu 25,76 tỷ USD. Cán cân theo khu vực cho thấy sự khác biệt về cấu trúc tham gia thương mại, nhưng không thể tự đo lường giá trị gia tăng nội địa, chuyển giao công nghệ hay mức độ lan tỏa tới doanh nghiệp Việt Nam (Cục Thống kê, 10/2026).
Trong báo cáo cập nhật kinh tế Việt Nam tháng 5/2026, WB nhấn mạnh rằng khả năng giữ lại nhiều giá trị hơn trong nước, tăng cường liên kết giữa doanh nghiệp FDI và doanh nghiệp nội địa, đồng thời nâng cao năng suất sẽ có ý nghĩa quyết định đối với tăng trưởng trung hạn. Nhận định này phù hợp với thực tế FDI đóng vai trò lớn trong xuất khẩu, trong khi tăng trưởng xuất khẩu của khu vực kinh tế trong nước còn chậm hơn đáng kể. Hàm ý chính sách không phải là hạn chế vai trò của FDI, mà là cải thiện khả năng hấp thụ công nghệ, tiêu chuẩn và đơn hàng của doanh nghiệp nội địa thông qua phát triển nhà cung cấp, nhân lực kỹ thuật, năng lực kiểm định và quản trị chất lượng (WB, 9/2026).
UNCTAD trong World Investment Report 2026 cho biết FDI toàn cầu tăng 6% lên 1.600 tỷ USD năm 2025 nhưng dòng vốn phục hồi không đồng đều và tập trung vào một số nền kinh tế, ngành và dự án có quy mô lớn. Đầu tư vào các lĩnh vực chiến lược như hạ tầng AI, bán dẫn, công nghệ phục vụ chuyển dịch năng lượng và khoáng sản thiết yếu gia tăng mạnh; trong khi đầu tư greenfield vào sản xuất ngoài các ngành chiến lược có xu hướng suy giảm trong giai đoạn 2021–2025 so với 2015–2019. Đối với Việt Nam, cạnh tranh thu hút vốn, vì thế, cần chuyển từ ưu đãi chi phí đơn thuần sang xây dựng hệ sinh thái hỗ trợ đầu tư với mạng lưới nhà cung cấp, hạ tầng, nguồn nhân lực có kỹ năng và khả năng kết nối thị trường (UNCTAD, 2026).
Một hướng hành động thực tế là xây dựng chương trình phát triển nhà cung cấp theo ngành hàng, thay vì đặt mục tiêu nội địa hóa chung chung. Cơ quan xúc tiến đầu tư và hiệp hội ngành có thể xác định danh mục linh kiện, vật liệu, bao bì, khuôn mẫu, thiết bị phụ trợ và dịch vụ kỹ thuật có kim ngạch nhập khẩu lớn; sau đó đánh giá khoảng cách về công nghệ, quy mô, chứng nhận, vốn và nhân lực của doanh nghiệp Việt Nam. Các chương trình kết nối chỉ tạo kết quả khi đi kèm với tiêu chí mua hàng, lộ trình đánh giá nhà cung cấp, hỗ trợ cải tiến quy trình và cam kết đặt hàng dài hạn từ doanh nghiệp đầu chuỗi (WB, 9/2026; UNCTAD, 2026)
5. Rủi ro thị trường quốc tế: thương mại phân mảnh, chính sách và chuỗi cung ứng
Trong báo cáo tháng 10/2026, WTO đánh giá thương mại hàng hóa thế giới vẫn thể hiện sức chống chịu trong nửa đầu năm, một phần nhờ khả năng thích ứng của chuỗi cung ứng trước các gián đoạn và tác động thúc đẩy thương mại hàng hóa công nghệ từ đầu tư AI. Tuy nhiên, tổ chức này cũng nhấn mạnh mức tăng trưởng không đồng đều giữa khu vực và ngành; xung đột ở Trung Đông, giá năng lượng và gián đoạn tuyến vận tải tiếp tục là rủi ro đối với thương mại và dịch vụ. Với nền kinh tế có độ mở cao như Việt Nam, các cú sốc bên ngoài có thể truyền dẫn qua đơn hàng xuất khẩu, giá nguyên liệu, cước vận tải, bảo hiểm và tỷ giá (WTO, 2026).
OECD trong báo cáo Trends in Global Value Chains tháng 7/2026 cho biết chuỗi giá trị toàn cầu vẫn có mức độ quốc tế hóa cao sau đại dịch; mức sử dụng hàng hóa và dịch vụ nhập khẩu trong sản xuất thế giới năm 2024 vẫn ở gần mức cao lịch sử tính theo giá thực. OECD cho rằng tái cấu trúc gần đây chủ yếu thể hiện qua thay đổi ngành và cấu trúc nguồn cung, hơn là một xu hướng đồng loạt đưa sản xuất về nội địa. Điều này có ý nghĩa đối với Việt Nam: chiến lược tăng khả năng chống chịu không nên đồng nghĩa với tự cung tự cấp, mà nên đa dạng hóa nguồn cung, chuẩn bị các phương án thay thế và nâng cao năng lực quản trị rủi ro chuỗi cung ứng (OECD, 2026).
Ở cấp doanh nghiệp, quản trị rủi ro cần được lượng hóa theo từng nhóm nguyên liệu và thị trường. Các chỉ tiêu nên theo dõi gồm tỷ trọng của nhà cung cấp lớn nhất trong tổng nguồn cung, mức độ tập trung theo quốc gia, thời gian thay thế nhà cung cấp, số ngày tồn kho an toàn, tỷ lệ hợp đồng có điều khoản điều chỉnh giá, tỷ trọng đơn hàng phụ thuộc vào từng thị trường và mức độ đáp ứng quy tắc xuất xứ. Với doanh nghiệp xuất khẩu, cần thực hiện rà soát mã HS, quy tắc xuất xứ, hồ sơ nguyên liệu và chứng từ chứng minh quá trình chuyển đổi sản xuất để hạn chế rủi ro điều tra chống lẩn tránh hoặc tranh chấp thương mại. Đây là những khuyến nghị quản trị được rút ra từ thực trạng tập trung thương mại và bối cảnh chính sách, không phải các số liệu thống kê trực tiếp (JETRO, 2026; OECD, 2026; WTO, 2026).
6. Hàm ý chiến lược
Thứ nhất, cần chuyển từ mục tiêu tăng kim ngạch sang mục tiêu nâng cao chất lượng xuất khẩu. Bộ chỉ tiêu theo dõi nên bổ sung tỷ lệ giá trị gia tăng nội địa, tỷ trọng doanh nghiệp trong nước tham gia xuất khẩu trực tiếp và gián tiếp, năng suất lao động, tỷ lệ mua hàng nội địa của doanh nghiệp FDI, tỷ lệ sản phẩm đạt tiêu chuẩn quốc tế và mức chi tiêu cho R&D. Các chỉ tiêu này cần được công bố định kỳ theo ngành để tránh đánh giá sức cạnh tranh chỉ bằng kim ngạch thương mại gộp (OECD, 2026; UNCTAD, 2026).
Thứ hai, chính sách phát triển công nghiệp hỗ trợ nên dựa trên bản đồ nhập khẩu các yếu tố đầu vào theo mã HS và dữ liệu doanh nghiệp. Ưu tiên các mặt hàng có quy mô nhập khẩu lớn, nhu cầu ổn định, khả năng nội địa hóa về mặt kỹ thuật và thị trường đủ rộng; không nên lựa chọn ngành chỉ vì kim ngạch nhập khẩu cao. Với các linh kiện công nghệ cao, chiến lược có thể bắt đầu từ công đoạn kiểm định, bảo trì, khuôn mẫu, vật liệu phụ trợ hoặc một số cấu phần có yêu cầu công nghệ phù hợp trước khi tiến tới các khâu phức tạp hơn.
Thứ ba, cần đa dạng hóa nguồn cung nhưng không nên áp đặt việc thay thế bằng các chỉ tiêu hành chính. Doanh nghiệp nên xác định nguồn cung thứ hai cho đầu vào trọng yếu, đánh giá tổng chi phí sở hữu thay vì chỉ so sánh giá mua, đồng thời kiểm tra năng lực giao hàng, tiêu chuẩn kỹ thuật, khả năng truy xuất và rủi ro địa chính trị. Với nguyên liệu không thể thay thế ngay, cần sử dụng hợp đồng khung, tồn kho chiến lược theo mức độ rủi ro và cơ chế chia sẻ biến động giá với khách hàng.
Thứ tư, cần nâng cao năng lực tuân thủ thương mại. Bộ phận xuất nhập khẩu, pháp chế và sản xuất cần phối hợp từ khâu thiết kế sản phẩm để bảo đảm mã HS, định mức nguyên liệu, hồ sơ xuất xứ và chứng từ sản xuất nhất quán. Khi thị trường áp dụng biện pháp thuế mới hoặc điều tra phòng vệ thương mại, doanh nghiệp cần đánh giá tác động theo từng mã hàng và khách hàng, tránh suy rộng từ mức thuế chung sang toàn bộ danh mục xuất khẩu.
Thứ năm, cần quản trị tăng trưởng bằng dòng tiền. Doanh nghiệp nên lập dự báo dòng tiền cuốn chiếu, phân tích độ nhạy của biên lợi nhuận trước biến động của tỷ giá, lãi suất, giá nguyên liệu và cước vận tải; kiểm soát tồn kho theo thời gian lưu kho; đo lường vòng quay khoản phải thu và khoản phải trả; đồng thời phân tích lợi nhuận theo từng thị trường và mã các khoản phải thu và phải trả. Trong giai đoạn nhập khẩu tăng nhanh, việc mở rộng quy mô đơn hàng mà không kiểm soát vốn lưu động có thể khiến doanh thu tăng, nhưng rủi ro thanh khoản cũng tăng.
7. Kết luận
Thương mại hàng hóa Việt Nam đã đạt quy mô mới với tổng kim ngạch 10 tháng năm 2026 vượt 1.000 tỷ USD. Đà tăng xuất khẩu phản ánh năng lực sản xuất và hội nhập sâu hơn vào chuỗi cung ứng quốc tế; song, nhập khẩu tăng nhanh hơn, khu vực FDI chiếm tỷ trọng lớn và cơ cấu xuất khẩu tập trung vào một số nhóm công nghiệp cho thấy chất lượng tăng trưởng cần được đánh giá thận trọng. Nhập siêu không mặc nhiên là dấu hiệu tiêu cực, nhưng cũng không thể được giải thích đơn giản là nhập khẩu phục vụ sản xuất nếu chưa phân tích đầy đủ cơ cấu hàng nhập khẩu và chủ thể sử dụng (Cục Thống kê, 03/11/2026, 03/10/2026; JETRO, 2026).
Trong giai đoạn tới, lợi thế cạnh tranh của Việt Nam sẽ phụ thuộc không chỉ vào khả năng thu hút đơn hàng và vốn đầu tư, mà còn vào việc doanh nghiệp trong nước có tham gia sâu hơn vào chuỗi cung ứng hay không; nguồn cung đầu vào có đủ đa dạng và ổn định hay không; và giá trị được tạo ra trong nước có tăng tương xứng với kim ngạch xuất khẩu hay không. Trọng tâm phân tích và chính sách cần chuyển từ việc chú trọng quy mô thương mại sang nâng cao năng suất, liên kết doanh nghiệp, giá trị gia tăng nội địa và khả năng chống chịu của chuỗi cung ứng.
Tài liệu tham khảo
Cục Thống kê (03/11/2026). Báo cáo tình hình kinh tế – xã hội tháng mười và 10 tháng năm 2026. https://www.nso.gov.vn/bai-top/2026/11/bao-cao-tinh-hinh-kinh-te-xa-hoi-thang-muoi-va-10-thang-nam-2026/
Cục Thống kê (03/11/2026). Báo cáo tình hình kinh tế – xã hội quý III và 9 tháng năm 2026. https://www.nso.gov.vn/bai-top/2026/10/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/
Cục Thống kê. (2026c). Tổng kim ngạch xuất, nhập khẩu vượt mốc 1.000 tỷ USD: Dấu mốc lịch sử và động lực tăng trưởng mới. https://www.nso.gov.vn/tin-tuc-thong-ke/2026/11/tong-kim-ngach-xuat-nhap-khau-vuot-moc-1-000-ty-usd-dau-moc-lich-su-va-dong-luc-tang-truong-moi/
JETRO. (11/11/2026). Việt Nam: Xuất nhập khẩu 9 tháng cùng tăng, tháng 9 xuất siêu. https://www.jetro.go.jp/biznews/2026/11/65d4a4ef65226eaf.html
OECD (2026). Trends in global value chains. https://doi.org/10.1787/8217c2ff-en
UNCTAD. (07/7/2026). World investment report 2026: International investment in a turbulent era. https://unctad.org/publication/world-investment-report-2026-international-investment-turbulent-era
World Bank (15/5/2026). Viet Nam’s economy remains resilient, but sustained reforms are key to navigating heightened uncertainty. https://www.worldbank.org/en/news/press-release/2026/05/15/viet-nam-s-economy-remains-resilient-but-sustained-reforms-are-key-to-navigating-heightened-uncertainty-wb
World Bank. (10/2026). Viet Nam Macro Monitoring – October 2026. https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099014110082634935
World Bank. (9/2026). Vietnam Macro Monitoring – September 2026. https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099731509182634223
WTO. (08/10/2026). Global trade outlook and statistics: AI boom and trade resilience to Middle East crisis lift outlook, but gains to be uneven. https://www.wto.org/english/news_e/news26_e/stat_08oct26_510_e.htm