
AI use in personal financial management and financial well-being of employees in Dong Nai City
ThS. Vũ Thị Thương
Trường Đại học Công nghệ Đồng Nai
Email: vuthithuong@dntu.edu.vn
(Quanlynhanuoc.vn) – Trí tuệ nhân tạo (AI) ngày càng được ứng dụng trong quản lý tài chính cá nhân. Bài viết xem xét tác động của ứng dụng AI trong quản lý tài chính cá nhân (AIU) đến sức khỏe tài chính (FWB) của người lao động; đồng thời, kiểm định vai trò trung gian nối tiếp của hiểu biết tài chính số (DFL) và hành vi quản lý tài chính (FMB). Mô hình gồm bốn cấu trúc với 20 biến quan sát; dữ liệu gồm 328 quan sát được phân tích bằng PLS-SEM. Kết quả cho thấy, AIU tác động tích cực đến DFL, FMB và FWB; DFL thúc đẩy FMB và FWB, trong khi FMB cải thiện FWB. Hiệu ứng gián tiếp AIU → DFL → FMB → FWB có ý nghĩa, xác nhận vai trò trung gian nối tiếp. Bài viết đề xuất tăng cường hiểu biết tài chính số, sử dụng AI có trách nhiệm và thúc đẩy hành vi quản lý tài chính tích cực nhằm nâng cao sức khỏe tài chính của người lao động.
Từ khóa: Hành vi quản lý tài chính; hiểu biết tài chính số; PLS-SEM; sức khỏe tài chính; tài chính cá nhân; trí tuệ nhân tạo.
Abstract: Artificial intelligence (AI) is increasingly being applied to personal financial management. This study examines the impact of AI use in personal financial management (AIU) on employees’ financial well-being (FWB), while investigating the sequential mediating roles of digital financial literacy (DFL) and financial management behavior (FMB). The model comprises four constructs with 20 observed indicators, and data comprising 328 observations are analyzed using PLS-SEM. The results indicate that AIU positively affects DFL, FMB, and FWB; DFL enhances both FMB and FWB, while FMB improves FWB. The indirect effect of AIU → DFL → FMB → FWB is significant, confirming the sequential mediation mechanism. The study recommends strengthening digital financial literacy, promoting responsible AI use, and encouraging positive financial management behaviors to enhance employees’ financial well-being.
Keywords: Artificial intelligence; digital financial literacy; financial management behavior; financial well-being; personal finance; PLS-SEM.
1. Đặt vấn đề
AI đang chuyển từ các ứng dụng chuyên biệt sang những công cụ dễ tiếp cận đối với người dùng phổ thông. Trong lĩnh vực tài chính, AI không chỉ xuất hiện trong ngân hàng, chấm điểm tín dụng hay đầu tư mà còn được sử dụng để lập ngân sách, phân tích chi tiêu, so sánh sản phẩm tài chính và đưa ra gợi ý tiết kiệm – đầu tư. Belanche & cộng sự (2019) cho thấy, sự xuất hiện của cố vấn robot (robo-advisors) đã mở rộng khả năng cung cấp tư vấn tài chính tự động cho khách hàng, trong khi Zhu & cộng sự (2024) nhấn mạnh AI đang tái cấu trúc dịch vụ tư vấn tài chính thông qua khả năng cá nhân hóa và xử lý dữ liệu ở quy mô lớn. Gần đây, Wang & cộng sự (2026) tiếp tục cho thấy, việc chấp nhận cố vấn tài chính AI phụ thuộc đáng kể vào cách người dùng đánh giá khả năng và rủi ro của công nghệ.
Tuy nhiên, việc tiếp cận AI chưa đồng nghĩa với việc cải thiện chất lượng quyết định tài chính. Người dùng có thể nhận được lượng thông tin lớn nhưng vẫn thiếu kỹ năng đánh giá rủi ro, kiểm chứng khuyến nghị hoặc lựa chọn sản phẩm phù hợp. Vì vậy, hiểu biết tài chính số trở thành năng lực quan trọng trong bối cảnh tài chính số hóa. Choung & cộng sự (2023) chỉ ra sự hiểu biết tài chính số có liên hệ tích cực với sức khỏe tài chính, trong khi Abdallah & cộng sự (2025) xác nhận hiểu biết tài chính số cải thiện hành vi tài chính. Các nghiên cứu gần đây cũng nhấn mạnh rằng, hiểu biết tài chính số chỉ tạo giá trị khi được chuyển thành hành vi quản lý tiền cụ thể, như: lập ngân sách, theo dõi chi tiêu, tiết kiệm và kiểm soát tín dụng (Chhillar & cộng sự, 2025; Sharma & cộng sự, 2026).
Đối với người lao động, sức khỏe tài chính không chỉ phản ánh mức thu nhập mà còn liên quan đến khả năng kiểm soát tài chính hiện tại, đáp ứng nghĩa vụ, xử lý các chi phí bất ngờ và cảm nhận an toàn về tương lai. Trong môi trường số, AI có thể hỗ trợ người lao động nâng cao năng lực tài chính, nhưng hiệu quả này nhiều khả năng không diễn ra trực tiếp. Việc sử dụng AI cần giúp người dùng hiểu rõ hơn về sản phẩm, rủi ro và lựa chọn tài chính; hiểu biết đó cần tiếp tục được chuyển thành hành vi quản lý tài chính tích cực trước khi tạo ra cải thiện bền vững về sức khỏe tài chính.
Mặc dù các nghiên cứu đã xem xét riêng lẻ AI trong tư vấn tài chính, hiểu biết tài chính số, hành vi tài chính và sức khỏe tài chính, bằng chứng về cơ chế nối tiếp AIU → DFL → FMB → FWB còn hạn chế, đặc biệt trong bối cảnh người lao động tại Việt Nam. Do đó, bài viết đặt ra ba mục tiêu: (1) Đánh giá tác động của việc sử dụng AI trong quản lý tài chính cá nhân đến DFL, FMB và FWB; (2) Kiểm định tác động của DFL và FMB đến FWB; (3) Xác định vai trò trung gian nối tiếp của DFL và FMB. Mô hình được phát triển theo logic của lý thuyết nhận thức xã hội và được kiểm định bằng PLS-SEM.
2. Cơ sở lý thuyết và phát triển giả thuyết
2.1. Lý thuyết nhận thức xã hội
Lý thuyết nhận thức xã hội (Social Cognitive Theory – SCT) xem hành vi là kết quả của sự tương tác giữa môi trường, nhận thức và hành động cá nhân. Bandura (1982) nhấn mạnh vai trò của năng lực nhận thức và niềm tin cá nhân trong việc chuyển hóa tác động của môi trường thành hành vi. Trong nghiên cứu này, AIU được xem là yếu tố công nghệ tạo điều kiện tiếp cận và xử lý thông tin; DFL phản ánh năng lực nhận thức; FMB thể hiện hành vi; còn FWB là kết quả tài chính chủ quan. Cách tiếp cận này phù hợp với bối cảnh AI tài chính, nơi công nghệ chỉ tạo giá trị khi người dùng có đủ năng lực để hiểu, đánh giá và chuyển thông tin thành quyết định tài chính.
2.2. Ứng dụng AI và hiểu biết tài chính số
AI có thể hỗ trợ người dùng giải thích thuật ngữ, mô phỏng phương án, so sánh sản phẩm và tiếp cận kiến thức tài chính theo nhu cầu. Các nghiên cứu về cố vấn robot cho thấy, AI mở rộng khả năng tiếp cận tư vấn và học hỏi tài chính (Belanche & cộng sự, 2019; Zhu & cộng sự, 2024). Khi người lao động sử dụng AI thường xuyên cho các nhiệm vụ tài chính, họ có nhiều cơ hội tiếp xúc với khái niệm, rủi ro và công cụ tài chính số hơn. Vì vậy, nghiên cứu kỳ vọng AIU sẽ nâng cao DFL.
H1: Ứng dụng AI trong quản lý tài chính cá nhân tác động tích cực đến hiểu biết tài chính số.
2.3. Ứng dụng AI và hành vi quản lý tài chính
AI có thể cung cấp nhắc nhở ngân sách, phân loại chi tiêu, mô phỏng kế hoạch tiết kiệm và hỗ trợ so sánh các lựa chọn tài chính. Những chức năng này có khả năng làm giảm chi phí tìm kiếm thông tin và thúc đẩy các hành vi quản lý tiền có hệ thống hơn. Wang & cộng sự (2026) cho thấy, AI tài chính có thể ảnh hưởng đến quyết định và ý định sử dụng dịch vụ tài chính tự động. Do đó:
H2: Ứng dụng AI trong quản lý tài chính cá nhân tác động tích cực đến hành vi quản lý tài chính.
2.4. Hiểu biết tài chính số và hành vi quản lý tài chính
Hiểu biết tài chính số giúp cá nhân hiểu sản phẩm, chi phí, rủi ro và các biện pháp tự bảo vệ khi giao dịch trực tuyến. Abdallah & cộng sự (2025) ghi nhận tác động tích cực của DFL đến hành vi tài chính, trong khi Chhillar & cộng sự (2025) cho thấy, năng lực tài chính số gắn với các hành vi quản lý tài chính cá nhân. Vì vậy:
H3: Hiểu biết tài chính số tác động tích cực đến hành vi quản lý tài chính.
2.5. Hành vi quản lý tài chính và sức khỏe tài chính
Những hành vi, như: lập ngân sách, kiểm soát chi tiêu, tiết kiệm định kỳ và cân nhắc trước khi vay giúp cá nhân tăng khả năng kiểm soát tài chính và giảm căng thẳng tiền bạc. Chhillar & cộng sự (2025) và Sharma & cộng sự (2026) đều nhấn mạnh vai trò của hành vi quản lý tài chính đối với FWB. Do đó:
H4: Hành vi quản lý tài chính tác động tích cực đến sức khỏe tài chính.
2.6. Hiểu biết tài chính số và sức khỏe tài chính
DFL giúp cá nhân lựa chọn công cụ phù hợp, hạn chế gian lận và sử dụng dịch vụ tài chính số hiệu quả hơn. Choung & cộng sự (2023) cho thấy, DFL có liên hệ tích cực với FWB; các bằng chứng mới hơn cũng cho thấy, DFL có thể cải thiện cảm nhận kiểm soát và an toàn tài chính (Sharma & cộng sự, 2026; Mahdzan & cộng sự, 2026). Vì vậy:
H5: Hiểu biết tài chính số tác động tích cực đến sức khỏe tài chính.
2.7. Ứng dụng AI và sức khỏe tài chính
Khi được sử dụng phù hợp, AI có thể giúp người dùng phát hiện vấn đề chi tiêu, tiếp cận tư vấn với chi phí thấp và cải thiện chất lượng quyết định. Tuy nhiên, giá trị của AI phụ thuộc vào mức độ người dùng hiểu và thực hiện các khuyến nghị. Vì vậy, bên cạnh các cơ chế gián tiếp, nghiên cứu vẫn kỳ vọng một tác động trực tiếp tích cực:
H6: Ứng dụng AI trong quản lý tài chính cá nhân tác động tích cực đến sức khỏe tài chính.
2.8. Vai trò trung gian nối tiếp của DFL và FMB
Theo SCT, công nghệ chỉ tạo ra kết quả khi được chuyển hóa qua nhận thức và hành vi. AI có thể nâng cao hiểu biết tài chính số; DFL giúp cá nhân thực hiện hành vi quản lý tiền hợp lý; các hành vi này tiếp tục cải thiện sức khỏe tài chính. Cơ chế nối tiếp này tương thích với bằng chứng về DFL – FMB – FWB của Chhillar & cộng sự (2025); Sharma & cộng sự (2026); Mahdzan & cộng sự (2026). Do đó:
H7: Hiểu biết tài chính số và hành vi quản lý tài chính đóng vai trò trung gian nối tiếp trong mối quan hệ giữa ứng dụng AI và sức khỏe tài chính.
3. Mô hình và phương pháp nghiên cứu
3.1. Mô hình
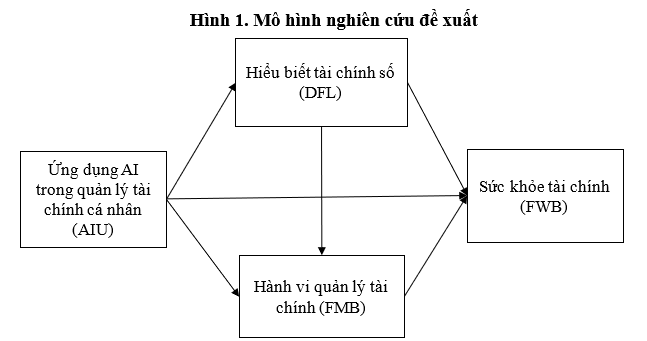
H7: AIU à DFL à FMB à FWB (trung gian nối tiếp)
Nguồn: Tác giả đề xuất, năm 2026.
3.2. Phương pháp phân tích
Nghiên cứu sử dụng phương pháp định lượng, thang Likert 5 mức và bốn cấu trúc phản xạ AIU, DFL, FMB và FWB, mỗi cấu trúc gồm 5 biến quan sát. Thang đo AIU được điều chỉnh từ nghiên cứu về robo-advisors và AI-enabled financial services (Belanche & cộng sự, 2019; Zhu & cộng sự, 2024; Wang & cộng sự, 2026); DFL được kế thừa từ Choung & cộng sự (2023); Abdallah & cộng sự (2025); FMB và FWB được điều chỉnh từ Chhillar & cộng sự (2025), Sharma & cộng sự (2026); Mahdzan & cộng sự (2026). Bộ dữ liệu mô phỏng gồm 328 quan sát được thiết kế theo cơ cấu người lao động tại thành phố Đồng Nai và dùng để minh họa quy trình PLS-SEM. Thời gian khảo sát: từ tháng 01/2026 – 7/2026.
Quy trình gồm: thống kê mô tả, Cronbach’s Alpha, composite reliability (CR), outer loading, AVE, HTMT, đa cộng tuyến, R², Q², f² và bootstrap 5.000 mẫu để kiểm định tác động trực tiếp và gián tiếp. Các tiêu chí đánh giá tham chiếu theo Hair & cộng sự (2021).
Bảng 1. Đặc điểm mẫu nghiên cứu
| Đặc điểm | Nhóm | n | % |
| Giới tính | Nam | 157 | 47,9 |
| Nữ | 171 | 52,1 | |
| Độ tuổi | 22 – 30 tuổi | 135 | 41,2 |
| 31 – 40 tuổi | 110 | 33,5 | |
| 41 – 50 tuổi | 57 | 17,4 | |
| Trên 50 tuổi | 26 | 7,9 | |
| Thu nhập/tháng | Dưới 10 triệu | 74 | 22,6 |
| 10 – <20 triệu | 150 | 45,7 | |
| 20 – <30 triệu | 72 | 22,0 | |
| Từ 30 triệu | 32 | 9,8 | |
| Tần suất sử dụng AI | Ít | 55 | 16,8 |
| Thỉnh thoảng | 151 | 46,0 | |
| Thường xuyên | 122 | 37,2 | |
| Tổng | 328 | 100,0 | |
Bảng 1 cho thấy, mẫu có cơ cấu giới tính tương đối cân bằng; nhóm 22 – 40 tuổi chiếm phần lớn. Thu nhập từ 10 đến dưới 20 triệu đồng/tháng chiếm tỷ trọng cao nhất, trong khi 83,2% người tham gia sử dụng AI từ mức thỉnh thoảng đến thường xuyên. Cơ cấu này phù hợp để minh họa hành vi sử dụng công nghệ và quản lý tài chính của người lao động.
4. Kết quả nghiên cứu
4.1. Thống kê mô tả và độ tin cậy
Bảng 2. Thống kê mô tả và độ tin cậy của thang đo
| Biến | Số chỉ báo | Trung bình | Độ lệch chuẩn | Cronbach’s Alpha |
| AIU | 5 | 3,024 | 1,288 | 0,904 |
| DFL | 5 | 3,063 | 1,274 | 0,921 |
| FMB | 5 | 2,996 | 1,274 | 0,907 |
| FWB | 5 | 3,002 | 1,285 | 0,921 |
Các cấu trúc có giá trị trung bình xấp xỉ 3 trên thang Likert 5 mức. Cronbach’s Alpha của AIU, DFL, FMB và FWB đều lớn hơn 0,90, cho thấy, mức độ nhất quán nội tại cao và đủ điều kiện để tiếp tục đánh giá mô hình đo lường.
4.2. Độ tin cậy và giá trị hội tụ
Bảng 3. Độ tin cậy và giá trị hội tụ
| Biến | Outer loading | Cronbach’s Alpha | CR | AVE |
| AIU | 0,839 – 0,863 | 0,904 | 0,929 | 0,723 |
| DFL | 0,858 – 0,881 | 0,921 | 0,941 | 0,761 |
| FMB | 0,844 – 0,862 | 0,907 | 0,931 | 0,729 |
| FWB | 0,859 – 0,894 | 0,921 | 0,940 | 0,759 |
Hệ số tải ngoài của các chỉ báo đều lớn hơn 0,83; CR của bốn cấu trúc dao động khoảng 0,929 – 0,941 và AVE đều vượt 0,72. Theo Hair & cộng sự (2021), các kết quả này cho thấy, thang đo đạt độ tin cậy và giá trị hội tụ tốt.
4.3. Giá trị phân biệt và tương quan
Bảng 4. Giá trị HTMT giữa các cấu trúc
| Biến | AIU | DFL | FMB | FWB |
| AIU | – | |||
| DFL | 0,483 | – | ||
| FMB | 0,541 | 0,595 | – | |
| FWB | 0,549 | 0,526 | 0,666 | – |
Các giá trị HTMT dao động từ 0,483 – 0,666, đều thấp hơn ngưỡng 0,85 cho thấy, bốn cấu trúc đạt giá trị phân biệt. Tương quan giữa các cấu trúc đều dương và chưa ở mức quá cao; VIF của các biến dự báo thấp hơn ngưỡng cảnh báo, vì vậy, đa cộng tuyến không phải là vấn đề đáng kể.
4.4. Khả năng giải thích, dự báo và kích thước ảnh hưởng
Bảng 5. Khả năng giải thích và dự báo của mô hình
| Biến nội sinh | R² | Q² |
| DFL | 0,194 | 0,186 |
| FMB | 0,374 | 0,363 |
| FWB | 0,442 | 0,429 |
Bảng 5 cho thấy, mô hình có khả năng giải thích và dự báo phù hợp. R² của DFL, FMB và FWB lần lượt đạt 0,194; 0,374 và 0,442, cho thấy, mô hình giải thích được 19,4%; 37,4% và 44,2% sự biến thiên của các biến này. Đồng thời, Q² lần lượt đạt 0,186; 0,363 và 0,429, đều lớn hơn 0, xác nhận mô hình có khả năng dự báo tốt.
Bảng 6. Kích thước ảnh hưởng f²
| Quan hệ | f² | Mức ảnh hưởng |
| AIU→DFL | 0,241 | Trung bình |
| AIU→FMB | 0,124 | Nhỏ |
| DFL→FMB | 0,213 | Trung bình |
| AIU→FWB | 0,068 | Nhỏ |
| DFL→FWB | 0,031 | Nhỏ |
| FMB→FWB | 0,187 | Trung bình |
Bảng 6 cho thấy, các mối quan hệ có kích thước ảnh hưởng từ nhỏ đến trung bình. Trong đó, AIU→DFL có ảnh hưởng lớn nhất (f² = 0,241), tiếp theo là DFL→FMB (f² = 0,213) và FMB→FWB (f² = 0,187), đều ở mức trung bình. Các quan hệ AIU→FMB (0,124), AIU→FWB (0,068) và DFL→FWB (0,031) có mức ảnh hưởng nhỏ. Nhìn chung, AIU có vai trò đáng kể đối với DFL, trong khi FMB là yếu tố quan trọng đối với FWB.
4.5. Kiểm định giả thuyết
Bảng 7. Kết quả kiểm định các giả thuyết
| Giả thuyết | Quan hệ | β | p-value | CI 95% | Kết luận |
| H1 | AIU → DFL | 0,441 | <0,001 | [0,344; 0,537] | Chấp nhận |
| H2 | AIU → FMB | 0,311 | <0,001 | [0,214; 0,404] | Chấp nhận |
| H3 | DFL → FMB | 0,407 | <0,001 | [0,313; 0,495] | Chấp nhận |
| H6 | AIU → FWB | 0,231 | <0,001 | [0,136; 0,327] | Chấp nhận |
| H5 | DFL → FWB | 0,161 | 0,004 | [0,055; 0,267] | Chấp nhận |
| H4 | FMB → FWB | 0,408 | <0,001 | [0,302; 0,508] | Chấp nhận |
| H7 | AIU → DFL → FMB → FWB | 0,073 | <0,001 | [0,046; 0,106] | Chấp nhận |
Bảng 7 cho thấy, cả bảy giả thuyết đều được chấp nhận. AIU tác động tích cực đến DFL (β = 0,441), FMB (β = 0,311) và FWB (β = 0,231); DFL tác động tích cực đến FMB (β = 0,407) và FWB (β = 0,161). Đáng chú ý, FMB có tác động trực tiếp mạnh đến FWB (β = 0,408). Hiệu ứng gián tiếp nối tiếp AIU → DFL → FMB → FWB đạt β = 0,073, p < 0,001, với khoảng tin cậy 95% [0,046; 0,106] không chứa 0. Do đó, H7 được chấp nhận, xác nhận vai trò trung gian nối tiếp của DFL và FMB.
4.6. Phân tích vai trò trung gian nối tiếp
Hiệu ứng gián tiếp nối tiếp AIU → DFL → FMB → FWB đạt β = 0,073, p < 0,001 và khoảng tin cậy 95% không chứa 0, xác nhận sự tồn tại của cơ chế trung gian nối tiếp. Đồng thời, tác động trực tiếp của AIU → FWB vẫn có ý nghĩa thống kê (β = 0,231; p < 0,001) cho thấy, AI vừa tác động trực tiếp đến sức khỏe tài chính, vừa tạo ảnh hưởng gián tiếp thông qua quá trình nâng cao hiểu biết tài chính số và thúc đẩy hành vi quản lý tài chính.
5. Thảo luận
Thứ nhất, H1 được ủng hộ khi AIU tác động tích cực đến DFL. Kết quả này phù hợp với lập luận rằng, AI tài chính không chỉ thực hiện chức năng tư vấn mà còn tạo môi trường học tập tài chính theo nhu cầu. Belanche & cộng sự (2019) và Zhu & cộng sự (2024) cho thấy, robo-advisors mở rộng khả năng tiếp cận thông tin và tư vấn tài chính. Trong bối cảnh cá nhân, việc đặt câu hỏi, yêu cầu mô phỏng và so sánh phương án bằng AI có thể giúp người lao động tiếp xúc thường xuyên hơn với khái niệm tài chính số, qua đó nâng cao DFL.
Thứ hai, kết quả H2 và H3 cho thấy, cả AIU và DFL đều thúc đẩy FMB, trong đó DFL có tác động mạnh hơn. Điều này phù hợp với Abdallah & cộng sự (2025) và Chhillar & cộng sự (2025), khi hiểu biết tài chính số được xem là nền tảng quan trọng của hành vi tài chính. AI có thể tạo ra gợi ý và nhắc nhở, nhưng cá nhân vẫn cần khả năng hiểu rủi ro, chi phí và tính phù hợp của sản phẩm để biến gợi ý thành hành vi bền vững.
Thứ ba, H4 cho thấy, FMB là yếu tố trực tiếp mạnh nhất đối với FWB. Kết quả tương thích với Chhillar & cộng sự (2025) và Sharma & cộng sự (2026) nhấn mạnh rằng sức khỏe tài chính phụ thuộc nhiều vào hành vi thực tế, như: lập ngân sách, tiết kiệm, kiểm soát tín dụng và lập kế hoạch dài hạn. Điều này hàm ý rằng, việc tăng kiến thức hay sử dụng công nghệ chỉ có ý nghĩa khi dẫn đến thay đổi hành vi.
Thứ tư, H5 xác nhận DFL vẫn có tác động trực tiếp đến FWB. Phát hiện này phù hợp với Choung & cộng sự (2023) và Mahdzan & cộng sự (2026), khi DFL góp phần cải thiện khả năng ra quyết định và cảm nhận an toàn tài chính. Tuy nhiên, tác động của DFL đến FWB nhỏ hơn tác động của FMB cho thấy, kiến thức và kỹ năng tài chính số cần được chuyển thành hành động để tạo kết quả rõ nét hơn.
Thứ năm, H6 được ủng hộ khi AIU có tác động trực tiếp tích cực đến FWB (β = 0,231; p < 0,001), mặc dù kích thước ảnh hưởng ở mức nhỏ (f² = 0,068). Điều này cho thấy, AI có thể hỗ trợ người lao động cải thiện sức khỏe tài chính, nhưng tác động trực tiếp còn hạn chế và cần được củng cố thông qua hiểu biết tài chính số và hành vi quản lý tài chính.
Thứ sáu, H7 xác nhận hiệu ứng trung gian nối tiếp AIU → DFL → FMB → FWB. Đây là kết quả quan trọng nhất của mô hình, vì nó chỉ ra con đường chuyển hóa từ công nghệ đến sức khỏe tài chính. AI tạo điều kiện tiếp cận và xử lý thông tin; DFL giúp người dùng hiểu và đánh giá thông tin; FMB biến hiểu biết thành hành động; cuối cùng, hành vi tích cực cải thiện FWB. Cơ chế này bổ sung cho các nghiên cứu DFL – FMB – FWB hiện có bằng cách đưa AI vào đầu chuỗi tác động.
6. Kết luận và hàm ý quản trị
Kết quả nghiên cứu ủng hộ cả bảy giả thuyết. AIU tác động tích cực đến DFL (H1), FMB (H2) và FWB (H6); DFL thúc đẩy FMB (H3) và FWB (H5); FMB tác động tích cực đến FWB (H4); đồng thời, DFL và FMB tạo thành cơ chế trung gian nối tiếp giữa AIU và FWB (H7). Kết quả phù hợp với Belanche & cộng sự (2019), Zhu & cộng sự (2024) và Wang & cộng sự (2026) về vai trò của AI trong dịch vụ tài chính; đồng thời, nhất quán với Choung & cộng sự (2023), Abdallah & cộng sự (2025), Chhillar & cộng sự (2025), Sharma & cộng sự (2026) và Mahdzan & cộng sự (2026) về mối liên hệ giữa hiểu biết tài chính số, hành vi tài chính và sức khỏe tài chính. Qua đó, bài viết làm rõ việc AI không tự động tạo ra sức khỏe tài chính tốt hơn; tác động tích cực chủ yếu được củng cố khi công nghệ nâng cao hiểu biết tài chính số và thúc đẩy hành vi quản lý tiền có kỷ luật.
Về thực tiễn, người lao động cần sử dụng AI như công cụ hỗ trợ thay vì thay thế hoàn toàn phán đoán cá nhân; các khuyến nghị về đầu tư, tín dụng hoặc sản phẩm tài chính cần được kiểm chứng trước khi thực hiện. Doanh nghiệp có thể tích hợp giáo dục tài chính số vào chương trình phúc lợi nhân viên, tập trung vào lập ngân sách, quản lý nợ, tiết kiệm và nhận diện gian lận số. Các ngân hàng và doanh nghiệp FinTech cần phát triển công cụ AI minh bạch, giải thích được và có cảnh báo rủi ro phù hợp. Cơ quan quản lý nên thúc đẩy chương trình nâng cao DFL và hướng dẫn sử dụng AI tài chính có trách nhiệm, qua đó, giúp người lao động tận dụng lợi ích công nghệ mà không gia tăng rủi ro tài chính.
Tài liệu tham khảo:
Abdallah, W., Tfaily, F., & Harraf, A. (2025). The impact of digital financial literacy on financial behavior: Customers’ perspective. Competitiveness Review, 35(2), 347–370. https://doi.org/10.1108/CR-11-2023-0297
Bandura, A. (1982). Self-efficacy mechanism in human agency. American Psychologist, 37(2), 122–147. https://doi.org/10.1037/0003-066X.37.2.122
Belanche, D., Casaló, L. V., & Flavián, C. (2019). Artificial intelligence in FinTech: Understanding robo-advisors adoption among customers. Industrial Management & Data Systems, 119(7), 1411–1430. https://doi.org/10.1108/IMDS-08-2018-0368
Chhillar, N., Sharma, K., & Arora, S. (2025). Exploring the role of digital financial literacy and personal financial behavior in shaping financial stress and well-being in the digital age. Acta Psychologica, 259, 105308. https://doi.org/10.1016/j.actpsy.2025.105308
Choung, Y., Chatterjee, S., & Pak, T. Y. (2023). Digital financial literacy and financial well-being. Finance Research Letters, 58, 104438. https://doi.org/10.1016/j.frl.2023.104438
Hair, J. F., Jr., Hult, G. T. M., Ringle, C. M., Sarstedt, M., Danks, N. P., & Ray, S. (2021). Partial least squares structural equation modeling (PLS-SEM) using R: A workbook. Springer. https://doi.org/10.1007/978-3-030-80519-7
Mahdzan, N. S., Tajudeen, F. P., Zainudin, R., & Wong, H. K. (2026). The links between digital financial behaviour, digital financial literacy, and financial well-being: Generation X vs. Millennials in Malaysia. Humanities and Social Sciences Communications, 13, Article 818. https://doi.org/10.1057/s41599-026-07148-5
Sharma, V., Kumar, R., Kaur, M., & Jain, J. (2026). Shaping financial well-being through digital financial literacy: Do financial self-efficacy and personal financial management behavior mediates the relationship? Journal of Financial Services Marketing, 31, Article 32. https://doi.org/10.1057/s41264-026-00366-7
Wang, Z., Yuan, R., Li, B., Kumar, V., & Kumar, A. (2026). An empirical study of AI financial advisor adoption through technology vulnerabilities in the financial context. Journal of Product Innovation Management, 43(1), 14–30. https://doi.org/10.1111/jpim.12795
Zhu, H., Vigren, O., & Söderberg, I.-L. (2024). Implementing artificial intelligence empowered financial advisory services: A literature review and critical research agenda. Journal of Business Research, 174, 114494. https://doi.org/10.1016/j.jbusres.2023.114494