
New development opportunities for Vietnam’s derivatives market through an international financial center
TS. Nguyễn Thị Kim Anh
Trường Đại học An Giang,
Đại học Quốc gia TP. Hồ Chí Minh
E-mail: ntkanh@agu.edu.vn
(Quanlynhanuoc.vn) – Thị trường chứng khoán phái sinh Việt Nam đã đạt được nhiều kết quả đáng kể và tiềm năng tăng trưởng sau gần 10 năm hoạt động. Cùng với sự ra đời của Trung tâm tài chính quốc tế, thị trường đón nhận vận hội mới để đa dạng các công cụ giao dịch và phát triển bền vững trong tương lai. Trên cơ sở khái quát thực trạng hoạt động của thị trường chứng khoán phái sinh Việt Nam sau gần một thập kỷ hoạt động cũng như sự ra đời của Trung tâm tài chính quốc tế trong thời gian gần đây, bài viết phân tích những sự phát triển của thị trường chứng khoán phái sinh thông qua lăng kính hoạt động của Trung tâm tài chính quốc tế tại Việt Nam hiện qua. Từ đó, tác giả đề xuất một số khuyến nghị để hoàn thiện và phát triển thị trường chứng khoán phái sinh gắn với Trung tâm tài chính quốc tế tại Việt Nam theo hướng bền vững và tiếp cận thông lệ quốc tế.
Từ khóa: Thị trường chứng khoán phái sinh; Trung tâm tài chính quốc tế; Việt Nam.
Abstracts: After nearly a decade of operation, Vietnam’s derivatives market has achieved significant results and demonstrated substantial growth potential. The emergence of an international financial center presents a new opportunity to diversify trading instruments and foster the market’s sustainable future development. By examining the current state of Viet Nam’s derivatives market after nearly ten years of activity alongside the recent development of an international financial center, this article analyzes the market’s evolution through the lens of the international financial center’s operations in Viet Nam. Based on this analysis, the author offers recommendations to refine and develop Viet Nam’s derivatives market in alignment with the international financial center, ensuring a sustainable trajectory that adheres to international best practices.
Keywords: Derivative stock market; international financial center; Vietnam.
1. Đặt vấn đề
Cùng với sự phát triển của thị trường chứng khoán, hoạt động của thị trường chứng khoán phái sinh là một xu thế tất yếu trên toàn cầu và ngày càng được phát triển mạnh mẽ ở Việt Nam. Lĩnh vực này luôn được quan tâm đặc biệt không chỉ trong học thuật mà còn bởi các nhà đầu tư, đóng vai trò quan trọng trong quản lý rủi ro, tối ưu hóa hiệu quả đầu tư cũng như nâng hạng thị trường chứng khoán. Kể từ khi chính thức đi vào hoạt động từ tháng 8/2017 đến nay, thị trường chứng khoán phái sinh ghi nhận nhiều kết quả tích cực xét về quy mô giao dịch, thanh khoản, yếu tố pháp lý… bên cạnh những hạn chế cần được nhìn nhận một cách thẳng thắn. Do đó, rất cần thiết để tổng kết hoạt động của thị trường ở giai đoạn đầu, làm cơ sở xây dựng lộ trình phát triển ở giai đoạn kế tiếp.
Bên cạnh đó, một điểm nhấn trong bức tranh thị trường tài chính năm 2025 là sự ra đời của Trung tâm tài chính quốc tế (International Financial Center, IFC) tại Việt Nam, được kỳ vọng tạo nhiều cơ hội phát triển cho thị trường chứng khoán phái sinh. Bài viết này tập trung phân tích thực trạng hoạt động của thị trường, cung cấp góc nhìn về cơ hội và thách thức trong việc đón nhận cơ hội mới thông qua IFC tại Việt Nam. Trên cơ sở đó, tác giả đề xuất các khuyến nghị góp phần phát triển thị trường bền vững trong dài hạn.
2. Cơ sở lý thuyết
2.1. Chứng khoán phái sinh
Chứng khoán phái sinh (derivative securities) là loại chứng khoán được hình thành dựa trên một loại tài sản cơ sở (hay còn gọi là tài sản gốc) nhất định và giá trị của nó phụ thuộc vào giá của tài sản cơ sở đó. Các tài sản cơ sở của chứng khoán phái sinh có thể là cổ phiếu, chỉ số cổ phiếu, chứng khoán nợ… Về bản chất, chứng khoán phái sinh là hợp đồng giữa tối thiểu hai bên tham gia về một giao dịch sẽ diễn ra trong tương lai. Các bên có thể sử dụng chứng khoán phái sinh như một công cụ để phòng ngừa rủi ro hoặc tìm kiếm lợi nhuận từ những biến động của giá tài sản cơ sở như: giá cổ phiếu, giá trái phiếu, tỷ giá hối đoái, lãi suất giá các loại hàng hóa… (Ủy ban Chứng khoán Nhà nước, 2014).
Theo khoản 9 Điều 4 Luật Chứng khoán năm 2019, chứng khoán phái sinh là công cụ tài chính dưới dạng hợp đồng, bao gồm hợp đồng quyền chọn, hợp đồng tương lai, hợp đồng kỳ hạn, trong đó xác nhận quyền, nghĩa vụ của các bên đối với việc thanh toán tiền, chuyển giao số lượng tài sản cơ sở nhất định theo mức giá đã được xác định trong khoảng thời gian hoặc vào ngày đã xác định trong tương lai.
2.2. Trung tâm tài chính quốc tế
Trong kỷ nguyên dịch chuyển dòng vốn toàn cầu, nơi tài chính đóng vai trò “huyết mạch” của nền kinh tế, Trung tâm tài chính quốc tế (IFC) không chỉ đơn thuần là nơi tập trung các ngân hàng hay tổ chức đầu tư, mà còn là không gian pháp lý – thể chế đặc thù, phản ánh trình độ phát triển và mức độ hội nhập của một quốc gia với thị trường tài chính thế giới. Trung tâm tài chính quốc tế là một cấu trúc tổ chức tài chính – pháp lý tập trung, được thiết kế nhằm phục vụ các giao dịch tài chính có yếu tố nước ngoài, bao gồm dòng vốn, tiền tệ, chứng khoán, bảo hiểm và các sản phẩm tài chính phái sinh (Siglaw, 2026).
Tại Việt Nam, Chính phủ (2026) đã ban hành Quyết định số 04/QĐ-HĐĐHTTTC phê duyệt Kế hoạch phát triển Trung tâm tài chính quốc tế đến năm 2035. Mục tiêu của Kế hoạch nhằm xây dựng Trung tâm tài chính quốc tế trở thành động lực quan trọng trong huy động, phân bổ và sử dụng hiệu quả các nguồn lực tài chính trong nước và quốc tế, góp phần thúc đẩy tăng trưởng nhanh, bền vững, nâng cao chất lượng, hiệu quả nền kinh tế; đồng thời từng bước nâng cao vị thế và vai trò của Việt Nam trong mạng lưới tài chính khu vực và toàn cầu (Hội đồng điều hành Trung tâm Tài chính Quốc tế tại Việt Nam, 2026).
3. Cơ hội phát triển mới cho ttck phái sinh Việt Nam thông qua IFC
3.1. Tình hình thị trường chứng khoán phái sinh và trung tâm tài chính quốc tế tại Việt Nam
Ngày 10/8/2017, thị trường chứng khoán phái sinh chính thức được khai trương và đi vào vận hành tại Sở Giao dịch Chứng khoán Hà Nội với sản phẩm đầu tiên được đưa vào giao dịch là hợp đồng tương lai chỉ số VN30. Năm 2019, Sở Giao dịch Chứng khoán Hà Nội (HNX) đã cho ra mắt sản phẩm hợp đồng tương lai trái phiếu Chính phủ kỳ hạn 5 năm và năm 2021, hợp đồng tương lai trái phiếu Chính phủ kỳ hạn 10 năm tiếp tục được đưa vào giao dịch, phù hợp với định hướng và lộ trình phát triển thị trường chứng khoán phái sinh. Thêm vào đó, hợp đồng tương lai chỉ số VN100 đã được giới thiệu và giao dịch từ ngày 10/10/2025 trên HNX, đây được xem là có nhiều ưu điểm hơn so với hợp đồng tương lai chỉ số VN30 như có tính đại diện cao và quản trị rủi ro tốt hơn.
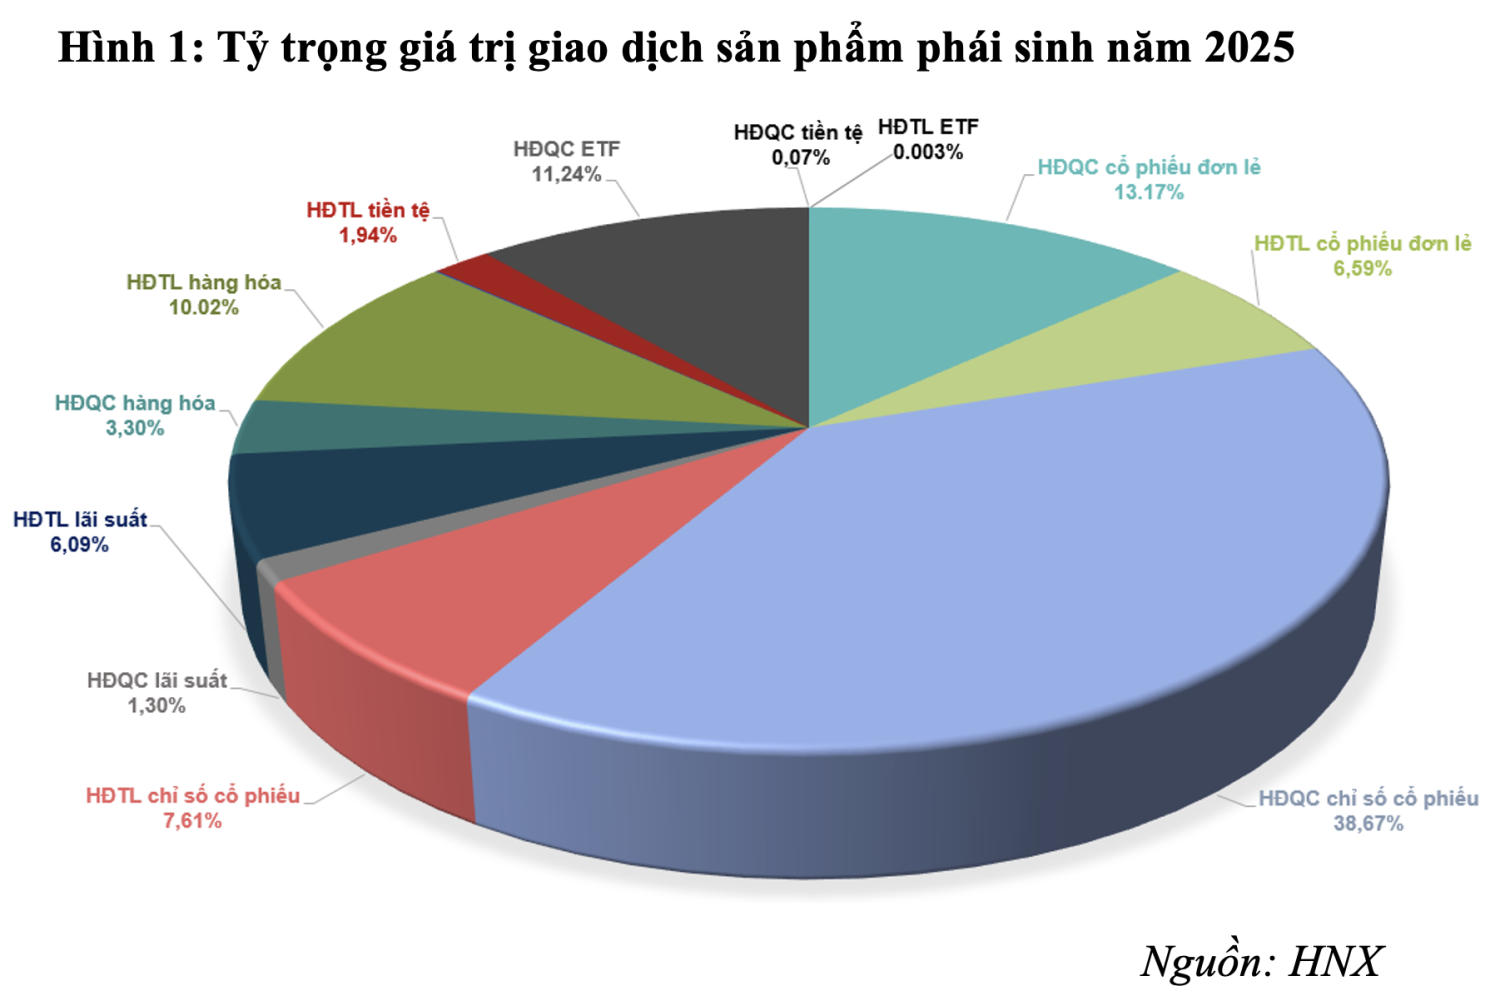
Sau gần 10 năm hoạt động, thị trường chứng khoán phái sinh đã có bước tăng trưởng rất tốt và ổn định, giao dịch sôi động và thu hút ngày càng nhiều nhà đầu tư tham gia thị trường. Cụ thể, tính đến tháng 8/2026, thị trường có thanh khoản tích cực, khối lượng giao dịch bình quân phiên của sản phẩm hợp đồng tương lai chỉ số VN30 đạt 228.905 hợp đồng. Giá trị giao dịch bình quân phiên (tính theo danh nghĩa hợp đồng) tăng 13,42%, đạt 43.925 tỷ đồng. Khối lượng hợp đồng mở (OI) tại phiên giao dịch cuối tháng 8/2026 đạt 27.984 hợp đồng. Hợp đồng tương lai chỉ số VN100 có khối lượng giao dịch bình quân phiên đạt 66 hợp đồng, giá trị giao dịch bình quân phiên đạt 12,18 tỷ đồng. Khối lượng mở OI của hợp đồng tương lai VN100 tại thời điểm cuối tháng 8/2026 là 77 hợp đồng (Tạp chí Kinh tế – Tài chính Online, 2026).
Trong bối cảnh cạnh tranh khốc liệt và sự phát triển của công nghệ, sự ra đời của IFC kỳ vọng là bệ phóng cho nền kinh tế và tạo cơ hội phát triển cho thị trường chứng khoán phái sinh Việt Nam nói riêng (Lý Hoàng Vũ, 2026). Tính đến tháng 10/2026, IFC-HCM đã thu hút được 15 thành viên tham gia, bao gồm các tổ chức lớn trong nước và quốc tế và được chia thành bốn nhóm: nhóm các ngân hàng thương mại, nhóm quỹ đầu tư và quản lý tài sản, nhóm đối tác và Tập đoàn hạ tầng quốc tế và nhóm định chế tài chính toàn cầu đang tham vấn và hợp tác vận hành. Trong đó, sàn chứng khoán Nasdaq (Mỹ) là đối tác công nghệ quốc tế lớn nhất hỗ trợ IFC chuẩn hóa tiêu chuẩn giao dịch toàn cầu (VIFC-HCM, 2026).
3.2. Vai trò của Trung tâm tài chính quốc tế trong thúc đẩy sự phát triển của thị trường chứng khoán phái sinh
Về cơ bản, hoạt động của thị trường chứng khoán phái sinh phụ thuộc nhiều vào sự phát triển của thị trường chứng khoán cơ sở. Khi có sự hiện diện của Trung tâm tài chính quốc tế, thị trường chứng khoán Việt Nam tiếp tục đón nhận sự hỗ trợ tích cực góp phần khơi thông dòng vốn ngoại từ các quỹ đầu tư lớn, ngân hàng quốc tế, qua đó quy mô giao dịch và tính thanh khoản của thị trường sẽ được tăng lên đáng kể; đa dạng và đổi mới sản phẩm tài chính như tài chính xanh, tài sản số, fintech và giúp nâng cao năng lực của các doanh nghiệp trong nước. Vì vậy, sự phát triển của thị trường chứng khoán cơ sở cũng giúp kéo theo nhu cầu đầu cơ hay phòng ngừa rủi ro của nhà đầu tư trước những biến động của thị trường, làm tăng tính thanh khoản của thị trường chứng khoán phái sinh.
Hiện nay, dù thị trường chứng khoán phái sinh đã phát triển khá tích cực, nhưng cũng cần nhìn nhận rằng có sự mất cân đối về sản phẩm, cụ thể thị trường chỉ có hợp đồng tương lai chỉ số cổ phiếu và Trái phiếu Chính phủ được giới thiệu sau gần 10 năm hoạt động. Hạn chế của thị trường hiện nay có thể được cải thiện khi Trung tâm tài chính quốc tế tại Việt Nam vận hành, bởi lẽ chứng khoán phái sinh và các công cụ tài chính phái sinh là một trong những cấu phần cốt lõi được định hướng phát triển nhằm tạo độ sâu, tính thanh khoản và khả năng phòng ngừa rủi ro cho thị trường. Theo đó, hệ sinh thái sản phẩm dự kiến xác định đưa vào các công cụ phái sinh tài chính bao gồm: hợp đồng kỳ hạn (forward), hợp đồng tương lai (futures), hợp đồng quyền chọn (options), và hợp đồng hoán đổi (swaps). Hợp đồng quyền chọn chỉ số là lựa chọn phù hợp để phát triển tiếp theo sau hợp đồng tương lai chỉ số, xét về kinh nghiệm quốc tế và yêu cầu triển khai, vận hành.
Bảng 1: So sánh hợp đồng tương lai và hợp đồng quyền chọn
| Tiêu chí | Hợp đồng Tương Lai | Hợp đồng quyền chọn |
| Bản chất cam kết | Nghĩa vụ bắt buộc cho cả bên mua và bên bán tại ngày đáo hạn. | Quyền thuộc về bên mua; nghĩa vụ bắt buộc thuộc về bên bán. |
| Chi phí ban đầu | Ký quỹ ban đầu (Initial magin) | Bên mua phải trả phí quyền chọn (premium), ký quỹ và bên bán ký quỹ theo yêu cầu của VSDC |
| Cấu trúc Lời / Lỗ | Đối xứng và tuyến tính: Lãi/lỗ tăng giảm theo tỷ lệ thuận 1:1 với biến động giá tài sản cơ sở. | Bất đối xứng và phi tuyến: Bên mua giới hạn mức lỗ tối đa; bên bán chịu rủi ro không giới hạn. |
| Rủi ro người mua (Long) | Tối đa bằng giá Hợp đồng tương lai | Tối đa bằng giá trị quyền phí |
| Rủi ro người bán (Short) | Về mặt lý thuyết là không giới hạn | Về mặt lý thuyết là không giới hạn |
| Yếu tố thời gian (Theta) | Giá trị hợp đồng không phụ thuộc yếu tố thời gian | Giá trị quyền chọn giảm theo thời gian. |
| Độ linh hoạt chiến lược | Chiến thuật phụ thuộc xu hướng của thị trường (Long khi đoán tăng, Short khi đoán giảm). | Đa dạng: Có thể thu được lợi nhuận khi thị trường tăng, giảm, đi ngang, hoặc khi độ biến động (Volatility) tăng mà không cần dự đoán chính xác xu hướng thị trường. |
Hơn nữa, về cơ cấu giao dịch của nhà đầu tư, giao dịch tự doanh chứng khoán phái sinh của khối công ty chứng khoán lên 1,4% khối lượng giao dịch toàn thị trường trong tháng 8/2026. Tỷ trọng giao dịch hợp đồng tương lai VN30 và VN100 của nhà đầu tư nước ngoài chiếm 3,84% tổng khối lượng giao dịch toàn thị trường so với mức 4,68% trong tháng 6/2026 (Tạp chí Kinh tế – Tài chính Online, 2026). Nhà đầu tư cá nhânchiếm khoảng95% tổng khối lượng giao dịch hợp đồng tương lai và tổng số tài khoản cá nhân trong nước đạt khoảng 13,8 triệu (HNX, 2026). Như vậy, cơ cấu nhà đầu tư tham gia thị trường chứng khoán phái sinh hiện nay phần lớn là nhà đầu tư cá nhân với mục tiêu tìm kiếm biến động giá trong ngắn hạn. Điều này làm ảnh hưởng đến sự phát triển bền vững của thị trường vì chưa khai thác đầy đủ chức năng của thị trường chứng khoán phái sinh cũng như rủi ro biến động giá đặc biệt ở những thời điểm đáo hạn hợp đồng. Sự ra đời của IFC giúp thu hút nhiều nhà đầu tư tổ chức như các quỹ đầu tư, ngân hàng, công ty bảo hiểm tham gia giao dịch với mục tiêu dài hạn, có chiều sâu và ổn định hơn (Ngô Sỹ Nam và Nguyễn Thị Mai Huyên, 2022), bởi lẽ Trung tâm tài chính quốc tế thường đi kèm các ưu đãi về thuế, cơ chế pháp lý đặc thù và chuẩn mực quốc tế.
Ngoài ra, trong kế hoạch phát triển của Trung tâm tài chính quốc tế còn tạo nhiều cơ hội phát triển cho thị trường chứng khoán phái sinh Việt Nam, thông qua mở rộng nghiệp vụ của các tổ chức tài chính như công ty chứng khoán, cho phép thành lập pháp nhân tại IFC để cung cấp các nghiệp vụ chứng khoán phái sinh cao cấp nhằm tiếp cận chuẩn mực quốc tế; sự hỗ trợ từ các tổ chức tài chính quốc tế để ra mắt các sản phẩm chứng khoán phái sinh mới nhằm thu hút dòng vốn ngoại; IFC dựa trên hạ tầng công nghệ giao dịch, thanh toán bù trừ đạt chuẩn quốc tế, giúp giảm thiểu rủi ro đối tác và tạo điều kiện thuận lợi cho giao dịch tần suất cao, kết nối thị trường quốc tế nên thanh khoản thị trường sẽ được nâng cao.
3.3. Những thách thức
Tuy nhiên, việc thúc đẩy thị trường chứng khoán phái sinh phát triển thông qua Trung tâm tài chính quốc tế vẫn tồn tại một số thách thức hiện hữu.
Thứ nhất, chưa có đạo luật riêng về chứng khoán phái sinh để đám ứng yêu cầu phát triển dài hạn. Hiện nay, về khung khổ pháp lý trên thị trường chứng khoán phái sinh được hình thành dưới hình thức các quy định tại Luật Chứng khoán và các nghị định. Một số văn bản có thể kể đến như Nghị định số 158/2020/NĐ-CP của Chính phủ về chứng khoán phái sinh và thị trường chứng khoán phái sinh năm 2020 và các thông tư hướng dẫn của Bộ Tài chính như: Thông tư số 58/2021/TT-BTC hướng dẫn một số điều của Nghị định số 158/2020/NĐ-CP; Thông tư số 25/2022/TT-BTC quy định mức thu, chế độ thu, nộp, quản lý và sử dụng phí, lệ phí trong lĩnh vực chứng khoán. Trong khi đó, mặc dù đã có những đổi mới sâu rộng nhưng Việt Nam vẫn chưa hoàn thiện hành lang pháp lý, hệ thống công cụ và phương thức kiểm soát hoạt động đối với các trung tâm tài chính quốc tế. Điều này có thể làm giảm khả năng cạnh tranh thu hút dòng vốn, nhất là dòng vốn quốc tế, và giảm hiệu quả hoạt động của các trung tâm tài chính quốc tế (Lâm. TV, 2025).
Thứ hai, các quy định hiện nay về tỷ lệ sở hữu, giới hạn vị thế, hướng dẫn hạch toán, quản tị rủi ro… chưa thực sự thu hút mạnh mẽ nhà đầu tư tổ chức tham gia thị trường chứng khoán phái sinh.
Thứ ba, Trung tâm tài chính quốc tế tại Việt Nam hiện đang trong giai đoạn đầu của quá trình vận hành, chưa có nhiều kinh nghiệm, cần có thời gian để đạt được sự ổn định và phát triển trong khi phải cạnh tranh quyết liệt với các trung tâm tài chính khác trong khu vực. Điều này khiến cho sự hỗ trợ của Trung tâm tài chính quốc tế đối với thị trường chứng khoán phái sinh chưa được như kỳ vọng.
Thứ tư, yếu tố nguồn nhân lực có trình độ chuyên môn sâu để đảm nhận việc tư vấn hay kinh nghiệm giao dịch trên hệ sinh thái phong phú của Trung tâm tài chính quốc tế và thị trường chứng khoán phái sinh phức tạp này còn chưa cao.
4. Một số giải pháp
Một là, tiếp tục hoàn thiện quy định pháp lý cho thị trường chứng khoán phái sinh. Cụ thể, xây dựng tiêu chuẩn pháp lý rõ ràng cho các tài sản cơ sở mới, bổ sung quy định chi tiết để triển khai các sản phẩm phái sinh mới, phân loại và đảm bảo năng lực của nhà đầu tư cá nhân và nhà đầu tư chuyên nghiệp khi tham gia giao dịch; số hóa thủ tục hành chính như việc mở tài khoản trực tuyến xuyên biên giới và ký số từ xa đối với các nhà đầu tư nước ngoài.
Hai là, đa dạng hóa sản phẩm trên thị trường chứng khoán phái sinh như hợp đồng tương lai, hợp đồng quyền chọn để đáp ứng nhu cầu phòng ngừa rủi ro và sớm thu hút nhà đầu tư tố chức. Kinh nghiệm từ một số nước Châu Á cho thấy nên chọn các cổ phiếu lớn khi xây dựng hợp đồng, các sản phẩm nâng cao như quyền chọn nên được triển khai sau khi hợp đồng tương lai đã vận hành ổn định; bên cạnh đó là áp dụng cơ chế ký quỹ và giám sát thị trường chặt chẽ ngay từ khi niêm yết sản phẩm. Điều này sẽ giúp thu hút được nhiều nhà đầu tư tổ chức – đối tượng chính trong vận hành và phát triển Trung tâm tài chính quốc tế.
Ba là, nâng cao nguồn nhân lực trong cơ quan quản lý thị trường như học hỏi kinh nghiệm từ thị trường quốc tế để làm chủ công nghệ, xây dựng khung pháp lý phù hợp; chuẩn hóa các chứng chỉ quốc tế và tang cường công tác giáo dục, phổ cập kiến thức cho đội ngũ chuyên viên trong việc thiết kế các sản phẩm để phục vụ cho nhu cầu của nhà đầu tư khi tìm kiếm cơ hội tại các trung tâm tài chính quốc tế thông qua các sản phẩm chứng khoán phái sinh.
Tài liệu tham khảo:
Hội đồng điều hành Trung tâm Tài chính Quốc tế tại Việt Nam (2026). Quyết định số 04/QĐ-HĐĐHTTTC ngày 22/7/2026 phê duyệt Kế hoạch phát triển Trung tâm tài chính quốc tế tại Việt Nam đến năm 2035.
Lâm. TV (2025). Xây dựng trung tâm tài chính quốc tế: Những thách thức cần hóa giải. Thời báo Ngân hàng. https://thoibaonganhang.vn/xay-dung-trung-tam-tai-chinh-quoc-te-nhung-thach-thuc-can-hoa-giai-163029-163029.html.
Lý Hoàng Vũ (2026). Phát triển Trung tâm tài chính quốc tế tại Việt Nam: Từ chiến lược đến hành động. Tạp chí Ngân hàng. https://tapchinganhang.gov.vn/phat-trien-trung-tam-tai-chinh-quoc-te-tai-viet-nam-tu-chien-luoc-den-hanh-dong-17657.html.
Ngô Sỹ Nam và Nguyễn Thị Mai Huyên (2022). Triển vọng và thách thức phát triển thị trường chứng khoán phái sinh tại Việt Nam. Tạp chí thị trường tài chính tiền tệ. https://thitruongtaichinhtiente.vn/trien-vong-va-thach-thuc-phat-trien-thi-truong-chung-khoan-phai-sinh-tai-viet-nam-43355.html.
Quốc hội (2019). Luật Chứng khoán năm 2019.
Siglaw (2026). Trung tâm tài chính quốc tế IFC. https://siglaw.com.vn/trung-tam-tai-chinh-quoc-te-ifc.html.
Sở Giao dịch Chứng khoán Hà Nội – HNX (2026). Tài liệu hội thảo Hợp đồng quyền chọn chỉ số. Hà Nội
Tạp chí Kinh tế – Tài chính Online (2026). Thị trường chứng khoán phái sinh tháng 8/2026 khởi sắc về thanh khoản. https://tapchikinhtetaichinh.vn/thi-truong-chung-khoan-phai-sinh-thang-8-2026-khoi-sac-ve-thanh-khoan-166386.html.
Ủy ban Chứng khoán Nhà nước (2014). Tổng quan về chứng khoán phái sinh. https://ssc.gov.vn/webcenter/portal/ubck/pages_r/l/chitit?dDocName=APPSSCGOVVN162091607.
VIFC-HCM (2026). Ngân hàng Việt tăng tốc “ghi danh” vào danh sách thành viên VIFC-HCMCC. https://vifc.gov.vn/vi/news/ngan-hang-viet-tang-toc-ghi-danh-vao-danh-sach-thanh-vien-vifchcmc.